売上債権回転期間の計算式と目安|黒字倒産を防ぐ回収サイト改善術
帳簿上は右肩上がりの増収増益を記録しているにもかかわらず、手元の当座預金が底をつき、突如として事業継続が困難になる――。この「黒字倒産」の悪夢を招く最大の震源地こそが、売上債権の回収遅延です。どれほど魅力的なビジネスモデルを構築しても、納品から代金着金までのタイムラグが長引けば、仕入れや人件費などの先行支出に耐え切れず、企業体力は瞬く間に削られます。
金利のある世界が定着した2026年のビジネス環境において、資金調達コストの上昇や取引先の選別は一段とシビアさを増しています。企業が生き残るための防壁として、いま改めて注視されているのが「売上債権回転期間」です。本稿では、基礎的な計算式から業種別のリアルな適正水準、資金ショートを引き起こす構造的要因、そして現場レベルで実践できる改善策まで、財務の第一線で戦う実務家目線で徹底解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:売上債権回転期間は「売掛金を何日(何ヶ月)で現金化できているか」を可視化する指標であり、一般的な適正目安は30日(1ヶ月)から60日(2ヶ月)前後。
- 要点2:長期化の放置は運転資金の急激な膨張を招き、帳簿上の黒字とは裏腹に支払不能へ陥る「黒字倒産の決定打」となる。
- 要点3:回収サイトの短縮交渉、請求業務の自動化、さらに中小企業におけるファクタリングの適正活用によって、キャッシュコンバージョンサイクル(CCC)を劇的に圧縮可能。
売上債権回転期間の計算式と目安|黒字倒産に直結する危険な構造とは?
売上債権回転期間とは、商品を販売あるいはサービスを提供してから、その代金(売掛金や受取手形など)が実際に銀行口座へ着金するまでに要する平均的な所要期間を数値化した指標です。会計実務や財務分析では「日数」または「月数」で算出され、数値が小さければ小さいほど、代金の現金化スピードが速く資金繰りが健全であることを示します。
具体的な計算式は以下の通りです。対象期間の売上高と、貸借対照表(B/S)に計上された売上債権残高を用いて導き出します。
【月数で算出する場合】
売上債権回転期間(月)= 売上債権(売掛金 + 受取手形 + 電子記録債権) ÷ 平均月商(年間売上高 ÷ 12)
【日数で算出する場合(DSO:Days Sales Outstanding)】
売上債権回転期間(日)= 売上債権 ÷ 1日あたり売上高(年間売上高 ÷ 365)
実務上の目安として、一般的なBtoBビジネスでは「30日〜60日(1〜2ヶ月)以内」に着金していれば標準的と評価されます。逆に、この数値が90日(3ヶ月)を超過して推移している場合、資金繰りの警戒水域に突入していると判断せざるを得ません。
ここで多くの経営者が直面する疑問が、「なぜ利益が出ているのに倒産するのか」という点です。その決定的な理由は、損益計算書(P/L)の「売上」とキャッシュフロー計算書(C/F)の「現金流入」のタイミングのズレにあります。日本の商慣行である掛取引では、売上が計上された瞬間に手元現金が増えるわけではありません。売上債権回転期間が延びるということは、自社が取引先に対して無利息で融資を行っている状態(信用供与)に等しく、その間の仕入れ代金、従業員給与、オフィス賃料はすべて自前の手元資金から持ち出さなければならないのです。急激な増収局面で売上債権回転期間が長期化すると、運転資金の所要額が一気に跳ね上がり、銀行融資の枠を超えた瞬間に黒字倒産へ直行する構図が完成します。

売上債権回転率との違いは?2026年最新の財務諸表分析で押さえるべき急所
財務諸表分析を行う際、売上債権回転期間と混同されやすい指標に「売上債権回転率」があります。両者は表裏一体の関係にありますが、着眼点と直感的な把握のしやすさに明確な違いがあります。
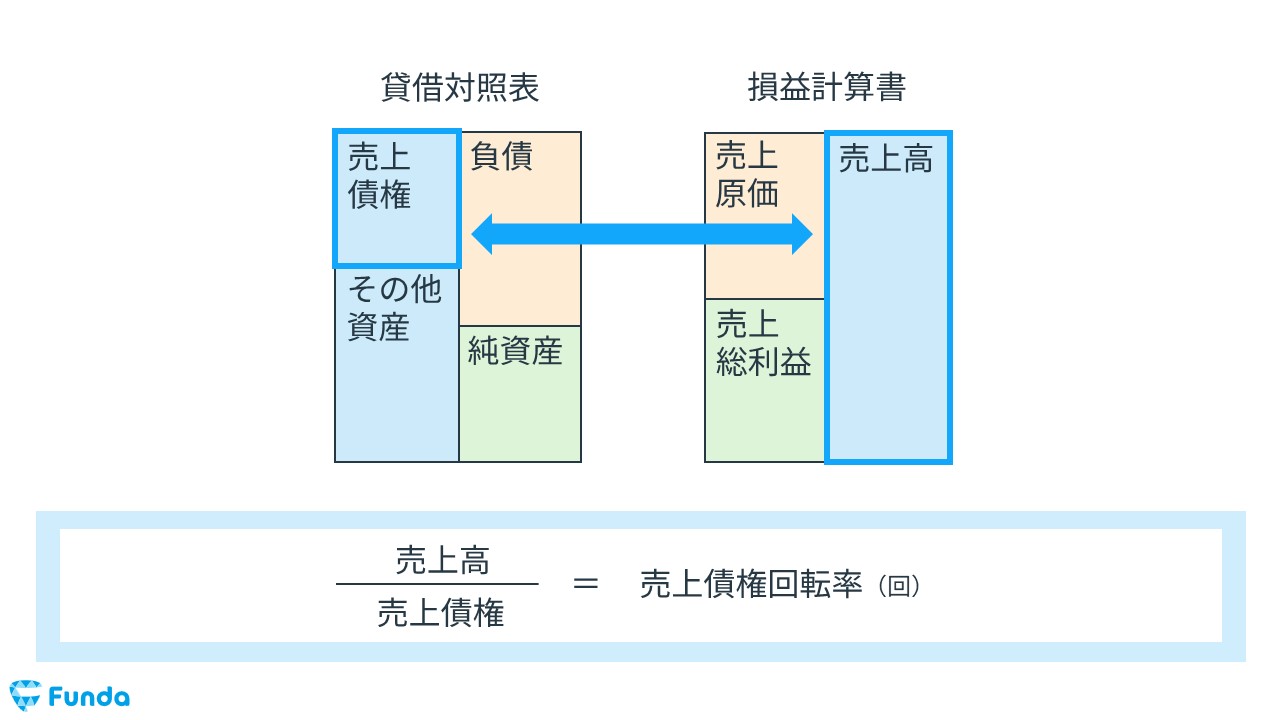
売上債権回転率は「売上高 ÷ 売上債権」で求められ、年間で売上債権が何回現金として入れ替わったかという「回転スピード(回数)」を示します。たとえば回転率が「12回」であれば、1年間に12回入れ替わっているため、回転期間に直すと「1ヶ月(約30日)」となります。投資家や証券アナリストは効率性指標として回転率を好む傾向がありますが、事業現場の資金繰り管理においては、具体的な支払い期日や猶予日数を直感的に把握できる「回転期間(月数・日数)」のほうが圧倒的に実用性に優れています。
さらに、2026年最新の財務諸表分析において、大学の会計学研究者や企業財務アナリストが強く警鐘を鳴らしているのが「売上債権回転期間の急激な変動に潜む利益操作の兆候」です。粉飾決算や無理な業績のかさ上げを行う企業は、期末直前に実態のない架空売上を計上したり、押し込み販売を行ったりする手口を多用します。その結果、売上高の急増以上に売上債権だけが不自然に積み上がり、回転期間が前年同期比で突然20〜30日も跳ね上がるという歪みが生じます。
また近年は、単独の指標を見るだけでなく、棚卸資産回転期間と仕入債務回転期間を統合した「キャッシュコンバージョンサイクル(CCC)」の枠組みで連動分析することがスタンダード化しました。売上債権の回収から仕入れ代金の支払いまでのタイムラグを総合的に測らなければ、企業の真の資金創出力を判定することは不可能です。
【業種別データ比較】売上債権回転期間の目安と全業種平均の実態
売上債権回転期間の適正値は、業界固有の商慣習や取引構造によって大きく異なります。自社の数値を評価する際は、全産業の平均値だけでなく、同業他社や業界水準との比較が欠かせません。経済産業省の企業活動基本調査や主要開示データを基に、代表的な業種別の数値を整理しました。
| 業種分類 | 回転期間の目安(日数・月数) | 取引慣行・決済の特徴 | 財務リスクと評価ポイント |
|---|---|---|---|
| 小売・飲食業(BtoC) | 約3日〜15日(0.1〜0.5ヶ月) | 現金・即時QR決済が主流。クレカ決済の入金サイクル依存。 | 極めて優秀。売掛金貸倒れリスクはほぼ皆無で現金創出力が高い。 |
| 情報通信・IT・SaaS | 約30日〜45日(1.0〜1.5ヶ月) | サブスクリプション型は前受金主流。受託開発は検収後翌月末払い。 | ビジネスモデルにより二極化。受託の大規模案件で長期化に注意。 |
| 製造業(一般機械・部品) | 約55日〜75日(1.8〜2.5ヶ月) | 月末締め翌々月払い、一部電子記録債権や手形決済が残存。 | サプライチェーン上位の下請法遵守状況に左右されやすく、固定化リスクあり。 |
| 卸売業・商社 | 約45日〜65日(1.5〜2.2ヶ月) | 中間流通としての掛け売り。多頻度小口決済と月次締め。 | 薄利多売のため、わずか1社の焦げ付きが命取りになる信用管理が必須。 |
| 建設業・設備工事 | 約75日〜120日(2.5〜4.0ヶ月) | 工期が長期にわたり、完成引渡時の一括払い・出来高検収払い。 | 著しく長期。着工金・中間金の確保がないと運転資金がショートしやすい。 |
日銭が入る小売・飲食業と、完成引き渡しまでに数ヶ月から数年を要する建設業とでは、前提となる財務体質が根本から異なります。自社の回転期間を精査する際は、同業の優良企業平均と照らし合わせ、乖離がある場合にはその要因を特定する作業が不可欠です。

なぜ長期化するのか?運転資金と資金繰り悪化の経緯を徹底解剖
売上債権回転期間が長期化する背景には、単なる市場環境の変動にとどまらない、社内の営業体制や管理部門の機能不全が複雑に絡み合っています。現場で多発している典型的な悪化要因は以下の4点に集約されます。
第一に、「営業部門による安易な取引条件の譲歩」です。新規顧客の開拓や大型受注を獲得したい営業担当者が、自社の資金繰りへの影響を考慮せず、「締め後90日払い」や「手形払い」といった相手方に有利すぎる回収サイトを独断で呑んでしまうケースです。契約締結段階で財務部門が与信審査を行っていない企業ほど、この罠に嵌まりやすくなります。
第二に、「請求・検収プロセスの遅延と社内ミス」です。納品が完了しているにもかかわらず、現場からの報告遅れや請求書発行のミスにより、顧客側の締め日に間に合わず入金が1ヶ月スライドする事態は日常茶飯事です。請求書のデジタル化や発行サイクルの自動化が遅れている中小企業において、極めて頻発するボトルネックと言えます。
第三に、「取引先の経営悪化による支払い遅延・ジャンプ要請」です。約束の期日に入金がなく、取引先から「来月まで待ってほしい」「分割にしてくれ」と要請された段階で、すでにその売掛金は不良債権化の一途を辿っています。催促を躊躇しているうちに取引先が法的手続きに入り、全額回収不能に陥る悲劇は後を絶ちません。
第四に、「取引先の検収基準の厳格化と検収期間の長期化」です。システム開発やオーダーメイド製造において、納品後の検収完了までに想定以上の期間を要し、売上計上および代金請求の権利確定そのものが先送りされるパターンです。これら複合的な要因が積み重なることで、企業の運転資金は加速度的に枯渇していきます。
【実態検証】経営現場の生々しい証言に見る「売掛金未回収」の恐怖
「先月の売上高は過去最高の1億2,000万円を記録した。だが、月末の通帳残高はわずか300万円。明後日には仕入れ代金と下請けへの外注費8,000万円の引き落としが迫っている――」
これは、都内で精密機器受託加工を手掛ける中堅メーカー経営者が、事業再生の現場で吐露した生々しい実体験です。同社は大手取引先からの大型特注案件を請け負ったものの、契約書に明記された支払い条件は「納品検収後、翌々月末払い」。さらに先方の検収作業が遅れ、実質的な売上債権回転期間は120日を超えていました。
材料の仕入れや外注費の支払いは毎月容赦なく発生します。売上が伸びれば伸びるほど、先行して持ち出す手元資金が膨れ上がり、銀行からの短期運転資金の追加融資が下りなければ即座に手形不渡り・倒産という断崖絶壁に立たされていたのです。SNSや経営者コミュニティの投稿を検証しても、「売掛金が期限通りに入らず冷や汗をかいた」「回収サイトが60日を超える案件は、いくら利益率が高くても受けてはいけないと痛感した」といった悲痛な声が散見されます。
信用調査会社関係者への取材でも、「業績拡大期に資金ショートを起こす典型パターンは、売上規模の急拡大に売上債権回収が追いつかず、自己資本の薄い中小企業が自滅するケース」であるとの証言が一致しています。帳簿上の利益は単なる意見であり、現金の着金こそが唯一の事実であるという原則を忘れた組織から、静かに淘汰されていくのがビジネスの冷酷な現実です。
一般に知られていない盲点とネットの誤解|回転期間が短ければ全て安心か?
ネット上の財務解説記事では「売上債権回転期間は短ければ短いほど優良である」と単純化されがちですが、実務の視座から見ればこれは重大な盲点を含んでいます。極端な短縮には、ビジネスの成長を阻害する見過ごせない副作用が存在します。
まず疑うべきは、「過度な与信締め付けによる販売機会の喪失」です。回転期間を短く保とうとするあまり、「前金払い」や「月末締め翌週払い」など極端に厳しい取引条件を一律に課せば、競合他社に顧客を奪われる結果を招きます。同業他社が「締め後60日」を提示している市場で自社だけが無理な短縮を強要すれば、長期的に優良顧客となり得た見込み客を門前払いすることになりかねません。
さらに見落とされがちなのが、「ファクタリングの乱用による見せかけの回転期間短縮」です。売掛債権を外部へ売却して早期現金化を行えば、計算上の売上債権残高は減少し、回転期間の数値は見かけ上劇的に改善します。しかし、高額な手数料(年利換算で数十%に達することも珍しくない)を支払って回転期間を無理やり縮めている場合、実質的な営業利益率は激しく毀損し、企業の基礎体力は内部から空洞化していきます。
数字の表面的な短さだけに一喜一憂するのではなく、「なぜその期間に収まっているのか」「顧客満足度や利益率を犠牲にしていないか」を複合的に洞察することが、真の財務分析には求められます。
売上債権回転期間の改善方法詳細まとめ|売掛金回収サイト短縮と資金調達術
売上債権回転期間を健全な水準へと引き戻し、資金繰りを根本から好転させるためには、体系的なアプローチが必要です。現場で即効性を発揮する具体的な改善策をまとめました。
1. 回収サイトの短縮交渉とインセンティブ設計
既存取引先に対し、契約更新のタイミングで支払期日の繰り上げ(例:翌々月末払いから翌月末払いへ)を正式に交渉します。その際、単に短縮を懇願するのではなく、「早期入金に応じた場合の早期割引(キャッシュディスカウント)」を提示するなど、相手方にも経済的メリットがある提案を行うことが成功の鍵となります。
2. 請求業務の完全電子化と発行日の前倒し
納品完了から請求書送付までのタイムラグをゼロに近づけます。クラウド請求管理システムを導入し、納品・検収の確認と同時にデジタルインボイスを即日送付する体制を構築するだけで、請求漏れや締め日遅れを撲滅し、回転日数を数日から1週間程度確実に前倒しできます。
3. 与信限度額の厳格な設定と定期モニタリング
営業部門任せにせず、財務部門による信用調査に基づいた「取引先ごとの与信限度額」を設定します。売掛金の未回収残高が上限に達した場合、納品を自動的にストップする社内ルールを徹底し、特定の取引先へのリスク集中を未然に防ぎます。
4. 手形決済の廃止と電信送金・電子記録債権への移行
政府の方針としても約束手形の廃止・利用縮小が進められています。長期手形(90日〜120日サイトなど)を受け取っている場合は、期日の短い電子記録債権(でんさい)や銀行振り込みへの切り替えを取引先へ働きかけます。
【プロの結論】自社のフェーズに応じた回収サイト最適化とリスク管理の判断基準
財務戦略において、売上債権回転期間のコントロールは企業の生死を分けます。自社の現在の体力と成長フェーズに応じて、以下の明確な基準を持って回収サイトと調達手段を最適化してください。
【今すぐ回収短縮・与信強化に踏み切るべき企業の条件】
自己資本比率が20%未満であり、月次の手元流動性(現預金)が平均月商の1.5ヶ月分を下回っている企業です。このような企業は、大口顧客のわずか1回の支払遅延で即座に資金ショートを起こします。新規受注の拡大よりも、回収サイトが60日を超える案件の条件見直しや、未回収売掛金の徹底的な督促を最優先に断行しなければなりません。
【中小企業における資金調達ファクタリングの適正な活用基準】
銀行融資の審査には通常数週間から1ヶ月を要するため、急な入出金のズレを埋める一時的な緊急避難として、売掛金を買い取ってもらう「2社間・3社間ファクタリング」は有効な選択肢です。ただし、利用は「手数料率が適正(数%〜10%以内)であり、突発的な大型案件の仕入れ先行に対応するスポット利用」に限定すべきです。毎月の恒常的な運転資金不足を埋めるためにファクタリングを連続利用し始めれば、手数料負担によって雪だるま式に財務が悪化します。ファクタリングはあくまで治療薬であり、主食にしてはならないという鉄則を肝に銘じておく必要があります。
【売上債権回転期間】に関するよくある質問(FAQ)
Q1:売上債権回転期間は「日数」と「月数」のどちらで管理すべきですか?
A1:社内管理の実務においては「日数(DSO)」での管理を強く推奨します。月数管理(例:1.8ヶ月)では小数点以下のわずかな変化を見落としがちですが、日数管理(例:55日)であれば「前月より4日遅れている」といった微細な回収の遅れや請求漏れを現場レベルで即座に察知できるためです。
Q2:売上債権回転期間の計算に「電子記録債権」や「前受金」は含めますか?
A2:電子記録債権(でんさい)は手形と同様に売上債権ですので、必ず分子の売上債権残高に含めて計算します。一方、「前受金」は将来の売上に対する負債(キャッシュはすでに受け取っている状態)であるため、売上債権には含めません。前受金が多い企業は、実質的な資金繰り効率が回転期間の数値以上に極めて優秀であることを意味します。
Q3:大口の取引先から「支払サイトを60日から90日に延ばしてほしい」と要請されたらどう対応すべきですか?
A3:原則として安易に承諾してはいけません。延長を受け入れる場合は、取引価格への金利コスト上乗せ(値上げ)を交渉するか、最低でも自社の銀行与信枠に余裕があるかを精査してください。また、下請代金支払遅延等防止法(下請法)の対象となる取引であれば、親事業者が下請事業者に対して回収サイトを不当に長期化することは法律で厳格に禁じられています。法的観点も含めて慎重な対応が必要です。
まとめ:今後の動向と失敗しないための判断基準
売上債権回転期間は、企業のビジネスモデルが持つ「稼ぐ力の質」を雄弁に物語る鏡です。売上高や営業利益といった表面的な数字に惑わされず、日々の営業活動の末端で確実に現金が回収されているかを監視し続けることこそが、企業防衛の要諦となります。
取引先の選別や契約条件の見直しには痛みが伴うこともあります。しかし、入金のない売上はボランティアに過ぎません。定期的に自社の回転期間をモニタリングし、業界平均や過去の推移と比較しながら、異常値をいち早く察知して手を打つ体制を構築することが、不確実な時代を生き抜くための最良の処方箋です。 (出典: 売上 債権 回転 期間(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。