事業主貸とは?事業主借との決定的な違いと生活費の仕訳ルール【2026】
個人事業主として独立した直後、多くの人が最初の確定申告で頭を抱えるのが「事業用口座からプライベートの生活費を引き出したときの処理」です。会社員時代には馴染みのなかった「事業主貸」という勘定科目を目にして、どのように記帳すればよいのか戸惑うケースは珍しくありません。
法人の経理とは異なり、事業主個人とビジネスの境界線が曖昧になりがちな個人事業主において、お金の移動を正しく整理する知識は欠かせません。青色申告で最大65万円の青色申告特別控除を確実に受けるためにも、事業主貸の正確な性質と記帳ルールを把握しておく必要があります。
📌 【この記事の重要ポイントまとめ】
- 要点1:事業主貸は「事業のお金を個人(プライベート)へ渡した取引」を処理する専用科目であり、経費には該当しない。
- 要点2:対になる「事業主借」との違いは資金の流れる方向であり、期末残高は翌期首に「元入金」へと自動的に合算・振替される。
- 要点3:生活費の引き出しや個人の税金支払いを正しく仕訳できれば、複式簿記の帳簿のズレや税務調査での不要な疑義を完全に回避できる。
【基本構造】事業主貸とは何か?事業主借との決定的な違いをプロが解剖
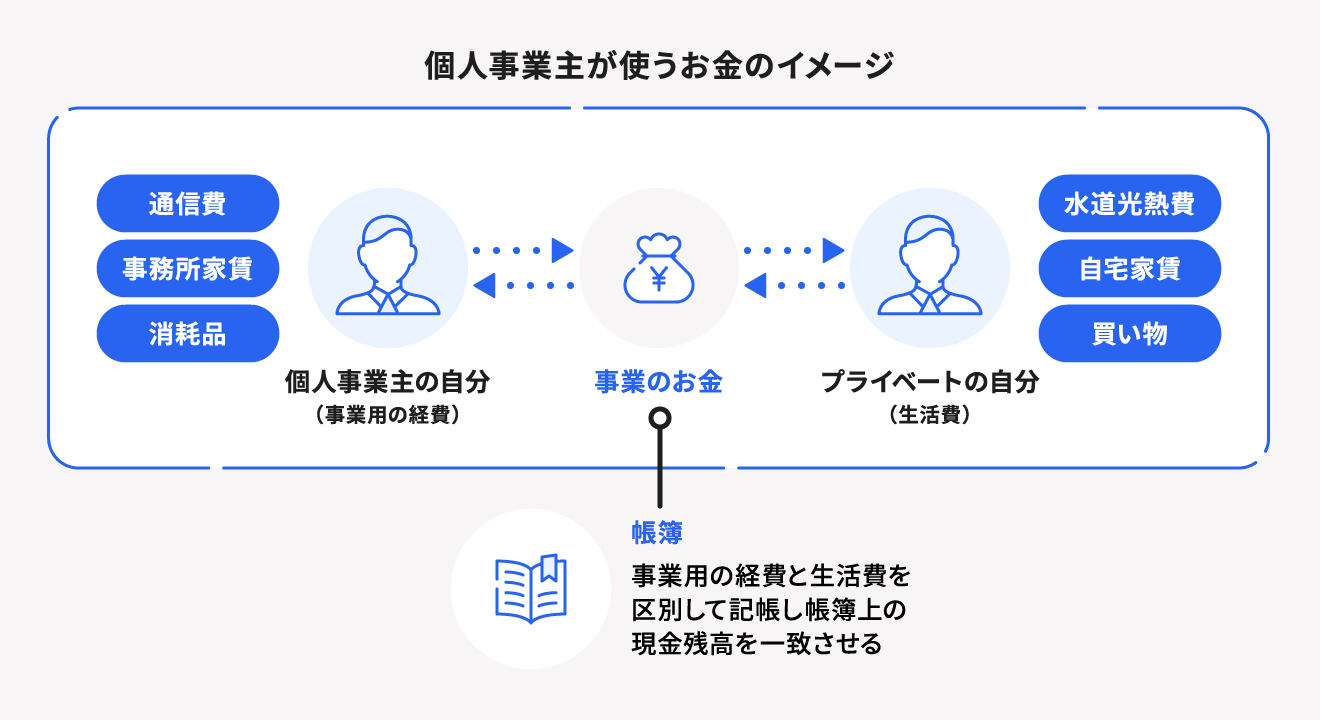
個人事業主の会計において、最も基本的でありながら混同されやすい概念が事業主貸と事業主借の違いです。この2つの科目は、事業主本人と「事業という独立した主体」の間で行われる資金のやり取りを記録するために設けられた、個人事業主特有の勘定科目です。
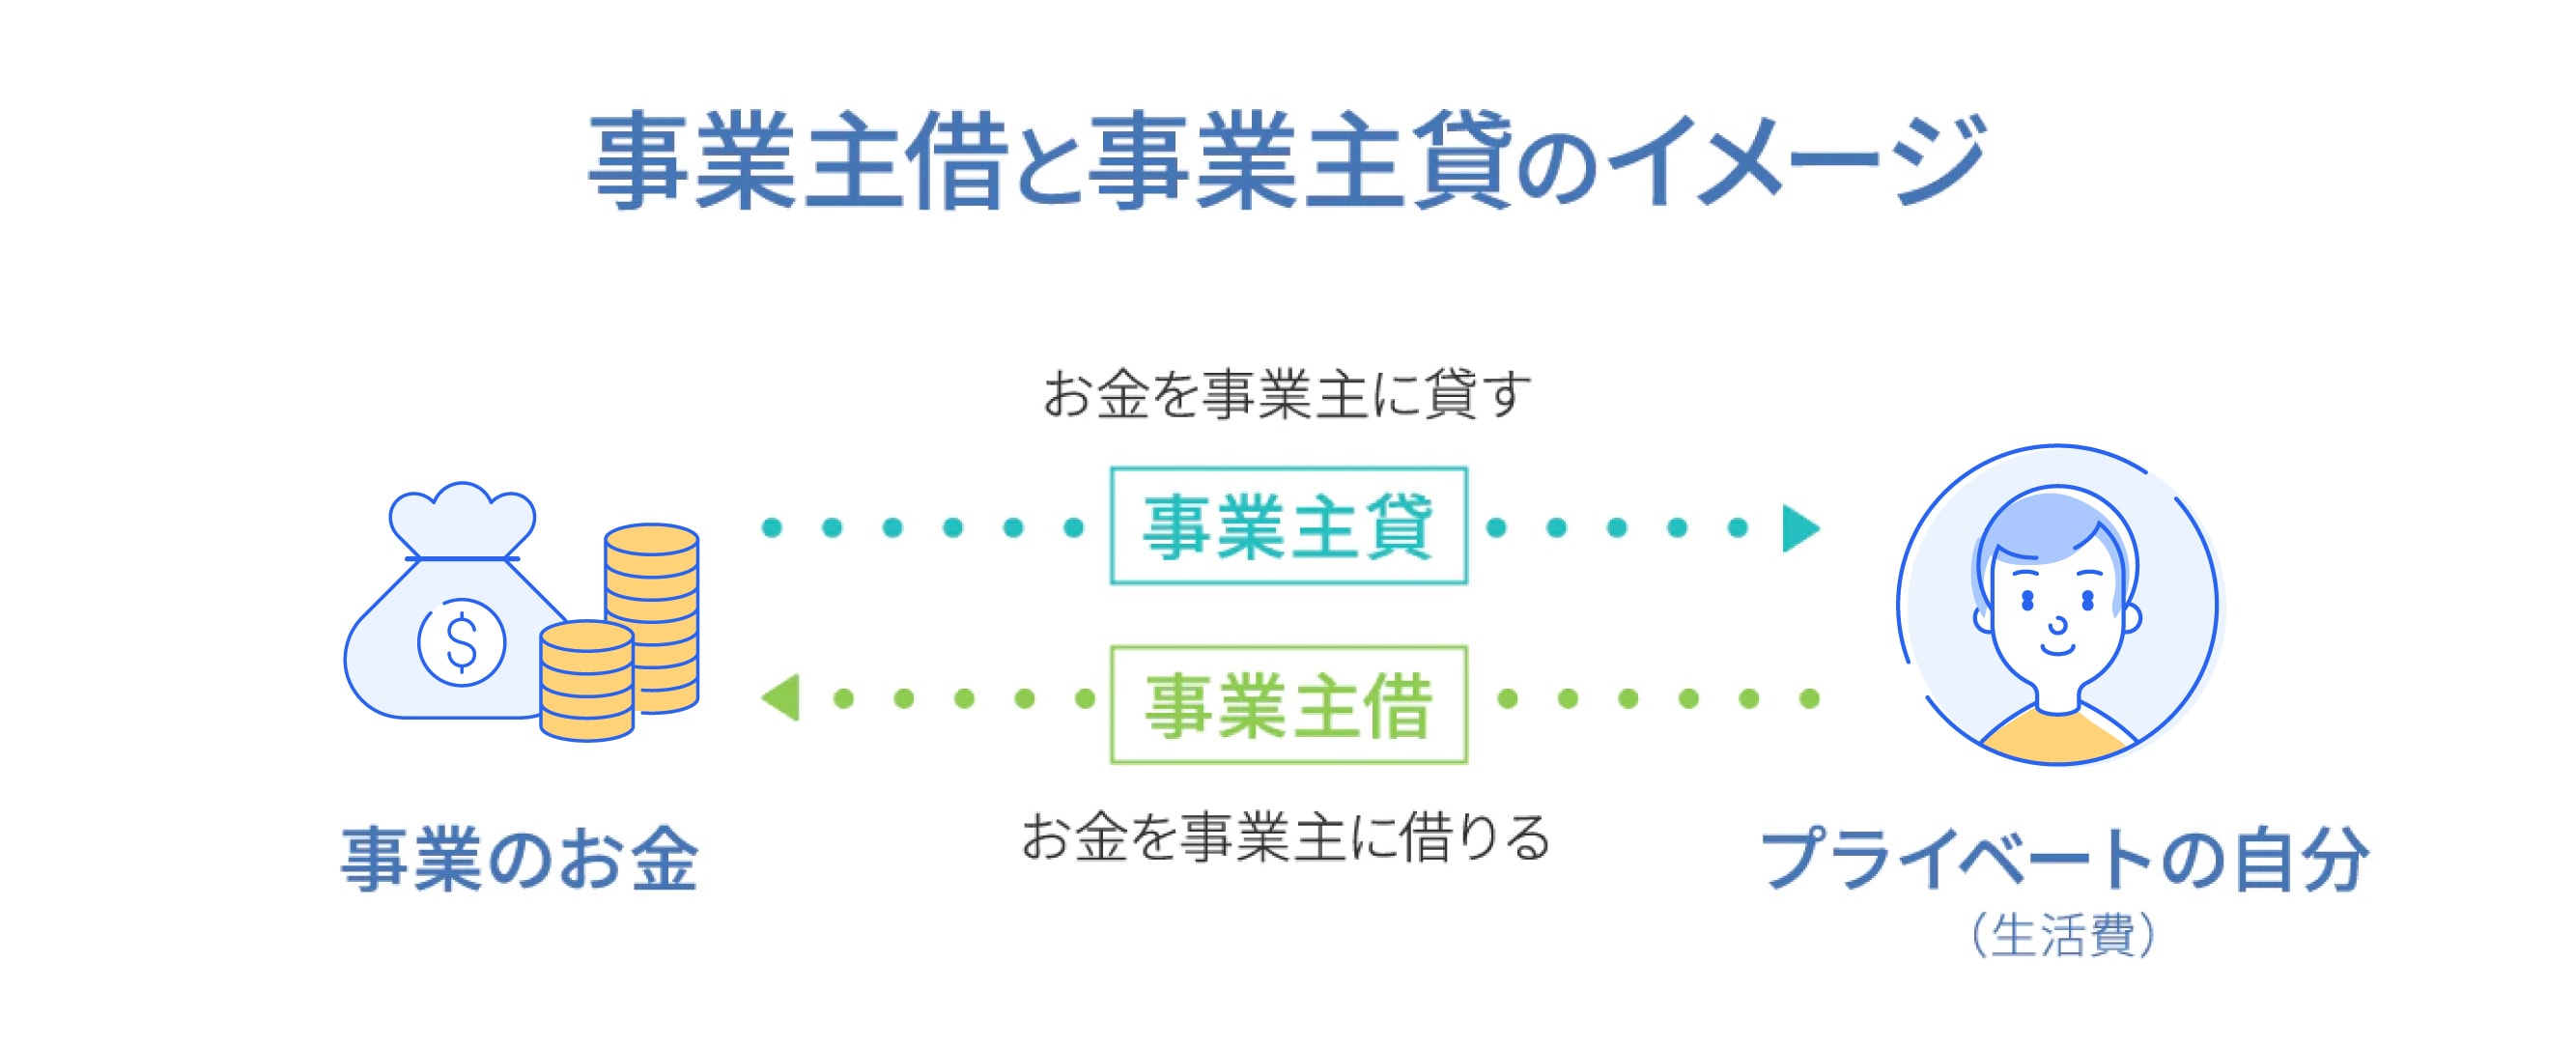
端的に定義すると、事業主貸は「事業のお金をプライベートへ貸し出した(渡した)」状態を指します。一方の事業主借は「プライベートのお金を事業へ借り入れた(投入した)」状態を意味します。「事業用口座を主語にして考える」と、どちらの科目を使うべきかが直感的に判断しやすくなります。
複式簿記の貸方借方の視点から見ると、事業主貸は貸借対照表(B/S)の資産の部に位置します。事業から見れば「事業主個人に対する未収金」のような性質を持つため、お金が事業の外へ流出した際は、借方(左側)に「事業主貸」を配置するのが勘定科目の正しい使い方です。
反対に、事業用の口座残高が不足し、個人の貯金から資金を補充した場合は、事業から見れば「事業主からの借入」となるため、貸方(右側)に「事業主借」(負債の部)を計上します。資金の流れるベクトルを常に意識することが、記帳ミスを防ぐ最短ルートです。
【仕訳の実務】生活費の記帳方法からプライベート費用の仕訳まで具体例で解説
日常業務で頻出するプライベート費用の仕訳や生活費の記帳方法は、パターンさえ覚えてしまえば機械的に処理できます。代表的なケースごとの事業主貸の仕訳例を整理しました。
典型例として、事業用口座から個人の生活費として現金20万円を引き出した場合、仕訳は次の通りです。
(借方)事業主貸 200,000円 /(貸方)普通預金 200,000円
この処理により、普通預金の帳簿残高と実際の通帳残高が一致し、引き出したお金が事業経費ではなく個人的な支出であることが帳簿上で明確になります。
また、事業用のクレジットカードや口座から、プライベートの私物を購入したり、個人の所得税・住民税・国民健康保険料を支払ったりした場合も、すべて事業主貸で処理します。これらは経費計上できない理由が明確であり、税法上で「家事費」と規定されているためです。
(借方)事業主貸 50,000円 /(貸方)普通預金 50,000円(※個人の所得税を事業用口座から引き落とした場合)
クラウド型をはじめとする現代の会計ソフトの入力手順では、銀行口座の明細連携機能を使うことで処理を大幅に自動化できます。通帳からプライベートな引き落としが同期された際は、勘定科目のプルダウンメニューから「事業主貸」を選択するだけで、裏側の複式簿記データが自動生成される設計が一般的です。
【データ徹底比較】事業主貸・事業主借・元入金の関係性と数値基準
事業主勘定を正確に運用するためには、期末(12月31日)と翌期首(1月1日)に行われる元入金の計算と振替、および期末残高の翌期繰越のメカニズムを理解しておく必要があります。事業主貸と事業主借の残高は、年度をまたいでそのまま繰り越されることはありません。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 事業主貸 | 生活費の出金、個人の税金、私的買い物の立替(資産勘定) | 年間数十万〜数百万円規模(個人の家計規模に連動) | いくら膨らんでも脱税にはならないが、利益とのバランスが崩れると資金ショートを招く |
| 事業主借 | 個人資金からの事業補填、私的クレカでの経費立替(負債勘定) | 開業初期や仕入先行型の業種で一時的に高額化 | 金額が過大だと「簿外売上の隠蔽ではないか」と税務調査官に疑われやすいため証憑が必須 |
| 元入金(繰越処理) | 翌期首元入金 = 前期末元入金 + 前期青色申告特別控除前所得 + 前期末事業主借 - 前期末事業主貸 | 法人の「資本金+利益剰余金」に相当(期中は金額が固定) | 計算式に従って毎年1月1日に再計算され、事業主貸・借の残高は毎年ゼロにリセットされる |
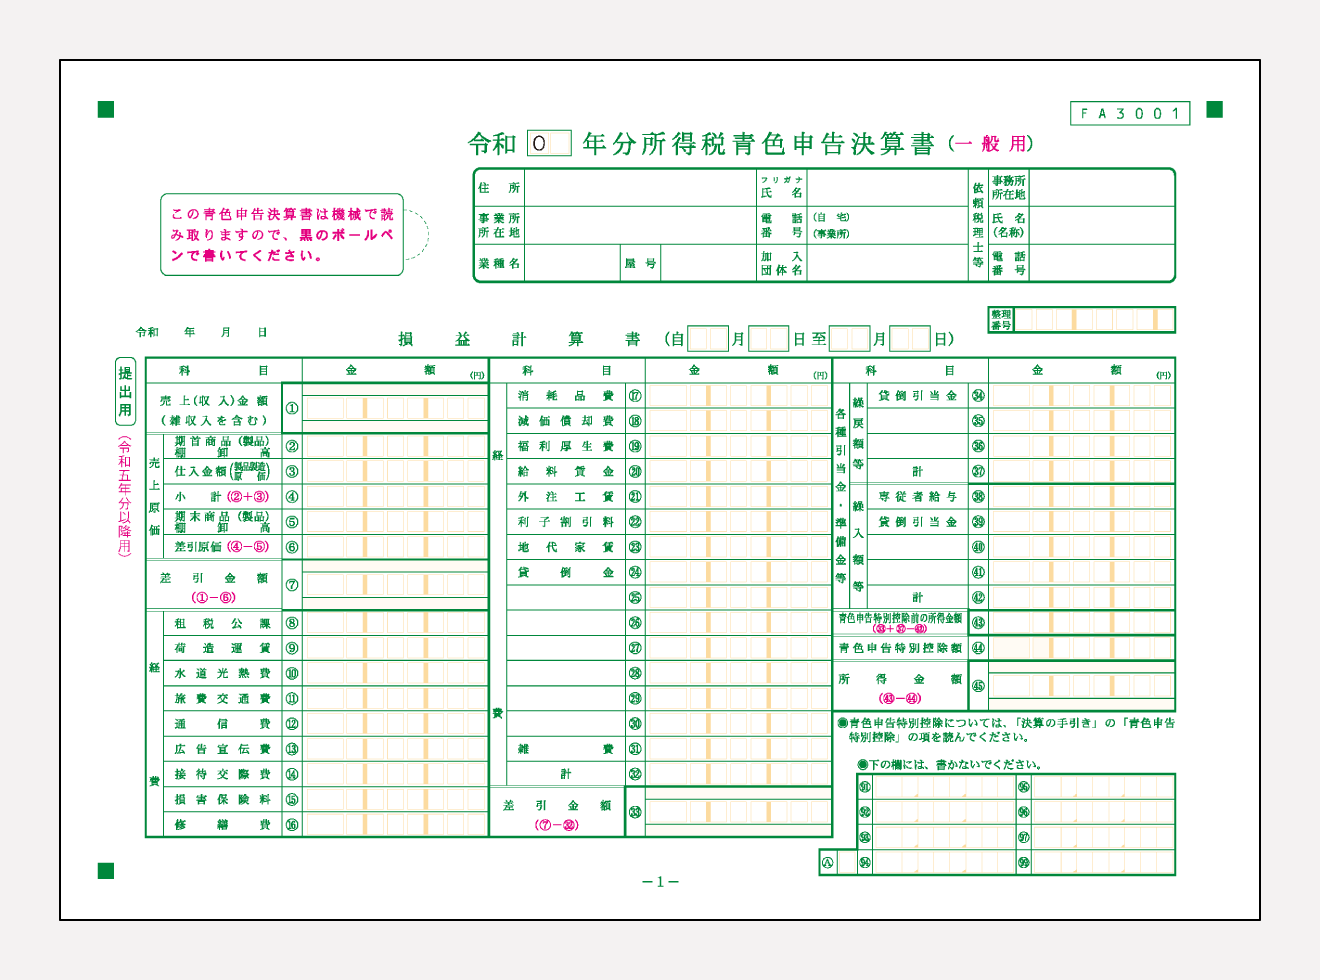
| 控除特典への影響 | 青色申告決算書の貸借対照表(B/S)を適正作成することで55万・65万円控除が成立 | 電子申告(e-Tax)要件充足で最大65万円控除 | 事業主勘定の記帳漏れで貸借が不一致になると控除要件から外れ、税負担が急増するリスクあり |
上の表に示した通り、事業主貸と事業主借は年度末を迎えると集計され、元入金に吸収されます。翌年の1月1日時点では、事業主貸と事業主借の残高はどちらも「0円」からスタートします。この仕組みを知らないと、「昨年末にあったはずの事業主貸の残高が消えてしまった」とパニックに陥ることになります。
【実態検証】利用者の生の声と現場目線で見えたリアル
確定申告の現場では、事業主貸をめぐる混乱やミスが後を絶ちません。税理士事務所への相談データやコミュニティでの告白を検証すると、初心者が陥る典型的な落とし穴が浮き彫りになります。
都内の税理士法人の担当者は次のように明かします。「個人の所得税や住民税を事業用口座から納付した際、租税公課という経費科目で仕訳してしまい、決算前の監査で全額弾かれるケースが毎年何件も発生します。事業主本人の税金は経費ではなく、あくまで私的支出(事業主貸)です。これを誤って経費に算入していると、意図せぬ過少申告加算税の対象になりかねません。」
ネット上の掲示板や知恵袋でも、「事業主貸の金額が売上に対して大きくなりすぎて不安」「生活費を引き出しすぎて元入金がマイナスになってしまった」という悲鳴が多く見受けられます。中には、プライベートの生活費を口座から引き出す行為そのものを「法人のように給与(役員報酬)として処理しなければならない」と勘違いし、複雑な源泉徴収処理をしようとして挫折する個人事業主も存在します。
個人事業主には「自分自身に対する給与」という概念が法的に存在しません。事業で得た利益はすべて事業主個人のものであり、生活費の引き出しは単なる資産の移動にすぎません。余計な手続きを挟まず、淡々と「事業主貸」として記帳するのが最も合理的で正しい作法です。
一般に知られていない盲点とネットの誤解
事業主貸に関して、ネット上でまことしやかに囁かれている誤解の筆頭が「元入金がマイナスになると税務署から否認される、あるいはペナルティを受ける」という説です。
結論から述べると、元入金がマイナス(債務超過状態)であっても、それ単体を理由に追徴課税を受けたり、青色申告が取り消されたりすることはありません。個人事業主が事業用資金から多額の生活費を引き出したり、過去に赤字を出していたりすれば、計算上、翌期首の元入金がマイナスになるのは構造的にごく普通に起こり得る現象です。
しかし、無罪放免というわけではありません。金融機関から事業融資を受ける局面においては、元入金のマイナスは致命的なマイナス評価につながります。元入金がマイナスということは、過去の利益や開業資金以上に事業主がお金を引き出している、つまり「事業の運転資金を私生活で食いつぶしている」と判断されるためです。
また、税務署の視点では「事業主貸の多さ」そのものよりも、「事業主貸の中に私的な支出以外のもの、例えば親族への無届け給与や簿外の仕入が紛れ込んでいないか」を注視します。帳簿の透明性を保つためには、摘要欄に「生活費引き出し」「私用スマホ代立替」など、出金の意図を簡潔にメモしておく習慣が身を助けます。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
事業主勘定の取り扱いにおいて、ストレスなく帳簿を維持できる人と、確定申告直前に破綻する人には明確な行動の分かれ道が存在します。
事業主貸の処理が向いている人(トラブルにならない人):
- 事業用と私用の銀行口座・クレジットカードを完全に分離して管理している。
- 生活費の移動を「毎月25日に定額〇〇万円」と決め、給料のように引き出している。
- クラウド会計ソフトを銀行連携させ、定期的に仕訳を承認する習慣がある。
慎重な見直しが必要な人(将来的にリスクを抱える人):
- 1つの財布や1枚のカードで、日用品の買い物と事業の仕入れをごちゃ混ぜに決済している。
- 残高が足りなくなると、個人口座から無計画に補填を繰り返し、事業主借が何重にも膨らんでいる。
- 「何に使ったか思い出せない出金」をすべて事業主貸に放り込んで帳尻を合わせている。
事業と家計の心理的境界線が曖昧な人ほど、事業主勘定の残高がブラックボックス化し、キャッシュフローの実態を見失います。「事業用口座から生活費口座へ月1回だけ振り込む」というシンプルな運用ルールを敷くことが、会計の負担を最小化する極意です。
【事業主貸とは】に関するよくある質問(FAQ)
Q1:事業用口座から自宅の家賃を引き落としている場合、全額を事業主貸にすべきですか?
A1:自宅兼事務所の場合、全額を事業主貸にするのではなく「家事按分」を行います。例えば事業使用割合が40%であれば、40%を「地代家賃」(経費)とし、プライベート分である残り60%を「事業主貸」として計上します。支払時に一旦全額を経費にして期末に事業主貸へ振り替える方法か、毎月按分して記帳する方法のいずれかで処理します。
Q2:事業主貸の期末残高が大きくなると、支払う税金(所得税)は増えてしまいますか?
A2:税金の金額には一切影響しません。個人事業主の所得税は「総収入金額 - 必要経費」で算出される事業所得に対して課税されます。事業主貸は貸借対照表の資産科目であり、損益計算書の収入や経費とは無関係であるため、事業主貸が100万円でも1,000万円でも税額の計算自体は変わりません。
Q3:個人事業主の確定申告で白色申告をする場合でも、事業主貸の記帳は必要ですか?
A3:原則として不要です。白色申告や、青色申告であっても10万円控除を選択する場合は、貸借対照表の提出が義務付けられておらず、損益計算書(収支内訳書)のみを作成します。家計への出金は経費ではないため、白色申告の帳簿には記載する必要がありません。事業主貸の記帳が必須となるのは、55万円または65万円の青色申告特別控除を目指して複式簿記で貸借対照表を作成する場合です。
Q4:事業主貸と事業主借を、年内に相殺して相殺仕訳を打っても構いませんか?
A4:実務上、期中にわざわざ相殺仕訳を行う必要はありません。年末の決算処理において、会計ソフトが元入金へ合算する際に自動的に差引計算を行います。期中に下手に相殺仕訳を繰り返すと、資金移動の流れが追跡しづらくなるため、発生した都度ありのまま記録しておくのが自然で安全な運用です。
まとめ:今後の動向と失敗しないための判断基準
インボイス制度の導入や電子帳簿保存法の定着に伴い、個人事業主の確定申告におけるデータの整合性と透明性は、かつてないほど厳格に求められる時代を迎えています。帳簿の貸借が一致していなかったり、経費と私費の区別が杜撰であったりすると、青色申告特別控除の適用要件を脅かされる事態にも発展しかねません。
事業主貸は決して難解な科目ではなく、「事業資金をプライベートへ手渡した印」という極めて単純な記録ツールです。プライベート用の口座と事業用口座の境界をしっかり引き、生活費の引き出しルールを定型化すること。この基本原則を徹底するだけで、決算時期に帳簿と格闘する無駄な時間をゼロにし、本業の成長に専念できる強固な財務基盤が整います。 (出典: 事業 主 貸 と は(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。