個人賠償責任保険は必要ない?重複の真相と必須な人の条件を徹底解説
ネット上のマネー系掲示板やSNSを開くと、「個人賠償責任保険は必要ない」「無駄な保険の代表格」といった過激な言説が定期的にトレンドへ浮上します。月々数百円程度で数千万円から1億円超の賠償資力を確保できるこの保険が、なぜ「不要」と切り捨てられるのでしょうか。その背景を掘り下げると、決して「事故に備える必要がない」という意味ではなく、多くの消費者が自覚のないまま陥っている二重契約による保険料の垂れ流しという根深い実態が浮かび上がってきます。
一方で、日常生活に潜む賠償事故のリスクは年々シビアさを増しています。自転車と歩行者の衝突事故による1億円近い損害賠償命令や、賃貸マンションにおける給排水管の破損トラブルなど、無保険で直面すれば人生設計が一瞬で破綻しかねないリスクが日常に潜んでいます。制度の仕組みと重複のカラクリを解き明かし、不要な人と必須な人の境界線を整理していきます。
📌 【この記事の重要ポイントまとめ】
- 要点1:「必要ない」と言われる真の理由は、すでに火災保険や自動車保険、クレジットカードに特約として自動付帯しており、多重契約で無駄金を払っているケースが極めて多いため。
- 要点2:自転車事故で約9,500万円の賠償命令が下された判例があるように、日常生活での巨額賠償リスク自体は存在するため、世帯で「最低1つの契約」を確保することは必須。
- 要点3:同居の親族なら誰か1人が加入していれば家族全員が補償対象となるため、まずは手元の証券を棚卸しし、「示談代行付き・補償無制限(または1億円以上)」の特約に一本化するのが最適解。
【2026年最新】「個人賠償責任保険は必要ない」と囁かれる3つの構造的理由
「個人賠償責任保険は入るだけ損」「不要論」が叫ばれる背景には、保険商品特有の構造と加入実態のズレがあります。現場の取材やFP(ファイナンシャルプランナー)へのヒアリングから見えてきた理由は、主に以下の3点に集約されます。
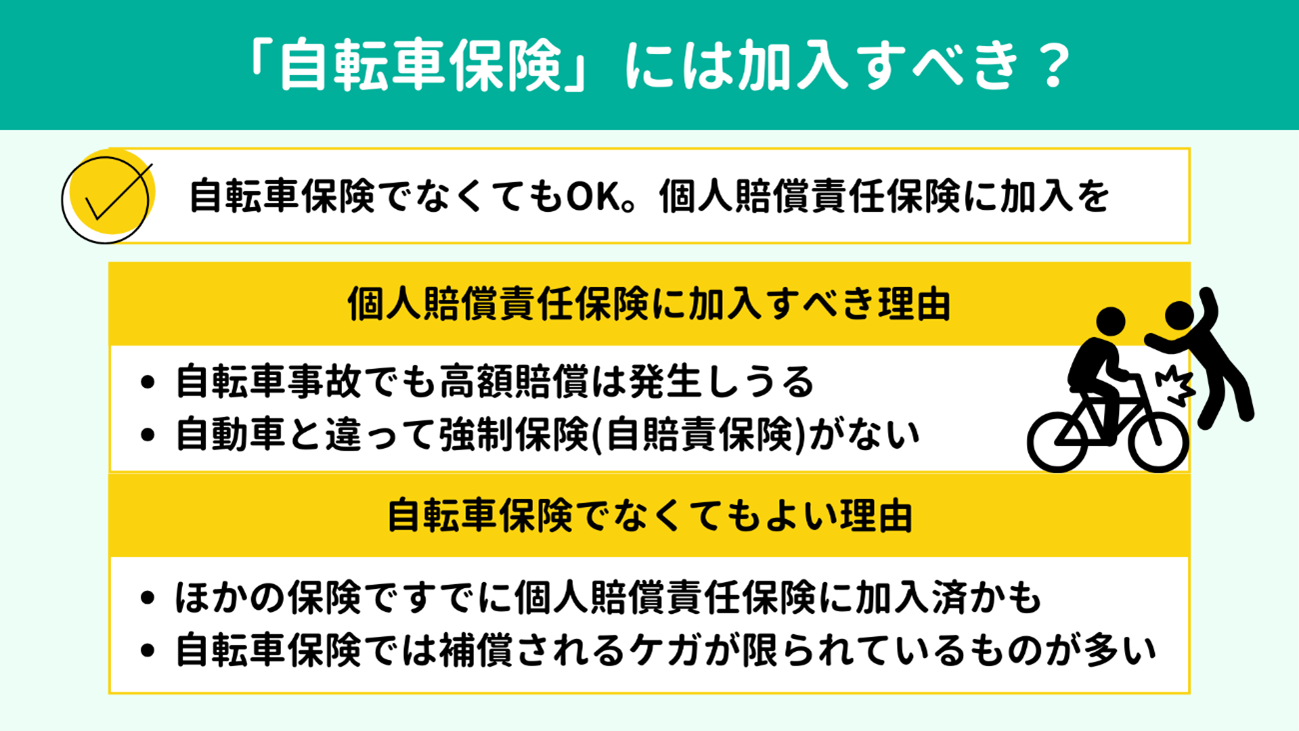
第1の理由は、「すでに別の保険で加入済みであることに本人が気づいていない」という点です。個人賠償責任保険は、単体で契約するケースは少なく、多くは賃貸・持ち家の火災保険や自動車保険の「特約」として付加されます。加入時に代理店から言われるがままセット契約し、自分がすでに手厚い補償を持っている事実を把握していない層が、「改めて個人賠償責任保険に入る必要はない」という話を「保険そのものが不要」と混同して受け取っている実態があります。
第2の理由は、「保険金の重複請求ができない(実損払い原則)」という法的な仕組みです。損害保険は生命保険と異なり、複数の保険に入っていたとしても、実際の損害額を超えて二重・三重に保険金を受け取ることはできません(利得禁止原則)。つまり、火災保険の特約とクレジットカードの特約の両方で個人賠償責任保険を契約していた場合、保険料は2契約分払っているにもかかわらず、万一の事故時に支払われるのは発生した賠償金額のみです。この「払った保険料が無駄になる構造」を知った賢明な生活者が「無駄な保険」として警鐘を鳴らしているのです。
第3の理由は、「発生頻度の低さによる油断」です。他人に怪我を負わせたり、他人の高額な財物を壊して億単位の賠償責任を負う確率は、確率論としては決して高くありません。日常的に滅多に起きない事象に対して毎月コストを払い続けることに疑問を感じ、「自分は事故など起こさない」と過信してしまう心理的バイアスが不要論を後押ししています。
火災保険や自動車保険で重複?特約に潜む盲点と二重契約の真相
大手損保関係者の証言によると、家庭の保険見直し相談において「個人賠償責任特約の二重契約・三重契約」が発覚する世帯は全体の3割近くにのぼるといいます。無駄な支出を削るためには、どの保険に特約が潜んでいるかを正確に把握しなければなりません。
特に盲点となりやすいのが、賃貸マンション契約時に不動産仲介会社経由で加入する賃貸入居者向け火災保険です。このパッケージには、ほぼ例外なく個人賠償責任特約(多くは借家人賠償責任保険とセット)が組み込まれています。これに加えて、マイカーの自動車保険でも「念のため」と特約を付加し、さらに特定ブランドのクレジットカード付帯保険(月額数百円のオプション)にも申し込んでいるケースが後を絶ちません。
ただし、重複を整理する際には「特約の落とし穴」にも警戒が必要です。例えば「自動車保険の特約」に個人賠償責任を一本化していた場合、将来的に車を手放して自動車保険を解約した瞬間に、日常生活の個人賠償責任補償まで一斉に消失してしまいます。同様に、クレジットカードの付帯特約に頼っていた場合も、カードの解約やクレカ自体の規約改定・サービス改悪によって突然補償が打ち切られるリスクを抱えています。
主契約を途中で解約しにくい「住まいの火災保険」に特約を紐付けておくのが最も安全と評価されるのは、こうした解約連動リスクを最小限に抑えられるからです。
一発で自己破産も?自転車事故の高額賠償判例と日常生活の賠償リスク
「二重契約の無駄は省くべき」である一方、「補償そのものをゼロにする」という選択は極めて危険です。過去の法廷データが示す通り、日常生活における賠償金は個人の預貯金で賄えるレベルを遥かに超越しています。
日本損害保険協会や各地方自治体の公開資料において、最も広く知られているのが小学生による自転車衝突事故の裁判例(神戸地裁、平成25年7月判決)です。夜間、小学生が乗った自転車が歩行者の女性と正面衝突し、女性が頭蓋骨骨折などの重傷を負って意識が戻らない状態となった事故で、裁判所は小学生の保護者に対し、約9,521万円の損害賠償を命じました。
自転車事故による巨額賠償は特異な一例ではありません。男子高校生が歩行者と衝突し後遺障害を負わせた事案(約9,266万円)、ペットの大型犬が散歩中に他人に噛みついて重傷を負わせた事案(数千万円)、さらには賃貸マンションの洗濯機ホースが外れ、階下の複数住戸や高級家具を水浸しにした水漏れ事故など、一瞬の過失で数千万円から億単位の責任が発生する事案が日本各地の裁判所で日常的に裁かれています。
賠償判例を見れば明らかなように、これらは個人の年収や貯蓄で解決できる次元を逸脱しています。自己破産を申し立てたとしても、民事再生法や破産法において「重大な過失による不法行為」と認定されれば、非免責債権として免責が認められず、一生涯賠償金を背負い続けるリスクすら孕んでいます。「保険料の二重払いは防ぐべきだが、無保険で日常生活を送ることは破滅的な博打である」というのが、法務・保険の専門家が一致して下す結論です。

【2026年最新比較】単体加入・火災・自動車・クレカ特約の徹底比較
個人賠償責任保険をどのルートで確保すべきか、保険料の相場感や付帯機能(特に示談代行サービスの有無)を整理した客観的データを以下に示します。
| 契約種別 | 月額保険料相場・限度額 | 示談代行サービスの有無 | 編集部の見解・評価 |
|---|---|---|---|
| 火災保険の特約 | 月額換算 約120円〜180円 (限度額:1億円〜無制限) | 大手損保は標準付帯 (一部共済は対象外あり) | 【最推奨】住宅契約と連動し途中解約のリスクが極めて低い。賃貸でも必須確認項目。 |
| 自動車保険の特約 | 月額換算 約150円〜250円 (限度額:国内無制限が主流) | 原則として全社付帯 | 【次点推奨】補償が無制限で示談交渉力も高い。ただし車を手放した際の解約漏れに要注意。 |
| クレジットカード付帯 | 月額 約150円〜300円 (限度額:1億円前後) | カード券種・プランにより異なる | 手軽だが示談代行が付いていないプランが存在。カード年会費や規約変更に左右される。 |
| 単体型(自転車保険等) | 月額 約300円〜600円 (自身のケガ補償等が抱き合わせ) | 基本的に付帯 | 純粋な個人賠償単体は市場にほぼ存在せず、傷害保険とのセットで割高になる傾向。 |
表から読み取れる極めて重要な差別化要因は、示談代行サービスの有無です。万が一事故の加害者側になってしまった場合、被害者感情が激昂している中で個人が直接交渉に臨むことは、精神的にも法律知識の面でも過酷を極めます。保険会社が法廷外で代理人として過失割合や損害額の交渉を担ってくれる示談代行が付いていない保険は、いかに保険料が安くても実戦で役に立ちません。
家族の補償範囲と「不要な人 vs 必要な人」の決定的な境界線
個人賠償責任保険の見直しを行う際、絶対に押さえておくべき法的ルールが「被保険者(補償対象者)の範囲」です。このルールを理解していない世帯が、夫婦それぞれで特約に加入したり、子どもの自転車通学のために無駄な単体保険を追加加入させる原因となっています。
一般的な保険約款において、個人賠償責任保険は「世帯主など契約者1人が加入していれば、以下の家族全員が自動的に補償対象」となります。
- 本人(被保険者)
- 配偶者
- 本人または配偶者と「同居している親族(子ども、両親など)」
- 本人または配偶者と「別居している未婚の子ども(大学進学等で一人暮らし中の学生など)」
同居している家族であれば、夫の自動車保険に特約が1つ付いているだけで、妻が買い物中に店の陶器を割った事故も、中学生の息子が自転車で通行人に衝突した事故も、すべて夫の保険でカバーされます。家族それぞれが個別に入る必要は一切ありません。
ただし、「別居している子どもが就職して独立した」「別居の子どもが婚姻した」瞬間に、その子どもは補償範囲から外れます。この境界線を正確に認識しておくことが、真に必要なリスクヘッジにつながります。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
以上の前提を踏まえ、個人賠償責任保険を「新規で探す必要がない人」と「直ちに確認・加入すべき人」の条件を分類します。
【不要な人(見直し・解約を検討すべき人)】
- すでに加入中の火災保険または自動車保険に「示談代行付き・限度額1億円以上」の個人賠償責任特約が付いている人
- 同居家族の中に、上記特約をセットした保険を契約している人がすでに1人以上いる人
- クレジットカードの有料付帯オプションや、不要な単体型自転車保険に多重加入してしまっている人
【必須な人(今すぐ加入・確認しなければ極めて危険な人)】
- 世帯全体で火災保険・自動車保険の証券を確認し、特約が一切付いていないことが判明した人
- 日常的に自転車を利用している人(全国の大半の自治体で自転車損害賠償責任保険への加入が義務化・努力義務化されています)
- 乳幼児や活動的な小学生以下の子どもがいる世帯
- 散歩が必要な犬などのペットを飼育している人
- 賃貸住宅に居住しているが、共済等で個人賠償責任の補償額が低額(1,000万円程度)にとどまっている人
【実態検証】利用者の生の声と現場目線で見えたリアル
インターネット上のコミュニティやSNS、知恵袋などで交わされている契約者たちのリアルな体験談を精査すると、二重払いの後悔と、万一の事故時の切迫した実態が浮き彫りになります。
「住宅ローンの見直しで保険証券をすべて並べたら、賃貸時代からの火災保険、マイカーの任意保険、さらにクレカ2枚のオプションで、合計4重に個人賠償責任特約を契約していた。年間1万円近くを何年間もドブに捨てていた計算になる」という会社員の投稿は、多くの共感とリポストを集めていました。月額数百円という手頃さゆえに、解約の優先順位が後回しにされ、長期間の無駄払いに気づかない典型例です。
一方で、実際に補償に救われた当事者の証言は切実です。「小学生の息子が下校時、友達とふざけて停めてあった輸入車に傷をつけてしまい、修理費と代車費用で約140万円を請求された。頭が真っ白になったが、火災保険の特約に示談代行が付いており、保険会社の担当者が相手方と交渉して全額支払ってくれた。相手の威圧的な態度に怯えていたので、直接連絡を取らずに済んだことだけで救われた」という体験談は、示談交渉サービスの価値を物語っています。
「必要ない」という言葉の裏には、「補償そのものを軽視している軽率な声」と、「仕組みを熟知したうえで無駄な多重契約を排斥している合理的な声」の2種類が混在しています。両者を混同して無保険になることだけは絶対に避けなければなりません。
【個人 賠償 責任 保険 必要 ない】に関するよくある質問(FAQ)
Q1:個人賠償責任保険は単体で加入できますか?
A1:現在、損害保険各社において「個人賠償責任保険のみの完全な単体商品」はほとんど販売されていません。多くは火災保険・自動車保険の特約として付帯するか、クレジットカードの追加補償プラン、もしくは傷害保険などとセットになった「自転車保険パッケージ」として契約する形が一般的です。まずは既存の火災保険や自動車保険に特約として組み込めるか確認するのが最も安価で無駄がありません。
Q2:賃貸マンションの火災保険に入っていれば、外出先の自転車事故もカバーされますか?
A2:はい、カバーされるケースが大多数です。火災保険に付帯する「個人賠償責任特約」は、自宅内での事故(水漏れ等)だけでなく、日本国内の日常生活全般(外出先の自転車事故、買い物中に商品を破損させた事故など)を幅広くカバーします。ただし、極めて稀に「自宅敷地内のみ」に限定された旧型の共済商品等も存在するため、証券の約款や補償規定を必ず確認してください。
Q3:示談代行サービスが付いていないと何が困るのですか?
A3:示談代行が付いていない契約の場合、事故が発生した際の過失割合の法的な算出や、相手方への賠償金額の提示・交渉を自分自身で行わなければなりません。被害者側から過大な請求を受けたり、精神的圧迫を直接受けることになります。最終的に示談が成立した金額しか保険金として支払われないため、解決までに多大な時間と精神的負担を強いられます。新規で特約を選ぶ際は、必ず示談代行付きを選択してください。
Q4:仕事中や業務委託の配達中に起こした事故も補償されますか?
A4:いいえ、補償されません。個人賠償責任保険はあくまで「日常生活における私的な過失」を対象としています。フードデリバリー配達員としての稼働中や、個人事業主としての業務遂行中、アルバイト勤務中の事故などは「業務上の賠償責任」に該当し、個人賠償責任保険の免責事項となります。業務中の賠償リスクに備えるには、事業用の施設賠償責任保険や業務用の賠償保険に別途加入する必要があります。
まとめ:今後の動向と失敗しないための判断基準
「個人賠償責任保険は必要ない」というフレーズの真意は、「複数契約による重複支払いが不要」なのであって、「賠償リスクへの備えが不要」なのではありません。日々の生活で億単位の債務を負うリスクを、わずか数百円のコストで遮断できるこの仕組みは、現代の家計管理において極めて費用対効果の高い防壁です。
失敗しないための実践手順は明確です。まずは家族全員が加入している火災保険・自動車保険・クレジットカードの証券やマイページを並べ、個人賠償特約がどこにいくつ付いているかを可視化してください。もし2つ以上付いていれば、示談代行サービスが付帯し、かつ途中で解約しにくい「火災保険」または「自動車保険」のどちらか1つに特約を絞り込み、他方の特約や単体の自転車保険は速やかに解約するのが最もスマートな家計防衛策となります。
感情論や不確かな噂に惑わされることなく、制度の特性と家族のライフステージを客観的に見つめ直すことが、無駄な支出を削りながら絶対的な安心を維持するための鉄則です。 (出典: 個人 賠償 責任 保険 必要 ない(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。