個人事業主が税金貧乏に陥る真相!手取り激減の落とし穴と脱出策
独立して売上は順調に伸びているはずなのに、なぜか通帳の残高が目減りし、毎月の資金繰りに追われている――。いま、多くのフリーランスや個人事業主が口を揃えて漏らすのが「税金貧乏」という深刻な悩みです。会社員時代と比べて収入額そのものは増えていても、手元に残る可処分所得が驚くほど少なくなる現象は、決して個人の能力不足や怠慢が原因ではありません。
この手取り激減の背景には、会社員時代には見えにくかった国民健康保険料の全額自己負担や、前年の所得に応じて忘れた頃に襲いかかる住民税・個人事業税の「タイムラグ(支払時期のズレ)」という制度的トラップが存在します。2026年の最新税制動向やインボイス制度の定着を踏まえ、現場で何が起きているのか、なぜ手元にお金が残らないのか、その構造的な真相と資金ショートを防ぐ実践的な防衛策を徹底取材しました。
📌 【この記事の重要ポイントまとめ】
- 要点1:税金貧乏の主因は「社会保険料・税金の全額自己負担」と、確定申告後から夏・秋にかけて波状攻撃のように届く「支払時期のタイムラグ」。
- 要点2:売上=自分のお金と錯覚する「メンタル・アカウンティング(心の会計)」の罠を断ち、売上の20〜30%を即座に納税専用口座へ隔離する仕組み化が必須。
- 要点3:青色申告特別控除(65万円)や小規模企業共済をフル活用し、課税所得が800万円を超えた段階で法人化を検討することが手取り最大化の決定打となる。
【真相解明】売上はあるのに手元にお金が残らない「税金貧乏」の決定的な原因
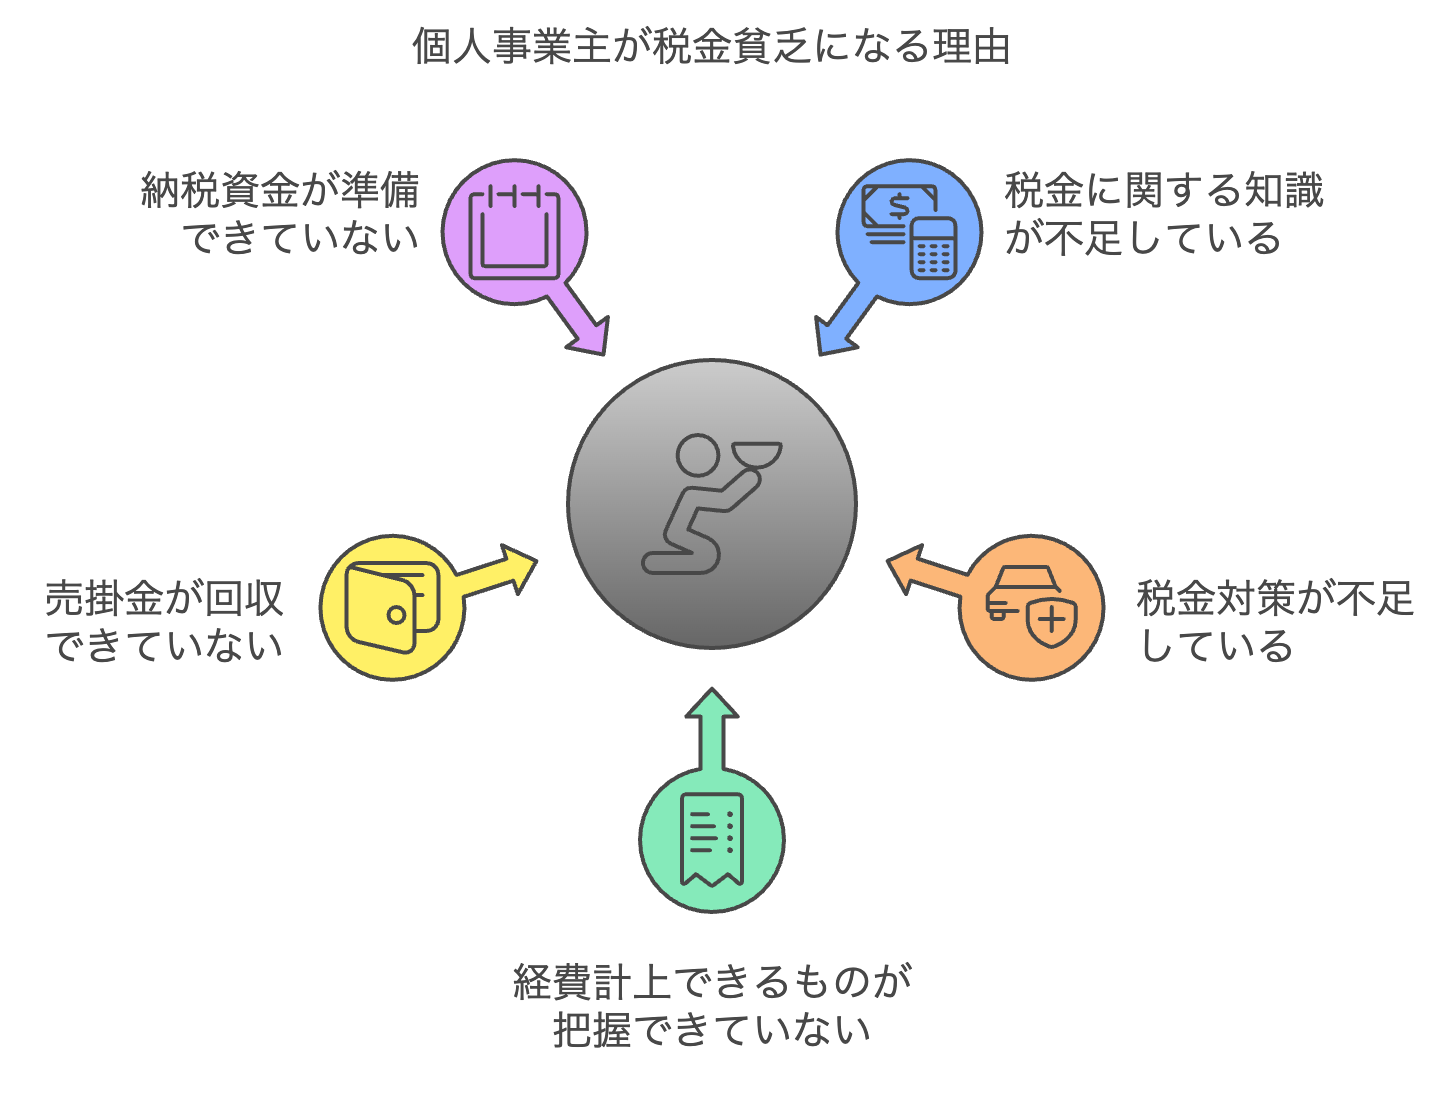
「月商100万円を達成したのに、手元には生活費すらろくに残らない」と語る個人事業主は後を絶ちません。取材を進めると、多くの独立経験者が直面する個人事業主の手取りが少ない真相には、制度上の明確なメカニズムが存在することが浮き彫りになってきました。
会社員の場合、毎月の給与明細で健康保険料や厚生年金保険料、所得税、住民税が「天引き」され、手取り額だけが口座に振り込まれます。さらに、社会保険料の半分は会社が負担する「労使折半」という強力なセーフティネットが存在します。しかし、個人事業主になった瞬間、社会保険料の負担は全額自己負担へと跳ね上がります。
最大の問題は、入金された売上金が丸ごと事業用口座に振り込まれるため、読者が「使える資金」と錯覚してしまう心理的構造です。行動経済学で「メンタル・アカウンティング(心の会計)」と呼ばれるこのバイアスにより、本来は国や自治体に納めるべき公的資金まで運転資金や生活費に充当してしまい、翌年の納税通知書を見てパニックに陥るケースが多発しています。これが、業界内で指摘される個人事業主が税金で払えない状態に陥る最大の理由です。
【徹底比較】年収別手取りシミュレーションと重すぎる公的負担の現実
実際に個人事業主が背負う公的負担はどの程度の規模なのか。売上から経費を差し引いた「事業所得(各種控除前)」ベースで、所得税、住民税、国民健康保険料、そして業種に応じて課税される個人事業税を試算した比較データをまとめました。
| 事業所得(売上-経費) | 公的負担合計(税金+社保) | 実際の手取り額(手残り目安) | 実質負担率と編集部の見解 |
|---|---|---|---|
| 300万円 | 約70万〜80万円 | 約220万〜230万円 | 負担率 約25%:国保料の最低限度額や基礎控除が効くが、生活費を削られやすい危険水準。 |
| 500万円 | 約140万〜160万円 | 約340万〜360万円 | 負担率 約30%:個人事業税の課税が始まり、国保料の急増を最も強く実感する分岐点。 |
| 800万円 | 約270万〜300万円 | 約500万〜530万円 | 負担率 約35%超:所得税の累進課税が加速。法人化を検討すべき財務的ボーダーライン。 |
※東京都内・単身世帯・青色申告特別控除(65万円)適用後を想定した概算値。お住まいの自治体や扶養親族の有無により変動します。
上記データが示す通り、所得が500万円を超えたあたりから公的負担は加速度的に跳ね上がります。特に個人事業主の国民健康保険料が高すぎると嘆かれる理由は、自治体ごとの賦課方式に加え、会社員のような上限設定の恩恵を受けにくく、前年の所得がダイレクトに反映される設計にあるからです。
さらに見落とされがちなのが、地方税である「個人事業税」の存在です。法定業種に該当する場合、所得から事業主控除(一律290万円)を差し引いた金額に対し、原則3〜5%が課税されます。事業所得が290万円を超えた瞬間に新たな徴税通知が届くため、税負担の重層構造に驚愕する事業主が後を絶ちません。
恐怖の時差攻撃!住民税・事業税・消費税は「いつ払う」のか支払いスケジュール詳細まとめ
個人事業主が「税金貧乏」でパニックに陥るもう一つの要因が、納税時期の分散による時差攻撃です。確定申告(所得税)を3月に乗り切ったとしても、安堵できる時間はほとんどありません。
自治体や税務署から送られてくる納税通知書の年間スケジュールを把握していないと、キャッシュフローは一瞬で崩壊します。個人事業主の住民税はいつ払うのかを含め、年間の徴収サイクルを頭に叩き込んでおく必要があります。
- 3月中旬(所得税・復興特別所得税):前年1年間の確定所得税を一括納付(振替納税を利用した場合は4月中旬〜下旬)。
- 3月末(消費税):課税事業者の場合、前年分の消費税を納付(インボイス導入後は小規模事業者も要注意)。
- 6月・8月・10月・翌年1月(住民税):前年の所得に基づき計算された普通徴収が年4回に分けて襲来。
- 8月・11月(個人事業税):前年の所得が290万円を超えた対象者に届き、年2回に分けて納付。
- 7月・11月(所得税の予定納税):前年所得税額が一定以上の場合、今年分の所得税を前払いで徴収される前納制度。
加えて、2023年10月に開始された個人事業主に対する消費税とインボイス制度の影響が、年を追うごとに重くのしかかっています。売上1,000万円以下の免税事業者であっても、取引先との関係からインボイス発行事業者を選択した場合、これまで納める必要のなかった消費税の納税義務が発生します。経過措置が段階的に縮小する中、預かった消費税を生活費に流用していた事業主の資金繰りは、極限まで圧迫されているのが実情です。
【実態検証】フリーランスの悲痛な叫びとネットの反応に見る「手元資金ショート」のリアル
SNSやネット掲示板、Q&Aサイトを検証すると、フリーランスが直面する税金貧乏に対するネットの反応には、切実な悲鳴が溢れています。
「確定申告で所得税を払ってホッとしたのも束の間、6月に住民税の一括納付書が届いて震えた」「国保の納付書を開いたら月7万円の請求。家賃と足したら手元に何も残らない」「独立2年目、1年目の好調な売上をベースに計算された税金が届き、貯金をすべて吐き出した」といった生々しい体験談は、決して珍しい特殊事例ではありません。
大手税理士法人や財務コンサルタントの現場報告によると、実際に税金の滞納相談に訪れる個人事業主の約8割が「開業2〜3年目」に集中しています。開業1年目は前年の所得が会社員時代の退職に伴い低かったり、所得がゼロ扱いで住民税や国保が安く抑えられていたものが、2年目の初夏以降に前年の好業績がフル反映された高額請求となって直撃するからです。この「2年目の崖」を知らずに散財してしまうことが、キャッシュフロー危機の典型的な引き金となっています。
一般に知られていない盲点とネットの誤解|「経費で落とせば得」の危険なワナ
税金貧乏に拍車をかける大きな要因の一つが、ネットやSNS上で横行する「経費を増やせば税金が減ってお得」という短絡的な誤解です。個人事業主の経費はどこまで落とせるのかという疑問に対し、過剰な節税テクニックを信じ込んだ結果、自ら手元資金を枯渇させる事業主が後を絶ちません。
根本的な財務の鉄則として、「1万円の経費を使っても、手元に残る現金は1万円減る」という事実を忘れてはなりません。税率が30%(所得税・住民税合算)の事業主が、税金を減らしたい一心で不要な10万円の高級パソコンを購入した場合、削減できる税金は3万円に過ぎません。差額の7万円は確実に事業用資金から消え去っているのです。
事業の売上拡大に直接寄与しない無駄な領収書集めは、節税ではなく単なる「浪費」です。税務調査で否認されるリスクを背負いながら手元現金を減らす行為は、税金貧乏を加速させる最悪の悪手と言わざるを得ません。

【2026年最新】税金貧乏から脱出する合法的な節税策と法人化の判断基準
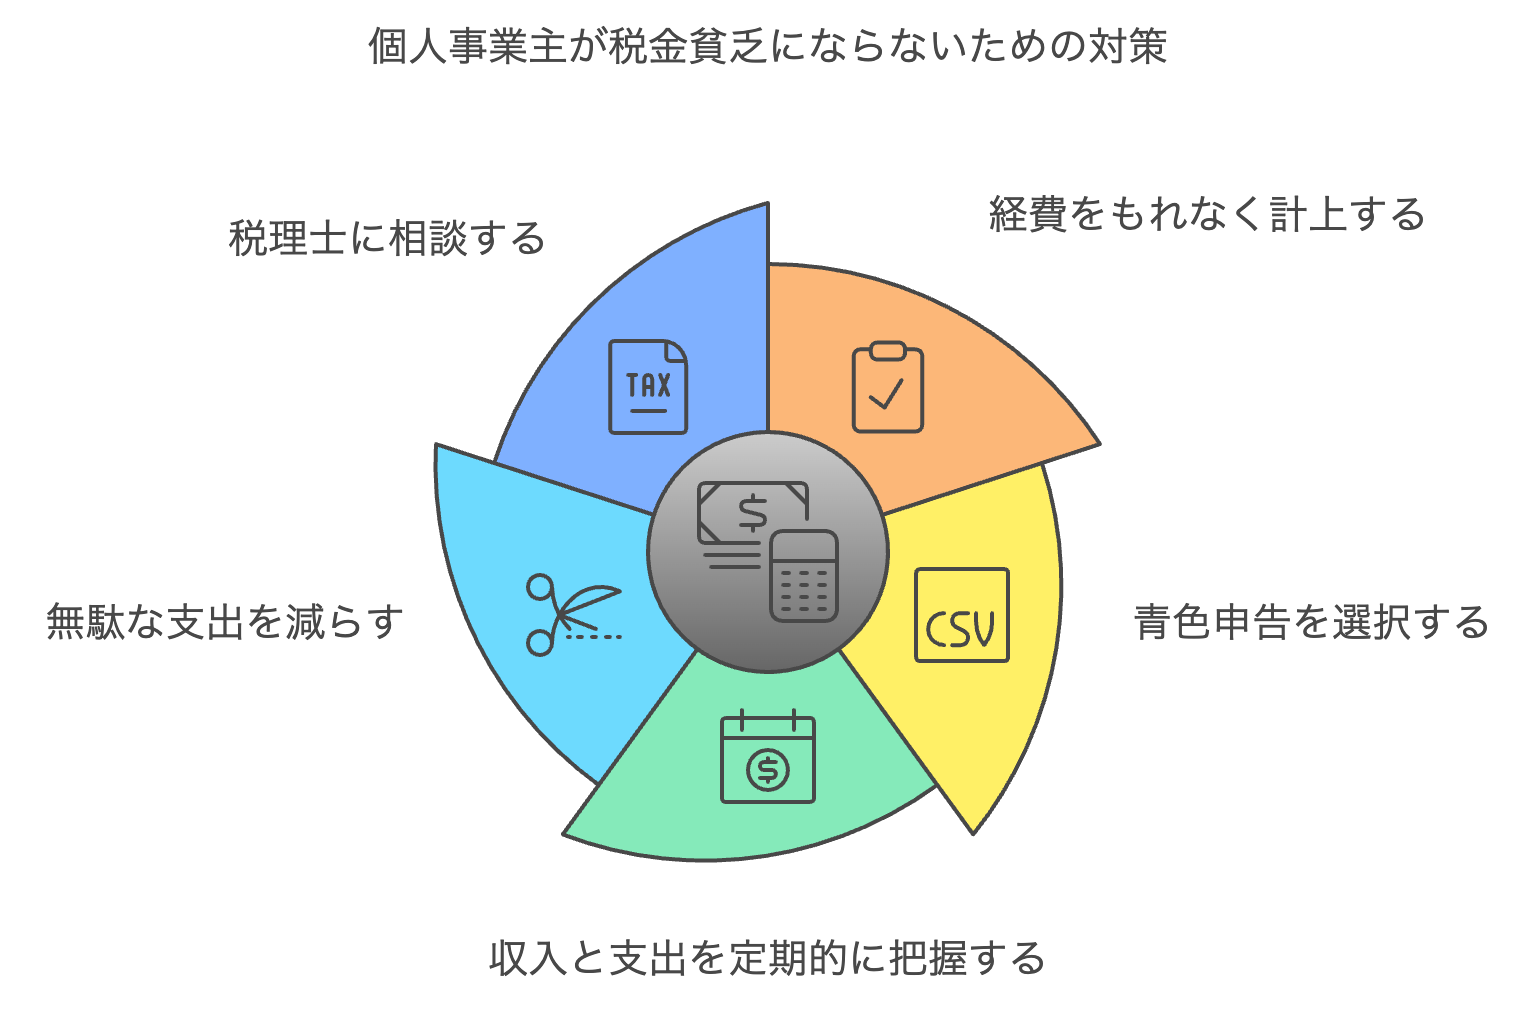
では、手元に現金を確実に残し、税金貧乏の連鎖を断ち切るためにはどのような処方箋が必要なのでしょうか。小手先の領収書集めではない、2026年最新の個人事業主向け合法節税対策を体系化しました。
第一の柱は、青色申告特別控除の65万円要件を確実にクリアすることです。正規の簿記の原則(複式簿記)による記帳、損益計算書・貸借対照表の添付、そしてe-Tax(電子申告)による申告を完了させることで、実際にお金を1円も支出することなく65万円の控除枠を獲得できます。これだけで年間10万〜20万円以上の減税効果が生まれます。
第二の柱は、国の公的共済制度を活用した「所得控除」の最大化です。特に小規模企業共済の節税メリットは極めて高く、掛金(月額最大7万円・年間84万円)が全額所得控除の対象となります。廃業時の退職金として積み立てながら、目先の所得税・住民税を劇的に引き下げることが可能です。さらに、掛金全額が控除対象となる「iDeCo(個人型確定拠出年金)」を併用すれば、年間100万円以上の控除枠を安全に確保できます。
そして最も重要な資金管理が、個人事業主のキャッシュフロー改善経緯において多くのプロが推奨する「納税専用別口座の運用」です。売上が入金された当日に、機械的に売上の20〜30%を納税用口座へ自動送金し、「最初から存在しないお金」として生活費や仕入れ資金から物理的に分離・隔離します。この仕組みを徹底するだけで、納期限直前に資金ショートを起こす悲劇は100%回避できます。
【プロの結論】税理士・財務視点で見る「向いている人・慎重になるべき人」の分岐点
手取り最大化の究極的な選択肢として浮上するのが「法人化(マイクロ法人の設立)」です。しかし、法人化はすべての人にとっての特効薬ではありません。維持コストや社会保険の加入義務が発生するため、明確な損益分岐点を見極める必要があります。
【法人化に向いている人の条件】
- 課税所得が700万〜800万円を超えて安定している:所得税の最高税率(最大45%+住民税10%)を回避し、法人税の実効税率(約23〜34%)を適用するメリットが勝る。
- 消費税の免税メリットを再構築したい:インボイス制度の動向を見据えつつ、役員報酬の設定による給与所得控除を活用したい。
- 家族への給与分散や退職金の積み立てを本格化させたい:所得分散によって世帯全体の手取りを底上げできる。
【法人化に慎重になるべき人の条件】
- 年間の利益(課税所得)が500万円未満で不安定:赤字であっても毎年約7万円の法人住民税均等割が課されるため、維持コストで首が回らなくなる。
- 社会保険料の会社負担分を賄うキャッシュ余力がない:法人化すると自身への役員報酬に対して厚生年金・健康保険の労使双方分(約30%)の支払いが義務化される。
【個人事業主の税金貧乏】に関するよくある質問(FAQ)
Q1:どうしても税金が払えない場合、放置するとどうなりますか?
A1:絶対に放置してはなりません。納期限を過ぎると年利最大8%前後の「延滞税」が日割りで加算され、督促状送達後も対応しない場合は、予告なく銀行口座や売掛金が差し押さえられます。払えないと分かった瞬間に税務署や自治体の納税課へ相談に行けば、「換価の猶予」や「分割納付」の相談に柔軟に応じてもらえます。
Q2:国民健康保険料が高すぎて生活できません。安くする方法はありますか?
A2:文芸美術国民健康保険組合など、職種別の国民健康保険組合に加入できる業種(デザイナー、ライター、イラストレーター等)の場合、所得に関わらず定額の保険料になるため大幅に削減できるケースがあります。また、前年の所得が激減した場合は、自治体への申請による減免制度が適用できる可能性があります。
Q3:売上の何パーセントを納税用口座に残しておくべきですか?
A3:業種や利益率によって異なりますが、課税所得500万円前後の一般的なサービス業・クリエイター職であれば、売上の20〜25%、消費税課税事業者の場合は25〜30%を別口座にプールしておくのが財務上の鉄則です。
まとめ:今後の動向と失敗しないための判断基準
個人事業主が陥る「税金貧乏」の正体は、収入の多寡ではなく、税金と社会保険料の徴収メカニズムに対する「知識の欠如」と「資金管理のルーズさ」が招く構造的なアクシデントです。2026年以降、デジタルインボイスや電子納税の普及に伴い、個人の資金移動と課税の捕捉率は一層厳格化しています。
目先の節税テクニックや不要な経費計上に逃げるのではなく、青色申告特別控除や公的共済制度を盤石にし、売上の20〜30%を即座に隔離する規律あるキャッシュフロー体制を築くこと。そして利益規模が拡大した局面で冷静に法人化を選択することこそが、税金貧乏を恒久的に脱出し、手元資金を最大化するための唯一無二の王道です。 (出典: 個人 事業 主 税金 貧乏(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。