売上債権回転期間の目安と長期化の罠|黒字倒産を防ぐ計算式と改善策
帳簿上は黒字であるにもかかわらず、手元の現金が底をついて突如として企業が息絶える「黒字倒産」。帝国データバンクや東京商工リサーチの倒産動向調査でも、収益力がある企業が資金ショートに追い込まれる悲劇は後を絶ちません。その命運を分ける最大の財務指標こそが「売上債権回転期間」です。
売上を計上してから実際に現金が口座へ着金するまでのタイムラグを示すこの指標は、企業の心肺機能を映し出す血圧計と言えます。本記事では、財務諸表を読み解く経営分析の要である計算式から、業種別のリアルな平均値、回収遅延を放置した企業が陥る構造的な罠、そして資金繰りを劇的に好転させる実践手順まで、現場の財務取材に基づいて詳解します。
📌 【この記事の重要ポイントまとめ】
- 要点1:売上債権回転期間は「売掛金や受取手形が現金化されるまでの所要期間」を示し、長期化するほど運転資金が圧迫されて黒字倒産リスクが跳ね上がる。
- 要点2:計算式は月数基準(売上債権÷平均月商)と日数基準(売上債権÷1日あたり売上高)があり、小売業の約0.5ヶ月から建設業の約3ヶ月超まで業種による格差が大きい。
- 要点3:長期化の根本原因は取引先の回収遅延だけでなく、営業現場の安易なサイト延長や請求・検収ミスに潜んでおり、CCC(キャッシュ・コンバージョン・サイクル)の連動管理が不可欠。
【2026年最新】売上債権回転期間の基礎知識|計算式(月数・日数)と回転率の違い
企業が商品やサービスを販売した際、即座に現金を受け取るケースはBtoC取引を除けば極めて稀です。多くの企業間取引(BtoB)では「締め日」と「支払日」を定めた掛取引が行われます。この取引によって発生する売掛金、受取手形、電子記録債権(電手)の合計を「売上債権」と呼び、これらが実際に現金として回収されるまでに何日(あるいは何か月)かかっているかを測定する指標が売上債権回転期間です。
財務諸表を用いた経営分析において、売上債権回転期間は主に「月数」または「日数」で算出します。直近の決算書や月次試算表を手元に用意すれば、以下の計算式で即座に把握可能です。
【月数基準の計算式】
売上債権回転期間(月) = 売上債権(売掛金+受取手形+電子記録債権) ÷ 平均月商(年間売上高 ÷ 12)
【日数基準の計算式(売上債権回転日数)】
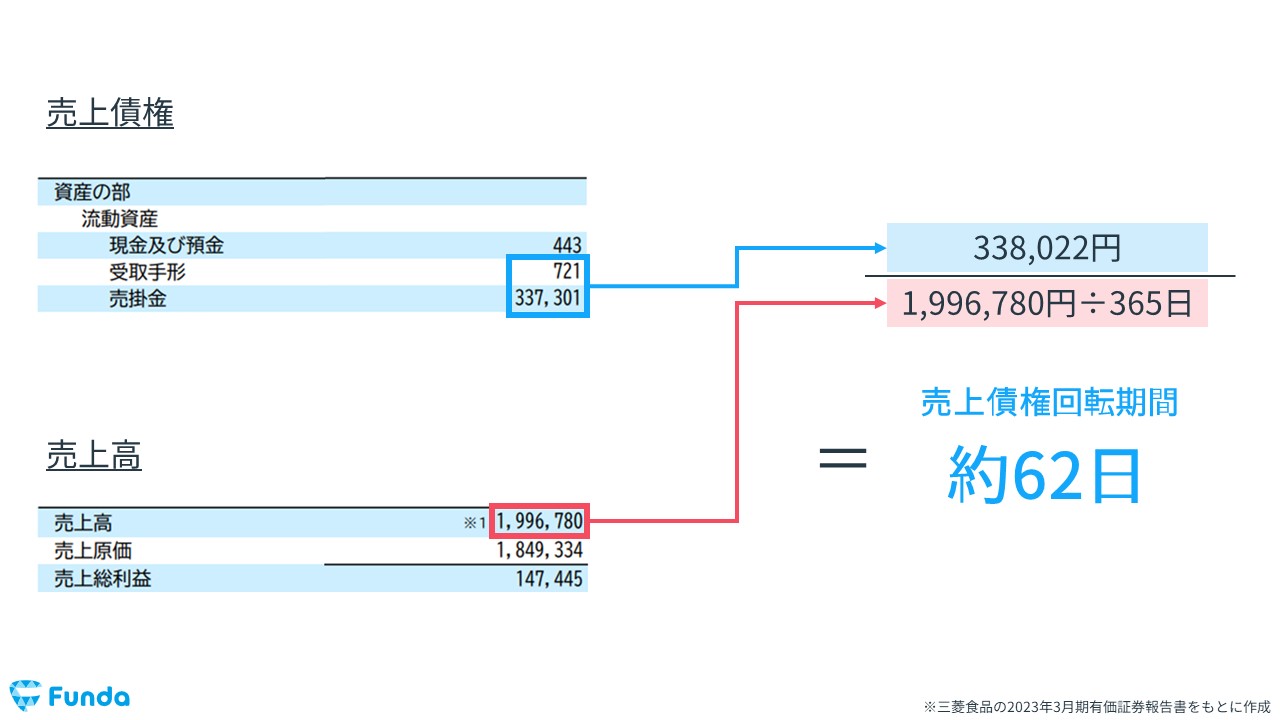
売上債権回転日数(日) = 売上債権 ÷(年間売上高 ÷ 365)
例えば、年間売上高が12億円(月商1億円)、売掛金と受取手形の合計が2億円ある企業の場合、回転期間は「2億円 ÷ 1億円 = 2.0ヶ月」(日数換算では約60.8日)となります。これは「商品を納品して売上を立ててから、現金が手元に入るまでに平均して2ヶ月間を要している」ことを意味します。
混同されやすい指標に「売上債権回転率」があります。回転期間が「時間(月数・日数)」を表すのに対し、回転率は「一定期間内に売上債権が何回現金として入れ替わったか(回転数)」を測定する指標です。
【売上債権回転率の計算式】
売上債権回転率(回) = 年間売上高 ÷ 売上債権
先ほどの例では「12億円 ÷ 2億円 = 6.0回」となります。「回転期間は数値が小さい(短い)ほど優れており、回転率は数値が大きい(高い)ほど効率的」という逆相関の関係にある点を正しく理解しておく必要があります。

【業種別平均データ】売上債権回転期間の目安一覧|製造・卸・IT・小売の適正値
売上債権回転期間を評価する際、全業種一律の絶対的な基準は存在しません。商慣行や取引形態によって、現金の回収サイクルは大きく異なるためです。経済産業省「企業活動基本調査」や財務省「法人企業統計調査」、中小企業庁の各種実態調査から導き出される業種別の最新水準を比較・検証しました。
| 業種区分 | 平均回転期間(月数 / 日数) | 一般的な取引慣行・サイト | 財務面での警戒水準・評価 |
|---|---|---|---|
| 小売業・飲食業 | 0.3〜0.8ヶ月(約10〜25日) | 店頭即時現金決済、コード決済、クレジットカード(翌月入金) | 1.0ヶ月を超えるとECモールの入金遅延や売掛管理不備の兆候 |
| 情報通信・ITサービス | 1.2〜1.8ヶ月(約35〜55日) | 受託開発(納品・検収後翌月末〜翌々月末払い)、SaaS月額課金 | 2.0ヶ月超は受託案件の検収トラブルや未請求放置を疑うべき水準 |
| 卸売業(商社・問屋) | 1.5〜2.3ヶ月(約45〜70日) | 月末締め翌月または翌々月決済、約束手形・でんさい併用 | 2.5ヶ月超は焦げ付きリスク増大。薄利多売のため資金ショート直結 |
| 一般製造業 | 1.8〜2.6ヶ月(約55〜80日) | 大手メーカー向け納品、サプライチェーン上の長期支払手形 | 3.0ヶ月超は危険領域。原材料費の先行支出に耐えられなくなる |
| 建設業・土木工事業 | 2.5〜3.8ヶ月(約75〜115日) | 着工金・中間金・完成引渡払いの分割、長期サイト手形 | 4.0ヶ月超は工事遅延や追加請求の不合意リスクが高く要注意 |
日本の中小企業全体における中央値はおおむね「1.5〜2.0ヶ月」のレンジに収まります。自社の数値が同業他社の水準を0.5ヶ月以上上回っている場合、すでに組織内部で資金回収の目詰まりが発生している可能性を疑わなければなりません。
売上債権回転期間が長期化する決定的な理由とは?黒字倒産を招く資金繰りの罠
なぜ、多くの企業で売上債権回転期間が知らず知らずのうちに長期化してしまうのか。現場の財務コンサルティングや破綻企業の調査記録を紐解くと、そこには共通する「5つの構造的要因」が浮き彫りになります。
第一の理由は、「営業現場の売上至上主義と安易な取引条件の緩和」です。営業ノルマを追う担当者は、成約を取りたい一心で「支払いサイトを60日から90日に延長してほしい」「手形払いを認めてほしい」という顧客からの無理な要求を無批判に受け入れがちです。経営陣が売上高だけを評価指標(KPI)に据えている組織では、回収リスクや資金コストに対する意識が完全に欠落し、結果として売掛金の滞留を招きます。
第二に、「取引先の財務悪化に伴う回収遅延とジャンプ要請」です。主要取引先の資金繰りが悪化すると、「今月分の支払いを翌月に回してほしい」「手形の期日を延ばしてほしい(手形ジャンプ)」といった要請が持ち込まれます。力関係で下位にあるサプライヤー側が関係悪化を恐れてこれを容認し続けると、実質的な不良債権化が進み、回転期間が加速度的に延びていきます。
第三の盲点は、「社内オペレーションの機能不全(請求漏れ・検収放置)」です。納品が完了しているにもかかわらず、現場から経理への報告が遅れて当月請求から漏れたり、顧客側で仕様確認(検収)が滞っている状態を営業が放置したりするケースです。これは外部要因ではなく、純粋な社内ガバナンスの崩壊に起因します。
第四に、「顧客との力関係による下請法抵触すれすれの慣行」が挙げられます。公正取引委員会や中小企業庁による監視が強まるなかでも、大手発注先による「締め日から支払日までの期間を一方的に120日に設定する」といった商慣習は完全には撲滅されていません。
そして第五の決定打が、「急激な増収に伴う運転資金の枯渇」です。事業が急成長して売上が前年比2倍に伸びた場合、売掛金も2倍に膨らみます。しかし、売上債権回転期間が2ヶ月であれば、その2倍の売上に対応する現金が入金されるのは2ヶ月後です。その間にも仕入れ代金、外注費、人件費、家賃の支払いは待ったなしで襲いかかります。これが、帳簿上は最高益を記録しながら銀行口座が空になって息絶える「黒字倒産のメカニズム」です。

【実態検証】「通帳残高が消えていく」回収遅延の現場と財務諸表の歪み
中小企業の破綻現場を取材すると、経営者たちが一様に口にするのは「売上は過去最高だったのに、毎月の月末になると通帳から現金が消えていた」という痛切な告白です。都内で精密金属加工を手がけていた元経営者A氏の手記には、当時の切迫した心理がこう綴られています。
「大手重工メーカー系列からの大口受注が決まり、工場は連日フル稼働でした。損益計算書(PL)を見れば、月間500万円以上の営業利益が積み上がっている。しかし、相手の支払条件は『翌々月末のでんさい(90日サイト)』。納品から入金まで実質4ヶ月近くかかる構造でした。材料商社への支払いは翌月払いを求められ、工場の残業代や光熱費は毎月現金で出ていく。売上が増えれば増えるほど、翌月の支払資金が足りなくなるという底なし沼に足を取られていたのです」
SNSや企業口コミプラットフォーム、財務相談窓口にも、似たような悲鳴が日常的に投稿されています。
「得意先から『来期予算で一括精算するから今月分は請求書を待ってくれ』と言われ、断れずに回転期間が4ヶ月に延びた。銀行に相談したら『粉飾や回収不能を疑われる』と追加融資を渋られた」(知恵袋・資金繰り相談)
「営業部長が独断で結んだ大口案件の回収サイトが120日。月末の資金移動で毎日胃が千切れる思いをしている」(X・中堅企業経理担当者の投稿)
売上債権回転期間が延びると、貸借対照表(BS)の資産の部に「売掛金」として計上され続けます。銀行の融資審査担当者は、決算書の売掛金が月商の何ヶ月分に達しているかを極めて厳格にチェックしています。業界平均を大きく外れて長期化している企業に対し、金融機関は「不良債権の隠蔽」「実体のない架空売上(粉飾)」を真っ先に疑います。結果として新規融資の道が閉ざされ、資金調達の選択肢を失って倒産へと追い込まれるケースが後を絶ちません。
一般に知られていない盲点|キャッシュコンバージョンサイクル(CCC)との連動性
売上債権回転期間を単独の指標として眺めているだけでは、資金繰りの本質を見誤ります。財務健全性を測る真の羅針盤は、運転資金サイクル全体を可視化する「キャッシュ・コンバージョン・サイクル(CCC)」の中にあります。
CCCとは、仕入れのための現金を支払ってから、最終的に製品を販売して現金を回収するまでにかかる正味の日数を示す財務指標です。以下の計算式で導かれます。
【CCC(キャッシュ・コンバージョン・サイクル)の計算式】
CCC(日) = 売上債権回転日数 + 棚卸資産回転日数 - 買入債務回転日数
ここで登場する3つの要素の連動性を理解することが不可欠です。
1. 棚卸資産回転日数:仕入れた原材料や製品が在庫として社内に滞留している日数。
2. 買入債務回転日数:仕入先への買掛金や支払手形を決済するまでに猶予されている日数。
3. 売上債権回転日数:販売した代金が現金化されるまでの日数。
もし、売上債権回転日数が60日、棚卸資産回転日数が45日、買入債務回転日数が30日だった場合、CCCは「60日 + 45日 - 30日 = 75日」となります。企業は仕入れの現金を支払ってから、売上代金を回収するまでの「75日間分の事業資金」を、自前の手元資金か銀行借入によって立て替え続けなければなりません。この立て替え資金こそが「所要運転資金(売上債権 + 棚卸資産 - 買入債務)」の正体です。
AppleやAmazonといった米巨大IT企業が圧倒的なキャッシュフローを誇るのは、サプライチェーンに対する強い価格支配力と在庫管理により、買入債務回転期間を極限まで長くし、売上債権を即時回収することで、CCCをマイナス(仕入れ代金を払う前に入金が完了する状態)に保っているからです。
中小企業が目指すべきは、売上債権回転期間の短縮だけに躍起になることではなく、「仕入れ条件(買入債務)」と「在庫効率(棚卸資産)」を天秤にかけ、トータルのCCCを圧縮する包括的な財務戦略です。
【プロの結論】運転資金の枯渇を防ぐ!資金繰り改善に向けた実践的アクション
売上債権回転期間が長期化している企業が、今すぐ取り組むべき処方箋を専門家の視点から体系化しました。「自社はどの対策を打つべきか、あるいは打ってはならないのか」の判断基準を提示します。
1. 組織的な「与信管理ルール」の厳格化と心理的バウンダリーの確立
多くの企業で見られるのが、営業担当者が顧客に感情移入し、代金回収の催促を「関係性を壊す悪手」と捉えてしまう心理的バリアです。経営陣は営業部門任せにせず、「与信限度額の策定」「サイト延長要請に対する明確な決裁基準」を社内規定として明文化しなければなりません。期日を1日でも過ぎた売掛金に対しては、翌朝に機械的なリマインド通知を送るなど、属人性を排除した回収ルーティンを確立することが最優先です。
2. 電子請求書・早期検収プロセスの導入
紙の請求書を月末に郵送し、先方の経理で承認印が回るのを待つプロセスだけで、平均10日前後の無駄な滞留が発生しています。2024年のインボイス制度定着以降、急速に普及したクラウド請求管理ツールを活用し、「納品当日の即時電子請求」へ切り替えるだけで、回転期間を1週間〜10日短縮することが可能です。
3. ファクタリングおよび早期回収割引の適正な見極め
急激な資金ショートが迫っている場合、売掛金を売却して現金化するファクタリングや、手形割引の活用が視野に入ります。しかし、これには明確な向き・不向きが存在します。
【ファクタリング・割引の利用が向いているケース】
・一時的な大口案件の受注に伴い、数ヶ月間だけ運転資金の山を越えれば以後は正常化する場合。
・取引先の信用力は極めて高いが、商慣行として支払いサイトが120日など異常に長い場合。
【利用を絶対に見合わせるべきケース】
・本業の営業利益が赤字で、手数料(年利換算で数十%に及ぶこともある)を支払う余力がない場合。
・構造的な回収遅延をごまかすために、ファクタリングの利用を常態化させようとしている場合(さらなる財務悪化を招き、即死を免れるだけの延命措置に過ぎない)。
【売上 債権 回転 期間】に関するよくある質問(FAQ)
Q1:売上債権回転期間は短ければ短いほど常に良い企業と言えますか?
A1:原則として短いほど資金効率は高くなりますが、極端に短縮しすぎることには副作用もあります。顧客に対して業界水準よりも厳格すぎる現金前払いや極端に短い支払サイト(例:翌日払いなど)を強制すると、競合他社に取引を奪われ、売上機会そのものを喪失するリスクがあります。業界の標準的な商慣習を踏まえつつ、健全な取引関係を維持できる適正水準(同業平均と同等か、やや短い程度)を目指すのが定石です。
Q2:売上高が季節によって大きく変動する企業の場合、どう計算すべきですか?
A2:季節変動が激しい企業(冬場に売上が集中する衣料品や冷暖房器具メーカー、年末需要の大きい食品卸など)の場合、年間売上高を12等分した「平均月商」で計算すると、繁忙期や閑散期の回転期間が実態から著しく乖離します。この場合、分子である売上債権が発生した直近数ヶ月の実績売上高と比較する「月別回転期間」を算出するか、四半期ごとの平均値を用いて時系列推移を追跡することが推奨されます。
Q3:売上債権回転期間が悪化(長期化)した場合、銀行融資にはどのような悪影響が出ますか?
A3:金融機関の信用格付けにおいて、売上債権回転期間の長期化は明確な減点材料となります。銀行は「所要運転資金=売上債権+棚卸資産-買入債務」の算式で正常な運転資金枠を審査しますが、回転期間が長期化している売掛金は「回収不能な不良債権」や「架空売上」とみなされ、担保・融資対象から除外(査定落ち)される可能性が高まります。その結果、運転資金の追加融資を断られたり、既存融資の金利引き上げを求められたりする重大なリスクが生じます。
まとめ:今後の動向と失敗しないための判断基準
ゼロゼロ融資の返済が本格化し、金融市場における金利ある世界への回帰が進む現代のビジネス環境において、売上債権の回収管理は企業の死活を制する最重要課題です。金利負担が増加する局面では、長期化した売掛金を放置しておくこと自体が、目に見えない金利コストとなって企業体力をじわじわと削り取っていきます。
「売上は上がっているのに、なぜか手元にお金が残らない」という違和感を覚えたら、真っ先に直近3年間の売上債権回転期間の推移を洗い出してください。月数にしてわずか0.5ヶ月、日数にして15日の悪化であっても、それは確実に経営の足元を蝕む危険シグナルです。
営業現場と経理部門が一体となり、与信管理の徹底、請求事務のデジタル化、そしてCCCを見据えた総合的な資金繰り改善に踏み切ること。表面上の利益に惑わされず、「確実に入金されるキャッシュ」を軸に据えた経営への転換こそが、激動の時代に生き残るための唯一の防壁となります。 (出典: 売上 債権 回転 期間(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。