個人事業主の税務調査はなぜ入る?確率や時期と狙われる理由を徹底解説
確定申告を終えて平穏な日常に戻った矢先、税務署から突然届く「調査の事前通知」の電話――個人でビジネスを営む者にとって、これほど心拍数を跳ね上げる瞬間はありません。「自分は年商数千万円に満たない零細だから関係ない」「赤字申告だから調査官など来るはずがない」とタカをくくっている人ほど、突然の連絡に狼狽し、想定外の追徴課税に追い詰められる現実があります。2026年現在、インボイス制度の完全定着やキャッシュレス比率の拡大、プラットフォーム取引データの電子的な自動突合により、国税当局の包囲網はかつてない密度で個人事業主を捉えています。
国税庁が公表する統計資料や東京国税局OBへの独自取材、さらには税務調査を経験したフリーランスの現場証言を突き合わせると、調査対象に選ばれる背景には極めて合理的かつ冷徹な「選定アルゴリズム」が存在することが浮き彫りになります。連絡が来る時期の法則から、赤字事業者に調査官が乗り込む裏事情、当日のリアルな質疑応答、追徴課税のペナルティを防ぐ実践的な防衛策まで、包み隠さず解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:個人事業主の税務調査確率は全体で約0.5〜1%にとどまるものの、急激な業績変動や同業者平均と乖離した経費率を示す事業者は、国税総合管理システム(KSK)によって高確率でスクリーニングされている。
- 要点2:「赤字申告だから来ない」は完全な誤解であり、消費税の不正還付疑いや生活費と所得の不整合、第三者からの情報提供(タレコミ)を端緒として実地調査へ踏み切られる事例が後を絶たない。
- 要点3:調査のピーク時期は税務署の新年度が本格稼働する8月から11月であり、最大7年分に及ぶ遡及課税や重加算税を回避するためには、日頃の客観的証憑の保全と税理士の立ち会い戦略が生命線となる。
【2026年最新】個人事業主の税務調査が入る確率と連絡が来る時期の真相
「個人事業主のもとへ税務調査が入る確率はどれくらいなのか」という疑問に対し、国税庁の実地調査統計や各種調査報告書が示す実情は、おおむね0.5%〜1%程度です。数字だけを見れば「100人から200人に1人」という極めて狭い門に見えます。法人に対する税務調査の実施率が年間約3%前後で推移している事実と比較しても、個人への調査件数自体は物理的に限られているのは事実です。
しかし、この平均値に安住するのは極めて危険です。税務署のマンパワーには限界があるため、調査官は「調査に入れば確実に追徴税額が見込める先」を徹底的に絞り込んで出動します。つまり、無作為に100人を抽出して1人に当たるのではなく、特定のフラグが立ったグループの中では調査突入の確率が数十倍に跳ね上がるという構造的なカラクリが存在します。
では、その税務調査の連絡は「いつ来る」のでしょうか。税務署の組織サイクルを知れば、その時期は極めて明瞭に予測できます。国税局や税務署の人事異動は毎年7月10日前後に行われ、ここから新たな「事務年度」がスタートします。
新体制が整った直後の8月下旬から11月下旬にかけてが、年間を通じて最も税務調査が過熱するハイシーズンです。この時期の調査官は、年末の評価に向けて実績を積み上げるべく、春先の確定申告データから綿密に準備したリストをもとに一斉に事前通知の電話をかけ始めます。年が明けた1月から3月は所得税の確定申告業務で署内が多忙を極めるため、個人事業主への大規模な実地調査は一時的に下火になりますが、確定申告が明けた5月から6月にかけて「期末の駆け込み調査」が実施されるパターンも少なくありません。
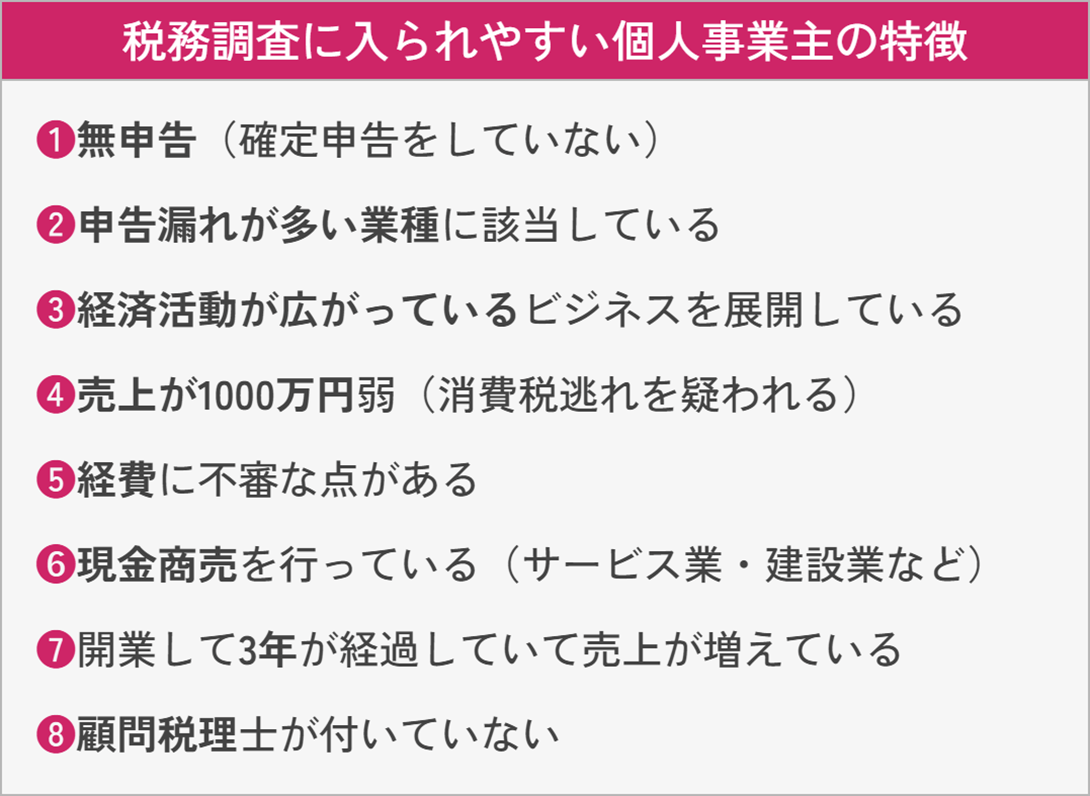
個人事業主の税務調査はなぜ入る?狙われやすい業種と5つの共通点
税務署の内部データベースである「国税総合管理システム(KSK)」には、全国の納税者の過去申告データ、法定調書、銀行口座の入出金履歴、さらには取引先が提出した支払調書などが網羅的に蓄積されています。このシステムが業界平均や過去の推移から「異常値」を検知した瞬間、調査官のデスクに調査候補先としてリストアップされます。
報道各社の取材データや国税庁の「所得税及び消費税調査等の状況」によると、税務調査で狙われやすい業種には長年変わらない明確な特徴があります。
伝統的にターゲットとなりやすいのは、飲食業、建設・リフォーム業、風俗・水商売、自動車販売・解体業などの「現金売上比率が高い業種」です。現金を直接手渡しで受け取る商売は、帳簿から売上を抜いて隠蔽する「売上除外」が容易であるため、内偵調査(覆面客としての来店や取引先の反面調査)を含めて厳重なマークを受けます。
さらに昨今、国税当局が最重点分野として監視を強めているのが、IT・Web関連のフリーランス、アフィリエイター、インフルエンサー、暗号資産取引者、海外プラットフォームを利用した越境EC事業者です。デジタル取引は足取りが残らないと思われがちですが、実際にはプラットフォーマーに対する税務署の情報照会によって、銀行口座への着金履歴や海外送金データが完全に筒抜けとなっています。
業種を問わず、実地調査に選定されやすい個人事業主には以下の「5つの共通点」が存在します。
- 急激な売上の急増、または不自然な激減:前年比で売上が2倍以上に跳ね上がったケースや、逆に売上規模が維持されているのに利益だけが不自然にゼロ近辺へ急降下している場合。
- 売上高が1,000万円前後に集中している:消費税の課税事業者となる基準ライン(2年前の課税売上高1,000万円)の手前、例えば「980万円」などで長年売り上げが頭打ちになっている申告は、免税事業者にとどまるための意図的な売上除外を疑われます。
- 同業他社と比較して特定の経費率が異常に高い:売上に対する交際費、外注費、旅費交通費の割合が業界標準の数倍に達していると、プライベートの生活費の付け替えや架空経費が疑われます。
- 長期間にわたる無申告状態:「赤字だから」「面倒だから」と無申告を続けている個人事業主は、取引先への反面調査や法定調書から足がつき、最も厳罰性の高いターゲットとして補足されます。
- 第三者からの情報提供(投書・タレコミ):元従業員、元配偶者、あるいは金銭トラブルになった知人から「あの事業者は帳簿をごまかして高級車を乗り回している」といった具体的証拠付きの情報が国税庁のウェブサイトや電話で寄せられた場合、調査着手の決定打となります。
噂の真偽を徹底検証|「赤字なら税務調査は来ない」という都市伝説の罠
インターネット上の掲示板やSNSでまことしやかに囁かれる最大の誤解が、「利益が出ていない赤字の個人事業主には税務調査など来ない」という言説です。「所得税が発生しない零細を叩いても税務署は儲からない」という理屈ですが、これは現場の実態を全く反映していません。
なぜ赤字申告の個人事業主のもとに調査官がやってくるのか。そこには大きく分けて3つの明白な理由が存在します。
第1の理由は、「生活費の出どころに対する合理的な疑念」です。確定申告書上で所得が数十万円あるいはマイナス数十万円の赤字として処理されているにもかかわらず、本人が都心の高額家賃マンションに居住し、高級車を所有し、家族を扶養している状況があれば、調査官は即座に「帳簿に計上されていない裏の現金収入があるはずだ」と判断します。預金残高の不自然な増減や資産の取得状況を照合された結果、巨額の売上除外が暴かれる事例は日常茶飯事です。
第2の理由は、「消費税の不正還付の疑い」です。事業所得が赤字であっても、多額の仕入れや設備投資を理由に消費税の還付申告を行っている場合、税務署のチェック体制は通常の何倍も厳格になります。過去に架空の輸出取引や実体のない仕入れ伝票を用いて国税から不正に消費税を還付させようとした大型脱税事件が頻発した背景から、現在では赤字の還付申告というだけで調査官の優先チェック対象に組み込まれます。
そして第3の理由が、「経費の過大計上による赤字偽装」の是正です。実態としては黒字であるにもかかわらず、本来は事業と無関係な私的支出を経費に組み込むことで意図的に赤字を演出しているケースが後を絶ちません。調査官が臨場した際、最も厳しく否認される代表的な費目は以下の通りです。
- 家事関連費の不当な全額計上:自宅兼事務所の家賃や光熱費について、実際の事業利用面積や稼働時間に見合わない「100%按分」や「90%按分」を行っているケース。客観的な測定根拠がなければ大半が否認されます。
- 私的な飲食・家族旅行の付け替え:家族や友人との食事代を「接待交際費」、私的なバカンスを「取材費」「社員研修費」と偽って計上する行為。同席者の氏名や具体的な商談内容が記録されていない領収書は即座に弾かれます。
- 実体のない親族・専従者への給与:事業に従事していない配偶者や高齢の親に対し、形式だけ青色事業専従者給与を支払っているケース。勤務実態や業務日誌が提示できなければ全額が経費から除外されます。
- 架空の外注費:請求書や納品物、作業ログが存在せず、通帳から現金を引き出しただけの「外注工賃」は、所得隠しの悪質な手口とみなされます。

【データ比較】税務調査のペナルティ一覧と税理士立ち会いの費用対効果
税務調査によって申告漏れや経費の過大計上が発覚した場合、事業者が背負う金銭的ペナルティは本税の納付だけにとどまりません。ペナルティの種類、課される加算税の税率、そして調査がどこまで遡るのかを正確に把握しておく必要があります。
通常、税務調査で帳簿を遡及して調べられる期間は過去3年分が原則ですが、計算ミスや解釈の誤りなどによる申告漏れが見つかれば過去5年分に拡大されます。さらに、意図的な二重帳簿や売上隠しといった「偽りその他不正の行為」があったと認定された場合、国税通則法第70条の規定に基づき、最長7年分まで遡及して課税されます。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 過少申告加算税 | 新たに納める本税の10%〜15%(期限内申告があり、悪意がない場合) | 追加税額が当初申告額または50万円を超えると15%に引き上げ | 経費否認の多くがこれに該当。事前通知前の自主的な修正申告なら免除される。 |
| 無申告加算税 | 本来納めるべき税額の15%〜30%(無申告の期間・悪質度による) | 50万円までは15%、50万超〜300万円は20%、300万円超は30% | 無申告は当局が最も重く見る領域。調査開始後に確定申告書を出しても重い負担となる。 |
| 重加算税 | 過少申告時は35%、無申告時は40%が本税に上乗せ | 帳簿の改ざん、架空経費、意図的な売上除外など「仮装・隠蔽」が認定された場合 | 事業継続を揺るがす最大のペナルティ。過去7年分に波及し、社会的信用も完全に失墜する。 |
| 延滞税 | 法定納期限の翌日から納付日まで日割りで発生(年利換算約2.4%〜8.7%) | 納期限から2か月を境に利率が急上昇する利息的性質の追徴金 | 遡及年数が長くなるほど雪だるま式に膨張するため、早期の修正申告と納税が必須。 |
| 税理士立ち会い費用 | 事前打ち合わせ+当日立ち会い(1日あたり3万円〜8万円)+修正申告料(10万〜20万円) | 総額相場は20万円〜40万円程度(税理士紹介・スポット契約の場合) | 一見高く見えるが、不当な重加算税の回避や経費交渉で数百万円単位の減額効果を生む。 |
数字が示す通り、最も恐れるべきは「重加算税」の認定です。過少申告加算税の10%程度であれば事業資金のやり繰りで耐えられても、35%の重加算税が課され、さらに過去7年分の本税と延滞税が一気に請求されれば、数千万円単位のキャッシュが吹き飛び、自己破産に追い込まれる事業者も実在します。だからこそ、税理士を介して適切な法的主張を行い、意図的な隠蔽ではないことを証明する防衛策が極めて重要になります。
【実態検証】税務調査当日の流れと調査官から飛ぶリアルな質問内容
実地調査が決まった場合、当日は具体的にどのような段取りで何を聞かれるのか。実際に東京国税局管轄の税務署による調査を経験したフリーランスエンジニアや個人デザイナーの現場証言をもとに、そのリアルなタイムラインを再現します。
調査期間は個人の場合、通常1日〜2日間です。税務署からは原則として2名(ベテランの統括官クラスと若手調査官のペア、あるいは調査官1名)が午前10時に指定場所(自宅事務所または税理士事務所)を訪問してきます。
【午前10:00〜12:00:概況聴取(雑談を装った尋問)】
名刺交換の後、調査官は極めて穏やかな口調で「これまでの経歴」「どのような顧客から仕事を受注しているのか」「1日の仕事のスケジュール」といったビジネスの全体像を質問してきます。多くの事業者がここで緊張を解いて気を許してしまいますが、実はこの午前中の雑談こそが調査官最大の武器です。
「お休みの日は何をされていますか?」「ご趣味のゴルフやカメラはどこで買われますか?」「お子様の習い事は何を?」といった何気ない会話を通じて、調査官は「趣味の機材が事業用消耗品に紛れていないか」「週末の私的な家族旅行のガソリン代や宿泊費が旅費交通費に入っていないか」「申告所得に見合わない豪奢な生活をしていないか」という矛盾の証拠をあぶり出しています。
【午後13:00〜16:30:帳簿・現物書類の徹底精査】
昼休憩を挟んだ午後は、事前に準備した資料の現物確認に移ります。調査官から求められる「必要書類」は多岐にわたります。
- 過去3〜5年分の確定申告書・決算書・青色申告決算書の控え
- 総勘定元帳、仕訳帳、現金出納帳などの帳簿データ
- 事業用および個人名義の全銀行口座の預金通帳(過去数年分)
- 請求書、見積書、納品書、契約書(控えを含む)
- 領収書・レシート(月別・費目別に整理されたバインダーや封筒)
- 業務で使用しているPC、スマートフォン、スケジュール帳、メール履歴
午後によく飛ぶリアルな質問としては、「この15万円の交際費について、どこの取引先の誰とどのような商談をしたメモがありますか?」「なぜこのPCを購入した直後に、まったく同スペックのPCをもう1台経費にしているのですか?(家族用ではないか)」「自宅の床面積70平米のうち、仕事部屋として専有しているのはどの部屋ですか?図面を見せてください」といった、業務との直接の関連性(関連性・必要性・客観性)を立証させる質問が矢継ぎ早に投げかけられます。
調査官は疑義が生じた書類に付箋を貼り、コピーを取って署に持ち帰ります。その場ですぐに結論が出ることは稀で、後日、税理士を通じて電話や対面で「見解の相違」について折衝を行い、最終的に過少申告を認める修正申告書を提出して納税する、というプロセスをたどります。

【プロの結論】税務署と健全な境界線を引くための心理的・実務的判断基準
税務調査を巡るトラブルの現場をつぶさに取材していくと、追徴課税で深手を負う個人事業主にはある特有の「心理的行動パターン」が見えてきます。「少しくらい個人的な買い物を経費に混ぜてもバレるはずがない」という正常性バイアス、そしていざ調査の通知が来ると「国家権力にすべてを奪われる」と極度のパニックに陥り、調査官に対して感情的な敵対心を見せたり、嘘を重ねて書類を破棄・改ざんしてしまうという致命的な悪循環です。
家族社会学や心理学において、過干渉や支配から身を守るために提唱される「心理的バウンダリー(境界線)」の概念は、実は国税当局との対峙においてもそのまま当てはまります。税務署は敵でもなければ、すべてを言いなりに差し出すべき絶対的な親でもありません。法に基づき事実を確認しに来る公務員に過ぎず、納税者側もまた「法的に正当な経費は1円も譲らないが、法的に抗弁できない私的支出は潔く修正する」という、大人の対等で健全な境界線を引く必要があります。
現場の混乱を回避し、最悪のシナリオを防ぐための「判断基準」を明確にしておきましょう。
税務調査を「自力で対応できる人」の条件
- 日頃から会計ソフトへの記帳を適時に行い、すべての領収書に「利用目的・相手先」をメモして証憑を完全保存している。
- 自宅兼事務所の家賃按分について、専有面積や利用時間の算出根拠を明文化した書類を作成してある。
- 感情的にならず、調査官の法的な質問の意図を冷静に汲み取り、客観的な事実のみを論理的に回答できる。
- 売上規模が数百万円台であり、取引形態がシンプルで複雑な海外取引や外注構造を含まない。
税務調査を「絶対に税理士に依頼すべき人」の条件
- 過去に1回でも無申告の年がある、または意図的に売上を抜いた自覚がある。(自力で対応すると調査官の誘導尋問で即座に重加算税の言質を取られます)
- 年商が1,000万円を超えている、または越境EC・仮想通貨・アフィリエイトなど複雑なデジタル商流を扱っている。
- 領収書や通帳の整理が手つかずで、数年分の書類がダンボールに放置されている。
- 調査官と対面するとパニックになりやすく、聞かれてもいない余計なプライベート情報を口走ってしまうリスクがある。
税理士を立ち会わせる最大のメリットは、税法の専門用語による「盾」を作ることです。調査官が法的にグレーな部分を経費から排除しようと圧力をかけてきた際、税理士がいれば「所得税法第37条の必要経費の概念に照らし、この支出は売上獲得に不可欠な業務関連性がある」と専門家の見地から反論し、調査官の横暴な否認を食い止める防波堤となってくれます。
【税務 調査 個人 事業 主】に関するよくある質問(FAQ)
Q1:税務調査の事前通知を拒否したり、無視して逃げ続けることはできますか?
A1:実質的に不可能です。税務調査には国税通則法に基づく「質問検査権」が定められており、正当な理由なく調査を拒否・妨害したり、虚偽の答弁を行った場合は「1年以下の懲役または50万円以下の罰金」という罰則が科される可能性があります。日程の都合がつかない場合に「その日は業務の都合が悪いため、翌週に変更してほしい」と日程変更を申し出ることは法的に正当な権利として認められますが、完全な拒否は通用しません。連絡を無視し続けると、事前通知なしで早朝に踏み込まれる「無予告調査」へ切り替えられるリスクが高まります。
Q2:調査官は自宅のタンスやクローゼット、パソコンの中まで勝手に開けて捜索しますか?
A2:テレビドラマの「マルサ(国税局査察部)」による強制捜査(家宅捜索)と異なり、個人事業主に対する通常の税務調査は「任意調査」です。したがって、調査官が令状なしに引き出しやクローゼットを勝手にこじ開けて捜索する法的権限はありません。ただし、調査官は「中を確認させていただけますか?」と同意を求めてきます。これを頑なに拒絶すると「何か隠している」と強い心証を抱かれ、銀行口座の徹底照会や取引先への反面調査に発展するため、業務に関連するPCの画面や通帳の提示は求められた範囲で誠実に応じるのが賢明です。
Q3:過去の領収書を一部紛失してしまいました。この場合、その経費はすべて否認されますか?
A3:領収書がないからといって直ちに全額が否認されるわけではありません。クレジットカードの利用明細書、銀行の振込履歴、取引先からの請求書メール、納品データなど、客観的に支払いの事実と事業関連性を証明できる代替資料があれば、必要経費として認められる余地は十分にあります。どうしても証拠書類が見当たらない少額の支出については、出金伝票を作成して「日付・支払先・金額・具体的な業務目的」を記録し、調査官に事情を論理的に説明することが極めて重要です。
まとめ:今後の動向と失敗しないための判断基準
インボイス制度が隅々まで浸透し、決済手段のデジタル化が加速した現代において、「個人の申告など国税当局は見落としてくれるだろう」という逃げ切り戦略はもはや完全に破綻しています。KSKシステムのデータマイニング精度は年々向上しており、売上の隠蔽や無申告は、早晩必ず捕捉される構造になっています。
税務調査で致命傷を負わないための唯一にして最大の防衛策は、調査通知が来てから右往左往することではなく、日頃から「すべての経費支出に業務上の理由と証拠を残しておく」という基本の徹底です。プライベートと事業の財布を完全に分離し、怪しいグレーゾーンの経費を無理にねじ込まないこと。そして万が一、通知の電話が鳴った際には、一人で抱え込まずに税務調査の対応経験が豊富な税理士へ即座に相談し、適切なバウンダリーを保って対等に対処する姿勢こそが、あなたの事業と資産を守る最も確実な道となります。 (出典: 税務 調査 個人 事業 主(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。