相手の財産を特定!第三者からの情報取得手続の要件と費用・流れ完全版
離婚後の養育費未払いや金銭トラブルにおいて、勝訴判決や公正証書を勝ち取っても「相手がどこで働いているか分からない」「どこの銀行に口座があるか不明」という理由で、回収を断念せざるを得ないケースが後を絶たなかった。こうした債権者の泣き寝入りや悪質な「逃げ得」を打破するために設けられた法的制度が、民事執行法に基づく「第三者からの情報取得手続」である。
2026年を迎えた現在、法運用の定着とともに司法のオンライン化が進み、相手の財産隠しに対抗する実務上の決定打として広く活用されるようになった。しかし、利用にあたっては厳格な要件が定められており、正しい順序を踏まなければ時間と費用を浪費しかねない。本稿では、制度の根幹から申立ての具体的な流れ、費用相場、相手に手続きが知られるタイミングや注意点まで、法曹関係者や実務の現場取材をもとに徹底解説する。
📌 【この記事の重要ポイントまとめ】
- 要点1:第三者からの情報取得手続は、裁判所を通じて金融機関・公的機関・登記所から相手の預貯金・勤務先・不動産情報を取得できる強力な強制執行支援制度である。
- 要点2:預貯金照会は財産開示手続を経ずに単独で申立て可能だが、勤務先の特定には「養育費等の限定された債権」かつ「財産開示手続の先行」という二重の要件が課される。
- 要点3:情報が債権者に開示された直後に相手方(債務者)へ通知が発送される仕組みのため、口座残高や給与が差し押さえ前に移動・退職されないよう、迅速な強制執行の同時手配が成否を分ける。
【疑問を解消】相手の財産が不明でも特定可能?第三者からの情報取得手続の全貌
裁判で勝訴して確定判決を得たり、公証役場で「支払いを怠った場合は直ちに強制執行に服する」旨の文言が入った公正証書を作成したりしても、自動的にお金が口座に振り込まれるわけではない。自力で相手の財産を突き止め、裁判所に差押え(強制執行)を申し立てる必要がある。
かつては相手の口座支店名や勤務先が不明な場合、弁護士会照会(弁護士法23条の2に基づく照会)に頼るか、探偵等の身元調査に頼るほかなく、金融機関の守秘義務を理由に回答を拒否される事態が頻発していた。この構造的欠陥を打破したのが民事執行法の改正によって新設された「第三者からの情報取得手続」である。
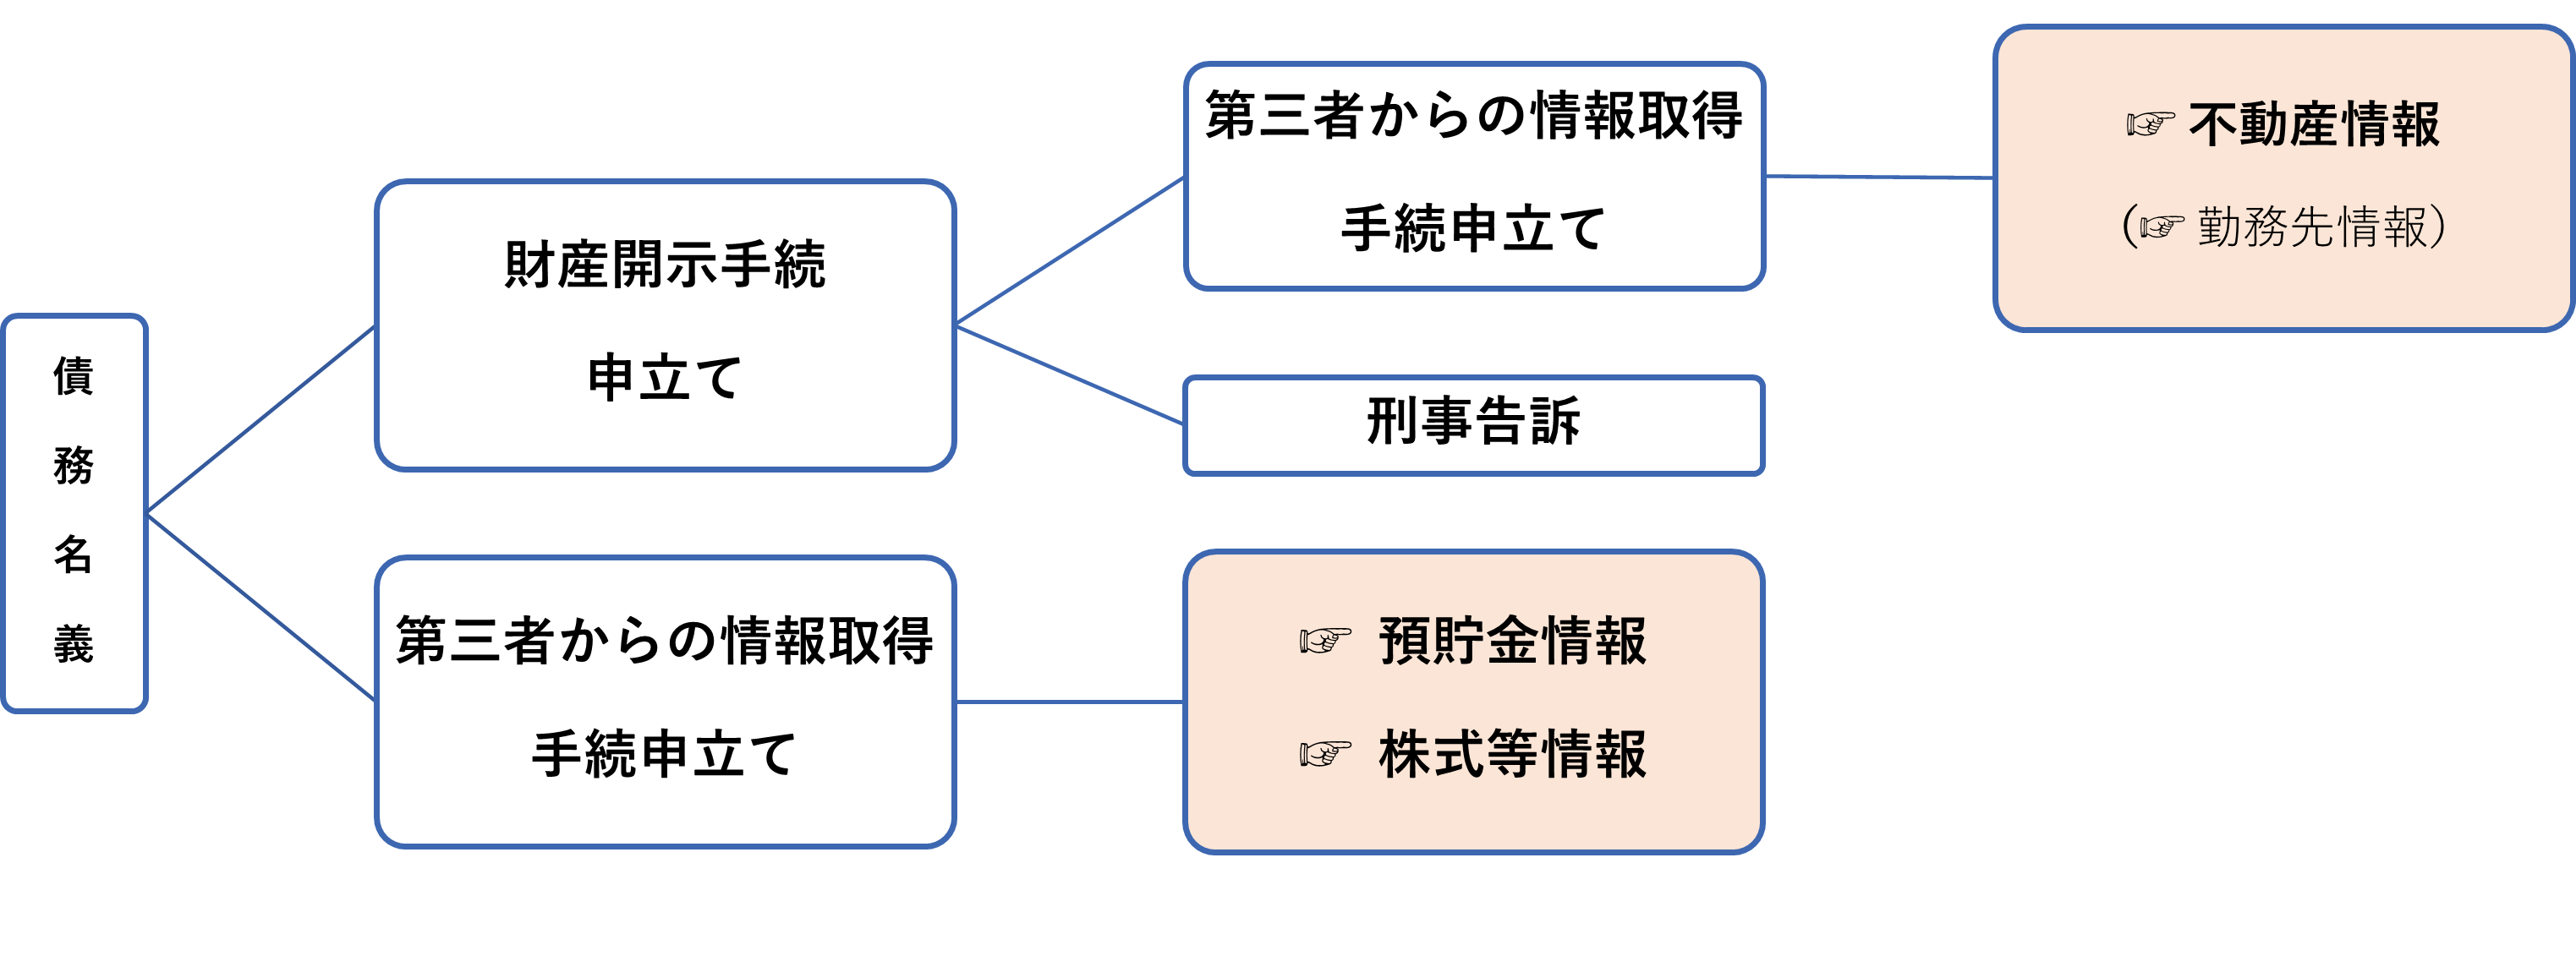
本制度の最大の強みは、裁判所の公権力をもって第三者(銀行、年金事務所、法務局等)に情報開示を命じる点にある。取得できる情報は大きく分けて以下の3種類が存在する。
- 預貯金・株式等に関する情報:全国の都市銀行、地方銀行、ネット銀行、信託銀行、信用金庫、証券会社等から、相手名義の口座の有無、取扱店舗、残高等の情報が開示される。
- 勤務先(給与債権)に関する情報:市町村(住民税課税情報)や日本年金機構・共済組合等から、相手が給料を受け取っている勤務先企業の名称および所在地が開示される。
- 不動産(土地・建物)に関する情報:登記所(法務局)が保有する全国の登記情報から、相手が所有している不動産情報が開示される。
相手が財産を隠匿して音信不通を決め込んでいても、公的機関やメガバンクのデータ網を通じて居所や資産を合法的にあぶり出すことが可能となったのである。

財産開示手続と第三者からの情報取得手続の違い|比較データで見る決定的な差
実務上、混同されやすい手続きに「財産開示手続」がある。どちらも債務者の財産を特定するための制度だが、アプローチと法的強制力において決定的な差異が存在する。
財産開示手続は「相手本人を裁判所に呼び出し、自身の財産目録を提出させて口頭で陳述させる」制度である。虚偽の陳述や正当な理由のない不出頭には6か月以下の拘禁刑または50万円以下の罰金という刑事罰が科されるものの、居直る相手や出頭を無視する相手に対しては、本人の証言頼みである以上、隠し口座の把握に限界があった。
対して、第三者からの情報取得手続は、本人ではなく第三者機関(金融機関や行政機関)に直接保有データを提出させるため、相手の主観や虚偽の陳述が入り込む余地がない。両者の性質の違いを以下の比較表にまとめた。
| 項目 | 財産開示手続 | 第三者からの情報取得手続 | 実務における評価・使い分け |
|---|---|---|---|
| 開示を求める対象 | 債務者(相手本人) | 第三者(金融機関、公的年金機構、法務局) | 本人の証言に頼らないため、情報取得手続の方が客観的証拠能力が圧倒的に高い。 |
| 対象となる債権 | 金銭債権全般(借金、売買代金、養育費等) | 預貯金:全債権 勤務先:養育費等・人身損害賠償に限定 | 勤務先の照会はプライバシー保護の観点から強力に制限されている。 |
| 事前の前置要件 | 債務名義の確定、差押え不能等の証明 | 預貯金:前置不要 勤務先・不動産:3年以内の財産開示が必須 | 預貯金は直接照会可能だが、勤務先照会には事前の財産開示手続が必須ハードル。 |
| 相手への心理的影響 | 裁判所への出頭命令により強いプレッシャー | 手続終了後に通知が届く(事後通知) | 財産開示で圧力をかけ、応じない場合に第三者照会へ移行する連携が基本戦術。 |
【申立て要件の詳細まとめ】預貯金照会・勤務先・不動産で異なる厳格なハードル
第三者からの情報取得手続を利用するには、民事執行法が定める明確な申立て要件をクリアしなければならない。特に「どの情報を狙うか」によって要件の厳しさが大きく異なる点に注意が必要である。
1. 全手続き共通の基礎要件:債務名義と執行文
大前提として、強制執行が可能な公的文書である「債務名義」を所持していなければならない。代表的なものは以下の通りである。
- 判決(確定判決、または仮執行宣言付判決)
- 和解調書、調停調書(家事調停調書を含む)
- 執行証書(強制執行受諾文言が付された公正証書)
公正証書などで手続きを行う場合、公証役場で「執行文」の付与を受け、相手方に公正証書謄本が届いたことを示す「送達証明書」を揃える必要がある。さらに、「強制執行を開始できる状態にあること(履行期限が過ぎていること)」が絶対条件となる。
2. 預貯金照会の要件:最も使いやすい「初手」
銀行口座や証券口座を調べる第三者からの情報取得手続 預貯金照会は、3つの情報の中で最もハードルが低く設定されている。財産開示手続を事前に経る必要はなく、債務名義があれば直ちに裁判所へ申し立てることが可能である。一般の貸金返還請求や売掛金回収であっても利用できる。
3. 勤務先情報の取得要件:極めて限定された特権的権利
最も厳格な制限が敷かれているのが、相手の勤務先を特定する手続きである。勤務先が判明すれば給与の差押えが可能になるが、個人の職業の秘密やプライバシーに著しく干渉するため、以下の厳密な2要件を満たさなければ裁判所は申立てを受理しない。
- 請求債権が限定されていること:子どもの養育費や婚姻費用といった「扶養義務等に係る定期金債権」、または事故や不法行為による「人の生命・身体の侵害による損害賠償請求権」に限られる。知人への貸金や商取引の売掛金債権では、どれほど相手が逃げ回っていても勤務先の照会は認められない。
- 財産開示手続の先行(前置主義):申立ての日から過去3年以内に、裁判所で財産開示期日が開かれていることが必須である。財産開示を行ってもなお財産が判明しなかった、あるいは相手が正当な理由なく期日に出頭しなかったという「前置ステップ」を踏まなければならない。
4. 不動産情報取得手続の要件:登記所(法務局)への照会
土地や建物の名義を調べる不動産情報取得手続 登記所への照会も、勤務先特定と同様に「事前に財産開示手続を実施済みであること」が要件となる。債権の種類は制限されていないが、相手が固定資産を所有している見込みが高い場合に選ばれる手続きである。

【全手順解説】第三者からの情報取得手続の流れと相手に知られる経緯の罠
申立てから情報取得、そして実際の差し押さえに至るまでの実務スケジュールには、債権者が絶対に把握しておくべき「時間制限の罠」が存在する。
手続全体のタイムラインと流れ
- 管轄地方裁判所への申立て:債務者の住所地(普通裁判籍)を管轄する地方裁判所へ、申立書および必要書類(債務名義の正本、送達証明書など)を提出する。預貯金の場合は、照会先としたい銀行(本店を指定)を選択する。
- 裁判所による要件審査と実施決定:裁判所書記官が書類を審査し、不備がなければ第三者機関(銀行、日本年金機構、市区町村等)に対して情報提供命令を発令する。
- 第三者機関からの回答:発令から概ね2〜4週間程度で、指定された銀行や年金機構等から裁判所へ回答書が送付される。
- 回答内容の確認(閲覧謄写):裁判所から債権者へ回答が届いた旨の通知が入り、債権者は裁判所で記録を閲覧・コピーして、口座の残高や勤務先名義を確認する。
- 強制執行(差押命令申立て)の実行:特定された支店口座や勤務先に対し、間髪を入れずに債権差押命令を申し立てる。
【最重要リスク】第三者からの情報取得手続 相手に知られる経緯とは
利用者が最も恐れるのが「調査していることが相手にバレて、先に預金を引き出されたり会社を辞められたりしないか」という点である。
法律上、金融機関に対する預貯金照会が行われている最中には、相手方に事前の連絡や通知は一切行われない。銀行が裁判所の命令に従って淡々と残高を回答する段階では、債務者は調査されている事実を知る術がない。この秘匿性こそが本手続き最大のメリットである。
しかし、決定的な罠は「回答後」に待ち受けている。民事執行法第207条の規定により、第三者から裁判所に情報が提供され手続きが終了すると、裁判所から債務者(相手方)に対して「あなたの情報が債権者に提供されました」という決定通知書が郵送される仕組みになっているのだ。
つまり、裁判所から相手に通知が配達されるまでの数日から1週間程度の猶予期間内に、迅速に預金や給料の「差押え申立て」を完了させなければならない。通知を受け取った相手が口座から預金を全額引き出したり、転職して行方をくらましたりすれば、特定できた情報が一瞬で無価値化する。このタイムラグの設計こそ、現場で最も緊迫する局面である。
第三者からの情報取得手続にかかる費用相場|実費と弁護士費用の内訳
手続きに踏み切るうえで、現実的にどの程度の金銭的コストが発生するのか。裁判所へ支払う「法定実費」と、専門家に依頼する場合の「弁護士費用」を正確に把握しておく必要がある。
1. 裁判所へ納める法定実費
裁判所実費は、照会先を何件指定するかによって比例して増加する。全口座を一括で自動検索できるシステムではないため、大手メガバンク等を複数指定するのが通例である。
- 申立手数料(収入印紙):申立て1件(第三者1機関ごと)につき1,000円〜2,000円(例:三菱UFJ銀行、三井住友銀行、みずほ銀行の3行を照会する場合は約6,000円)。
- 予納郵便切手代:裁判所ごとに異なるが、数千円〜1万円程度。
- 第三者機関への手数料:金融機関や登記所が定める手数料。銀行の場合、1店舗・1照会につき数百円〜2,000円程度を事前に納付する。
自分自身で書類を作成し、3〜4箇所の主要金融機関に絞って預貯金照会を行う場合の実費総額は、約2万〜4万円程度に収まるのが一般的である。
2. 第三者からの情報取得手続 弁護士費用の現実的な相場
手続きの書類作成や裁判所との折衝、照会結果判明直後の差押えへのスムーズな移行を弁護士に依頼する場合の費用目安は以下の通りである。
- 着手金:単独の申立てで5万円〜15万円前後(養育費請求の調停や強制執行手続き全体と包括契約する場合は別体系となることが多い)。
- 実費:裁判所納付金および通信費等(上記実費分)。
- 報酬金:情報が開示されたことに対する定額報酬(約3万〜5万円)、あるいは実際に財産を差し押さえて回収に成功した額の10%〜20%相当額。
回収見込み額が極めて少額(例えば未払額が10万円未満)である場合、弁護士費用が回収額を上回る「費用倒れ」のリスクが生じる。そのため、未払総額が数十万円以上に達しているか、将来にわたって継続的に発生する養育費の確保が目的である場合に依頼するのが合理的である。
【実態検証と誤解の是正】現場のリアルとネットの噂に潜む決定的な盲点
インターネット上の掲示板やSNSでは、「この手続きを使えば相手のすべての財産が一発で丸裸になる魔法のツール」のように語られることがあるが、実務の現実はそれほど単純ではない。司法の現場で直面する3つの現実的な壁を検証する。
盲点1:金融機関を「ピンポイント」で指定しなければならない
ネット上で最も多い誤解が「マイナンバー等をキーにして全国すべての口座残高が一覧で照会できる」という思い込みである。2026年現在においても、裁判所が全銀システムのデータを網羅的に一括検索してくれるわけではない。
債権者側で「株式会社三菱UFJ銀行」「株式会社ゆうちょ銀行」といった形で、対象となる金融機関を指定して申し立てる必要がある。相手がメガバンクを使わず、地方の信用金庫やマイナーなネット銀行のみに預金を分散させていた場合、指定から漏れた金融機関の資産は一切検知できない。
盲点2:残高が「ゼロ」の口座が判明するリスク
裁判所からの回答書に「預金残高:243円」と記載されていたという実例は枚挙にいとまがない。口座の存在と取扱支店が特定できても、残高が存在しなければ差押えは空振りに終わる。したがって、給料の振込日(毎月25日など)を狙って差押命令を発令させるなど、戦術的なタイミングの計量が不可欠となる。
盲点3:自営業やフリーランスの「勤務先」は捕捉不能
養育費回収 勤務先特定 理由として給与差押えは最も確実な手段だが、本制度が捕捉できるのは「給与支払報告書が提出されている給与所得者(会社員・公務員)」に限られる。相手が個人事業主やフリーランス、あるいは親族の会社で無給扱いにされている場合、公的年金機構や市町村に照会をかけても「該当なし」として跳ね返される限界がある。
【プロの結論】経済的DV・養育費不払いから抜け出す判断基準と心理的境界線
養育費の不払いや債務逃れは、単なる金銭の債権債務関係にとどまらない。家族社会学や臨床心理学の見地から見れば、金銭の支払いを意図的に断つ行為は、離婚後も元配偶者を精神的・経済的に支配し続けようとする「継続的経済モラルハラスメント」の一種として捉えられる。
「相手とこれ以上関わりたくない」「争うのが怖い」という心理から、正当な権利である養育費の回収を諦めてしまうひとり親世帯は長年多数を占めてきた。しかし、感情論を排して公権力を用いた法的手続きに委ねることは、元パートナーとの不毛な感情的共依存を断ち切り、健全な心理的バウンダリー(境界線)を引き直すための不可欠な儀式でもある。
【判断基準】第三者からの情報取得手続に踏み切るべき人・慎重になるべき人
✔ 積極的に申立てを行うべきケース
- 確定判決や強制執行認諾文言付の公正証書がすでに手元にある。
- 未払い養育費の累積額が50万円以上あり、将来にわたっても支払いが期待できない。
- 相手が正社員として一般企業に勤務している、あるいは公務員であることが確実である。
- 相手のメインバンク(給与振込口座になりそうな大手銀行)に見当がついている。
✖ 申立てに慎重になるべきケース(他の手段を優先すべき状況)
- 債務名義がなく、口約束や通常の離婚協議書しかない(まずは調停等で債務名義の取得が最優先)。
- 未回収金額が数万円程度で、弁護士費用や実費を投入すると経済的損失が出る。
- 相手が完全に無職、あるいは居所不明で住民票も職権消除されている(住民票調査や親族関係の調査が先行)。
【第三者からの情報取得手続】に関するよくある質問(FAQ)
Q1:第三者からの情報取得手続を使えば、過去の取引履歴や入出金明細もすべて見ることができますか?
A1:見ることができません。本手続で金融機関から開示されるのは、原則として照会基準日における「預金種別(普通・定期等)」「取扱支店名」「照会時点の残高」などの基本情報に限定されます。過去数年分の通帳履歴や資金の流れまで一覧で入手できるわけではありません。
Q2:養育費回収で勤務先を特定したいのですが、相手にバレずに会社を突き止めることはできますか?
A2:完全に秘密裏に行うことは実質不可能です。勤務先情報を取得するためには、前置手続きとして「財産開示手続」を実施しなければならず、相手は裁判所から出頭命令の呼出状を受け取ることになります。また、勤務先情報が開示された後も裁判所から相手に通知が送付されます。ただし、市区町村や年金機構へ照会がかけられている最中に、相手へ直接事前確認が入ることはありません。
Q3:相手が再婚して名字(姓)が変わっていたり、引っ越しを繰り返している場合でも追跡できますか?
A3:追跡可能です。ただし、債務名義に記載された氏名や住所から現在の氏名・住所への連続性を証明するために、相手の「戸籍謄本」や「住民票の除票」「戸籍の附票」などを公的に取得し、裁判所へ同一人であることを疎明する資料として提出する必要があります。
Q4:弁護士を頼まず、自分一人(本人訴訟・本人申立)で手続きを行うことは現実的ですか?
A4:預貯金照会に関しては、裁判所の窓口や裁判所ウェブサイトに定型書式が用意されており、自身で申し立てる一般市民も多く存在します。ただし、勤務先照会に必要な財産開示手続との連携や、回答後の迅速な差押え手続き(強制執行)までを独力でミスなく完結させるには一定の法的知識が求められるため、書類作成に不安がある場合は弁護士や司法書士への相談が推奨されます。
まとめ:2026年の法制度を味方につけ泣き寝入りを防ぐための鉄則
民事執行法の第三者からの情報取得手続は、泣き寝入りを強いられてきた債権者にとって極めて実効性の高い強力な救済手段である。かつてのように「相手の居場所が分からないから諦める」時代は終わりを告げ、制度の仕組みを正しく理解し、証拠書類を整えれば、個人の力でも法的な包囲網を敷くことが可能となった。
ただし、本制度はあくまで財産を「特定」するためのツールであり、特定された財産を「回収」するためには間髪を入れずに強制執行(差押え)へと繋げる段取りの緻密さが要求される。相手に通知が届いて財産を隠される前の限られたタイムリミットを意識し、周到な準備と適切な専門家連携をもって、正当な権利を現実に手元へ取り戻してほしい。 (出典: 第 三 者 から の 情報 取得 手続(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。