月額500円の葬儀保険は使える?からくりと落とし穴をプロが徹底検証
ポストに投函されるチラシやWEB広告で頻繁に見かける「月々わずか500円から」「ワンコインで万が一に備える葬儀保険」という宣伝文句。葬儀費用の平均相場が100万円から150万円前後で推移するなか、缶コーヒー数本分の出費で葬儀費用がまかなえるのなら、これほど魅力的な話はありません。
しかし、金融と保険の構造上、破格の低価格には必ず数理的な裏付けが存在します。「親のために契約したが、いざという時に数万円しか出なかった」「80歳を過ぎたら毎月の請求額が数倍に跳ね上がった」といった相談が消費生活センターや終活相談窓口に後を絶ちません。ワンコイン葬儀保険のビジネスモデルの正体、年代別の実質負担額、そして後悔しないための防衛策を現場取材の視点から徹底解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:月額500円という価格は「40歳前後の最若年層」かつ「死亡保険金10万〜20万円程度」に設定された客引き用の最低レートに過ぎない。
- 要点2:葬儀保険の主流である少額短期保険は「1年更新の掛け捨て型」であり、70代・80代を迎えると保険料は急激に上昇し、最終的に支払総額が給付金を上回る逆転現象が起きやすい。
- 要点3:「持病があっても入れる」「告知不要」の無選択型保険には、加入後1〜2年以内の不担保期間や保険金削減期間が設定されており、最も保障が必要な時期に満額受給できない落とし穴がある。
【徹底解剖】月額500円の葬儀保険は本当に使える?ワンコインの「からくり」と落とし穴
テレビCMや新聞折り込みチラシで躍る「月額500円」という文字を見て、多くの消費者は「高齢の親でも毎月500円を支払えば、立派な葬儀が出せる」と誤認しがちです。しかし、保険会社の設計書や約款の細則を読み解くと、そこには巧妙な商品設計のロジックが組み込まれています。
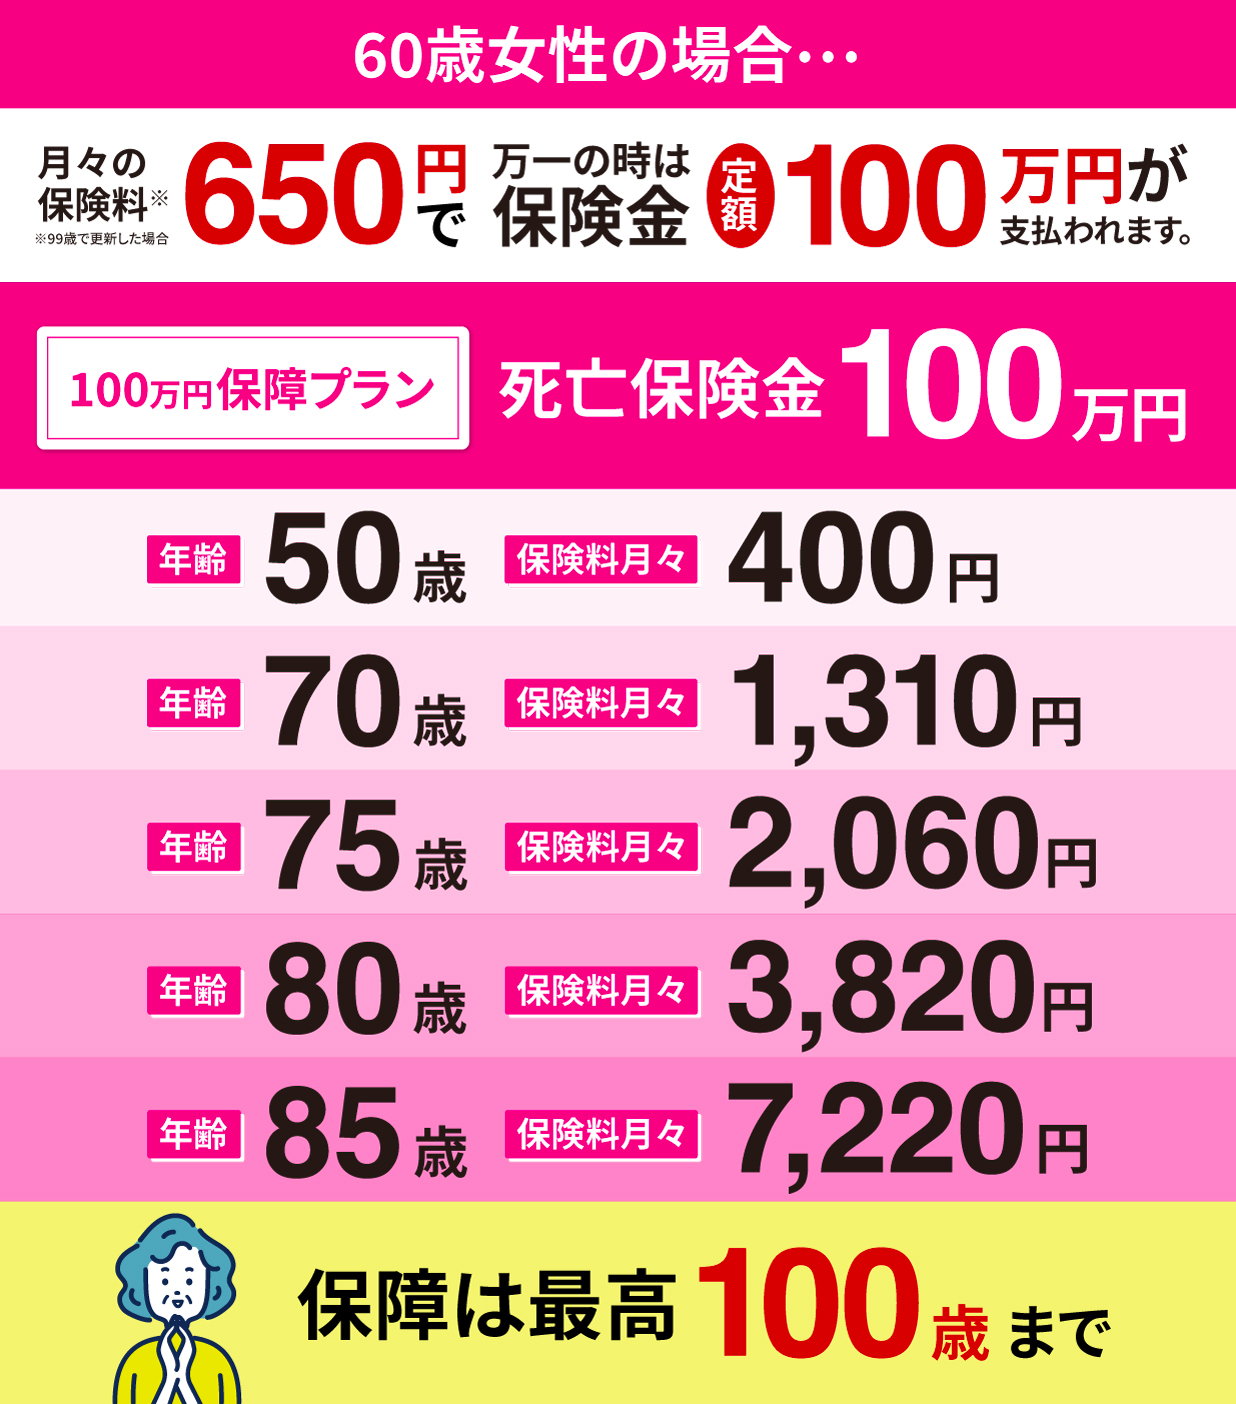
そもそも「葬儀保険 500円 からくり」の核心は、加入対象年齢の最下限(主に40歳前後)における極めて限定的な保障プランの最低保険料を提示している点にあります。40代前半で死亡する統計的確率は極めて低いため、保険会社としては月額500円程度のリスク設定でも収益が成立します。ところが、実際に葬儀保険の加入を真剣に検討し始める60代、70代、80代が申し込む場合、月額500円で加入することは物理的に不可能です。
もうひとつのパターンは、「保険料一律500円プラン」を謳う商品です。この形式では、何歳で加入しても毎月の支払いはワンコインで済みますが、その代わり年齢が上がるにつれて受け取れる保険金額が削られていく仕組みを採用しています。例えば40歳加入なら100万円出るものが、75歳加入ではわずか10万円〜15万円程度まで激減します。15万円では火葬場の手数料や骨壺代、安置料を支払うだけで消滅してしまい、通夜や告別式どころか簡素な直葬(火葬式)の基本料金すらカバーできません。
「ワンコインで万全」という言葉の裏には、「若年層のごく一部に向けたプラン」か「葬儀費用の足しにもならない雀の涙ほどの保険金額」という2大前提が隠されています。この現実を知らずに契約書に判を押してしまうことこそが、ワンコイン葬儀保険における最大の落とし穴です。

【データで比較】年代別の保険料相場と葬儀費用の支払い限度額一覧
一般的な少額短期保険(ミニ保険)が販売する葬儀保険について、年齢区分ごとに「月額保険料」と「受け取れる保険金額(目安)」がどう推移するのか、業界の平均的な商品設計をもとに可視化したものが以下の比較データです。
| 加入時・更新時の年齢 | 月額保険料の相場(保障100万円時) | 月額500円固定時の保障金額 | 編集部の見解・実務上のリスク |
|---|---|---|---|
| 40代(40〜49歳) | 約500円〜900円 | 約60万〜100万円 | チラシの宣伝数値通り。ただし現役世代に葬儀単体の保険は優先度が低い。 |
| 50代(50〜59歳) | 約1,200円〜2,000円 | 約40万〜60万円 | 保険料が500円の枠を明確に超え始める。生活習慣病リスクで告知審査も厳格化。 |
| 60代(60〜69歳) | 約2,500円〜4,500円 | 約25万〜40万円 | 退職金や既存の死亡保険失効を埋める検討が増えるが、掛け捨て負担が重くなる。 |
| 70代(70〜79歳) | 約5,000円〜9,000円 | 約15万〜25万円 | 更新ごとに保険料が跳ね上がる。月額500円プランでは直葬代すら不足する。 |
| 80歳以上(〜89歳) | 約10,000円〜20,000円超 | 約5万〜15万円 | 数年支払うと「支払総額>死亡保険金」の元割れが確定。継続困難による失効が多発。 |
少額短期保険は保険業法に基づき、1契約あたりの死亡保険金の支払い限度額が原則300万円以下に厳しく制限されています。生命保険会社の大規模な終身保険と異なり、資産形成機能や配当金はなく、解約返戻金も一切出ない「完全掛け捨て型」です。
表を見れば一目瞭然ですが、死亡リスクが現実味を帯びる70代後半から80代以降において、100万円の葬儀費用を保険で準備しようとすれば、毎月1万円以上の保険料を捻出し続けなければなりません。年金収入が限られるシニアにとって、この固定費は家計を直接圧迫する要因となります。
【実態検証】利用者の生の声と現場目線で見えたリアルな評判
ネット上の口コミサイトや終活フォーラム、遺族の手記に目を通すと、葬儀保険に対する評価は「助かった」という絶賛の声と、「こんなはずではなかった」という後悔の声で真っ二つに分かれています。
都内の葬祭ディレクターは、現場での実情を次のように証言します。
「喪主を務められるご遺族から『親が生前に月数百円の葬儀保険に入っていたから大丈夫』と言われ、保険証書を確認したところ、支払限度額がわずか10万円だったケースがありました。ご遺族は『100万円近く出ると思い込んでいた』と絶句され、慌てて家族で費用を工面されていました。保険会社への不満を口にされる遺族は少なくありません」
一方で、ポジティブな評判を投稿している層には共通の特徴があります。
「父が亡くなった翌日に保険会社へ連絡したところ、死亡診断書のコピーと簡易書類の提出だけで、3営業日以内に指定口座へ50万円が振り込まれた。銀行口座が凍結されて葬儀屋への前金支払いに困っていたため、このスピード感には心底救われた」(50代・長男の手記より)
大手生命保険の死亡保険金支払いは、戸籍謄本の取得や本請求手続きで1〜2週間以上を要することが珍しくありません。しかし、葬儀保険に特化した少額短期保険各社は「原則即日〜翌営業日支払い」を掲げており、葬儀当座の現金需要に対して圧倒的な強みを発揮します。つまり、葬儀保険の価値は「金額の多さ」ではなく、「口座凍結時に使える即応性の高い緊急キャッシュの確保」にあると正しく理解している利用者からは、極めて高い評価を得ています。
審査なし・持病ありでも入れる?「無選択型」と「引受基準緩和型」に潜む重大な注意点
終活世代が最も直面する壁が、健康状態による加入制限です。高血圧、糖尿病、がんの治療歴などがあると、通常プランへの加入は断られます。そこで目を引くのが「持病があっても入れる」「医師の診断書不要」を掲げる「引受基準緩和型」や「無選択型」の葬儀保険です。
「80歳以上でも入れる」というキャッチコピーの多くは無選択型ですが、ここには加入者が必ず確認すべき3つの重大なハードルが存在します。
- 保険料が通常型の1.5倍から2倍近く割高に設定されている
健康リスクが高い被保険者を抱え込むため、保険数理上、月々の支払額は跳ね上がります。80歳以上が無選択型で50万円〜100万円の保障を確保しようとすれば、月額2万円近い負担になるケースもあります。 - 初年度〜2年目の「削減期間(免責期間)」というトラップ
加入から1年以内に病気で死亡した場合、支払われる保険金は「満額の50%」に削減されたり、最悪の場合は「それまでに支払った既払込保険料相当額のみの返還」で終わる免責条項が組み込まれています。加入直後に万が一があった場合、実質的に保険としての役割を果たしません。 - 事故死と病死での給付金格差
「最高300万円」と大々的に書かれていても、内訳を精読すると「不慮の事故死の場合が300万円」であり、「病気死亡の場合は50万円〜100万円」と大幅に減額設定されている商品が散見されます。高齢者の死亡原因の大半は病死であるため、実態に即していないプランを選ばないよう注意が必要です。
「告知なしで誰でも入れる」という手軽さは、裏を返せば「契約者に極めて不利な制限条項を引き受けること」と同義です。告知項目が3〜4項目程度に緩和された「引受基準緩和型」で通らないかまず検証し、安易に無選択型へ飛びつくのは避けるべきです。
「葬儀保険」vs「葬儀信託」vs「預貯金」|終活における資金準備の決定的な違い
自分の葬儀費用を子どもや親族に負担させたくないと考えた場合、選択肢は葬儀保険だけではありません。近年利用者が急増している「葬儀信託(生前契約)」や、シンプルに「自己資金(預貯金)」を残す方法と比較し、どの手段が最適なのかを冷静に選別する必要があります。
【葬儀信託との違い】
葬儀信託は、生前に信託銀行や葬儀社と提携した信託会社にまとまった資金(例:100万円)を預託し、本人が亡くなった際に信託会社から葬儀社へ直接費用が支払われる仕組みです。確実に希望通りの葬儀を行えるメリットがありますが、契約時にまとまった手元資金の一括拠出が必要となります。一方、葬儀保険は手元資金がない人が少額の積立感覚で備えられる点に違いがあります。
【預貯金との違いと口座凍結リスク】
「普通預金に100万円残しておけば十分ではないか」という議論は常にあります。実際、80代以降で割高な保険料を支払い続けるくらいなら、銀行口座に現金を置いておく方が総支払額の面では圧倒的に有利です。しかし、名義人が死亡した瞬間に銀行口座は凍結され、遺産分割協議が整うまで原則として預金を引き出せなくなります。
法改正により「仮払い制度」が創設され、法定相続分の一定額までは凍結後も引き出せるようになりましたが、金融機関の窓口に除籍謄本一式や相続人全員の確認書類を持ち込む必要があり、葬儀当日の支払いには到底間に合いません。自己資金が十分にある富裕層であっても、「当座の葬儀費用を親族が立替払いできない」「子どもに手持ちの現金がない」という事情がある家庭においては、死亡後すぐに受取人口座へ着金する葬儀保険の流動性が強みを発揮します。

【プロの結論】家族社会学の視点から見る「向いている人・おすすめできない人」
終活の現場取材を続けていると、シニア世代が葬儀保険に強く惹かれる背景には、根深い心理的動機が存在することが分かります。それは「子どもに金銭的・精神的な迷惑をかけたくない」という強烈な自立意識と、家族間の心理的バウンダリー(境界線)の意識です。
かつての大家族制度や昭和の地域共同体であれば、葬儀費用は家計全体や親族の相互扶助で処理されるのが当たり前でした。しかし核家族化と未婚化が進んだ2026年の日本社会において、親世代は「子どもの生活も決して楽ではない」ことを肌で察知しています。「せめて自分の後始末の費用くらいは自分で用意しておきたい」という親の愛情やプライドにつけ込む形で、ワンコイン保険の過剰なマーケティングが展開されている側面は否定できません。
しかし、感情に流されて「元割れ」が明らかな高額保険料を年金から支払い続けることは、結果的に親自身の老後資金を枯渇させ、生活困窮という別の形で子どもに負担を強いる本末転倒な事態を招きます。以下の明確な判断基準をもとに、加入の是非を客観的に判断してください。
▼ 葬儀保険の加入をおすすめできる人
- 手元にまとまった預貯金(50万〜100万円)がなく、今すぐ万が一が起きた場合に親族が葬儀代を立て替えられない人
- 年齢が50代〜60代であり、毎月の保険料負担が1,000円〜3,000円前後に抑えられる段階から準備を始める人
- 身寄りが遠方にしかおらず、死後事務や葬儀費用の支払いをスピーディーに第三者へ委託したい人
▼ 葬儀保険を絶対に避けるべき(おすすめできない)人
- すでに普通預金や定期預金で150万円以上の金融資産を確保できている人(保険料を掛け捨てる必要が一切ない)
- 75歳〜80歳以上で新規加入を検討している人(保険料の急騰により、数年で支払総額が受給額を超過する)
- 「月々500円なら安いからとりあえず入っておこう」と、保障内容や更新時値上げの規約を精読していない人
【葬儀 保険 500 円】に関するよくある質問(FAQ)
Q1:80歳以上でも月額500円で加入できる葬儀保険は実在しますか?
A1:80歳以上で月額500円のみを支払い、一般的な葬儀を行えるだけの保険金(50万〜100万円)が出る保険は実在しません。月額500円固定を謳うプランは、80歳時点での死亡保険金額が数万円〜10万円程度まで減額される設計になっています。十分な葬儀費用を確保しようとすれば、80歳以上では月額1万円〜2万円以上の保険料が必要になるのが市場の実態です。
Q2:支払った保険料は掛け捨てですか?途中で解約したら戻ってきますか?
A2:葬儀保険のほぼ100%は少額短期保険が取り扱う「掛け捨て型」です。解約返戻金や満期保険金は1円も戻りません。例えば月々8,000円の保険料を10年間支払い続けて途中で解約した場合、支払った96万円はすべて消滅します。
Q3:葬儀保険の給付金は、葬儀代以外の用途に使っても問題ありませんか?
A3:原則として使途は自由です。受取人に指定された遺族の口座に現金で一括着金するため、葬儀代金の支払いはもちろん、火葬費用、お布施、未払いの医療費や介護施設の退去費用、墓地・仏壇の購入費用などに充当することができます。葬儀社への領収書提出を求められることも原則ありません。
Q4:少額短期保険会社が経営破綻した場合、契約は保護されますか?
A4:大手生命保険会社と異なり、少額短期保険業者は「生命保険契約者保護機構」の対象外です。万が一会社が破綻した場合、保険業法に基づく供託金からの弁済は行われますが、契約通りの保険金が100%保護される保証はありません。運営会社の財務健全性(ソルベンシー・マージン比率)や設立母体を事前に確認しておくことが重要です。
まとめ:今後の動向と失敗しないための判断基準
家族葬や直葬(火葬式)の普及によって葬儀のコンパクト化が進む一方、火葬場の空き待ちに伴う保冷安置料の長期化や諸物価の高騰により、葬儀の最低所要コストそのものは依然として軽視できません。「月額500円」という耳当たりの良い言葉だけに惹かれ、保障の実態を確認しないまま加入することは、遺された家族に最も深い失望と負担を残す結果につながります。
終活における資金手当ての本質は、目先の支払額の低さではなく、「最終的にいくら手元から出ていき、いざという時にいくら確実に使えるのか」というトータルコストの冷徹な計算です。まずは自身の金融資産の残高を確認し、どうしてもキャッシュの即応性に不安がある場合のみ、更新時の保険料上昇カーブを納得した上で限定的に保険を活用する。この割り切った姿勢こそが、後悔のない終活を完結させるための唯一の防衛策です。 (出典: 葬儀 保険 500 円(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。