有利子負債EBITDA倍率は何倍が危険?金利上昇で露呈する財務リスクの真相
日本銀行による金融正常化が進み、長きにわたるゼロ金利政策に終止符が打たれた2026年。企業の資金調達環境は劇的な転換期を迎えています。かつてのように超低金利に甘え、借入金で事業を拡大させるレバレッジ戦略は、金利負担の急激な増加という刃となって企業経営に跳ね返り始めました。いま、銀行の融資現場やM&A市場で最もシビアにチェックされている指標が「有利子負債EBITDA倍率」です。
貸借対照表(B/S)に並ぶ巨額の借入金を、損益計算書(P/L)とキャッシュフロー計算書(C/F)の実力値で本当に返済できるのか。本稿では、大手金融機関の融資審査官やM&Aアドバイザーへの徹底取材をもとに、有利子負債EBITDA倍率の危険水準、業種別の適正目安、ネット値による精緻な算出法まで、企業の存亡を分ける財務の深層を解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:有利子負債EBITDA倍率は企業の「借金返済能力」を年数で示す指標であり、一般的に10倍超は危険水準、融資・M&A審査では7〜8倍がひとつの防衛ラインと見なされます。
- 要点2:手元現預金を控除した「ネット有利子負債EBITDA倍率」を用いることで、粉飾まがいの見かけ倒しを排除した純粋なデットキャパシティ(借入余力)の測定が可能です。
- 要点3:金利上昇局面の2026年においては、設備投資負担(Capex)や運転資本の増加を見落とした安易なEBITDA評価が致命傷につながるため、複眼的な財務分析が不可欠です。
【基本と計算式】有利子負債EBITDA倍率の計算方法と「純有利子負債」の重要性
有利子負債EBITDA倍率は、企業の有利子負債(利息を付けて返済しなければならない借入金や社債)が、本業のキャッシュ創出力であるEBITDAの何年分に相当するかを測定する財務健全性指標です。平たく言えば、「現在の収益ペースを維持した場合、有利子負債を何年で完済できるか」を表しています。
財務分析の現場で用いられる基本的な計算式は以下の通りです。
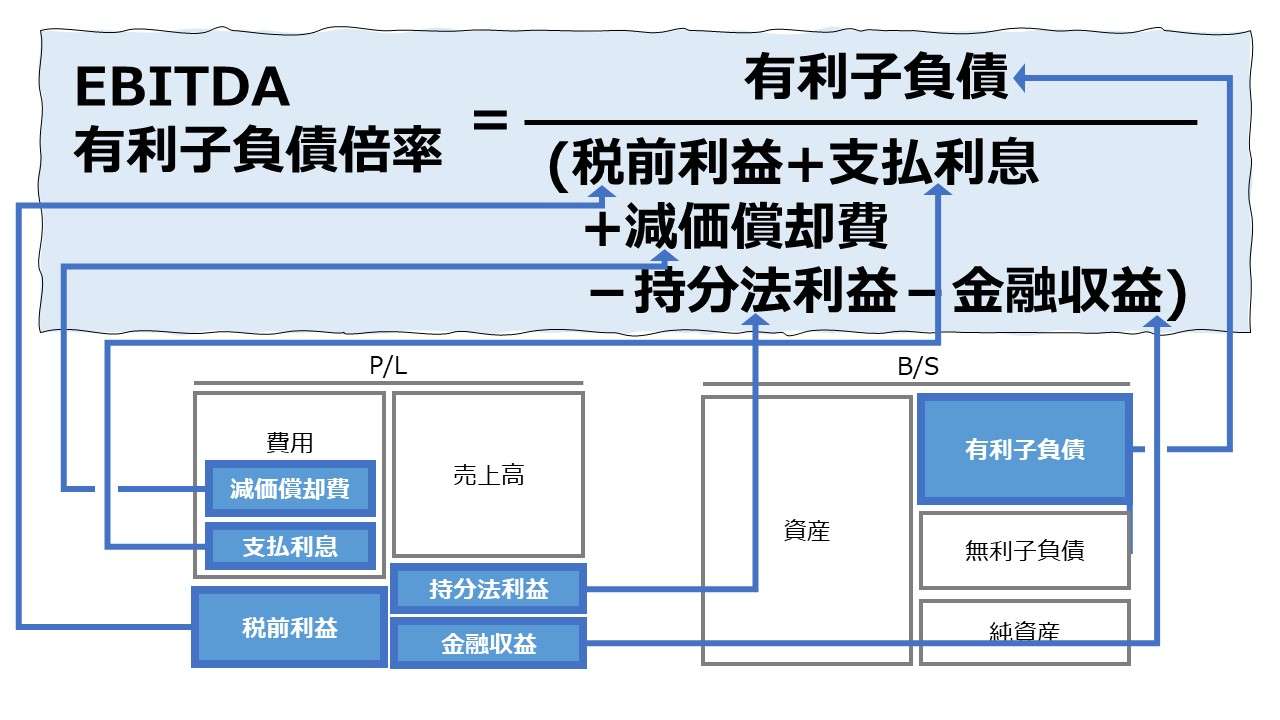
有利子負債EBITDA倍率(グロス) = 有利子負債 ÷ EBITDA
ここで分子となる有利子負債には、短期借入金、長期借入金、社債、コマーシャル・ペーパー、リース債務などが含まれます。一方、分母のEBITDAは「営業利益 + 減価償却費(のれん償却額を含む)」で算出するのが標準的です。国ごとの税率差や金利水準、会計基準による減価償却方法のズレを排除できるため、グローバル企業の比較やM&Aデューデリジェンスにおいて国際共通言語として機能します。
しかし、実務においてより重視されるのは、手元の即時換金可能資産を差し引いたネット有利子負債EBITDA倍率です。
ネット有利子負債EBITDA倍率 = 純有利子負債(有利子負債 - 現金及び預金) ÷ EBITDA
たとえ有利子負債が100億円あったとしても、現預金が80億円あれば実質的な返済負担(純有利子負債)は20億円に過ぎません。この実態を炙り出すのがネット倍率です。特にM&Aにおける企業価値評価(バリュエーション)やデットキャパシティの算出では、グロス値だけで判断すると対象企業の実力を誤認するリスクがあるため、必ずネット値でのクロスチェックが行われます。

【危険水準の真相】何倍を超えると危ういのか?審査現場が引く決定的な境界線
企業の返済能力を測る際、市場や銀行は具体的に何倍を「危険ライン」と定めているのでしょうか。メガバンクの審査部門関係者は「かつての低金利時代であれば大目に見られていた数値も、2026年の現行水準では一発で融資謝絶や金利引き上げの対象になる」と証言します。
一般的な財務分析および格付け評価基準における水準感は、次の区分に大別されます。
1. 優良水準(3倍未満):強固な財務体質。自力返済能力が極めて高く、格付け機関からも高い信用度(AA〜A格相当)を付与されやすい領域です。
2. 適正・標準水準(3〜5倍):一般的な事業会社として健全とされるレンジ。通常の事業継続や追加資金調達に支障をきたす可能性は低いと言えます。
3. 警戒水準(5〜8倍):金融機関の融資審査基準において、詳細なモニタリングが開始される水準です。金利上昇局面では支払利息の負担が営業利益を急激に圧迫し始めます。
4. 危険水準(8〜10倍以上):事業再生フェーズや過剰債務の領域に入ります。一般的に10倍を超えると事実上の債務超過予備軍と見なされ、新規プロパー融資の停止やコベナンツ(財務制限条項)抵触のリスクが現実味を帯びてきます。
伝統的な日本企業の財務分析で用いられてきた「債務償還年数」は通常、分母に「営業利益+減価償却費-法人税等」やフリーキャッシュフローを据えるため、税引き前のキャッシュフローであるEBITDA倍率のほうが年数として短く出やすい傾向があります。つまり、EBITDA倍率ですでに8倍を超えている企業は、税引き後の実質的な債務償還年数では12〜15年以上に達しているケースが珍しくありません。これが、10倍超が即座に「危険信号」とされる根本的な理由です。
【2026年最新 財務分析】EBITDA有利子負債倍率の業種別平均と適正水準の比較一覧
有利子負債EBITDA倍率を評価する際、全産業一律のモノサシを適用するのは極めて危険です。なぜなら、ビジネスモデルによって必要な設備投資額やキャッシュの回収サイクルが根本から異なるためです。
以下は、東証上場企業の最新決算データおよび業界統計を基に編纂した、主要セクター別の倍率目安と評価基準の比較一覧です。
| 業種・セクター | 業界平均水準(目安) | 警戒・危険ライン | 編集部の見解・評価構造 |
|---|---|---|---|
| 情報通信・SaaS・IT | 1.5倍 〜 3.0倍 | 5.0倍超 | アセットライトで参入障壁が移ろいやすいため、過剰債務は即座に株価暴落を招く。原則として筋肉質な無借金〜低倍率が求められる。 |
| 自動車・重工業・製造業 | 3.5倍 〜 5.5倍 | 8.0倍超 | 大規模な工場・研究開発投資が先行する。巨額の減価償却費が発生するためEBITDAは膨らみやすいが、景気後退時のボラティリティに耐えうる6倍以下が安全圏。 |
| 不動産・インフラ・鉄道 | 7.0倍 〜 10.0倍 | 13.0倍超 | 担保価値の高い有形固定資産(土地・建物)を保有し、長期安定的な賃料・利用料収入が見込めるため、他業種より高いレバレッジが構造的に容認される。 |
| 小売・外食・サービス | 3.0倍 〜 4.5倍 | 7.0倍超 | 日銭が入る業態だが、人件費・仕入原価の高騰耐性が問われる。リース債務の比率が高くなりやすく、実質的なレバレッジを厳密に精査すべき領域。 |
| 製薬・バイオテクノロジー | 2.0倍 〜 4.0倍 | 6.0倍超 | 特許切れ(パテントクリフ)のリスクがあるため、平常時は借入を抑制する傾向。大型買収直後は一時的に8倍近くまで跳ね上がることがある。 |
例えば、不動産業界における8倍は「標準の範囲内」と判断される余地がありますが、IT・SaaS企業で8倍に達していれば「財務危機の一歩手前」と見なされます。事業の換金性、保有資産の流動性、収益のボラティリティを掛け合わせて水準を評価するリテラシーが不可欠です。

【実態検証】メガバンク融資担当者とM&A現場が明かす「数字の裏のリアル」
金融機関の貸出現場やPEファンド(プライベート・エクイティ・ファンド)の投資審査会議では、決算書に記載された倍率をそのまま鵜呑みにすることはありません。現場で繰り広げられる生々しい審査の裏側には、公表データからは見えない「補正」のプロセスが存在します。
都内大手バイアウトファンドのシニアディレクターは、デューデリジェンスの現場について次のように証言します。
「売り手側から提出される資料のEBITDAは、ほぼ確実に『下駄』を履かされています。役員報酬の私的流用戻し入れや、単発の大型受注、事業売却益などの一過性収益を足し合わせ、正常収益力を実態の1.3〜1.5倍に膨らませて提示してくる案件が後を絶ちません。我々が最初に行うのは、それらをすべて削ぎ落とす『正常化EBITDA』の算出です。見せかけのEBITDAで計算された4倍の案件を精査した結果、実態は9倍に達しており、買収を即座に見送った事例もあります」
また、メガバンクの融資審査部で審査役を務める幹部は、近年の審査厳格化についてこう指摘します。
「2026年に入り、政策保有株式の売却加速や資本コストを意識した経営(PBR改革)が浸透したことで、銀行側も『担保があるから貸す』という姿勢を完全に改めました。金利が1%上昇しただけで、EBITDA有利子負債倍率が7倍を超えている企業の多くはインタレスト・カバレッジ・レシオ(事業利益÷支払利息)が急落します。信用格付け判定のアルゴリズムにおいても、有利子負債EBITDA倍率の悪化は即座に内部格付けの引き下げ、ひいては貸出金利スプレッドの拡大や融資枠の圧縮へと直結する仕組みになっています」
現場が見ているのは単なる比率ではなく、「もし明日、主力製品の価格競争が激化しても、キャッシュフローで元利金を期日通りに返済し続けられるか」という極限のストレステスト結果です。
一般に知られていない盲点とネットの誤解|「EBITDA倍率が低ければ安全」の罠
ネット上の簡易的な財務解説記事や投資サロンなどでは、「EBITDA有利子負債倍率が低ければ低いほど財務健全性が高く、倒産リスクのない優良企業である」という短絡的な言説が散見されます。しかし、プロの財務アナリストの視点から見れば、これは極めて危険な誤解です。
盲点1:設備投資(Capex)を無視した「見かけのキャッシュフロー」
EBITDA最大の弱点は、事業維持のために毎年必ず発生する設備更新費用(資本的支出=Capex)が一切考慮されていない点です。例えば、製造業や通信業において、老朽化した生産設備や通信ネットワークを更新しなければ事業は継続できません。EBITDAが10億円あっても、設備維持に毎年9億円を支出しなければならない企業の場合、債務返済に充てられるキャッシュは実質1億円しか残らないのです。倍率の数字上は健全に見えても、実態は資金ショート寸前というケースが存在します。
盲点2:ゼロ倍(実質無借金)が招く「資本コストの悪化と買収リスク」
有利子負債を極端に嫌い、ネット有利子負債EBITDA倍率がマイナスの状態を放置し続ける経営もまた、資本市場からは厳しく糾弾されます。適切な借入による節税効果(タックスシールド)を活用せず、自己資本比率だけを高めている企業は、加重平均資本コスト(WACC)が非効率に跳ね上がり、ROE(自己資本利益率)が低迷します。アクティビスト(物言う株主)の格好の標的となり、強引な特別配当の要求や敵対的買収に晒される引き金になり得ます。
盲点3:インフレ下における運転資本(ワーキングキャピタル)の急膨張
インフレと原材料高が定着した環境下では、売上高が伸びていても在庫の評価額上昇や売掛金の回収タイムラグによって、運転資本が急激に拘束されます。損益計算書上のEBITDAはプラスを維持していても、手元キャッシュが運転資金に吸い取られ、借入金の元金返済に回せなくなる「黒字倒産」の落とし穴が倍率の裏側に潜んでいるのです。
【プロの結論】財務健全性指標を経営・投資に生かす判断基準と失敗の防ぎ方
有利子負債EBITDA倍率という強力なツールを使いこなし、意思決定を誤らないためには、企業の置かれたライフサイクルと事業構造に応じた厳格な判断基準を持つ必要があります。
デットレバレッジを活用すべき企業・フェーズ
- ストック型収益構造を持つ企業:解約率が極めて低く、将来の月次キャッシュインが予測可能なサブスクリプション事業やインフラサービス。
- 投下資本利益率(ROIC)が借入金利を大幅に上回る局面:市場拡大期において、迅速なキャパシティ拡大がシェア獲得の決定打となる成長ステージ。
直ちに債務圧縮(デレバレッジ)を進めるべき企業・フェーズ
- 純有利子負債EBITDA倍率が6倍を超え、減価償却費が減少傾向にある企業:新たな稼ぎ頭が育っておらず、過去の設備投資の遺産で食いつないでいる危険な兆候。
- 金利感応度が高い事業:利払負担が数千万円単位で増大した際に、営業利益の過半が吹き飛ぶ脆弱な収益構造の企業。
心理学や行動経済学において、過剰債務に陥る経営陣には「現状維持バイアス」や「サンクコストの誤謬(過去の投資への執着)」が強く働くことが知られています。「今まで借り換え(ロールオーバー)できていたから次も大丈夫だろう」「銀行は長年の付き合いだから見捨てないはずだ」という根拠なき過信は、金利ある世界においては致命的な毒となります。客観的な指標である有利子負債EBITDA倍率を定期的に棚卸しし、自社のデットキャパシティに自ら客観的な上限枠(キャップ)を設ける規律こそが、長期的な企業価値を守り抜く唯一の盾となります。
【有利子負債EBITDA倍率】に関するよくある質問(FAQ)
Q1:債務償還年数と有利子負債EBITDA倍率の決定的な違いは何ですか?
A1:実質的な概念は共通していますが、分母に用いるキャッシュフローの算出根拠が異なります。債務償還年数は「営業利益+減価償却費-法人税等」やフリーキャッシュフローなど税引き後の実質原資を用いることが多く、より保守的な年数が算出されます。対してEBITDA倍率は国際的な税率差や償却基準の違いを排した「税引き前」ベースで計算されるため、M&Aやグローバルな企業間比較で優先して使われます。
Q2:EBITDAが赤字(マイナス)の場合、倍率はどのように解釈すべきですか?
A2:分母がマイナスになると倍率の計算そのものが成立せず、指標上は「測定不能」または「算出なし」と処理されます。本業のキャッシュフローで借入金を返済する原資がそもそも存在しない状態を意味するため、倍率の多寡を論じる以前に「深刻な財務危機・資金ショート寸前」と判定されます。手元流動性の確保と抜本的な収益改善が急務です。
Q3:2026年の金利上昇環境において、金融機関の審査スタンスはどう変化していますか?
A3:借入金の絶対額だけでなく、キャッシュ創出力との対比(レバレッジ・レシオ)に対する審査基準が一段と厳格化しています。従来は「不動産担保」や「グループ支援」を理由に許容されていた高倍率(7〜8倍超)の借入に対し、スプレッドの上乗せや財務コベナンツの設定、資本性劣後ローンの活用を条件付けられるケースが顕著に増加しています。
まとめ:今後の動向と失敗しないための判断基準
低金利というぬるま湯が完全に蒸発した2026年、有利子負債EBITDA倍率は単なる「決算書のお飾り」から、企業の生殺与奪の権を握る「最重要の生命線」へと昇格しました。何倍までなら借入を増やせるのか、どの水準を超えたら投資をブレーキすべきなのか。その境界線を曖昧にしたまま舵取りを続ける企業は、想定外の金利急騰や市場の冷え込みに直面した際、脆くも瓦解することになります。
企業経営者、M&A担当者、そして投資家に至るまで、表面的な利益や売上規模の成長だけに目を奪われてはなりません。グロスとネット双方の有利子負債を精査し、設備投資負担を織り込んだ真の返済能力を冷徹に見極めること。自社の業界標準と照らし合わせた確かな財務規律の構築こそが、不透明な激動の時代において持続可能な成長を手繰り寄せる絶対の鍵となります。 (出典: ebitda 有利子 負債 倍率(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。