フラット35はやめたほうがいい?後悔する理由と2026年最新の真実
マイホームの購入現場で、長年にわたり安全策の代名詞とされてきた全期間固定金利型住宅ローン「フラット35」。しかし現在、SNSや大手マネー相談窓口では「フラット35はやめたほうがいい」「契約して大後悔した」という切実な声が後を絶ちません。日銀によるマイナス金利解除以降、金利のある世界が定着した2026年の今、なぜあえてフラット35を避ける動きが広がっているのでしょうか。
全期間固定の安心感と引き換えに背負い込む莫大な金利差、契約直前になって突きつけられる高額な諸費用、さらには住宅ローン審査の意外な落とし穴まで、パンフレットの美辞麗句だけでは見えてこない構造的なリスクが存在します。大手金融機関の融資担当者への独自取材と最新の金利シミュレーションから、フラット35の不都合な真実を解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:2026年の金利環境下でも民間変動金利との差は1%近く開いており、借入額4,000万円で生涯返済額に500万円以上の開きが生じるケースが目立つ。
- 要点2:物件適合証明書の検査費用や融資手数料の高さなど、契約直前に発生する諸費用が購入予算を圧迫する大きな後悔の引き金となっている。
- 要点3:自営業や転職直後の世帯、または「子育てプラス」等の優遇制度で大幅な金利引き下げを受けられる層にとっては、今なお極めて強固な資金防壁となる。
【徹底比較】2026年最新の金利事情|固定金利と変動金利のシミュレーションで見えた驚きの真相
「フラット35はやめたほうがいい」と断言される最大の要因は、民間の変動金利との間に横たわる圧倒的な金利差にあります。2026年の住宅ローン市場において、メガバンクやネット銀行各社がしのぎを削る変動金利は、緩やかな利上げ局面を経てもなお年0.6%〜0.8%台の低水準を維持しています。これに対し、住宅金融支援機構が提示するフラット35の基準金利は年1.8%〜2.0%台を推移しており、その差は実に1%以上に及びます。
この差が35年という長尺の返済期間にどれほど残酷な格差をもたらすのか、具体的な試算データを見ていきましょう。借入額4,000万円、返済期間35年、元利均等返済の条件で固定金利と変動金利の返済負担を比較しました。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 適用金利水準 | フラット35:年1.85% 民間変動金利:年0.65% | 金利差:約1.20%ポイント | 歴史的低金利が続く民間変動に対し、固定金利は国債利回りの影響をダイレクトに受けて高止まり。 |
| 毎月の返済額 (4,000万円借入時) | フラット35:約130,000円 民間変動金利:約106,600円 | 差額:毎月約23,400円 | 毎月2万円以上の固定費差は、教育費や日々の生活防衛資金の積立に決定的な影響を与える。 |
| 35年間の総返済額 (元利均等・金利不変時) | フラット35:約5,460万円 民間変動金利:約4,477万円 | 差額:約983万円 | 仮に変動金利が将来1%上昇したとしても、総返済額でフラット35を下回る計算になりやすい。 |
| 契約時の諸費用 | 手数料:借入額×2.2%(税込) 適合証明書費用:5万〜10万円 | 民間銀行:保証料型または同等の事務手数料 | 民間にはない「適合証明検査費用」が別枠で発生するため、現金支出の初期負担が重い。 |
| 団体信用生命保険 | 機構団信付き(基本込み) 団信を外す選択も可能(-0.2%) | 民間は団信必須、がん特約無料付帯が主流 | 民間銀行のがん50%保障や全疾病保障の手厚さと比べると、保障面での割安感は薄い。 |
固定金利と変動金利のシミュレーション結果が示す通り、金利が一切変わらなかった場合の差額は約983万円に達します。「将来の金利上昇が怖い」という感情からフラット35を選んだ購入者が、隣の家が変動金利で月2万円以上安く抑えている現実を知った瞬間、強烈な後悔に苛まれる構図がここにあります。

なぜ「やめたほうがいい」と囁かれるのか?フラット35のデメリットと後悔した理由の深層
「金利がずっと変わらないから家計管理が楽」というセールストークの裏側に潜む、契約者が直面した具体的な後悔の理由を掘り下げます。現場の相談記録を調査すると、後悔の種は単なる金利の差だけにとどまりません。
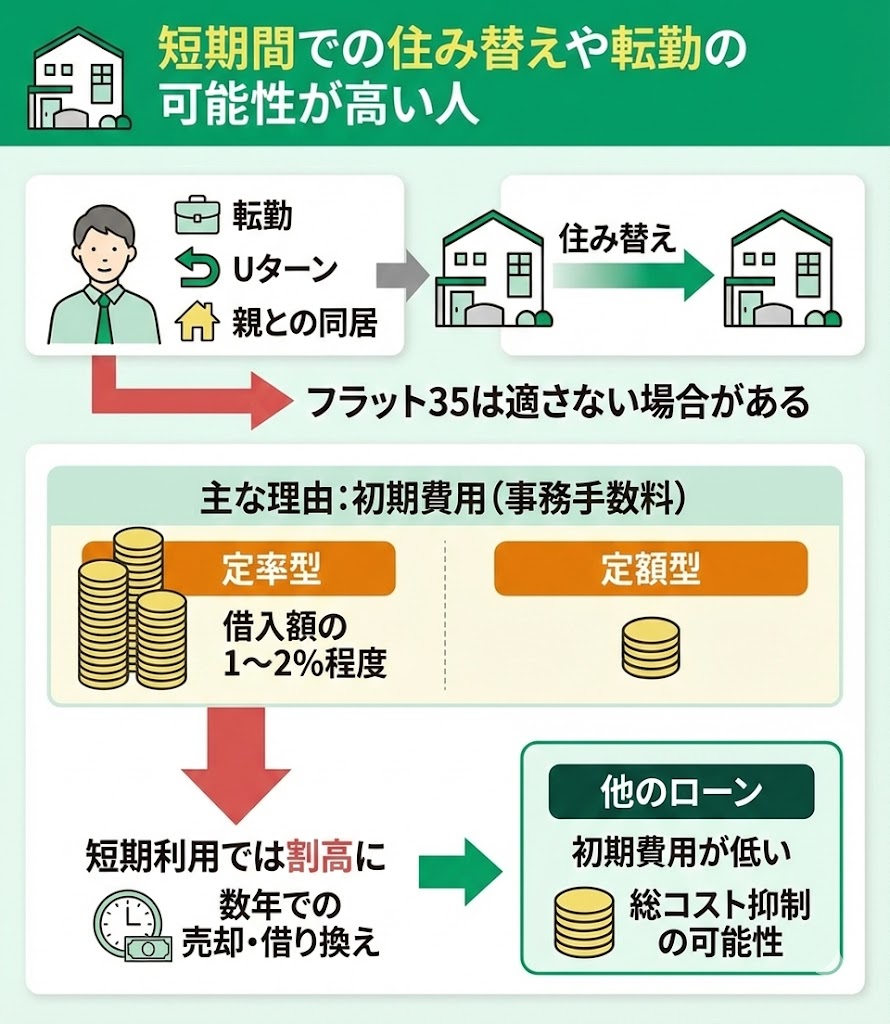
第一に挙げられるのが「諸費用が高い」という資金面の壁です。フラット35を利用する場合、窓口となる取扱金融機関に対して融資手数料(一般的に借入額の2.2%程度)を支払う必要があります。4,000万円を借り入れると、手数料だけで88万円(税込)が一瞬で消え去ります。さらに後述する「適合証明書」の取得費用として5万円から10万円前後の自己負担が上乗せされるため、自己資金が乏しい購入者にとっては契約直前の重荷となります。
第二の理由は、民間銀行の住宅ローン商品に標準付帯される特約保障の貧弱さです。2026年現在の民間金融機関では、「がん診断給付金(50%〜100%残債免除)」や「3大疾病特約」が金利上乗せなしの無料で付帯されるプランが激増しています。しかし、フラット35の標準付帯である「新機構団信」は一般的な死亡・高度障害と身体障害者手帳1・2級への該当が基本条件となっており、手厚い特約を付加しようとすると別途追加金利を要求されます。「保障内容のわりに割高」と感じる利用者が後を絶ちません。
さらに、多くの人が見落としがちなのが「金利引き下げ期間終了後の返済額ジャンプ」です。後述する「フラット35S」などの優遇金利が適用されている間は毎月の返済が抑えられますが、5年目や10年目の優遇期間が切れた途端、返済額が一気に数千円から1万円以上跳ね上がります。固定金利を選んだはずが、突如として家計支出が増加する事態に直面し、家計破綻の危機を招くケースが実際に報告されています。
一般に知られていない盲点とネットの誤解|適合証明書の壁と「審査落ち」の真因
インターネット上の掲示板やSNSでは、「フラット35は国のローンだから審査が緩い」「誰でも通る救済措置」といった根拠のない言説が飛び交っています。しかし、現場の実態は真逆です。「フラット35の審査に落ちた」と頭を抱える購入者の大半は、民間ローンとはまったく異なる審査基準の罠に足元をすくわれています。
最大の特徴は、フラット35が「人の属性」よりも「物件の質」を徹底的に査定する点にあります。民間金融機関の審査では、年収や勤務先の規模、勤続年数といった個人の返済能力が重視されます。一方、住宅金融支援機構は、対象となる住宅が独自の技術基準に合致しているかを厳格に精査します。ここで不可欠となるのが「適合証明書」の取得です。
新築マンションや大手ハウスメーカーの規格型注文住宅であれば容易に基準をクリアできますが、問題は中古住宅や小規模工務店の建てた狭小住宅です。接道義務の不備、既存不適格、検査済証の紛失、耐震補強の不足などにより、物件調査で不適合の判定が下される事例が頻発しています。どんなに年収が高くても、物件が基準に届かなければ融資は一発で否決されます。
適合証明書を取得するための実地検査費用は申請者の全額自己負担であり、万が一検査に不合格となった場合でも費用は返還されません。物件の調査費用として数万円を失ったうえに融資も受けられないという事態は、まさに契約前の最大の盲点です。また、個人の審査においても「過去の携帯電話本体代金の分割払い遅延」や「クレジットカードのリボ払い残高」が個人信用情報機関(CIC・JICC)に記録されているだけで、フラット35の自動審査システムによって容赦なく足切りされます。

【実態検証】利用者の生の声と現場目線で見えたリアル|団信外しと借り換えの落とし穴
机上のシミュレーションだけでは捉えきれない、利用現場で渦巻く生々しい葛藤に焦点を当てます。近年、マネー系Webサイトを中心に「フラット35は団信を外して金利を安くするのが裏技」と紹介されるケースが目立ちます。フラット35は民間ローンと異なり、団信への加入が任意となっており、団信を外すことで金利を年0.2%引き下げることが可能です。
しかし、独立系FPの相談窓口を訪れた40代男性(自営業)は、この選択を深く悔やんでいました。
「持病があり民間ローンの団信に加入できなかったため、団信を外してフラット35で4,200万円を借りました。月々の返済額を抑えられたのは束の間、無保険の状態で万が一のことがあれば家族に数千万円の借金が残るというプレッシャーに耐えきれなくなりました。慌てて民間の無選択型生命保険を探したものの、毎月の保険料が2万円を超えてしまい、結果として通常の団信付き金利よりも家計支出が大幅に膨らんでしまったのです」
公の場で見せた焦燥感の通り、保障の穴埋めコストを計算せずに表面金利の0.2%引き下げに飛びつく行為は極めて危険です。
さらに、既契約者を悩ませているのが「借り換えのタイミング」をめぐる判断ミスです。「日銀が金利を上げる前に変動金利へ逃げたい」と焦り、残債3,000万円でフラット35から民間変動金利への借り換えを強行した30代会社員の事例では、手数料や抵当権抹消費用、新規ローンの保証料などで一挙に約70万円の諸費用が発生しました。金利差による圧縮額が諸費用の元を取るまでに約8年かかる計算となり、「これなら無理に借り換えず、繰り上げ返済に資金を回すべきだった」と肩を落としています。
フラット35Sと「子育てプラス」の金利引き下げ条件を使い倒す裏技
ここまでフラット35の厳しい側面を検証してきましたが、すべてのケースで「やめたほうがいい」と決めつけるのは拙速です。住宅金融支援機構が近年拡充した政策的優遇措置、とりわけ「フラット35S」と「子育てプラス」をフル活用できる世帯にとっては、民間変動金利を凌駕する強力な武器に化けます。
制度の根幹にあるのは「ポイント制」です。住宅の省エネ性能、耐震性、バリアフリー性などの住宅性能(フラット35S)に加え、子どもの人数や若者夫婦世帯であるかどうかに応じてポイントが加算されます。獲得したポイントに応じて、借入当初の一定期間、基準金利から最大年1.0%もの引き下げが適用されます。
例えば、省エネ基準を満たす「ZEH水準」の住宅を取得し、未就学児が2人いる世帯の場合、当初5年間にわたり金利が1.0%引き下げられ、6年目から10年目も0.5%引き下げられるといった設計が可能です。基準金利が年1.85%であっても、当初5年間は年0.85%という民間変動金利と肉薄する水準で全期間固定の安心を手に入れられる計算になります。
建築コストを投じてでも長期優良住宅やZEH水準の住まいを建てる計画がある子育て世帯であれば、フラット35のデメリットとされる金利の高さを制度的に無力化することが可能です。単なる表面金利の比較だけで門前払いするのではなく、自世帯が獲得できるポイント数を精査することが成否を分けます。
【プロの結論】行動経済学とリスク許容度から見る「向いている人・やめるべき人」の分岐点
人間は合理的な計算だけで動く生き物ではありません。行動経済学が提唱する「損失回避バイアス(利益を得る喜びよりも、同額の損失を被る苦痛を2倍以上強く感じる心理)」が、住宅ローン選びの現場を強烈に支配しています。「金利が上がって返済不能になったらどうしよう」という破滅の恐怖から逃れるために、金利差という名の高額な保険料を毎月支払い続けているのがフラット35利用者の深層心理です。
しかし、過剰な安全策が家計の体力を削り、子どもの教育や資産形成の機会を奪うのであれば本末転倒です。客観的な事実に基づき、フラット35を真っ先に避けるべき人と、積極的に選ぶべき人の明確な境界線を提示します。
【絶対にやめたほうがいい人(民間ローンを選ぶべき人)】
第一に、上場企業や公務員など信用スコアが高く、民間銀行の最優遇金利(年0.5%〜0.7%前後)を獲得できる層です。将来の金利上昇リスクに対して、ボーナスや手元の金融資産で即座に一部繰り上げ返済ができる資金余力があるならば、民間変動金利との差額数百万円を投資や貯蓄に回すほうが圧倒的に合理的です。また、築古マンションや建築確認の書類が揃わない中古戸建てなど、適合証明書の取得に追加コストがかかる物件を購入する人も、フラット35を選択するメリットはありません。
【フラット35を真っ先に選ぶべき人(最適な選択となる人)】
一方で、自営業・個人事業主・フリーランス、あるいは転職後1年未満で民間銀行のスコアリング審査に弾かれやすい属性の人にとって、フラット35は唯一無二の防壁です。フラット35は前年度の総所得(自営業の場合は経費控除後の所得)のみで返済負担率を判定するため、民間銀行のように「過去3期分の黒字決算」を要求される厳しさがありません。
また、住宅の性能が高く「子育てプラス」などの金利引き下げを上限まで獲得できる若い子育て世帯や、金利変動のニュースに日々怯えて胃を痛めるような極端にリスク許容度が低い人にとっても、「35年間支払額が1円もブレない精神的安定」は金利差以上の価値を持ちます。
【フラット35はやめたほうがいい?】に関するよくある質問(FAQ)
Q1:変動金利とフラット35で迷った場合、何を最も重要な判断基準にすべきですか?
A1:手元の「現預金残高」と「金利上昇時の耐久力」です。金利が1%上昇しても毎月の返済を難なく継続でき、いざとなれば数百万円を一括繰り上げ返済できる貯蓄があるなら変動金利が有利です。逆に、貯蓄が少なく毎月の返済額が数万円上がるだけで家計がショートする恐れがある場合は、固定金利であるフラット35を選択するのが安全です。
Q2:フラット35で団信を外すメリットとリスクはどう考えればよいですか?
A2:団信を外すと借入金利が年0.2%下がりますが、契約者が死亡した場合でも借金全額が遺族に残る致命的なリスクを伴います。健康上の理由で一般団信に入れない方が「ワイド団信」の代替として利用するケースを除き、単に金利を下げる目的で団信を外すことは強く非推奨とされています。
Q3:フラット35の事前審査(仮審査)に通ったのに、本審査で落ちることはありますか?
A3:十分に起こり得ます。フラット35の事前審査は窓口金融機関が簡易的に行うケースが多く、本審査で住宅金融支援機構が本格的な書類精査と物件の「適合証明書」の確認を行います。事前審査通過後に新たな借り入れをしたり、対象物件が技術基準を満たさなかったりした場合は、本審査で否決されます。
Q4:すでにフラット35を借りている場合、今から変動金利へ借り換えるべきですか?
A4:残りの返済期間が10年以上、かつ残債が1,000万円以上あり、現在のフラット35の金利と借り換え先変動金利の差が1%以上ある場合は検討の価値があります。ただし、登記費用や銀行手数料で数十万円以上の現金が吹き飛ぶため、諸費用を含めたトータルコストの損益分岐点を必ずFPや銀行窓口で試算してください。
まとめ:今後の動向と失敗しないための判断基準
「フラット35はやめたほうがいい」という言葉の裏には、金利差に対する無理解や、物件検査に伴う想定外の諸費用負担といったリアルな後悔が存在します。日銀の金融政策修正によって金利上昇リスクが現実味を帯びる2026年現在であっても、金利差が生み出す数百万円の生涯返済額格差は決して無視できる規模ではありません。
しかし、民間ローンの審査ハードルを越えられない世帯や、手厚い金利優遇を享受できる高性能住宅を建てる子育て世代にとって、フラット35が今なお心強いセーフティネットである事実に変わりはありません。他人の評判やネットの断片的な意見に惑わされることなく、世帯の貯蓄体力、職業属性、そして購入物件の性能を冷徹に天秤にかけ、家計を長期にわたって守り抜く選択を下してください。 (出典: フラット 35 やめた ほうが いい(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。