手形貸付とは?証書貸付との違いや審査の真相をプロが徹底解剖
企業が事業を営むなかで、仕入れや納税、賞与の支給といった局面で突発的な資金需要が発生することは日常茶飯事です。そうした場面で古くから日本の企業金融を支えてきた融資手法が「手形貸付」です。しかし、「借入に手形を使うリスクは何なのか」「一般的な証書貸付と何が違うのか」という根本的な疑問を抱く経営者や財務担当者は少なくありません。
政府や産業界が主導する約束手形の利用廃止・電子化への移行期を迎えた2026年現在、銀行融資の現場における手形貸付の運用や審査実態には大きな構造変化が起きています。本稿では、手形貸付の根本的な仕組みから証書貸付・当座貸越との違い、現場で囁かれる審査の裏側や「期日ジャンプ」の落とし穴まで、金融取材の最前線から徹底的に解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:手形貸付は企業が自社振出の約束手形を銀行に差し入れて実行される原則1年以内の「短期運転資金」向け融資である。
- 要点2:証書貸付と比較して審査・実行スピードが速く印紙税も大幅に抑えられる一方、期日一括返済と不渡り時の倒産リスクという重大な側面を持つ。
- 要点3:2026年の手形電子化方針に伴い、従来の紙手形から電信記録債権への移行や短期証書貸付へのシフトが加速しており、調達戦略の再編が急務となっている。
【徹底解剖】手形貸付とはどんな資金調達法か?証書貸付との決定的な違い
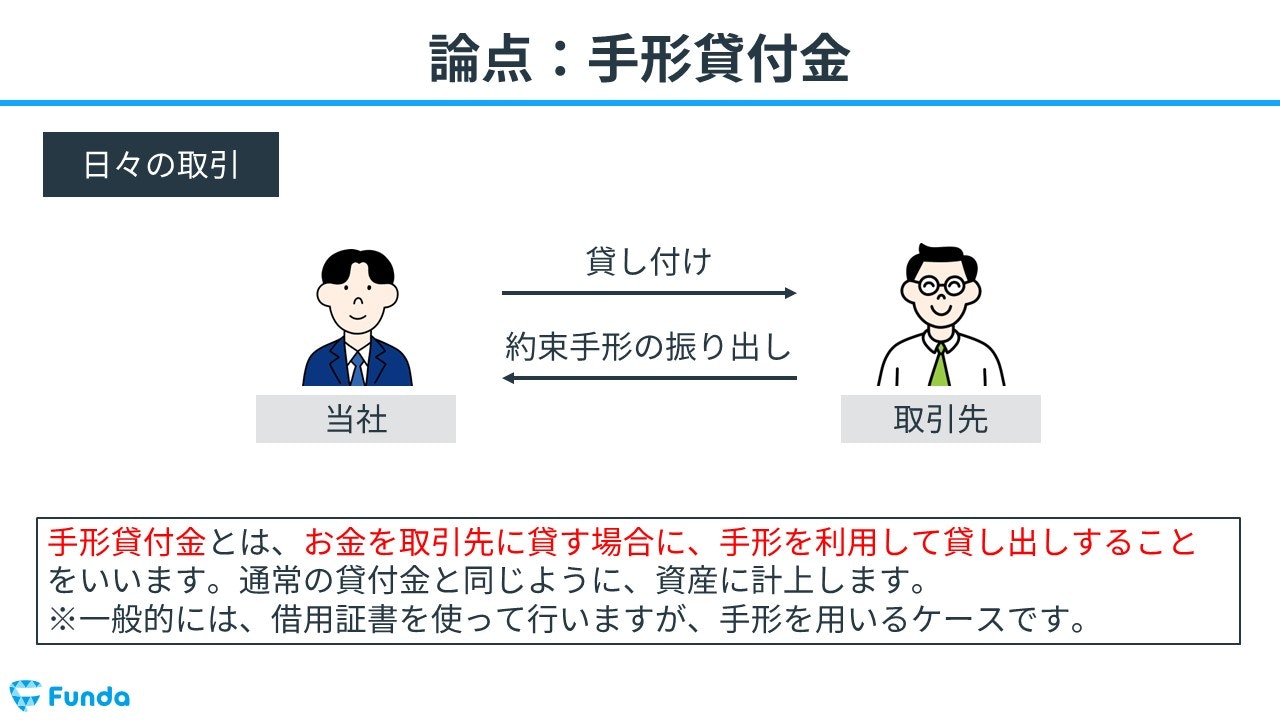
手形貸付とは、借主(企業)が金融機関を受取人とする約束手形を振り出し、その手形を担保(借用証書の代替)として融資を受ける金融取引です。銀行融資における主要な4大形態(手形貸付・証書貸付・当座貸越・手形割引)の一角を占め、主に数ヶ月から最長1年以内の短期運転資金の調達に活用されてきました。
融資の契約形態として最も一般的な手形貸付と証書貸付の違いは、資金の使途と契約書の性質にあります。証書貸付は「金銭消費貸借契約書」を締結し、設備投資資金や複数年にわたる長期運転資金として数年〜十数年かけて毎月分割返済していく形態です。これに対して手形貸付は、契約書面として「約束手形」そのものを用い、約束手形の振出と返済期日(多くは3ヶ月〜半年、最長1年)を定めて、期日に一括返済する仕組みを採ります。
実務上の大きな相違点として挙げられるのが手形貸付の印紙税節約というコスト面での利点です。証書貸付の金銭消費貸借契約書には借入金額に応じた印紙税が課されますが、手形貸付に用いられる約束手形は一律200円の印紙税(非課税枠を超える場合)で済むケースが多く、頻繁に資金を出し入れする企業にとって借入にかかる事務手数料と印紙代を劇的に圧縮できる合理的な手段として重宝されてきました。

【徹底比較】主要融資手法と手形貸付の立ち位置|当座貸越・手形割引との違い
企業の財務現場では、手形貸付のほかに「当座貸越」や「手形割引」も頻繁に比較対象となります。特に手形という言葉が共通する手形割引と手形貸付の違いは混同されがちですが、その実態は全く異なります。手形割引は「取引先から売上代金として受け取った商業手形を期日前に銀行へ売却して現金化する(債権譲渡)」取引であるのに対し、手形貸付は「自社が振り出した単名手形を借入証書として銀行に差し出す融資(借入金)」です。
また、当座貸越と手形貸付の比較においては、自由度と審査のハードルに明確な差が存在します。以下の比較表は、銀行融資の現場データおよび公表資料を基に4つの手法の差異を構造化したものです。
| 融資手法 | 詳細・数値データ | 返済期間・金利相場 | 編集部の見解・評価 |
|---|---|---|---|
| 手形貸付 | 自社振出の単名手形を担保とする短期融資。つなぎ資金・季節資金向け。 | 1年以内(3〜6ヶ月が主流) 年1.0%〜3.0%前後 | 審査が迅速で印紙税を抑制可能。期日の一括返済リスク管理が最重要課題。 |
| 証書貸付 | 金銭消費貸借契約に基づく長期資金調達。設備投資や構造的運転資金。 | 1年超〜10年以上の長期 年0.8%〜2.5%前後 | 毎月分割返済で資金計画が立てやすい反面、審査期間が長く印紙税も割高。 |
| 当座貸越 | 設定された極度額の範囲内で自由に借入・返済を繰り返す枠組み契約。 | 契約期間1〜2年(随時更新) 年1.2%〜3.5%前後 | 利便性は最高水準だが、財務健全性の高い優良先でないと審査通過は極めて困難。 |
| 手形割引 | 売掛先から受領した商業手形を期日前に銀行が買い取り早期資金化。 | 手形期日まで(数ヶ月以内) 割引率年1.5%〜4.5%前後 | 自社の信用だけでなく「手形振出人(売掛先)」の信用力が色濃く反映される。 |
【審査基準と金利相場】銀行が重視するポイントと手形借入のリアルな真相
手形貸付の審査は、証書貸付と比較して「簡易かつスピーディー」と評される傾向があります。しかし、審査が緩いわけではありません。銀行融資担当者の証言や現場の稟議プロセスを追跡すると、手形貸付の審査基準と真相には明確なロジックが存在します。
銀行が手形貸付で最も重視するのは「資金使途の明確性」と「返済原資の確実性」です。手形貸付は数ヶ月後にまとまった売掛金が入金されるまでの「つなぎ資金」や、ボーナス月の一時的な支出を賄う「季節資金」として組成されます。そのため、審査においては決算書全体のバランス以上に、「直近で確実に回収できる売掛金のエビデンス(発注書や請求書)」が存在するかどうかが厳密に確認されます。回収予定が裏付けられているからこそ、銀行は短い審査期間で決裁を下すことができるのです。
気になる手形貸付の金利相場は、一般的に短期プライムレート(短プラ)に連動し、年1.0%〜3.0%前後の水準で推移しています。企業の信用格付けが高いプロパー融資であれば1%台前半の優遇金利が適用されることも珍しくありません。一方、財務基盤に不安を抱える中小企業の場合は、信用保証協会の保証を付ける信用保証協会保証付手形貸付が選択肢となります。保証付の場合は銀行の金利に加えて年0.5%〜2.0%程度の信用保証料が上乗せされるため、トータルの調達コストを正確に計算しておく必要があります。
一般に知られていない盲点とネットの誤解|「期日ジャンプ」の危険な落とし穴
ネット上の掲示板やSNSの経営者コミュニティでは、「手形貸付は期日に利息だけ払って手形を書き換え続ければ、実質的にずっと元本を返さなくていい魔法の借金」といった極端な言説が散見されます。この実務慣行は金融界で手形借入の期日更新とジャンプ(手形ジャンプ・転がし)と呼ばれ、昭和・平成の時代には中小企業の恒常的な運転資金調達として広く定着していました。
しかし、現代の銀行管理体制において、この「期日ジャンプ」を恒久的な前提と考えるのは致命的な誤認です。手形貸付の形式はあくまで短期融資であり、銀行側には「期日に手形を決済(全額返済)させる正当な権利」があります。業績の悪化や粉飾の兆候、あるいは銀行側の与信方針転換によってジャンプが拒絶された場合、企業は期日当日に全額を一括返済しなければなりません。
手形貸付の担保となっている約束手形が期日に決済できなければ、銀行取引停止処分のカウントが開始されます。「半年間に2度の不渡りを出せば銀行取引停止=事実上の倒産」という手形法・手形交換所規則の厳格なペナルティが直撃する点こそが、手形貸付が内包する最大の落とし穴です。証書貸付であれば返済のリスケジュール(条件変更)交渉で凌げる局面でも、手形の場合は一瞬で法的な資金ショートに直面するリスクを常に孕んでいます。
【実態検証】利用企業の生の声と現場目線で見えたリアル
実際のビジネス現場において、経営者や財務担当者は手形貸付をどのように評価し、運用しているのでしょうか。現場取材から浮かび上がったリアルな証言を検証します。
都内で年商5億円の建設資材卸を営む40代代表取締役は、手形貸付の機動力をこう評価しています。
「公共工事の受注に伴う大型仕入れでは、入金までの3ヶ月間に数千万円のキャッシュが先行して出ていきます。この規模の資金を証書貸付で都度借りていては審査に1ヶ月近くかかり、工期に間に合いません。手形貸付なら、既存の取引銀行で発注書を提示すればわずか数営業日で着金します。印紙代も数百円で済むため、つなぎ資金としてはこれ以上ない武器です」
一方で、地方の製造業を営む財務部長の手記には、期日ジャンプに依存した企業の生々しい苦悩が綴られています。
「バブル期から数十年にわたり、数千万円の手形貸付を期日ごとに書き換える『転がし』で回してきました。しかし、地銀の再編と支店長の交代を機に突然『次回の期日までに半額、その次で全額返済してください』と宣告されたのです。返済原資がない中で冷や汗を流しながら、慌てて不動産担保を差し入れて長期の証書貸付へ一本化交渉を行いました。形式が短期である以上、主導権は常に銀行側に握られているのだと痛感しました」
これら現場の証言を整理すると、手形貸付のメリットとデメリットの輪郭が鮮明になります。
【手形貸付のメリット】
・証書貸付に比べて審査・融資実行までのスピードが圧倒的に速い。
・契約印紙税が安価に抑えられ、調達の初期コストを圧縮できる。
・期日一括返済のため、借入期間中のキャッシュフローを最大化できる。
【手形貸付のデメリット】
・期日に元本を一括返済する強固な資金計画が不可欠である。
・期日更新(ジャンプ)を拒絶された場合、即座に不渡り・倒産の危機に直結する。
・返済実績が長期的な財務体質の強化や格付け向上に結びつきにくい。
【2026年最新の銀行融資動向】約束手形廃止方針と手形貸付のこれからの行方
現在、企業金融を取り巻く環境は激動の渦中にあります。2026年最新の銀行融資動向を語る上で避けて通れないのが、政府(経済産業省)および全国銀行協会が掲げてきた「2026年までの約束手形利用の廃止・電子化」という一大ロードマップです。
この方針は本来、サプライチェーンにおける下請取引の適正化を目的に、取引企業間で流通する「商業手形」の廃止を主眼としたものです。しかし、銀行融資の現場にも波及効果が及んでいます。銀行が受取人となる手形貸付用の「単名手形(自社振出の手形)」についても、紙の手形管理に伴う紛失リスクや保管コストを削減するため、電子記録債権(でんさい等)を用いた電子手形貸付への切り替えや、1年以内の「短期証書貸付」への全面移行が急速に進展しています。
かつてのように「白地手形に印鑑を押して差し入れる」といった昭和・平成スタイルの手続きは姿を消しつつあり、電子署名やオンラインバンキング上での債権発生記録によるスマートな融資実行がデファクトスタンダードとなりつつあります。手続きがデジタル化されても「短期の確定日付で一括返済を迫られる」という法的な本質は何ら変わりません。
【プロの結論】自社が手形貸付を選ぶべきか?判断基準とリスクマネジメント
これらを踏まえ、手形貸付を選択すべき企業と、慎重になるべき企業の境界線を明確に示します。
【手形貸付の利用が適している企業】
・売掛金の回収サイトと買掛金の支払サイトのズレが明確で、数ヶ月後に確実な入金予定がある。
・決算賞与の支給や納税など、年間スケジュールの中で資金の出口と回収時期が確定している。
・金融機関との信頼関係が深く、過去に手形事故や期日遅延を起こした実績がない。
【手形貸付の利用を避けるべき企業】
・慢常的な赤字補填や、回収時期の読めない新規事業の立ち上げ資金を求めている。
・「期日ジャンプで転がせば返さなくていい」という安易な他力本願の資金繰りを想定している。
・経理管理体制が脆弱で、数ヶ月後の期日管理に漏れが生じるリスクがある。
手形貸付は、正しい使途と返済原資の見通しさえあれば、企業の機動力と資金効率を極限まで高める優れた調達ツールです。しかし、使いどころを誤れば自らの首を絞める諸刃の剣となります。短期の資金繰りには手形貸付や電子手形貸付をピンポイントで活用し、恒常的な運転資金については証書貸付で長期平準化を図るという「融資手法の使い分け」こそが、不確実な時代を生き抜く財務戦略の鉄則です。
【手形 貸付 と は】に関するよくある質問(FAQ)
Q1:個人事業主や中小零細企業でも手形貸付を利用することはできますか?
A1:利用可能です。ただし、手形を振り出すためには取引銀行に「当座勘定(当座預金口座)」を開設している必要があります。当座預金の開設には通常の普通預金口座よりも厳しい銀行審査があり、業歴や取引実績の浅い個人事業主の場合はハードルが高くなる傾向があります。その場合は信用保証協会の保証を付諾させるか、少額の短期証書貸付を提案されるケースが一般的です。
Q2:2026年以降、約束手形が廃止されたら手形貸付という融資手法自体がなくなるのですか?
A2:制度としての「手形貸付」という枠組み自体が直ちに消滅するわけではありません。紙の約束手形を用いた取引は廃止・縮小の方向にありますが、実務上は「でんさい(電子記録債権)」を活用した電子的な手形貸付へ移行するか、契約内容をそのままに1年以内の「短期証書貸付」へと形式をスライドさせる対応が金融機関で確立されています。
Q3:手形貸付の期日ジャンプ(更新)を依頼すると、銀行からの信用格付けに傷がつきますか?
A3:正当な理由のない場当たり的なジャンプ要請は、確実に信用評価(債務者区分)の低下を招きます。季節資金など当初から期日更新を織り込み済みの契約でない限り、銀行は「予定していた回収原資が焦げ付いたのか」「資金繰りが破綻しかけているのではないか」と警戒します。万が一更新が必要な場合は、期日の少なくとも1ヶ月以上前から事業計画書や資金繰り表を添えて誠実に事前相談を行うことが必須です。
Q4:手形貸付を申し込む際、担保や連帯保証人は原則として必要ですか?
A4:手形貸付は基本的に自社の信用力と将来の売掛金回収を前提とするため、無担保・代表者保証のみ(または経営者保証ガイドラインに基づく保証なし)で実行される案件が多数を占めます。ただし、借入金額が巨額な場合や財務内容に一定の懸念がある場合は、不動産等の担保設定や信用保証協会の保証付保を条件とされることがあります。
まとめ:手形貸付を賢く使いこなすための出口戦略
手形貸付は、数ある銀行融資手法の中でもスピードとコスト効率に秀でた極めて実践的な調達法です。証書貸付との決定的な違いである「期日一括返済」の緊張感を正しく理解し、確実な回収の見込みがある短期運転資金に限定して活用することこそが、この制度を最大限に活かす鍵となります。
金融のデジタル化が進む現在だからこそ、形骸化した慣行に頼るのではなく、自社のキャッシュフローを客観的に見つめ直す姿勢が求められます。自社の資金需要が「短期のつなぎ」なのか「長期の構造資金」なのかを冷静に見極め、手形貸付と他の融資手法を戦略的に組み合わせていきましょう。 (出典: 手形 貸付 と は(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。