学資保険の年末調整で損しない!控除上限と妻名義の書き方徹底解説
毎年10月から11月にかけて勤務先から配布される「給与所得者の保険料控除申告書」。子どもの教育資金準備として学資保険に加入している家庭にとって、年末調整は払込んだ保険料の一部を税金から取り戻す大切な手続きです。「学資保険はどの控除枠になるのか」「妻名義で契約している場合は夫の年末調整で出せるのか」「実際に手元にいくら戻るのか」と頭を悩ませる方は少なくありません。
学資保険の保険料は「一般生命保険料控除」の対象となり、所定の手続きを踏むことで所得税や住民税の負担を軽減できます。しかし、既に加入している生命保険との兼ね合いによる「上限額の壁」や、名義の選択ミスによる税務上の思わぬ盲点も存在します。2026年の最新税制実務に即し、申告書の正しい書き方から還付金のシミュレーション、控除証明書を紛失した場合のリカバリー策まで、損をしないための全知識を分かりやすく解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:学資保険は「一般生命保険料控除」に分類され、2012年以降の新契約では所得税最大4万円、住民税最大2.8万円の控除が適用される。
- 要点2:妻名義の契約であっても「夫が保険料を実質的に負担している」場合は夫の年末調整で申告可能だが、受取人との関係による将来の課税関係に留意が必要。
- 要点3:親自身の死亡保険などで既に一般枠の上限(年8万円超の払込)に達している場合、学資保険を追加で申告しても還付金は1円も増えない「上限の壁」が存在する。
【2026年最新】学資保険は年末調整の対象!一般生命保険料控除の基礎知識
民間生命保険会社各社(第一生命保険やソニー生命保険など)の公式資料でも案内されている通り、学資保険の保険料は年末調整や確定申告において「生命保険料控除」の対象として認められています。生命保険料控除とは、1年間に支払った保険料の一定額を課税所得から差し引くことで、所得税および翌年の住民税を軽減する税制上の優遇措置です。
学資保険は子どもの進学資金を積み立てる「貯蓄性」に注目が集まりがちですが、契約者(親)に万一のことがあった際に以後の保険料払込が免除され、満期金が満額支払われる「保障機能(保険料払込免除特則)」を内包しています。この保障機能が備わっているため、税法上は「一般生命保険料控除」という区分に分類されます。医療保険やがん保険が該当する「介護医療保険料控除」や、老後資金を目的とした「個人年金保険料控除」の枠には該当しない点に注意してください。
生命保険料控除の計算ルールには、契約締結日に応じた「新制度」と「旧制度」の2つの基準が存在します。平成22年度税制改正に伴い、2012年(平成24年)1月1日以降に締結した契約は「新制度」、2011年(平成23年)12月31日以前の契約は「旧制度」が適用されます。現在、教育資金の準備として学資保険に加入している家庭の大半は新制度の対象となりますが、年の離れた第1子の保険や親族から引き継いだ長期契約がある場合は、手元の生命保険料控除証明書に記載された適用制度を必ず確認しましょう。

【疑問を即解決】妻名義でも夫の控除にできる?契約者と受取人の決定的な関係
読者から編集部へ最も多く寄せられる相談が、「専業主婦の妻やパート勤務の妻名義で契約している学資保険を、収入の多い夫側の年末調整で申告できるのか」という疑問です。結論から言えば、妻名義の契約であっても、実質的に夫の給与から保険料を支払っている(夫が生計を一にする妻の保険料を負担している)場合は、夫の勤務先で年末調整の控除対象として申告することが法的に認められています。
国税庁の基本通達においても、生命保険料控除の適用要件は「自己または自己の配偶者その他の親族を保険金等の受取人とする契約であり、かつその保険料を実際に支払った者」と定められています。契約上の名義人が妻であっても、保険料の引き落とし口座が夫名義であったり、家計全体を支える夫の収入から拠出されている実態があれば、夫の「保険料控除申告書」に記載して何ら問題ありません。妻が非課税世帯や低所得で控除の恩恵を十分に受けられない場合、所得税率の高い夫名義で申告した方が世帯全体の手取り還付金は確実に増えます。
ただし、見落としてはならないのが「契約者・保険料負担者・受取人」の3者の関係性です。学資保険の満期保険金を受け取る際、契約形態によって課される税金の種類が以下のように根本から変わります。
- 所得税(一時所得)の対象:契約者(夫)=保険料負担者(夫)=受取人(夫)の場合。満期金から支払保険料総額を差し引き、さらに特別控除50万円を引いた残額の2分の1のみが課税対象となるため、税負担は極めて軽微で済みます。
- 贈与税の対象:契約者(妻)=保険料負担者(夫)のまま、満期金の受取人を「妻」や「子ども」にした場合。実質的な出資者(夫)から受取人への贈与とみなされ、年間110万円の基礎控除を超える満期差益が発生した際に贈与税の申告義務が生じる恐れがあります。
目先の年末調整で数千円の還付金を得ることだけに気を取られず、将来数百万単位の満期金を受け取る出口戦略まで見据え、名義と受取人の設定が一致しているかを保険会社のマイページ等で再確認しておくことが極めて重要です。
【いくら戻る?】学資保険の控除上限額と還付金計算の実態シミュレーション
「学資保険を申告すると、実際に手元へいくら還付金として戻ってくるのか」を正確に把握している人は多くありません。生命保険料控除は「支払った保険料がそのまま手元に戻る制度」ではなく、「課税対象となる所得から一定額を差し引き、その金額に自身の税率を掛けた分だけ税金が安くなる仕組み」です。
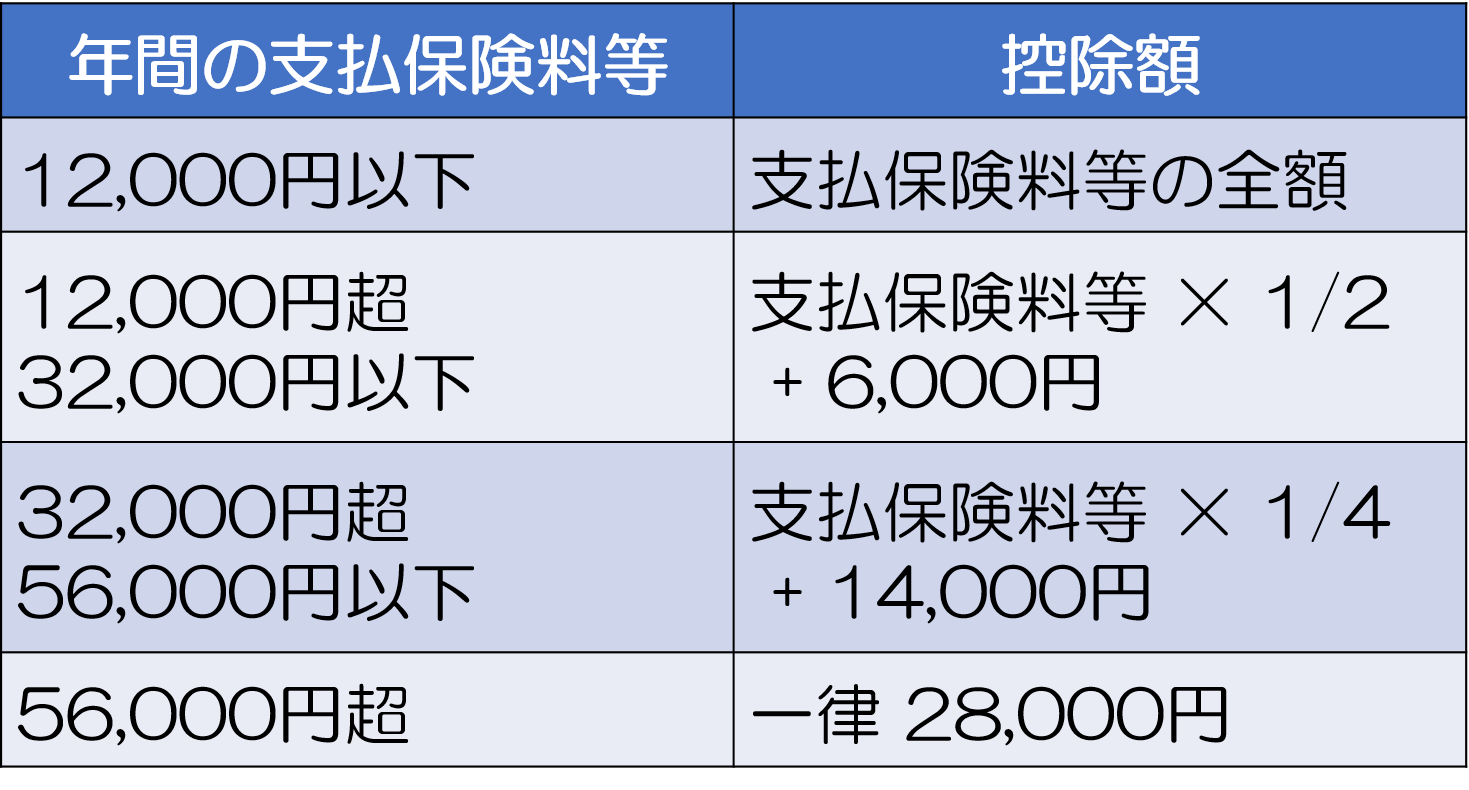
新制度における一般生命保険料控除の控除額は、年間支払保険料に応じて段階的に計算され、年間8万円超の払込で上限となる「所得税4万円・住民税2.8万円」に達します。月額1万円(年12万円)前後の学資保険に加入している家庭であれば、学資保険単体で上限額に到達します。
| 年収区分(目安) | 所得税率 | 所得税の還付額(上限4万円控除時) | 翌年住民税の減額(上限2.8万円控除時) | 世帯全体の年間節税メリット |
|---|---|---|---|---|
| 年収300万円〜400万円台 | 5% | 約2,000円 | 約2,800円(税率一律10%) | 約4,800円 |
| 年収500万円〜600万円台 | 10% | 約4,000円 | 約2,800円(税率一律10%) | 約6,800円 |
| 年収700万円〜800万円台 | 20% | 約8,000円 | 約2,800円(税率一律10%) | 約10,800円 |
| 年収1,000万円超 | 33% | 約13,200円 | 約2,800円(税率一律10%) | 約16,000円 |
一般的な会社員家庭(年収500万円〜600万円台、所得税率10%)を想定した場合、年末調整によって12月の給与で直接還付される所得税は約4,000円です。さらに翌年6月から天引きされる住民税が約2,800円軽減されるため、合算した節税効果は年間約6,800円となります。18年間の加入期間をトータルで見れば、約12万円以上の現金を回収できる計算になり、家計にとって決して無視できない利回り効果をもたらします。
【実態検証】「控除枠が重複して1円も戻らない?」現場の生の声とネットの落とし穴
SNSや大手質問掲示板(Yahoo!知恵袋など)を検証すると、「学資保険の控除証明書を会社へ提出したのに、昨年と還付金の額が全く変わらなかった」「申告書の記入損だった」という落胆の声が毎年散見されます。この現象の裏には、生命保険料控除の制度設計特有の「枠の競合」という盲点が存在します。
前述の通り、学資保険は「一般生命保険料控除」に区分されます。しかし、世帯主である親自身が既に死亡保険や終身保険、定期保険などに加入しており、その年間支払保険料が単独で8万円を超えている場合、その保険だけで一般生命保険料控除の法定上限(4万円)を使い切ってしまっています。
控除枠が既に上限に達している状態で、どれほど手厚い学資保険の証明書を追加で添付したとしても、税法上の所得控除額は1円も加算されません。現場の税務担当者や給与計算担当者からも、「上限枠を大幅にオーバーしているのに、無理に何枚もの証明書を電卓で計算して提出してくる社員が多い」という証言が聞かれます。もし夫側の一般枠が既存の死亡保険で満額に達しているならば、共働き世帯であれば妻自身の年末調整に学資保険を回し、妻の所得税・住民税を軽減させる方が世帯全体で見れば合理的です。
【保存版】保険料控除申告書の書き方と控除証明書を紛失した際の再発行手順
勤務先へ提出する「給与所得者の保険料控除申告書」の作成は、生命保険料控除証明書を手元に用意すれば決して難しくありません。記載する欄は「一般生命保険料控除」のブロックです。記入の手順は以下のステップに沿って進めてください。
- 保険会社等の名称:「〇〇生命」など保険会社名を正確に記載。
- 保険等の種類:「学資保険」または「こども保険」と記入。
- 保険期間:「18年」など契約年数を記載。
- 保険等の契約者の氏名:保険証券に記載されている契約者名(妻名義でもそのまま妻の氏名)を記入。
- 保険金等の受取人:「契約者との続柄(子など)」および受取人の氏名を記入。
- 新・旧の区分:証明書の記載に従い「新」にチェックを入れる(2012年以降の契約)。
- あなたが本年中に支払った保険料等の金額:証明書に記載されている「申告額(12月までに支払う予定額の見込み)」を記入。※「証明額(発行日現在の支払済額)」と混同しないよう注意。
書類の右側にある計算式に当てはめ、一般生命保険料の控除額を算出します(年間支払額が8万円を超える場合は一律「40,000円」と記入)。
万が一、「10月に届いていた控除証明書を誤って破棄してしまった」「家計簿の書類に紛れ込んで見つからない」という場合でも焦る必要はありません。現在、主要な生命保険会社はオンライン契約者専用サイト(マイページ)を開設しており、電子発行されたPDF形式の証明書をダウンロードして印刷するか、マイナポータル連携機能を利用して勤務先の年末調整システムへ直接データ送信することが可能です。紙の原本再発行を電話で依頼する場合、手元に郵送されるまで1週間前後を要するため、紛失に気づいた時点で速やかにWEB手続きを行ってください。
【プロの結論】共働き時代の家計防衛と教育資金づくりで後悔しない判断基準
家族社会学およびFPの観点から見ると、学資保険の年末調整をめぐる議論は、単なる「税金の還付テクニック」にとどまりません。共働き世帯が多数派となった現代日本において、夫婦間の「家計管理の境界線(心理的バウンダリー)」の在り方を浮き彫りにする象徴的な課題でもあります。
財布を完全に分離している夫婦間では、「夫名義で保険料を落としているが契約は妻」「どちらの年末調整で枠を使うか相談しないまま数年間放置していた」といったコミュニケーション不全による税務ロスが頻発しています。控除枠の最大化を図るためには、夫婦双方が加入している民間保険の一覧を年に一度、年末調整のタイミングで棚卸しし、家族単位で誰の控除枠にどの保険を配分すべきか擦り合わせる習慣が不可欠です。
学資保険の年末調整を積極的に活用すべき家庭と、慎重に戦略を見直すべき家庭の判断基準は以下の通りです。
- 積極的に活用・申告すべき人:
- 世帯主(夫または妻)が他に死亡保険や個人年金に入っておらず、一般生命保険料控除の枠がガラ空きになっている家庭。
- 共働きで、一方の親の控除枠が埋まっているが、もう一方の親の課税所得を少しでも圧縮したい家庭。
- 元本割れリスクを避けつつ、年末調整の還付金(実質利回り)を教育資金の追加プールとして確実に確保したい人。
- 申告の見直しや注意が必要な人:
- 世帯主自身の高額な終身保険等で、既に年間8万円以上の一般生命保険料を支払っている家庭(申告しても還付金ゼロ)。
- 受取人と保険料負担者の関係を整理せず、将来の満期時に高額な贈与税リスクを抱え込んでいる契約形態の家庭。
- NISA等の新制度による資産形成を主軸としており、インフレ局面における学資保険の固定利回り自体の見直しを検討している人。
【学資保険の年末調整】に関するよくある質問(FAQ)
Q1:1年分の保険料を「年払い」で支払っている場合、年末調整の記入額はどうなりますか?
A1:年払いであっても月払いであっても、当年1月1日から12月31日までに実際に払い込んだ(または払い込む予定の)年間保険料の総額を記入します。秋口に送付される控除証明書には、10月〜12月に引き落とされる年払い保険料も含めた「申告予定額」が記載されているため、その金額をそのまま申告書に転記すれば問題ありません。
Q2:学資保険が満期を迎えて満期保険金を受け取った年の年末調整はどうすればいいですか?
A2:満期保険金を受け取ったこと自体は、年末調整では処理できません。満期金からこれまで支払った保険料総額を差し引き、利益(満期差益)が50万円の特別控除を超える場合は「一時所得」として翌年2月〜3月に確定申告を行う必要があります。なお、満期を迎えた年の前月までに支払った月々の保険料については、通常通りその年の年末調整で控除申請が可能です。
Q3:年末調整の社内提出期限に控除証明書の再発行が間に合わなかった場合はどうなりますか?
A3:会社の締め切りに間に合わなかった場合でも、諦める必要はありません。翌年1月に勤務先で「再年調(年末調整のやり直し)」を受け付けてもらえるケースがあるほか、2月16日から始まる「確定申告」を自分で行うことで、払い過ぎた税金の還付を後から受けることができます。確定申告の手続きは還付申告であれば過去5年間遡って請求可能です。
まとめ:今後の動向と失敗しないための判断基準
学資保険を活用した年末調整は、子育て世帯に認められた正当な家計防衛策です。月額1万円前後の保険料であっても、毎年確実に数千円から1万円超の税負担を軽減できる効果は、超低金利・インフレが続く局面において貴重な確定リターンと言えます。
損をしないための鉄則は、「妻名義の保険であっても実質的な負担者が夫なら夫側で申告できる点」を把握しておくこと、そして「既存の死亡保険によって一般枠が飽和していないか」を事前に確認することです。手元の生命保険料控除証明書を速やかに確認し、正しい記入方法で申告書を提出して、子どもの未来に向けた教育資金を賢く守り抜いてください。 (出典: 学資 保険 年末 調整(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。