社会保険料がおかしい?急な手取り激減の真相と給与明細の落とし穴
毎月の給与明細を開いた瞬間、「基本給は先月と全く同じなのに、なぜか手取りが1万円以上も減っている」「控除欄の社会保険料の金額が明らかにおかしい」と強い違和感を覚えた経験はないでしょうか。生活コストの上昇が続く2026年の日本において、額面賃金が変わらない中での手取り減少は、家計に深刻な打撃を与えます。
実際、労務相談の現場やネット上では「会社の天引きミスではないか」「何か不当に搾取されているのでは」という疑念や怒りの声が日常的に飛び交っています。しかし、その違和感の正体を徹底取材していくと、日本の社会保険制度が抱える「時間差改定のカラクリ」による合法的な引き上げと、現場の事務処理で頻発している「人為的な計算ミス・過大徴収」という、性質の異なる2大原因が浮かび上がってきました。今月あなたの給料から引かれたその金額は本当に正しいのか、その背景と照合手順を論理的に解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:給与が変わらないのに手取りが急減する最大の理由は、4〜6月の残業代が秋以降の保険料を跳ね上げる「標準報酬月額の定時決定」にある。
- 要点2:制度上の理由だけでなく、給料計算における「当月控除と翌月控除の混同」や等級の入力ミスによる「引きすぎ・引き間違い」も現場で多発している。
- 要点3:給与明細の控除内訳を正しく照合し、違和感があれば会社へ「月額変更届」の確認や過大徴収分の返金手続きを堂々と申し出る必要がある。
【実態検証】「給料は増えていないのに社会保険料がおかしい」SNSに溢れる悲鳴と現場の生の声
「先月と基本給も役職手当も1円も変わっていないのに、手取りだけが2万円近く消し飛んだ。給料明細を二度見したけれど何かのバグとしか思えない」
大手SNSや知恵袋などのコミュニティを定点観測すると、毎年秋口から年末にかけて、このような切実な投稿が急増します。厚生労働省や年金事務所の相談窓口にも、「社会保険料の手取りが減った原因が納得できない」「会社に騙されているのではないか」といった相談が毎年数多く寄せられています。物価高に対して賃上げが追いついていない現代の家計において、額面ではなく「実際に使える現金」の減少は、働く個人の生活防衛本能を直撃します。
取材に応じた都内のIT企業に勤める30代男性社員は、当時の困惑をこう語ります。
「10月支給の給与明細を見た時、健康保険料と厚生年金保険料の控除額が合算で月額約1万4,000円も上がっていました。何かペナルティを受けたのかと総務に駆け込みましたが、返ってきたのは『春に残業した分の改定です』という事務的な一言だけ。春に稼いだ残業代などとうに使い果たしているのに、時間差で手取りが削られる理不尽さに激しい憤りを覚えました」
多くの労働者が感じる「おかしい」という直感は、決して被害妄想ではありません。制度の設計自体が個人の体感給与と大きく乖離している構造的な問題と、給与計算のブラックボックス化が重なり、働く人々の不信感を極限まで高めているのが実態です。

急に控除額が跳ね上がったカラクリ|4月・5月・6月の残業と標準報酬月額の罠
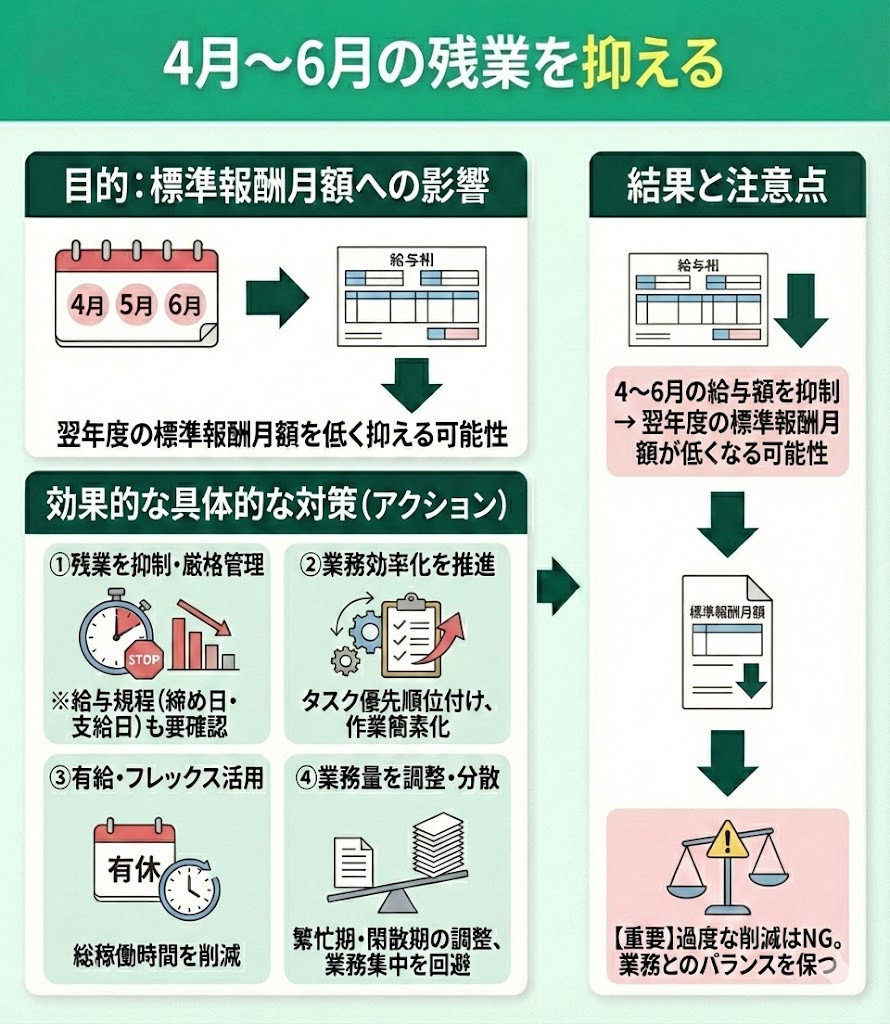
給与額が変わっていないにもかかわらず、社会保険料が急に高くなった理由の筆頭に挙げられるのが、社会保険独自の計算基準である「標準報酬月額」の存在です。健康保険や厚生年金の保険料は、毎月の給与額に応じてその都度計算されているわけではありません。原則として「毎年4月・5月・6月の3カ月間に支給された給与の平均額」をベースに等級が決定され、その等級が向こう1年間の保険料を縛り続けます。この仕組みを専門用語で「定時決定」と呼びます。
ここで最大の落とし穴となるのが、標準報酬月額の決定に4月・5月・6月の残業代が丸ごと算入されるという点です。例えば、年度初めの繁忙期でこの3カ月間だけ集中して残業し、一時的に給与が増加していた場合、社会保険の等級だけが大きく引き上げられます。その結果、残業がゼロに戻って基本給だけの支給になったとしても、決定された高い等級に基づいて社会保険料が引き落とされ続けることになります。
さらに読者を混乱させるのが、改定のタイムラグです。法律上は毎年9月に等級が見直されますが、実際の給与天引きにおいては「社会保険料は9月改定・10月反映」となる企業が大半を占めます。多くの会社が「当月分の保険料を翌月の給与から差し引く(翌月控除)」という処理を採用しているため、9月分の改定保険料が給与明細に姿を現すのは「10月支給分」になります。「春の残業」のツケが、忘れた頃の「秋の手取り激減」として襲いかかってくるため、労働者の目には「何の前触れもなく急激に引き上げられた」と映るわけです。
また、基本給や残業代だけでなく、定期代などの通勤手当や住宅手当、家族手当といった諸手当もすべて「報酬」として計算に含まれる点も見落とせません。6カ月分の通勤定期代が一括支給された月に計算が重なるなど、特殊な手当支給が等級を一段押し上げているケースも珍しくありません。
引きすぎ・計算ミスの真相|給与明細で今すぐチェックすべき「4つの確認ポイント」
「制度の仕組みは理解した。しかし、それを差し引いても引かれている金額の桁がおかしい」という場合、疑うべきは会社の労務担当者や外部委託先による社会保険料の引きすぎや計算ミスです。給料計算は人事労務ソフトの普及により自動化が進んでいるとはいえ、初期設定や等級更新の入力を行うのは生身の人間です。現実に、厚生年金や健康保険の引き間違いは全国の事業所で頻繁に起きています。
給与明細の社会保険料内訳を確認する際は、以下の4つのチェックポイントを必ず点検してください。
① 控除のタイミングは「翌月控除」か「当月控除」か
社会保険料の翌月控除と当月控除のズレは、計算ミスが最も発生しやすい領域です。健康保険法上、前月分の保険料を当月の給与から控除する「翌月控除」が原則とされていますが、一部の企業では「当月控除」を採用しています。新入社員が入社した初月に引いてはいけない保険料を引いてしまったり、退職時に2カ月分を控除すべきところを誤って3カ月分引いてしまったりする人為的エラーは枚挙にいとまがありません。
② 日本年金機構からの「標準報酬決定通知書」と等級が一致しているか
毎年秋になると、年金事務所から会社へ各従業員の新しい標準報酬月額を記載した決定通知書が届きます。総務の担当者が給与ソフトへ新等級を入力する際、数字を1行見間違えて隣の社員の等級を打ち込んでしまうといった初歩的な入力ミスが実在します。給与明細に記載されている控除額を、全国健康保険協会(協会けんぽ)や各健康保険組合が公表している「保険料額表」と照らし合わせ、実際の天引き額が自分の該当等級と一致しているか突き合わせることが不可欠です。
③ 40歳到達に伴う「介護保険料」の開始タイミング
40歳になると健康保険料に「介護保険料」が上乗せされますが、法律上の介護保険第2号被保険者になるのは「40歳に達した日(誕生日の前日)」が属する月からです。例えば1日生まれの人は前月の末日に加算対象となるなど基準が極めて複雑なため、会社側が控除開始月を1カ月前倒しで間違えて徴収してしまうトラブルが散見されます。
④ 産休・育休・休職期間中の免除処理漏れ
法令上、産前産後休業や育児休業の期間中は社会保険料が本人負担・会社負担ともに免除されます。しかし、会社側の年金事務所への届出が遅れたり、給与計算担当者が休業フラグを立て忘れたりすることで、無給の給与明細上で社会保険料だけが天引き扱いになり、後からマイナス残高として請求されるという杜撰なミスも報告されています。
もし確認の結果、会社の過誤による「引き間違い」が発覚した場合は、労働基準法および民法の規定に基づき、社会保険料の引かれすぎた金額は返金を請求できます。会社側は過大徴収した差額を次回の給与で相殺返還するか、速やかに現金で精算・還付する法的義務を負っています。
【データ比較】年収・月収別の手取り激変シミュレーションと社会保険料の負担構造
そもそも、日本の社会保険料が高すぎる仕組みの本質はどこにあるのでしょうか。給与から天引きされる公的負担には「健康保険料」「厚生年金保険料」「雇用保険料」「介護保険料(40歳以上)」の4種類があり、これらは労使折半(会社と本人が半分ずつ負担)となっています。本人の給与明細に並ぶ数字の裏側で、実は同額を会社も支払っています。
健康保険料率(協会けんぽ平均)は約10%、厚生年金保険料率は18.3%で固定されており、これだけで給与の約28.3%を占めます。労働者の自己負担分だけでも約14%超、雇用保険料などを合わせれば額面月収の約15〜16%が強制的に天引きされる構造です。
以下の比較表は、東京都の協会けんぽに加入する単身会社員(介護保険非該当)をモデルケースとし、給与水準ごとの控除負担額を算出したシミュレーションデータです。
| 月収区分(額面基準) | 社会保険料 本人負担合計(概算) | 所得税・住民税を含めた手取り額 | 編集部の分析と生活実感への影響 |
|---|---|---|---|
| 月収20万円(年収約240万円) | 約30,000円 / 月 | 約158,000円 | 若手や新社会人に多い層。手取りが16万円を割り込み、家賃と光熱費を払うと可処分所得が極度に逼迫する境界線。 |
| 月収35万円(年収約420万円) | 約52,500円 / 月 | 約273,000円 | 春の残業によって最も等級がブレやすい中間層。等級が2段上がると年間で数万円単位の手取り減が発生する。 |
| 月収50万円(年収約600万円) | 約75,000円 / 月 | 約382,000円 | 所得税の累進課税と合わさり、額面50万円に対して10万円以上が自動控除される「手取り40万円の壁」に直面する。 |
| パート週30時間未満(月収約8.8万円) | 約13,000円 / 月 | 約74,000円 | いわゆる「106万円の壁」を越えて加入した場合。月1万円以上の控除は短時間労働者にとって心理的抵抗が極めて大きい。 |
さらに注目すべきは、社会保障審議会などで議論が進む2026年最新の社会保険料改正の波です。短時間労働者に対する厚生年金の適用拡大は段階的に進められており、企業規模要件の撤廃や「パートの社会保険料106万円の壁」の見直しなど、これまで扶養の範囲内で働いていた層にも社会保険の網が急速に広がっています。制度改正への理解が追いつかないまま「なぜか今月から急に保険料が引かれ始めた」とパニックに陥る非正規雇用の労働者が後を絶ちません。
大幅な昇給・降給時に動く「随時改定(月額変更届)」の落とし穴
定時決定(4〜6月の算定)以外にも、社会保険料の等級が年度の途中で劇的に変わる制度が存在します。それが「随時改定(月額変更届、通称:月変)」です。
基本給や役職手当などの固定的な給与に大幅な変動があり、その月以降の3カ月間の平均給与と、これまでの標準報酬月額との間に「2等級以上の差」が生じた場合、会社は年金事務所へ月額変更届を提出し、4カ月目から保険料改定を反映させなければなりません。
この随時改定を巡っては、現場で以下のような重大な実務トラブルが頻発しています。
・役職降格や基本給ダウンの放置による「高額保険料の据え置き」
業績悪化や部署異動で役職を外れ、固定給が月額5万円下がったにもかかわらず、会社が月額変更届の提出を数カ月間怠っていたケースです。本来なら下がった給料に応じた低い等級に切り替わるべきなのに、過去の高い等級のまま社会保険料が引き落とされ続け、手取りが生活困難レベルまで激減してしまいます。
・逆に昇給した際の「後からのまとめて天引き」
昇給に伴って随時改定が必要だったにもかかわらず、事務処理が遅れ、半年後に年金事務所から指摘を受けて遡及処理されるパターンです。本来過去数カ月にわたって引き上げるべきだった保険料の差額分が、ある月の給料から一括でまとめて数万円天引きされ、「給与明細の控除額が跳ね上がっておかしい」と騒ぎに発展します。
固定的賃金(基本給・役職手当・家族手当など)に大きな変更があった際は、その3カ月後に社会保険料が適正に改定されているかどうか、労働者自身も自衛のために明細を注視する必要があります。

一般に知られていない盲点とネットの誤解|「損している」と決めつける前の冷静な計算
手取りが減った給与明細を前にすると、「社会保険料は取られるだけで何の役にも立たない」「給料を合法的に搾取されている」という被害者意識に陥りがちです。ネット上でも極端な「社会保険料=掛け捨ての罰金」論が散見されます。しかし、客観的なファクトに基づけば、社会保険料が高くなることは一方的な損失ばかりではありません。
標準報酬月額が引き上げられることには、明確なセーフティネット上のメリットが存在します。
① 将来受け取る厚生年金額の加算
納付した厚生年金保険料の総額は、将来受け取る「老齢厚生年金」の給付額に直結します。等級が高い期間が長ければ長いほど、退職後の年金受給額は手厚くなります。
② 病気や怪我で働けなくなった時の「傷病手当金」の増額
病気や休職時に健康保険から支給される「傷病手当金」は、過去12カ月間の標準報酬月額の平均をもとに日額が計算されます(支給日額=標準報酬月額÷30×2/3)。高い等級で保険料を納めていた人ほど、万が一の休職時に受け取れる生活保障の手取り額は大きくなります。
③ 産前産後休業手当金や育児休業給付金の基準
出産や育児に伴う公的給付も、休業前の標準報酬月額や賃金日額をベースに計算されます。春に残業して一時的に等級が上がっていた場合、それらの給付額上限が底上げされる恩恵を享受できます。
【プロの結論】「働き損」を回避するための賢い働き方・家計防衛の判断基準
制度のメリットを考慮したとしても、「今の生活資金が最優先であり、秋以降の手取り減を避けたい」と考えるのは当然の経済心理です。構造的な手取りの目減りを防ぐためには、明確な行動基準を持つことが求められます。
▼ 4月・5月・6月の残業を戦略的にコントロールすべき人
固定給が安定しており、手取りキャッシュフローを計画的に維持したい正社員は、春先の繁忙期に残業を極力平準化させるのが賢明です。この3カ月間だけ突出して残業をすると、秋以降の1年間にわたって高い保険料を払い続けることになり、結果として可処分所得を圧迫します。業務の前倒しや調整が可能な環境であれば、春の残業を減らし、7月以降にシフトさせるだけで翌期の手取り減少を確実に緩和できます。
▼ パート・アルバイトで社会保険加入を避けるべき人・加入すべき人の分水嶺
短時間労働者の場合、社会保険への加入によって月額1万〜2万円前後の手取りが直接減るため、短期的な「手取り逆転現象」が発生します。配偶者の扶養内にとどまり、目先の現金収入を1円でも多く手元に残したいのであれば、所定労働時間を週20時間未満に抑える調整が合理的です。一方で、将来の自分の年金を増やしたい単身者や、会社の健康保険による傷病・出産手当の手厚い保障を望む層にとっては、手取り減を過度に恐れず、労働時間を週30時間以上まで増やして額面そのものを大きく稼ぎ切る戦略が推奨されます。
【社会保険料がおかしい】に関するよくある質問(FAQ)
Q1:10月の給料でいきなり手取りが減ったのですが、何が原因ですか?
A1:最も可能性が高いのは、4月・5月・6月の給与(残業代や手当を含む)を基に計算された「標準報酬月額の定時決定」です。多くの企業では9月に改定された保険料を翌月の「10月支給給与」から天引きするため、春の残業代が多かった人は10月から控除額が一気に跳ね上がります。
Q2:会社の計算ミスで社会保険料を引きすぎられていた場合、返金されますか?
A2:全額返金されます。過去に遡って等級の誤りや控除月の重複が発覚した場合、会社は年金事務所での訂正手続きを行い、過大徴収した差額分を従業員へ返還する法的義務があります。給与明細に明らかな計算ミスを見つけた際は、泣き寝入りせず会社の総務や人事労務担当窓口へ速やかに照会してください。
Q3:基本給が下がったのに、社会保険料が高いまま引き落とされているのは違法ですか?
A3:直ちに違法とは言えません。社会保険料は原則として年1回の「定時決定」で見直されるため、基本給が下がっても一定の条件を満たさない限り次の改定月(翌年秋)まで金額は変わりません。ただし、固定給が大幅に下がり「2等級以上の差」が3カ月続いている場合は、会社が「随時改定(月額変更届)」の手続きを失念している過失が疑われます。
Q4:給与明細の「社会保険料の内訳」が正しいか調べる最も簡単な方法は?
A4:自身が加入している健康保険組合または全国健康保険協会(協会けんぽ)のWebサイトで公開されている「保険料額表」を確認してください。明細に記載されている「標準報酬月額」の等級を探し、そこに記載されている折半後の控除額と、明細の健康保険料・厚生年金保険料の数字が1円単位(端数処理を除く)で合致しているかを突き合わせるのが最も確実です。
まとめ:給与明細の違和感を放置せず、正しい知識で可処分所得を守る
給与明細を見て「社会保険料がおかしい」と感じた時の違和感は、家計を守る上で極めて重要なアラートです。その原因の多くは、4〜6月の残業代がもたらす「標準報酬月額の時間差改定」という制度構造に起因するものですが、会社の労務管理による入力ミスや控除月の混同といった人為的な過失も決して珍しくありません。
「会社が計算しているから合っているはずだ」と盲信し、引かれすぎたお金を放置し続けることは、実質的な所得の損失を意味します。明細の内訳を自身の目で確認し、仕組みを正しく把握した上で残業や働き方をコントロールすることこそが、先行き不透明な時代において自身の可処分所得を自衛するための第一歩となります。 (出典: 社会 保険 料 おかしい(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。