事業税とは?個人事業主・法人の税率や290万控除の仕組みを徹底解明
確定申告を終えてひと息ついた8月頃、ポストに突然届く「納税通知書」を見て息をのむフリーランスや中小企業経営者は後を絶ちません。所得税や住民税を払い終えた直後に課されるこの税金こそが、各自治体が徴収する「事業税」です。「所得税とは別に、なぜさらに税金を取られるのか」「自分は支払う義務があるのか」という疑問を抱く現場の声は、毎年数多く寄せられています。
事業税は、道路や橋、港湾、警察・消防といった公共インフラを利用して事業活動を行っていることに対する対価(応益負担)として課される地方税です。2026年現在の税制実務に照らし合わせながら、個人事業主と法人の違い、年間290万円の事業主控除の仕組み、さらには「払わなくていい人」と「課税対象者」を分ける境界線を、税務現場の実態データとともに分かりやすく解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:個人事業税は法律で定められた「70の法定業種」にのみ課税され、年間一律290万円の「事業主控除」を下回る所得であれば納税義務は発生しない。
- 要点2:Webライターやプログラマーなどの非課税業種であっても、契約実態や申告書の表記次第で都道府県税事務所から請負業と認定され、課税されるトラブルが頻発している。
- 要点3:事業税は所得税や住民税とは決定的に異なり「支払った全額を翌年の必要経費(損金)に算入できる」ため、正しく処理すれば強力な節税手段となる。
【基礎知識】事業税とは一体どんな税金?個人と法人の決定的な違い
事業税の管轄は、国税庁(税務署)ではなく、事業所が所在する各都道府県の都道府県税事務所です。所得税が「個人の担税力(富の蓄積)」に着目して課税されるのに対し、事業税は「自治体が整備した社会インフラの恩恵を受けて利益を上げている」点に着目する応益課税の性格を持っています。
事業税は大きく分けて「個人事業税」と「法人事業税」の2つに大別されます。両者の最大の違いは、課税対象となる業種の範囲と控除制度の有無にあります。
法人の場合、株式会社や合同会社などの普通法人は原則としてすべての事業活動が課税対象となります。資本金1億円以下の普通法人であれば所得(利益)に対して課税されますが、資本金1億円を超える大企業には、給与総額やオフィスの床面積などを加味する「外形標準課税」が適用される仕組みです。
一方、個人事業主に対して課される個人事業税は、法で厳密に定められた特定の業種に限定して課税され、さらに手厚い控除が用意されています。ここに、多くの事業者が混乱する最大の理由が存在します。

個人事業税の計算方法と年間290万円の事業主控除の仕組み
個人事業主が事業税の仕組みを理解する上で、最も重要な概念が「事業主控除290万円」です。地方税法により、個人事業主には事業活動の維持を考慮して年間一律290万円の一括控除が認められています。
具体的な個人事業税計算方法は以下の数式で成り立っています。
納付税額 =(前年の事業所得 + 所得税の青色申告特別控除額 - 繰越損失等の控除 - 事業主控除290万円)× 税率(3%〜5%)
ここで最大の落とし穴となるのが、「所得税の青色申告特別控除(最大65万円)」の扱いです。所得税の計算では所得から最大65万円を差し引くことができますが、個人事業税の計算ではこの控除が認められず、利益に足し戻して計算されます。確定申告書の帳簿上で「所得250万円」となっていても、青色申告特別控除65万円を足し戻すと315万円となり、290万円を差し引いた残額25万円に対して課税されるケースがあるため注意が必要です。
なお、事業主控除290万円は「1年間(1月1日〜12月31日)営業した場合」の金額です。年の途中で開業や廃業をした場合は、月割り計算(1ヶ月あたり約24万2,000円)となるため、年の後半に独立した場合は初年度から課税ラインに達しやすくなります。
【2026年最新比較表】法定業種一覧と税率区分|あなたが支払う金額の全貌
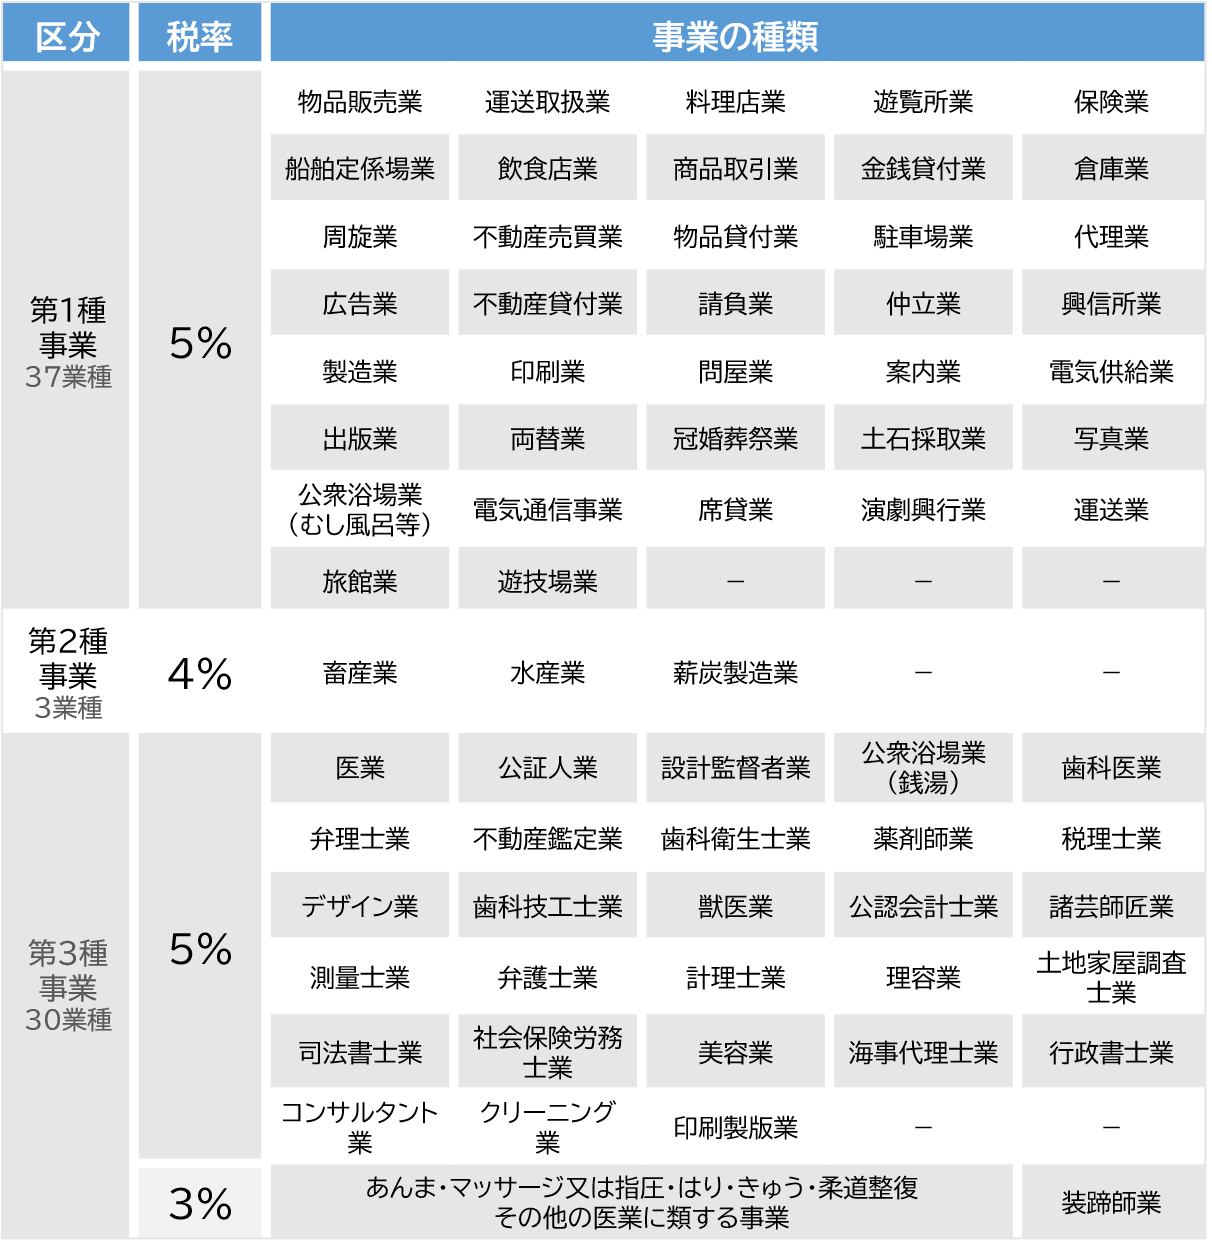
個人事業税は、地方税法に規定された「70業種(法定業種)」のいずれかに該当する場合にのみ課税されます。法定業種は第1種から第3種までに区分され、それぞれ税率が異なります。
| 区分 | 該当する主な業種(法定業種一覧) | 個人事業税税率 | 編集部の見解・実務上の注意点 |
|---|---|---|---|
| 第1種事業(37業種) | 物品販売業、飲食店業、製造業、請負業、不動産貸付業、運送業、広告業、デザイン業 など | 5.0% | ビジネスの大半がここに集中。Webディレクターやコンサルタントも「請負業」とみなされやすい。 |
| 第2種事業(3業種) | 水産業、畜産業、薪炭製造業 | 4.0% | 第一次産業支援の観点から税率が優遇。対象者が限定的であるため該当判断は比較的容易。 |
| 第3種事業(医業等28業種) | 医師、歯科医師、弁護士、税理士、行政書士、理容・美容業、公衆浴場業 など | 5.0%(※あんま・はり等は3.0%) | 士業や医療・衛生関係の専門職。国家資格に基づく独占業務が多いため税務上の争点になりにくい。 |
| 法定外業種(非課税) | 文筆業(ライター・作家)、漫画家、音楽家、プログラマー、農業、林業 など | 0%(非課税) | 法律上列挙されていないため非課税。ただし契約書の文言や実態で「請負」と認定されるリスクあり。 |
【実態検証】「自分は払わなくていい人?」非課税業種をめぐる現場のリアル
「自分は事業税を支払う必要があるのか」という疑問に対し、結論から言えば個人事業税払わなくていい人は明確に2つのパターンに分かれます。
1つ目は「年間の事業所得(青色控除の足し戻し後)が290万円以下の人」です。これは業種を問わず、法定業種であっても所得が事業主控除の枠内に収まっていれば、税額は0円となり納税通知書すら届きません。
そして2つ目が「個人事業税非課税業種を営んでいる人」です。法律に業種が指定されていない文筆業(作家・ライター・翻訳家)、芸術家、作曲家、プログラマー、農業従事者などがこれに該当します。どれだけ高所得を稼ぎ出しても、法律上の課税根拠がないため、税率は実質0%となります。
しかし、税務の現場では深刻なトラブルが頻発しています。大手コミュニティサイトやSNS上では毎年夏になると、「文筆業として開業届を出したのに、なぜか請負業として事業税の納付書が届いた」「自治体から業務内容の照会文書が送られてきた」というフリーランスの悲鳴が相次ぎます。
東京都主税局や各道府県税事務所は、確定申告書の屋号や業務内容欄、支払調書の記載内容を細かくチェックしています。例えば、単なる文章の執筆であれば「文筆業(非課税)」ですが、企業のオウンドメディアの編集統括や取材手配、入稿管理までを一括して引き受けている場合、自治体側から「それは文筆ではなく第1種の『請負業』ではないか」と判断されるケースがあるのです。同様に、プログラマーがWebサイトのビジュアル制作まで手掛けると「デザイン業」、他人の広告枠を仲介すると「広告代理業」と認定される実務上のせめぎ合いが続いています。
一般に知られていない盲点とネットの誤解|経費算入と確定申告の連動
事業税に関して、インターネット上で広く誤解されているポイントが2つあります。それは「確定申告との連動」と「税金の経費算入」です。
まず申告手続きについてですが、事業税のための特別な確定申告は原則として不要です。毎年2月〜3月に行う所得税の確定申告事業税に関する各欄(第二表の「住民税・事業税に関する事項」)に必要事項を記入していれば、そのデータが自動的に都道府県税事務所へ連携されます。この欄への記入を怠ると、青色申告特別控除の足し戻し計算で誤認が生じたり、非課税業種なのに課税区分へ機械的に分類されたりするリスクが高まります。
そして、もうひとつの極めて強力なメリットが事業税経費算入の仕組みです。
所得税や住民税は、どれだけ支払っても事業の経費にはできません。しかし、地方税法上の事業税は「事業活動そのものに課される公課」であるため、納付した全額をその年の必要経費(法人の場合は損金)として計上可能です。8月に第1期分、11月に第2期分を納付した場合、その支払った金額分だけ事業所得が圧縮され、翌年の所得税・住民税の負担をダイレクトに軽減することができます。
個人事業税納付時期は原則として第1期が8月、第2期が11月の年2回です。自治体から届く納付書を金融機関やコンビニ、地方税統一QRコード(eL-QR)を利用したクレジットカード・スマホ決済アプリ等で支払うことで、翌年の経費枠を合法的に作ることが可能です。
【プロの結論】事業税リスクを避ける判断基準と実務の境界線
現場取材と税務指導の実態から導き出される、個人事業主がとるべき実践的な判断基準は極めてシンプルです。
所得が安定して290万円を超えているにもかかわらず「非課税業種だから安心」と油断している事業者は、契約書のタイトルや確定申告書の業務内容表記を今すぐ見直すべきです。「Webコンテンツ制作一式請負」といった包括的な名目で報酬を受け取っている場合、税務当局から実態を追及された際に抗弁することが困難になります。契約書には「原稿執筆料」「プログラム開発委託」など、非課税要件を満たす業務実態を正確に反映させることが自己防衛の境界線となります。
一方で、デザイン業やコンサルティング業、EC販売など、完全に第1種法定業種に該当することが明らかな事業者は、無理な非課税解釈を狙うべきではありません。むしろ「事業税は全額が経費になる」という特性を活かし、納付時期である8月・11月のキャッシュフローをあらかじめ資金計画に組み込む姿勢こそが、財務基盤を安定させる最良の選択です。利益が数千万円規模に拡大した段階では、個人事業税の5%を払い続けるよりも、給与所得控除を活用できる法人化へステップアップすることが合理的な防衛策となります。

【事業税とは】に関するよくある質問(FAQ)
Q1:個人事業税の納付時期はいつですか?分割払いはできますか?
A1:個人事業税の納付時期は原則として毎年8月(第1期)と11月(第2期)の年2回に分かれています。8月上旬に都道府県税事務所から納付書が一括で届きます。年間税額が1万円以下の場合は、8月の第1期に全額をまとめて納付します。
Q2:赤字だった場合や所得が290万円未満でも申告が必要ですか?
A2:税務署へ所得税の確定申告を正しく提出していれば、都道府県税事務所への個別申告は不要です。所得が事業主控除の290万円以下であれば納付通知書自体が届きません。ただし、前年の赤字を繰り越す(損失の繰越控除)場合は、確定申告書を正しく提出しておく必要があります。
Q3:事業税を支払ったときの勘定科目は何になりますか?
A3:帳簿上の勘定科目は「租税公課」を使用します。納付した全額をその年の必要経費(法人の場合は損金)として処理できます。ただし、所得税や住民税、延滞税などは租税公課として経費計上できないため、混同しないよう注意してください。
まとめ:事業税のルールを把握して賢くキャッシュフローを守る
事業税は、事業を営む者が地域のインフラを支えるための公的なコストですが、その制度構造を深く知ることで過度な不安を解消できます。「法定業種70業種の判定」「事業主控除290万円の枠組み」「全額が必要経費になる性質」という3つのポイントさえ押さえておけば、不意の通知に慌てることはありません。
自身のビジネスが課税対象に該当するかどうか微妙なラインにある場合は、契約内容や確定申告書第二表の記載実態を棚卸しし、疑義があれば事前に管轄の都道府県税事務所へ相談することが確実なリスクヘッジにつながります。正しい知識を身につけ、健全な事業継続と適正な節税対策を両立させていきましょう。 (出典: 事業 税 と は(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。