事業主借とは?事業主貸との違いや確定申告の残高処理・仕訳を徹底解説
個人事業主やフリーランスとして独立した際、多くの人が帳簿付けで最初に直面する壁が「事業主借(じぎょうぬしかり)」という耳慣れない勘定科目です。日々の業務に追われる中で、プライベートの財布から事業の経費を立て替えたり、開業資金を個人の預金から工面したりする行為は日常茶飯事ですが、これを複式簿記のルールに則って正しく処理しなければ、青色申告決算書の貸借対照表は一瞬で狂ってしまいます。
特に確定申告の現場では、「事業主貸との区別がつかない」「年度末に残高が膨れ上がって税務調査で問題視されないか不安だ」といった相談が税理士のもとへ後を絶ちません。2026年を迎えた現在、電子帳簿保存法やインボイス制度の完全定着に伴い、事業用資金とプライベート資金の境界線に対する税務当局の監視の目は一段と厳しさを増しています。本稿では、事業主借の本質から事業主貸との決定的な違い、現場で迷わない具体的な仕訳パターン、確定申告時における元入金へのリセット構造まで、取材と実務データに基づいて徹底的に解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:事業主借は「事業主個人から事業用会計が資金を借りた状態」を示す負債的勘定科目であり、プライベートマネーの事業投入時に発生する。
- 要点2:確定申告の青色申告決算書(貸借対照表)上では年度末に残高が残るが、翌期首に「元入金」へと自動的に組み込まれ残高はゼロにリセットされる。
- 要点3:事業主借がマイナスになる現象は入力ミスや事業主貸との混同が主因であり、税務署からの公私混同疑惑を招くため早期の是正が必須となる。
【疑問解消】事業主借とは?事業主貸との決定的な違いと仕訳の基礎構造
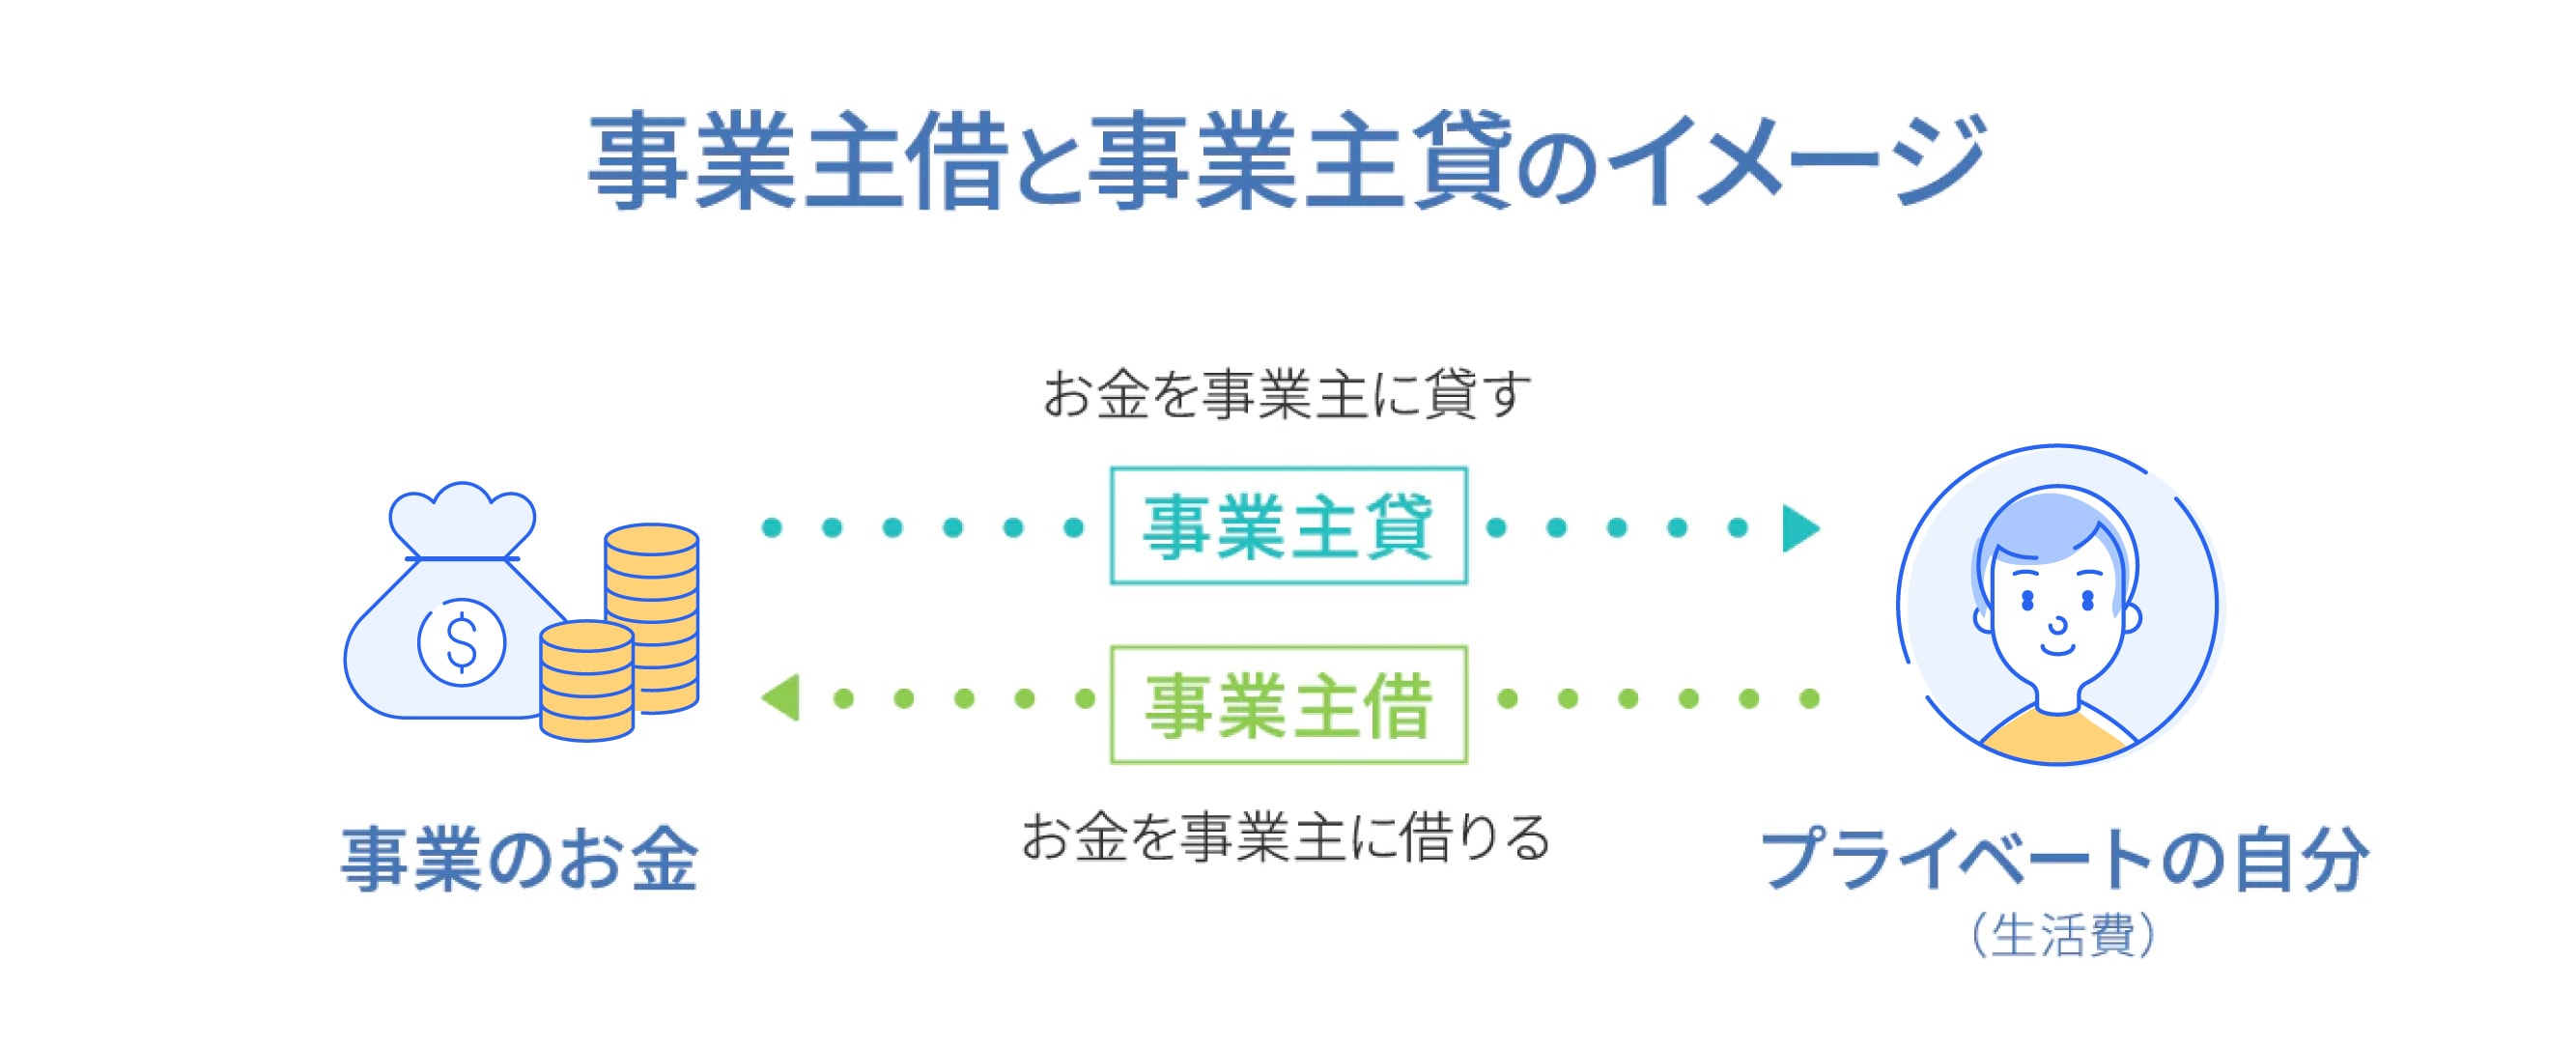
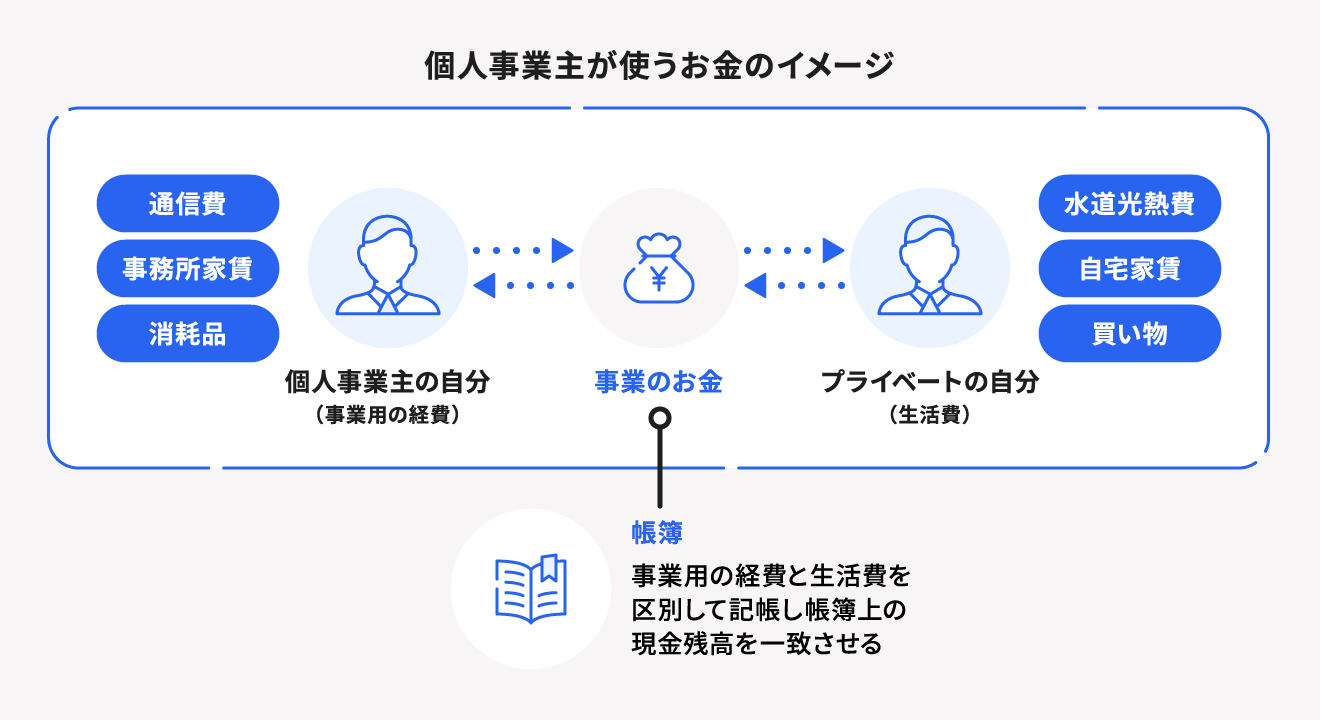
個人事業主必見の勘定科目である事業主借とは、端的に言えば「個人事業主としての事業主個人が、事業用の財布(事業会計)に対して資金を融通した」事実を記録する項目です。個人事業主は法人と異なり、法的には個人と事業主が同一人物ですが、複式簿記の世界では「事業という独立した組織」が存在すると仮定して帳簿をつけます。そのため、個人のポケットマネーで事業の備品を買った場合、事業会計から見れば「事業主という個人からお金を借りて買い物をした」と解釈します。
多くの初学者が混乱する「事業主貸(じぎょうぬしかし)」との違いは、資金が「事業から個人へ出たのか(貸)」、「個人から事業へ入ったのか(借)」というベクトルの向きに集約されます。事業用の銀行口座から生活費を引き出した場合は、事業から個人へ貸し付けたとみなして「事業主貸」を用います。一方で、プライベート資金を事業用口座に補填した場合は「事業主借」を用います。主語を常に「事業会計」に置き、「事業が事業主から借りたから『事業主借』」と覚えるのが実務上の鉄則です。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 資金の流れ | 個人(私費) → 事業用会計へ投入 | 対比:事業主貸は事業用会計 → 個人(生活費等) | 主語を「事業会計」に固定すれば混同は100%防げる |
| 貸借対照表上の分類 | 「負債の部」または「元入金(資本)の調整項目」 | 事業主貸は「資産の部」の控除項目として計上 | 事業主借の残高自体に直接課税されるリスクは一切ない |
| 期末残高の処理 | 翌期首に「元入金」と合算されて残高0円にリセット | 12月31日時点で決算書に記載後、1月1日に振替 | クラウド会計を利用していれば自動更新されるため過度の心配は不要 |
| 税務調査での着目度 | 調査官の確認率:約85%(売上除外・原資の確認) | 預金口座の入出金明細との突合が中心 | 「事業用売上をプライベート口座で隠していないか」が最大の焦点 |
【保存版】事業主借の仕訳例まとめ|開業準備からプライベート資金振替まで
帳簿付けの実務において、勘定科目事業主借の正しい使い方を押さえておくことは、青色申告で最高65万円の青色申告特別控除を確実に享受するための絶対条件です。実務の現場で頻出する主要な4つのケースについて、具体的な仕訳パターンを整理しました。
ケース1:ポケットマネーや個人用クレジットカードで事業の経費を支払った
外出先で事務用品を急きょ現金で購入したり、私用のクレジットカードでサーバー代を決済したりした場合の処理です。事業用現金は動いていないため、貸方に事業主借を計上します。
【仕訳例】文房具代3,300円(税込)を私費の現金で立て替えた場合
(借方)消耗品費 3,300円 /(貸方)事業主借 3,300円
ケース2:プライベート資金の事業用振替(事業用口座へ自己資金を入金)
事業の立ち上げ期や運転資金が一時的に不足した際、個人の生活防衛資金から事業用口座へ現金を移動させるケースです。融資とは異なり返済義務や利息の概念は生じません。
【仕訳例】個人名義の生活口座から、事業用口座に運転資金500,000円を振り替えた場合
(借方)普通預金 500,000円 /(貸方)事業主借 500,000円
ケース3:開業前の自己資金投入の仕訳(開業費・備品の購入)
個人事業主として開業届を提出する前に購入したパソコンや備品、店舗の賃貸契約金などは「開業費」や個別の固定資産として処理します。これらは開業日以前に私費から投じられたものであるため、開業日(通常は1月1日または開業届記載の日)付で一括して事業主借を用いて帳簿に反映させます。
【仕訳例】開業準備期間に個人資金で購入した250,000円の業務専用PCを開業時に資産計上する場合
(借方)工具器具備品 250,000円 /(貸方)事業主借 250,000円
ケース4:事業の売上代金がプライベート口座に誤って振り込まれた
クライアントの手違いや旧口座情報の指定により、私用の銀行口座に売上金が入金されてしまった場合です。事業用口座にはお金が入っていませんが、売上は当期の収益として計上しなければなりません。
【仕訳例】取引先からデザイン報酬110,000円が私用口座に振り込まれた場合
(借方)事業主借 110,000円 /(貸方)売上高 110,000円
【確定申告の真相】青色申告決算書と貸借対照表における残高処理と元入金計算
確定申告の時期が近づくと、「1年間に積み上がった確定申告の事業主借残高が数百万円に達しているが、これは損をしているのか、あるいは税金が増えるのか」という初歩的な誤解に怯える相談者が後を絶ちません。断言しますが、事業主借の残高それ自体に所得税や住民税が課税されることは構造上あり得ません。事業主借は損益計算書(P/L)の「収益(売上)」ではなく、貸借対照表(B/S)の資本・負債サイドに属する調整勘定だからです。
青色申告決算書と貸借対照表を作成する際、12月31日時点の決算書にはその年に発生した事業主借の累計額がそのまま印字されます。しかし、年が明けた1月1日の期首において、事業主借の翌期繰越とリセット経緯を辿ると、帳簿上からその数字は消滅します。個人事業主特有の「元入金(もといれきん)」という勘定科目にすべて集約・相殺されるためです。
この仕組みを理解する鍵が、国税庁の定めた「個人事業主の元入金計算」の計算式です。
【翌期首の元入金 = 当期末の元入金 + 当期純利益(青色申告特別控除前) + 事業主借 − 事業主貸】
この算式が示す通り、1年間で個人のポケットマネーから事業へ融通した「事業主借」と、事業用口座から生活費引き出し等で個人へ戻した「事業主貸」、そして事業で稼ぎ出した「純利益」の差額が、既存の元入金にプラスマイナスされます。そして迎える翌期(1月1日)の開始貸借対照表において、事業主借および事業主貸の残高はゼロ(0円)からスタートする決まりになっています。このリセット構造を把握していれば、年末の残高の多寡に過剰な不安を覚える必要はなくなります。
【実態検証】現場で頻発するトラブル|事業主借マイナスになる理由と帳簿の歪み
国税庁の確定申告書作成コーナーや会計ソフトを使って決算書を作成している最中、「貸借対照表の事業主借がマイナス表記になってエラーが出る」というトラブルが頻発しています。大手クラウド会計フォーラムや知恵袋等のコミュニティ上でも、毎年2月から3月にかけて阿鼻叫喚の声が投稿されます。
事業主借マイナスになる理由は、会計ロジックの観点から言えば主に3つの入力ミスに起因します。
第1の原因は、事業用口座からの生活費引き出しを「事業主借」のマイナスとして入力してしまうミスです。事業用口座から個人口座へお金を移した、あるいはATMから生活費を出金した行為は「事業主貸」を使うべき取引です。これを誤って事業主借の借方に入力したり、マイナスの金額で登録したりすると、帳簿上の事業主借は本来の貸方残高を割り込み、マイナスへと転落します。
第2の原因は、期首残高の二重登録や初期設定の狂いです。開業初年度や会計ソフトの乗り換え時に、開始残高の元入金や現金の金額を実態と乖離した数値で設定した結果、帳尻を合わせようとした自動仕訳が事業主借をマイナスにしてしまうケースです。
第3の原因は、クラウド会計の口座同期機能による逆仕訳の自動学習です。API連携によって取得した銀行明細の「出金」を、過去の誤った学習履歴に基づいて「事業主借」として自動処理してしまっているパターンが散見されます。貸借対照表上で事業主借がマイナスになっている状態は、「事業主から借りていたはずのお金がなぜか物理的にマイナスになっている」という会計上の破綻を示しており、税務署から見れば「帳簿作成の基礎能力に疑義がある」と判断される重大な警告サインとなります。
【2026年最新確定申告ルール】デジタル証憑時代における税務調査対策と公私混同リスク
2026年最新確定申告ルールが適用される現在の実務環境では、電子帳簿保存法の完全義務化とインボイス制度(適格請求書等保存方式)の定着により、領収書や取引明細のデジタル管理が当たり前の標準仕様となりました。国税庁が公表する税務調査の着眼点データを見ても、個人事業主に対する実地調査において「私費と事業費の明確な区分」は最重点項目の一つに位置づけられています。
調査官が帳簿の貸借対照表を開いた際、最初に目を光らせるのが事業主借と事業主貸のバランスです。事業主借の金額が年間売上高を大幅に上回っていたり、出所不明の入金が頻繁に事業主借として計上されている場合、税務署は次の2点を強く疑います。
①「事業用売上を私用口座で受け取り、それを事業主借として口座に戻すことで、売上除外(脱税)を隠蔽していないか」
②「実際には事業主個人の借金(消費者金融や知人からの借入)であるにもかかわらず、融資審査を有利に見せるため事業主借に偽装していないか」
公の場や税理士会の指導でも繰り返し強調されている通り、事業主借の相手勘定となる現金や預金の移動には、必ず客観的な裏付け証憑(通帳の振込履歴、私用カードの明細書の控えなど)を残しておかなければなりません。「事業主借だから適当に処理してよい」という認識は、デジタルデータ照合が高度化した現在において致命的な追徴課税(重加算税を含む)を招く導火線となります。

【プロの結論】財務の心理的バウンダリーと事業を破綻させない判断基準
事業主借という勘定科目は、手軽に事業資金を融通できる柔軟性を持つ反面、個人事業主を破滅に導く甘い罠にもなり得ます。心理学や家族社会学では、自己と他者の責任範囲を健全に保つ概念を「心理的バウンダリー(境界線)」と呼びますが、個人事業主の財務管理においても全く同じ構造が存在します。
個人事業主が廃業に追い込まれる典型例は、「事業の赤字を個人の貯金(事業主借)で延々と補填し続け、公私の境界線が共依存のように曖昧になる」パターンです。自分の事業が真に利益を生み出しているのか、それとも個人の持ち出しによって延命しているだけなのかが見えなくなり、気づいたときには個人の資産まで底をつくという構造的リスクを抱えています。
この公私の共依存から脱却し、事業を強固に自立させるための判断基準は極めて明確です。
【事業主借の運用に向いている人(健全な事業者)】
・事業専用の銀行口座とクレジットカードを完全に分離して保有している
・ポケットマネーからの立替払いは月数回程度に抑え、領収書に立替理由を即座にメモしている
・事業主借の発生原因(どの個人資金から移動したか)を1円単位で証明できる
【運用を根本から見直すべき人(危険な事業者)】
・プライベートの生活口座から事業の仕入れ代金や経費を直接引き落としている
・事業資金が不足するたびに、明確な返済計画なしに私費から数万円ずつ継ぎ足している
・会計ソフトに同期された用途不明の出入金を、すべて「事業主貸」「事業主借」で処理して帳尻を合わせている
事業主借は「緊急避難の架け橋」に過ぎません。事業主借を多用している現状があるならば、それは財務の境界線が崩壊しかけているアラートです。法人成りを目指すか否かにかかわらず、「事業主個人」と「事業体」の間に強固な心理的・財務的バウンダリーを構築することこそが、長期的な事業継続を担保する唯一の防壁となります。
【事業主借とは】に関するよくある質問(FAQ)
Q1:事業主借の金額が大きすぎると、確定申告で税務調査の対象になりやすいですか?
A1:金額の大きさそのものだけで直ちに税務調査が決まるわけではありません。開業初年度の設備投資や自己資金の投入であれば数千万円の事業主借が発生しても何ら不自然ではないからです。ただし、毎年のように売上規模に見合わない多額の事業主借が計上されている場合は、「申告していない裏の売上を個人資金と偽って事業口座に還流させているのではないか」という売上除外の嫌疑をかけられやすくなります。必ず資金の出所(過去の預金通帳や給与明細など)を明確に説明できるよう記録を保管してください。
Q2:事業主借で事業用口座に入れたお金を、後からプライベートに戻すことはできますか?
A2:何の問題もなく自由に戻すことができます。その際の仕訳は「(借方)事業主貸 /(貸方)普通預金」となり、事業主借の借方で直接相殺するのではなく事業主貸を用いて処理します。個人事業主の資金移動は法人の役員貸付や役員借入のような利息計算や返済期限の制約を受けず、所得税の課税対象にもなりません。
Q3:年度末の貸借対照表で事業主借がマイナスになってしまいました。どう修正すべきですか?
A3:まずは「生活費の引き出し(本来は事業主貸)」を事業主借として仕訳していないか確認してください。出金取引の勘定科目を事業主貸に修正するだけで解決するケースが大半です。それでもマイナスが解消しない場合は、期首の預金や現金の開始残高が実際の通帳残高と一致しているかを遡って点検してください。確定申告書を提出する前にマイナス残高を解消しておくことは、申告是認を勝ち取るための最低限の身だしなみです。
まとめ:公私の境界を整えて健全な事業運営を実現する指針
事業主借とは、個人と事業が地続きになりがちな個人事業主にとって、資金の往来を論理的に整理するための極めて合理的で不可欠なツールです。事業主貸との本質的な違いや、期末における元入金へのリセット構造さえ正しく把握してしまえば、決して恐れるような科目ではありません。
しかし、その手軽さに甘えてプライベート資金の無秩序な注入を繰り返せば、帳簿の信頼性は損なわれ、知らぬ間に事業の収益力そのものを麻痺させてしまいます。事業用口座の完全分離、電子化された証憑の厳密な管理、そして事業と個人の間に明確な財務のバウンダリーを設けること。それらの規律正しい積み重ねこそが、確定申告で損をせず、税務署に対しても胸を張って事業の健全性を証明し続けるための最良の道筋となります。 (出典: 事業 主 借 と は(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。