転職時の源泉徴収票はなぜ必要?未提出のリスクと年収バレの真相
転職先の内定を獲得し、入社手続きの書類に目を通しているとき、多くの人が直面するのが「前職の源泉徴収票を提出してください」という人事労務担当者からの要請です。「面接で伝えた年収と少しズレていて嘘がバレるのではないか」「在職中の副業が知られてしまうのでは」「前職とトラブルになって辞めたから連絡したくない」など、不安や疑念が渦巻くケースは少なくありません。
給料から天引きされる税金を精算する単なる事務書類に見えて、実は個人の収入履歴や就労実態が克明に刻まれているのが源泉徴収票です。2026年現在の法制度やデジタル化が進む労務現場の実情を踏まえながら、会社が提出を義務付ける本当の理由や、提出を拒否・放置した場合の具体的なペナルティ、そして気になる年収・副業バレの真相を深掘りします。
📌 【この記事の重要ポイントまとめ】
- 要点1:転職先が源泉徴収票の提出を求める主目的は「1年分の給料を合算して正しい年末調整を行うこと」であり、所得税法に基づく正当な手続きです。
- 要点2:前職の額面年収は源泉徴収票の「支払金額」で確実に判明しますが、副業の発覚は源泉徴収票そのものではなく「住民税の決定通知書」が主な要因です。
- 要点3:手元にない場合でも再発行や税務署経由の交付指導で解決可能であり、提出が間に合わない場合は自身で確定申告を行うことで法的な問題を回避できます。
【疑問を解明】転職時の源泉徴収票の提出理由と会社が求める法的背景
転職先の企業が中途入社者に対して前職の源泉徴収票を要求するのは、単なる社内ルールや慣習ではなく、所得税法第190条に明確に規定された年末調整の義務を果たすためです。日本の税制では、個人が1月1日から12月31日までの1年間に得たすべての給料を合算し、本来納めるべき所得税を確定させます。年内に転職した場合、新しい勤務先は「前職で支払われた給与」と「自社で支給した給与」を合算して年末調整を行わなければなりません。
仮に前職の数字を合算せずに新しい職場の給与だけで年末調整を行ってしまうと、適用される税率の区分がズレてしまい、過少納税や過大還付が生じます。企業側にとっても、正確な税務処理を怠ることは税務署からの是正指導や追徴課税のリスクを背負うことを意味するため、入社手続きにおいて源泉徴収票の回収を徹底しているのが実情です。
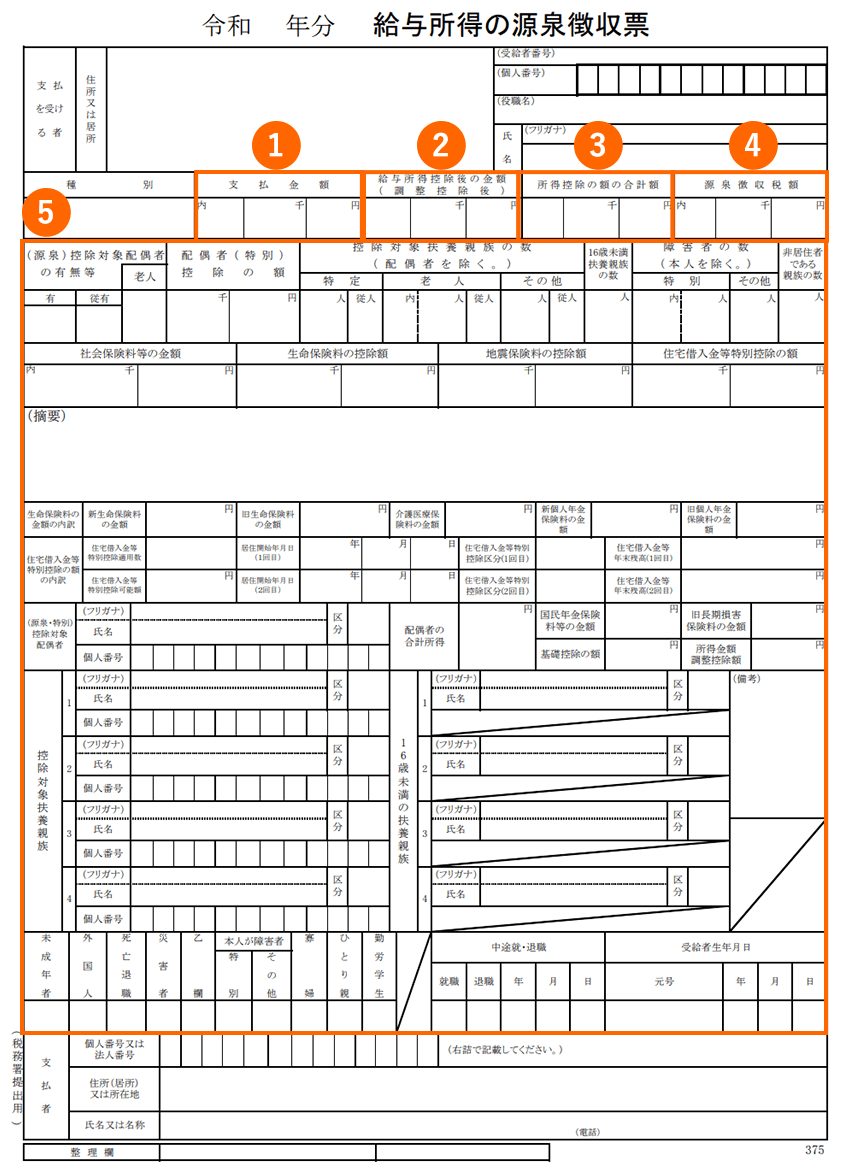
ここで改めて、書類に何が記載されているのかを把握しておくことが大切です。給与所得の源泉徴収票の見方と詳細まとめとして確認すべき重要項目は、主に上段に並ぶ4つの数字です。
1つ目が「支払金額」で、これは各種控除が引かれる前の「総支給額(額面年収)」を表します。2つ目が「給与所得控除後の金額」であり、年収から経費に相当する額を差し引いた数字です。3つ目が「所得控除の額の合計額」で、社会保険料控除や生命保険料控除、扶養控除などが合算された額となります。そして4つ目が「源泉徴収税額」であり、前職の在籍期間中に給与から仮天引きされた所得税の累計です。転職先の労務担当者は、これらの数値を自社の給与計算システムに正確に入力することで、1年間の税額を過不足なく精算しています。
【徹底検証】源泉徴収票で前職の年収がバレる真相と副業発覚のカラクリ
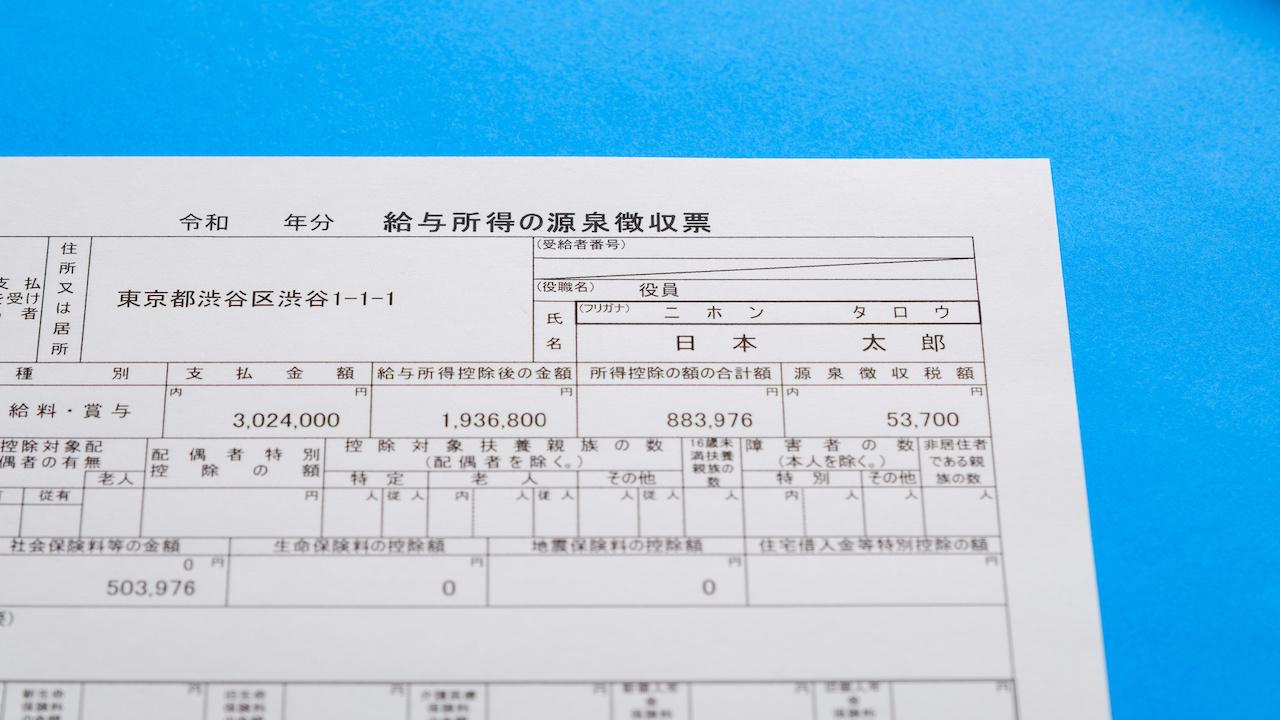
転職者が最も神経を尖らせる疑問が「選考時に伝えた前職の年収と実際の額が違っていたらバレるのか」という点です。源泉徴収票で前職の年収がバレる真相について結論を言えば、前職から支払われた正確な総支給額は100%確実に判明します。源泉徴収票の「支払金額」には、退職日までに支給された基本給、各種手当、賞与の合計額が1円単位で印字されているため、ごまかす余地はありません。
面接で「前年(過去の確定した1年間)の年収」を聞かれて回答した場合は、退職年の途中経過である源泉徴収票の額面と多少のギャップがあっても不審がられることは少ないです。しかし、「現在の見込み年収」や「基本給のベース」を水増しして内定を勝ち取っていた場合、前職の月給水準が逆算されて虚偽申告が発覚するリスクは否定できません。実務上、数万円〜十数万円程度の賞与変動による差異で内定取消になるケースは稀ですが、経歴詐称とみなされるような悪質な申告は、試用期間中の評価や社内での信頼関係に影を落とします。
一方で、副業が転職先にバレる理由と対策については、世間で大きな誤解が存在します。「前職の源泉徴収票を提出した瞬間に、副業の存在が知られてしまう」と思い込んでいる人が多いですが、源泉徴収票はあくまで「その会社が支払った給与」しか記載されません。別の会社で行っていたアルバイトや、個人事業主としての業務委託収入が前職の源泉徴収票に印字されることは構造上あり得ないのです。
副業が新しい会社に露見する真のルートは、源泉徴収票ではなく毎年5〜6月に自治体から届く「住民税の特別徴収税額通知書」です。自治体はすべての所得を合算して住民税を算出し、主たる給与の支払元である企業へ納付額を通知します。その際、転職先で支給している給料に対して住民税の金額が不自然に高かったり、摘要欄に給与以外の所得区分が記載されていたりすることで、労務担当者に副業を察知されます。副業を個人事業として行っている場合は、確定申告の際に住民税の徴収方法を「普通徴収(自分で納付)」に選択することで、会社への通知を遮断するのが基本的な自己防衛策となります。
源泉徴収票を提出しないとどうなる?未提出によるペナルティと実態リスク
「前職に連絡したくない」「どうしても給与の数字を見られたくない」といった理由から、源泉徴収票を提出しないとどうなるのか、その帰結を正確に理解しておく必要があります。まず生じる直接的な影響は、転職先での「年末調整を受けられない」という事態です。
前職の支払情報が揃わない以上、転職先は法令に基づき、あなたを年末調整の対象から除外せざるを得ません。その結果、本来受けられるはずの生命保険料控除や住宅ローン控除が反映されず、12月の給料で所得税の還付を受け取る権利を失います。それどころか、年間の税額が再計算されないまま放置されるため、年間の所得税が過少天引きになっていた場合は後日ペナルティを伴う追徴の対象となります。
さらに深刻なのは、源泉徴収票未提出によるペナルティが税金面だけでなく、社内の人事評価や雇用関係に及ぶ点です。入社誓約書や就業規則には「入社に必要な書類を指定期日までに提出すること」が義務付けられているのが一般的です。正当な理由なく提出を拒絶し続ける行為は「業務命令違反」とみなされ、最悪の場合は試用期間の満了に伴う本採用拒否や、職務上の信用失墜に直結します。
一般的な転職先への源泉徴収票提出期限は、入社時期によって異なります。1〜10月に入社した場合は「入社後2週間〜1ヶ月以内」を指示されることが多く、秋以降(11月〜12月)の入社の場合は、会社の年末調整スケジュールに合わせるため「11月中旬〜12月上旬」が絶対的なデッドラインとなります。給与計算を外部委託している企業では11月末で締め切るケースも多いため、催促される前に前もって準備しておく姿勢が求められます。
【状況別データ比較】手元にない・届かない場合の対処法と手続き一覧
源泉徴収票が手元にない状況は、退職の経緯や時期によって多岐にわたります。以下の比較表では、手元にない背景別の詳細データ、一般的な解決基準、および労務実務を踏まえた編集部の対処方針を整理しました。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 退職後の交付時期 | 所得税法第226条:退職後1ヶ月以内の交付が会社の法定義務 | 最終給与の支給日〜退職後3〜4週間程度で郵送または電子交付 | 退職月内の入社であれば手元になくて当然。転職先へ「最終給与確定後に提出」と事前に共有すれば問題なし。 |
| 紛失時の再発行期間 | 前職の労務担当へ申請後、発送・受取まで約3日〜2週間 | 電子化企業なら即日〜3日、紙面管理企業なら郵送含め7〜10日 | 源泉徴収票を紛失した際の再発行手順は難しくない。前職の人事・総務へメールや電話で依頼すれば法律上拒否できない。 |
| 不交付・連絡不通 | 所轄税務署への「源泉徴収票不交付の届出書」提出により行政指導が実施される | 催促連絡から2週間以上放置された時点で公的手続きへ移行 | 前職から源泉徴収票が届かない場合の催促法として、まずは書面・メールで記録を残し、動かない場合は迷わず税務署へ相談すべき。 |
| 前職が倒産した場合 | 破産管財人からの取得、または税務署での給与明細を基にした相談 | 管財人の選任・通知まで1〜3ヶ月を要するケースが多い | 給与明細書の控えが極めて重要。転職先には状況を説明し、初年度は個人での確定申告に切り替えるのが現実的。 |
退職後の源泉徴収票はいつもらえるのかという疑問に対しては、法律上の期日(退職後1ヶ月以内)を知っておくだけで無用な焦りを防ぐことができます。退職した翌日に届くことはまずありません。前職の給与計算サイクルが「月末締め・翌月25日払い」の場合、退職日の翌月25日に最後の給与が確定して初めて源泉徴収票の計算が完了するため、手元に届くのは退職から1ヶ月強が経過した後になります。
もし期日を過ぎても届かない場合は、感情的な対立を避けつつ、人事や総務宛てに「転職先の手続きで期日が迫っているため、発行状況をご教示ください」と事務的に連絡するのが鉄則です。それでも無視される場合は、国税庁の定型様式である「源泉徴収票不交付の届出書」を税務署に提出する旨を告げることで、大半の会社は速やかに発行へと動きます。
【実態検証】転職者の生の声と労務現場で見えた「源泉徴収票トラブル」のリアル
ネット上の転職コミュニティやQ&Aサイトを検証すると、源泉徴収票にまつわる転職者のリアルな葛藤が数多く見受けられます。「前職の経営者と喧嘩別れしたため、連絡先もブロックしていて書類を頼めない」「前職の給与が想定より低く、面接で背伸びして話してしまった手前、提出するのが怖い」といった人間関係や心理的プレッシャーに起因する悩みは後を絶ちません。
労務担当者へのヒアリングや現場の証言によれば、会社側が本当に問題視しているのは「前職の年収が多少違っていたこと」ではなく、「提出が遅れることに対する報告・連絡・相談がないこと」です。都内IT企業で労務統括を務める担当者は、現場の空気感を次のように明かします。
「11月の年末調整シーズンになると、提出が滞る社員が必ず数名出ます。催促しても理由を言わずに引き延ばされるのが最も困ります。前職の給与額が面接の申告と違っていても、給与テーブルに基づく採用基準を満たしていれば内定を取り消すようなことは現実的ではありません。それよりも、期限を守れない姿勢や隠蔽体質の方に、組織人としての深刻な懸念を抱いてしまいます」
書類の数字そのものよりも、不都合な事態に直面した際の対応力や誠実さが試されていると言えます。万が一、手元に届くのが遅れる事情があるならば、「前職の給与確定が〇月〇日のため、手元に届き次第すぐに提出します」と期日を区切って事前に伝えるだけで、労務担当者からの信頼は十分に保たれます。

【2026年最新】年末調整ルールと転職に伴う確定申告の手続き分岐点
近年、税務行政のデジタル化(DX)は急速に進展しており、2026年最新の年末調整ルールと注意点を把握しておくことが不可欠です。国税庁が主導するマイナポータル連携や給与支払報告書の電子提出義務化に伴い、企業側が従業員の税務情報をオンラインで完結させるプラットフォームの導入が標準化しています。これにより、前職の源泉徴収票も従来の紙面から「PDF等の電子データ(電磁的記録交付)」でやり取りする企業が過半数を占めるようになりました。
転職者が押さえるべき最も重要な構造は、転職に伴う年末調整と確定申告の手続きの分岐条件です。自身がどちらのルートに進むべきかは、以下の明確な基準で判断できます。
【ルートA:転職先で年末調整を行うケース】
年内に転職し、かつ11月〜12月の社内提出期限までに前職の源泉徴収票を提出できた場合です。この場合、転職先が合算処理を行ってくれるため、翌年2〜3月の確定申告は原則として不要となります。
【ルートB:自分で確定申告を行うケース】
以下のいずれかに該当する場合は、転職先での年末調整を行わず、翌年2月16日から3月15日までの間に自分で確定申告書を作成・提出しなければなりません。
・前職の源泉徴収票が12月の年末調整締め切りまでに間に合わなかった場合
・年内に再就職せず、無職のまま12月31日を迎えた場合
・退職後に給与以外の副業所得が年間20万円を超えている場合
・前職と現職の給与合計が2,000万円を超える場合
転職先での年末調整に間に合わなかったとしても、決して焦る必要はありません。現職の源泉徴収票(12月または翌年1月に会社から発行される)と、遅れて手に入った前職の源泉徴収票の「2枚」を手元に揃え、国税庁の「確定申告書作成コーナー」からスマートフォンやPCで合算入力を行えば、30分程度の手続きで完了します。過払いとなっていた所得税があれば、指定の銀行口座へ還付金が振り込まれます。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
源泉徴収票の扱いにおいて、どのような行動を選択すべきかは、置かれている状況によって異なります。キャリア形成とコンプライアンスの観点から導き出した客観的な判断基準を提示します。
■ 転職先へ速やかに源泉徴収票を提出すべき人:
面接時の申告年収に虚偽がなく、前職とも問題なく書類のやり取りができる人です。また、税務処理に時間をかけたくない人や、住宅ローン控除などの適用を会社の年末調整でスムーズに済ませたい人は、迷わず期限内に提出するのが最適解です。
■ あえて転職先での年末調整を避け、確定申告を選ぶべき人:
前職との関係が極めて悪化しており連絡を取ること自体が精神的な負荷になる人や、転職先の年末調整期限にどうしても交付が間に合わない人です。「会社には『前職の発行が遅れており年末調整に間に合わないため、初年度は自分で確定申告を行います』と一言伝え、現職の給与だけで年末調整から外してもらう」という選択は、実務的にも合法であり、労務担当者にとっても無用な遅延を防げる合理的手段となります。
【転職 源泉 徴収 票】に関するよくある質問(FAQ)
Q1:12月に転職したのですが、前職の源泉徴収票は間に合いますか?
A1:12月入社の場合、転職先がすでに給与計算や年末調整の集計を締め切っているケースが大半です。無理に年内の年末調整にねじ込む必要はなく、会社側に確認の上で「初年度は自身で確定申告を行う」旨を伝え、翌年2〜3月に自分で合算申告するのが確実です。
Q2:前職を途中でアルバイトとして掛け持ちしていた場合、源泉徴収票は何枚必要ですか?
A2:同一年内に給与所得を得ていたすべての勤務先から源泉徴収票を受け取る必要があります。本業とアルバイトの両方から発行を受け、合算して年末調整または確定申告を行わなければ、正しい納税額が算出されません。
Q3:手元にあるはずの源泉徴収票を紛失してしまいました。前職に再発行を頼むのは気まずいのですが、税務署で再発行してもらえますか?
A3:税務署の窓口で個人の源泉徴収票を代理再発行することはできません。源泉徴収票の発行義務は給与を支払った事業主(前職の会社)にあります。電話が難しければ、メールや文書で「源泉徴収票を紛失したため再発行をお願いしたい」と要件のみを簡潔に伝えて申請しましょう。
Q4:前年以前(2025年など)の古い源泉徴収票の提出を求められることはありますか?
A4:通常の年末調整で必要なのは「当年分(1月1日〜退職日)」の源泉徴収票のみです。前年以前のものを会社が求める場合、住宅ローンの社内融資申請や特別な給与審査などの例外的なケースに限られます。通常の入社手続きで前年以前のものを要求された場合は、利用目的を担当者に確認することをおすすめします。
まとめ:今後の動向と失敗しないための判断基準
転職時の源泉徴収票は、単に過去の数字を暴くための書類ではなく、働く個人が適切な税金を納め、不当な過重課税から身を守るための公的な精算ツールです。前職の年収が判明することに対して過度な恐怖を抱く必要はありません。企業が求めているのは、過年度の誇張された数字ではなく、これからの業務で発揮される成果と誠実な姿勢です。
もし書類の入手が難航したり、どうしても会社経由で処理したくない事情があるならば、「自分で確定申告を行う」という法的に認められた選択肢を堂々と活用してください。制度の仕組みを冷静に把握し、必要な連絡を怠らなければ、転職先でのスタートダッシュが損なわれることは決してありません。透明性の高い手続きを心がけ、自信を持って新しいキャリアの一歩を踏み出してください。 (出典: 転職 源泉 徴収 票(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。