第三者からの情報取得手続で隠し財産特定!申立要件と費用の真相
裁判で勝訴して確定判決や和解調書を勝ち取った、あるいは強制執行認諾文言付きの公正証書を作成したにもかかわらず、相手が支払いを拒否して音信不通になる——。債権回収の現場で当事者を最も絶望させてきたのが、「相手の財産がどこにあるか分からない」という冷酷な現実でした。どれほど正当な権利があろうと、差し押さえの対象となる預貯金口座の支店名や勤務先が特定できなければ、強制執行の申立てすら受理されず門前払いを食らってしまうためです。
相手の財産が不明で差し押さえができない悩みを打破する決定的な武器として定着したのが、裁判所を通じて銀行や公的機関から直接情報を取得する「第三者からの情報取得手続」です。隠された預貯金や転職先の特定を可能にし、長年まかり通ってきた「逃げ得」を根底から揺るがす本制度ですが、利用には厳格な申立要件と費用、そして実務上のトラップが存在します。2026年現在の最新運用状況を踏まえ、泣き寝入りを防ぐための実践的な全貌を明らかにします。
📌 【この記事の重要ポイントまとめ】
- 要点1:2020年施行の民事執行法改正で新設された「第三者からの情報取得手続」により、金融機関・役所・登記所等から債務者の財産情報を直接取得可能になった。
- 要点2:預貯金照会は先行手続なしで申立可能だが、勤務先の特定(給与差し押さえ)や不動産照会には原則として「財産開示手続」を経る厳格な要件が課される。
- 要点3:情報取得手続自体は「調査」であり差し押さえではないため、口座特定後は即座に債権差押命令を申し立てる迅速な二段構えの実行戦略が不可欠である。
【制度の根幹】民事執行法の転換点となった「第三者からの情報取得手続」の正体
長年にわたり、日本の民事司法における最大の弱点と批判されてきたのが「勝訴判決を得ても回収できない」という執行実効性の低さでした。かつて債権者が相手の預貯金を差し押さえるには、自力で銀行名のみならず「支店名」まで突き止める必要があり、興信所に高額な調査費用を支払うか、見当をつけて当てずっぽうで口座を差し押さえる「空振り」のリスクを背負うしかありませんでした。
この不条理を打破すべく、民事執行法の抜本改正によって導入されたのが第三者からの情報取得手続です。裁判所の公式発表資料および実務運用指針によると、本手続は「権利実現の実効性を確保する見地から、債権者が特定した第三者(金融機関、市区町村、日本年金機構、登記所等)に対し、債務者の財産に関する情報を提供するよう命じる」強力な調査制度と位置づけられています。
ここで極めて重要な大前提となるのが、債務名義の存在です。誰でも自由に他人の財産を覗き見できるわけではなく、確定判決、和解調書、仮執行宣言付支払督促、執行証書(公正証書)など、法律上強制執行を行う効力を持つ債務名義を既に取得している債権者だけに申し立てが許されています。

取得できる「4大財産情報」の範囲と照会先の仕組み
裁判所実務において、第三者から入手できる債務者の財産情報は法律上4つに分類されています。それぞれ照会先機関や手続のハードルが大きく異なります。
第一に、最も利用頻度が高いのが預貯金照会です。全国の都市銀行(メガバンク)、地方銀行、ゆうちょ銀行、信用金庫、ネット銀行などの銀行や信託会社を照会先として指定します。本店一括照会システムが整っている金融機関であれば、支店名が不明であっても、債務者名義の普通預金や定期預金、該当支店名、残高の有無が裁判所経由で回答されます。さらに株式や投資信託を取り扱う証券会社・証券保管振替機構(ほふり)に対しても同様の開示請求が可能です。
第二に、未払い問題の急所を突く勤務先特定(給与債権に関する情報取得)です。債務者の給料を差し押さえるためには勤務先の法人名と所在地が必須となりますが、本手続では市町村(住民税の特別徴収義務者情報)や日本年金機構・共済組合(厚生年金の被保険者記録)に対して照会をかけ、現在の就職先をあぶり出すことができます。
第三に、不動産照会です。法務局(登記所)のシステムを通じて、債務者が日本全国に所有している土地や建物の登記事項を調査します。固定資産税の課税通知書を隠されたり、遠隔地に不動産を所有していたりする場合でも網羅的な特定が可能です。
【徹底比較】4つの情報取得手続|要件・費用・成功率一覧表
第三者からの情報取得手続は、どの情報であっても一律に申し立てられるわけではありません。特にプライバシー侵害の懸念が強い「勤務先」や「不動産」の特定には、事前に財産開示手続を経ていることなどの厳しい要件が法律で定められています。
| 照会対象 | 詳細・主な照会先 | 事前の申立要件 | 裁判所費用・実務評価 |
|---|---|---|---|
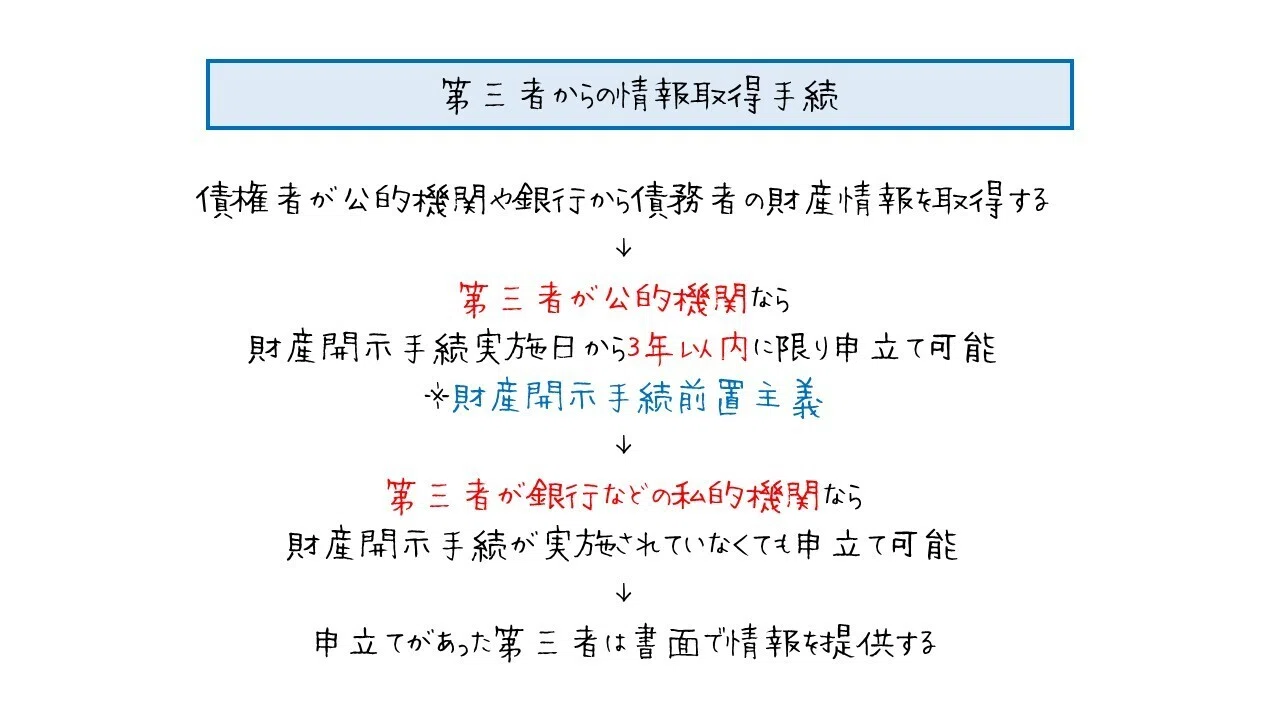
| 預貯金・有価証券 | メガバンク、地方銀行、ゆうちょ、証券保管振替機構 | 財産開示手続は不要(債務名義があれば直接申立可能) | 手数料1機関あたり数千円程度。即効性が最も高く利用頻度大。 |
| 勤務先(給与) | 市区町村、日本年金機構、国家・地方公務員共済組合 | 要:先行する財産開示手続(原則3年以内)+養育費債権や生命侵害等の特例債権に限定 | 一般の金銭貸借では利用不可。養育費回収の最強の切り札。 |
| 不動産所有情報 | 法務局(登記所)の電磁的記録設備 | 要:先行する財産開示手続(原則3年以内に開示を実施または不実施終了) | 不動産を所有していそうな事業者・資産家相手に極めて有効。 |
| 財産開示手続(前提) | 債務者本人を裁判所に呼び出して陳述させる手続 | 強制執行を試みたが完全弁済を得られなかった等の疎明 | 不出頭・虚偽陳述には「6か月以下の懲役または50万円以下の罰金」の刑事罰あり。 |
実務上の申立要件における最大の分岐点は、「預貯金照会」のみ財産開示手続をスキップして単独で申し立てられる点にあります。これに対し、勤務先特定や不動産照会を行う場合は、原則として先に債務者本人を裁判所に呼び出す財産開示手続を行っていなければなりません。法改正によって財産開示への不出頭に対する刑事罰(6か月以下の懲役または50万円以下の罰金)が新設されたことで、以前のように債務者が平然と無視を決め込むケースは激減しました。

【実態検証】養育費未払いの現場と「逃げ得」を許さない親たちの闘い
当手続の恩恵を最も切実に受けているのが、離婚後の養育費回収に直面するひとり親世帯です。厚生労働省のひとり親世帯調査等でも長年指摘されてきた通り、養育費の継続受給率は依然として3割前後に低迷しており、音信不通を口実に支払いを逃れる悪質な元配偶者が後を絶ちませんでした。
かつて当事者手記や法律相談の現場で繰り返されたのは、「元夫が転職して職場を隠し、実家からも居留守を使われて手の打ちようがない」「LINEをブロックされて終わりだった」という無力感に満ちた証言でした。しかし、民事執行法の改正以降、子どもの扶養義務等に関わる債権を持つ親は、地方自治体や日本年金機構に対する情報取得手続を通じて、逃亡した親の最新の勤務先を合法的に特定できる道が開かれたのです。
養育費未払いの根底には、日本社会における家族観の歪みや「離婚=親子関係の清算」と錯覚する当事者の未熟な心理的バウンダリー(境界線)の崩壊が存在します。子どもを育てる経済的責任を放棄する行為に対し、国家機関が保有する公的データを用いて強制的に勤務先と給与を把握する本制度は、親のモラルハザードに法的な鉄槌を下す極めて強力な社会インフラとして機能しています。
一般に知られていない実務の盲点|「申し立てれば自動的にお金が入る」の嘘
ネット上の情報やSNSの口コミでは、「第三者からの情報取得手続を使えば勝手にお金が振り込まれる」かのような誤解が散見されますが、これは完全な誤りです。現場で失敗しないために知っておくべき3つの冷酷な盲点が存在します。
第一に、本手続はあくまで財産を調査する手続であり、これ自体に差し押さえ(回収)の効力はありません。裁判所から「〇〇銀行〇〇支店に普通預金200万円あり」という回答通知が届いたとしても、そのお金が自動的に債権者の口座に送金されるわけではないのです。回答書を受け取った後、債権者自身が改めて別の手続として「債権差押命令」を申し立てる必要があります。
第二に、口座残高の流出リスクです。預貯金照会の場合、銀行側は裁判所からの照会に対して淡々と残高を回答しますが、債権者が差押命令を申し立てるまでのタイムラグの間に債務者が預金を引き出してしまえば、差し押さえは空振りに終わります。特に口座の入出金明細までは開示されないため、「給料日直後の残高が潤沢なタイミング」を見極めて迅速に差押えへ移行するスピード感が勝負を分けます。
第三に、費用対効果の壁です。申立手数料(収入印紙代)は1機関あたり1,000円〜数千円程度ですが、郵便切手代や金融機関に支払う回答手数料(1行あたり数千円)が発生します。当てずっぽうにメガバンク、地方銀行、ネット銀行など10社以上へ同時に照会をかければ、実費だけで数万〜十数万円規模に膨らみます。費用を投じたにもかかわらず残高が数百円しかなかった場合、その調査費用は債権者の持ち出しになってしまうリスクを冷静に計算しなければなりません。
【2026年最新】手続の流れと差し押さえ直結の最短ロードマップ
無駄なコストと時間を排し、最短ルートで回収に結びつけるための実務フローは以下の通りです。
ステップ1:債務名義の確定と執行文の付与
判決文や調書、公正証書正本に「執行文」が付与されていること、および相手方に正本が送達されたことを証明する「送達証明書」を裁判所または公証役場から取得します。
ステップ2:照会先の戦略的選定
債務者の生活圏、過去の取引銀行、居住地の第一・第二地方銀行、ゆうちょ銀行などを絞り込みます。無差別に照会するのではなく、相手の属性(自営業なら地域信金、若年層ならネット銀行等)をプロファイリングして照会先を決定します。
ステップ3:裁判所への申立書提出
債務者の普通裁判籍(住所地)を管轄する地方裁判所に対し、第三者からの情報取得申立書、添付書類、手数料(印紙・予納郵便切手)を提出します。
ステップ4:照会結果の確認と即時の強制執行
各第三者(金融機関・役所等)から裁判所に回答書が届き、裁判所から債権者へ結果が通知されます。有効な残高や勤務先が判明した瞬間、タイムラグを最小限に抑えて「債権差押命令申立」を敢行します。この差し押さえの流れを一連のパッケージとして事前に書類準備しておくことが回収成功の決定打となります。
【プロの結論】弁護士相談と自力申立の判断基準
本制度の活用において、自力で申し立てるべきか、弁護士へ依頼すべきかは明確な分岐点が存在します。
自力での申立に向いているケース:
対象が「預貯金照会」のみであり、相手の生活圏にあるメインバンクの目星が2〜3行程度についている場合です。書式は裁判所のウェブサイトからダウンロード可能であり、裁判所書記官の形式審査をクリアできれば、本人が数万円以内の実費で完結させることが可能です。
弁護士への相談・依頼が必須となるケース:
相手の勤務先を特定したい場合や、不動産の照会を狙う場合です。これらは「事前の財産開示手続」が要件となるため手続が重層化し、書面の作成や出頭対応の負担が跳ね上がります。また、照会結果が出た瞬間にタイムラグなしで差押命令を連動させるノウハウが不可欠となるため、法律の専門家である弁護士に一任するのが最も確実な投資となります。
【第三者からの情報取得手続】に関するよくある質問(FAQ)
Q1:第三者からの情報取得手続を行うと、相手に通知されてバレてしまいますか?
A1:預貯金照会の場合、銀行への照会段階では債務者本人へ通知されません。ただし、金融機関から裁判所へ情報が提供された後、一定期間を経て裁判所から債務者に対して「情報取得手続を実施した旨」の事後通知が送られます。そのため、相手が通知を見て預金を別口座へ移してしまう前に、結果判明後ただちに差押命令を申し立てる必要があります。
Q2:養育費ではなく、知人に貸した個人間の借金でも勤務先を特定できますか?
A2:原則として特定できません。民事執行法上、市町村や年金機構から勤務先情報を取得できるのは、「養育費や婚姻費用などの扶養義務等に係る請求権」および「生命・身体の侵害による損害賠償請求権」を持つ債権者に厳しく限定されています。一般の貸金や売掛金では勤務先の情報取得は申立要件を満たさないため、預貯金照会や不動産照会を活用することになります。
Q3:全国すべての銀行口座を一度にまとめて照会することは可能ですか?
A3:一括照会はできません。日本の金融システム上、各銀行に対して個別に照会をかける必要があります。ただし、同一銀行内であれば本支店一括で口座の有無を調査してくれるメガバンクや多くの地方銀行が存在するため、銀行名さえ特定できれば支店名が分からなくても口座をあぶり出すことが可能です。
Q4:相手が無職で口座残高もゼロだった場合、支払った費用は戻ってきますか?
A4:裁判所に納付した申立手数料や郵便切手代、金融機関の手数料は戻りません。空振りに終わった場合、これらの費用は債権者の負担となります。したがって、相手の過去の言動、直近の消費生活、SNSの動向などを精査し、照会対象を合理的に絞り込む調査戦略が重要となります。
まとめ:泣き寝入りを終わらせるための確実なロードマップ
「相手の居場所や口座が分からないから」と回収を諦めてしまう時代は終わりました。民事執行法の改正によって誕生した第三者からの情報取得手続は、法的な正義を踏みにじって逃げ回る債務者に対し、国家権力を介して隠し財産を白日の下に晒す強力な制度です。
預貯金の照会であれば財産開示手続を経ずに申し立てられる身軽さがある一方、勤務先特定には限定された債権要件や事前のハードルが存在します。手続の特性と費用のリスクを正しく理解し、判明した情報を即座に差し押さえへと結びつける段取りを整えることこそが、回収率を極限まで高める唯一の鍵となります。正当な権利を取り戻すための第一歩として、まずは手元の債務名義を確認し、戦略的な回収計画に着手してください。 (出典: 第 三 者 から の 情報 取得 手続(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。