一般管理費は何パーセントが適正?業種別相場と高すぎる原因を徹底解説
自社の決算書や試算表を開いた瞬間、「一般管理費が売上に対して大きすぎるのではないか」「同業他社は何パーセント程度に抑えているのか」と頭を抱える経営者や財務担当者は少なくありません。特に2026年の現在、人件費の上昇や資材・ITインフラ維持費の高騰が続き、間接部門のコスト管理は企業の命運を分ける最重要課題へと浮上しています。
一般管理費は、会社の屋台骨である本社機能やバックオフィスを維持するために不可欠な費用ですが、適切な管理基準を持たずに放置すると、営業利益を急速に圧迫します。本稿では、最新の経済動向や公的統計データを交えながら、業種ごとの適正比率から見落としがちな内訳、さらに比率が跳ね上がってしまう根本原因まで、現場取材の知見をもとに余すところなく解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:一般管理費の適正比率は業種や粗利率構造によって大きく異なり、売上高対比で10〜15%前後が一つの目安となる一方、建設業の工事原価基準では8〜15%程度が一般的水準となる。
- 要点2:比率が高騰する主因は、役員報酬の設定バランスの崩れや、パーキンソンの法則に起因するバックオフィスの肥大化、重複したITツール・固定経費の放置にある。
- 要点3:単なる一律カットは企業の成長力を削ぐため、営業利益率の適正水準(中小企業で3〜5%以上)を維持できる「戦略的コスト構造」への転換が急務である。
【適正水準の真相】一般管理費は何パーセントが妥当か?売上高・工事原価との決定的基準
「一般管理費は何パーセントが正解なのか」という問いに対して、単一の数字だけで答えることはできません。なぜなら、その企業が採用している一般管理費計算方法の母数や、ビジネスモデルごとの粗利益率によって、健全とされる許容範囲が根本から異なるためです。
実務上、企業の財務分析で最も頻繁に用いられる計算式は次の通りです。
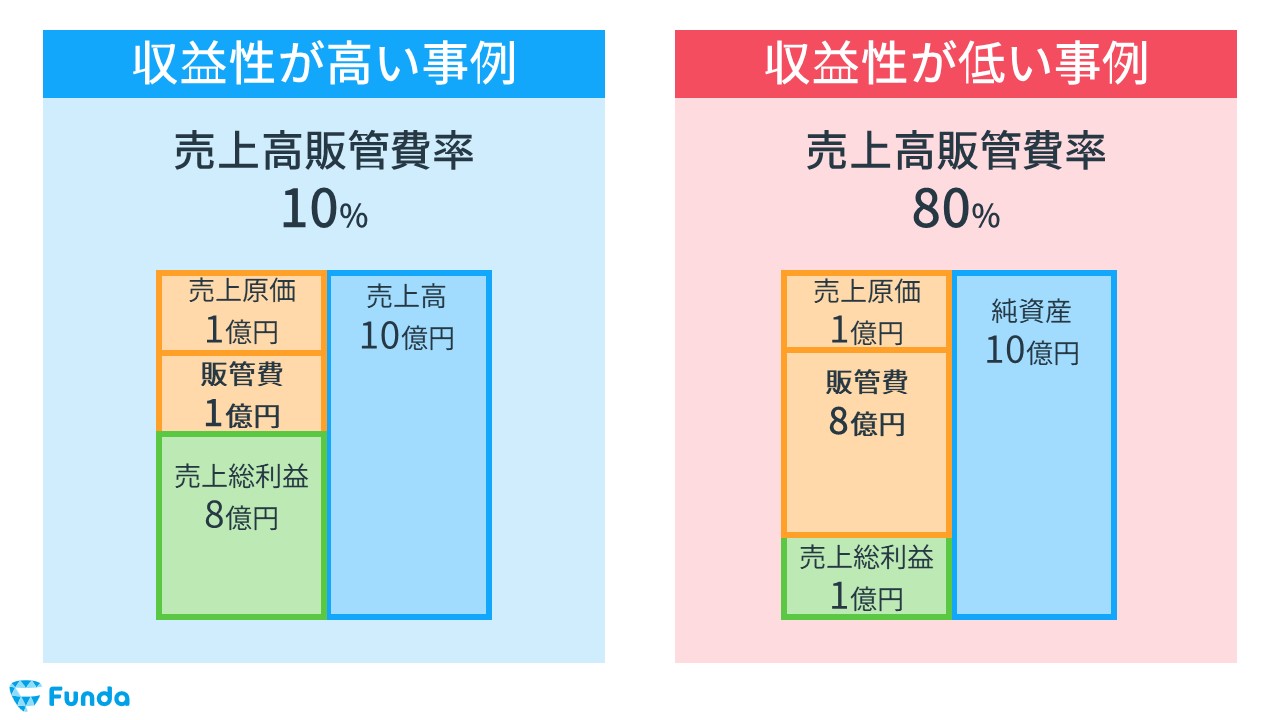
一般管理費率(売上高比)=(一般管理費 ÷ 売上高)× 100(%)
全産業の平均値を見渡すと、販売費と一般管理費を合算した「販管費比率目安」は売上高の約15〜25%の範囲に収まるケースが多く、そのうち純粋な一般管理費単体では10〜15%前後が標準的な水準と見なされます。しかし、ここで絶対に混同してはならないのが、建設業に代表される「工事原価を分母とする計算基準」の存在です。
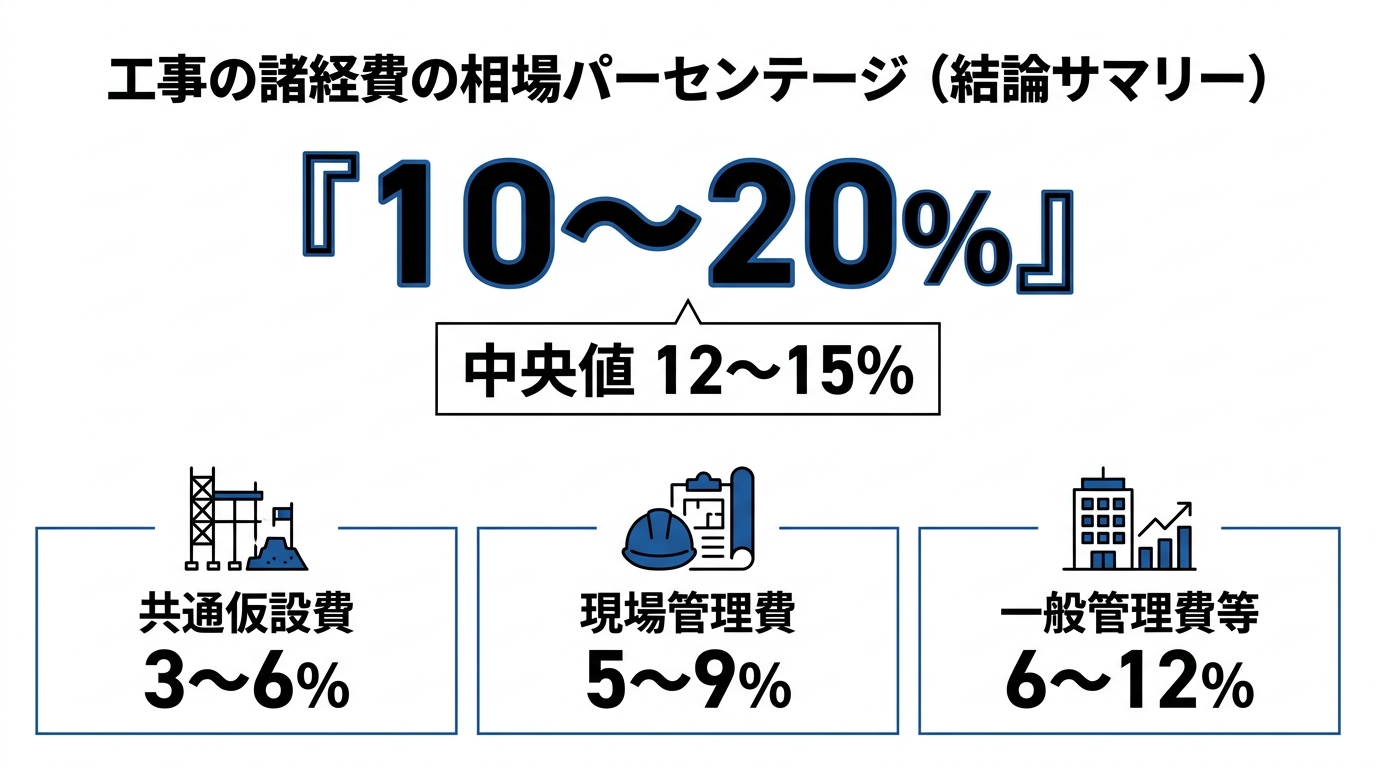
国土交通省の「公共建築工事共通費基準」などが適用される建設業界では、売上高ではなく工事原価をベースに積算を行います。例えば、総工事費が1億円で一般管理費が1,500万円計上されている場合、建設業一般管理費等比率は工事原価に対して15%となります。この算出基準を取り違えて「建設業の一般管理費は15%が相場だから、製造業の自社も15%で問題ない」と錯覚すると、著しい収益悪化を見落とす危険が生じます。
最終的に目指すべきは、健全な営業利益率適正水準(全業種平均で3〜5%、高収益企業で8%以上)の確保です。どれほど一般管理費が低く見えても、売上総利益(粗利)が薄ければ赤字に転落しますし、逆に高い粗利を確保できている業態であれば、比率が20%を超えていても健全な経営が成立します。

【2026年最新データ比較】業種別一般管理費平均と販管費比率のリアル相場
中小企業庁がまとめた「中小企業実態基本調査」および2026年最新経営指標の動向を精査すると、産業構造の違いによって費用の比率は驚くほど明瞭に分かれます。自社の数値を評価する際は、必ず近しいビジネスモデルを持つ同業種のベンチマークと照らし合わせる必要があります。
以下に、主要業種における粗利率と販管費率詳細まとめ、ならびに一般管理費の平均水準を一覧化しました。
| 業種区分 | 粗利率(売上総利益率) | 一般管理費の比率目安 | 編集部の見解・分析 |
|---|---|---|---|
| 製造業 | 20.0% 〜 30.0% | 製造業一般管理費割合:7.0% 〜 12.0% | 工場労務費や設備減価償却費の多くが製造原価に含まれるため、本社管理費は10%前後に抑えるのが定石。 |
| 建設業 | 18.0% 〜 24.0% | 工事原価対比:8.0% 〜 16.0% (売上高対比:7.0% 〜 13.0%) | 現場経費(現場管理費)と本社管理費の区分が厳格。規模や公共・民間区分により適正率が変動する。 |
| 卸売業 | 10.0% 〜 18.0% | 4.0% 〜 8.0% | 薄利多売の構造上、間接経費の僅かな緩みが命取りになる。徹底した省力化が不可欠。 |
| 小売業・飲食業 | 25.0% 〜 65.0% | 12.0% 〜 20.0% | 店舗家賃や店舗スタッフ人件費は販売費に計上されることが多く、本部管理費の配分管理が焦点。 |
| IT・情報通信業 | 45.0% 〜 70.0% | 18.0% 〜 30.0% | 粗利益率が極めて高いため高い比率が許容される。研究開発費や優秀層の採用投資が嵩みやすい。 |
この業種別一般管理費平均が浮き彫りにしているのは、付加価値の源泉がどこにあるかという構造的差異です。粗利率が10%台前半の卸売業において一般管理費が12%に達していれば破綻寸前ですが、粗利率60%のソフトウェア企業であれば一般管理費が25%であっても潤沢な利益が残ります。「他社が〇パーセントだから」という表面的な数字の比較は極めて危険であり、必ず売上総利益率とのバランスで適正値を測らなければなりません。
販売費及び一般管理費の内訳を徹底解剖|見落としがちな盲点と現場管理費との違い
決算書の損益計算書では「販売費及び一般管理費」として一括りに表示されることが多いものの、両者は本来、性質が明確に異なるコストです。販売費及び一般管理費内訳を正確に切り分けられていない企業では、どこに無駄があるのかの議論すら噛み合いません。
販売費とは、商品の販売活動や顧客獲得に直接紐づく変動性の高い費用(広告宣伝費、販売手数料、荷造運賃、営業担当者の歩合給など)を指します。これに対して一般管理費は、企業活動そのものを継続・統括するために発生する固定費的な性格を帯びています。
実務上で一般管理費に含まれる代表的な項目は次の通りです。
- 役員報酬:経営陣に対する給与・賞与。中小企業においては一般管理費の最大の構成要素となることが多い。
- 管理部門人件費:総務、経理、人事、法務、情報システム部門などに所属する従業員の給与、賞与、退職金、法定福利費。
- 本社維持費:本社オフィスの家賃、共益費、水道光熱費、固定資産税。
- 事務用消耗品・通信費:事務用品、全社的な電話回線代、インターネット利用料、クラウドサービス契約料。
- 減価償却費・リース料:本社ビル、基幹システム、社用車などの減価償却費およびリース費用。
- 租税公課・専門家報酬:印紙税や固定資産税、顧問弁護士・公認会計士・税理士等への報酬。
特に建設現場で深刻な混乱を招きやすいのが、「現場管理費」と「一般管理費」の境界線です。現場管理費は、特定の工事現場を運営するために必要な費用(現場代理人の給与、現場事務所の設置費用、現場労災保険料など)であり、会計上は「工事原価」の内側に算入されます。
一方、本社や営業所で発生するバックオフィス経費は「工事原価の外側」に乗る一般管理費等です。現場監督の人件費を誤って一般管理費に混入させていたり、逆に本社の間接経費を現場原価に押し込んで利益を歪めていたりするケースは、多くの中小建設企業で散見される典型的な会計ミスです。
【実態検証】「自社の一般管理費が高すぎる」と悩む現場の生の声と深層要因
財務コンサルティングの現場や、経営情報フォーラム・SNS上で交わされる経営者たちの生の声に耳を傾けると、一般管理費高すぎる理由には共通したパターンが存在することが分かります。
「先代から引き継いだ会社を精査したら、売上規模がピーク時の半分になっているのに、本社の役員報酬と間接スタッフの人数が20年前のままだった」(都内・製造業2代目社長の告白)
「工事現場の職人や若手からは『炎天下で必死に稼いだ現場利益が、巨大な本社維持費に吸い取られている』と不満が噴出し、離職の引き金になっていた」(地方・建設会社専務の証言)
なぜ、一般管理費は放置すると際限なく膨張してしまうのでしょうか。第一の要因は、組織社会学で語られる「パーキンソンの法則」です。「業務の量は、完成のために与えられた時間を満たすまで膨張する」とされるこの法則の通り、管理部門は自発的に業務や承認フローを複雑化させ、人員や間接コストを自ら増やしていく内在的性質を持っています。
第二の要因は、「役員報酬の固定化」です。業績が好調だった時期に設定した高額な役員報酬を、売上減少局面でもプライドや生活水準の維持から引き下げられず、一般管理費比率が25〜35%まで跳ね上がっているケースが後を絶ちません。
第三の要因として見逃せないのが、近年急増している「見えない固定費の蓄積」です。部門ごとに乱立したSaaSツールの月額課金、形骸化した外部顧問契約、利用頻度の落ちた社用車など、一件あたりは数万〜数十万円でも、合算すると年間で数百万円規模に達し、じわじわと一般管理費を押し上げている実態が取材から浮き彫りになっています。
一般に知られていない盲点とネットの誤解|比率の低さだけを追う危険性
ネット上の経営情報や簡易な会計解説では、「一般管理費比率は低ければ低いほど優秀な経営である」という言説が頻繁に語られます。しかし、これは経営の実情を無視した極めて危険な誤解です。
一般管理費を極端に切り詰めている企業の内情を調査すると、経理や労務の手続きがブラックボックス化し、法令違反や横領リスクを検知できない脆弱なガバナンスに陥っている事例が少なくありません。必要なバックオフィス投資を怠った結果、2020年代半ばから急速に進んだ電子帳簿保存法やインボイス制度への対応で致命的な遅れを取り、かえって過重な修正コストを強いられた企業も実在します。
また、成長戦略としてDXや生成AIツールの全社導入を進めている企業では、一時的に一般管理費率が数パーセント上昇することがあります。しかし、これは業務効率を劇的に改善し、将来的な人件費の伸びを抑制するための「前向きな投資」です。
決定的な判断基準は、「その費用が将来の粗利拡大やリスク回避に寄与しているか」、それとも「単なる過去の慣習で垂れ流されている死に金か」という点に尽きます。比率の低さそのものを目的に設定して間接部門を締め上げると、優秀な管理職の離職を招き、組織の崩壊を招来することになります。

【プロの結論】経費削減を断行すべき企業・投資を維持すべき企業の判断基準
一般管理費の適正化に取り組むにあたり、自社が「直ちにメスを入れるべき状態」なのか、「現在は比率の高さを許容して投資を続けるべきフェーズ」なのかを見極めるためのプロの判断基準を提示します。
▼直ちに抜本的な経費削減ポイントを見直すべき企業
- 粗利に対する一般管理費比率が50%を超えている:粗利の半分以上が本社機能だけで消滅している状態は、事業モデルに対して固定費が重すぎます。
- 過去3期連続で売上高が減少しているのに一般管理費の総額が変わっていない:役員報酬や本社賃料の適正化から目を背けている典型例です。
- 管理部門スタッフの生産性を可視化できていない:「何にどれだけの時間を費やしているか」が不透明な部署が存在する場合、不要な業務が温床となっています。
- 使途不明な交際費や休眠状態のサブスク契約が放置されている:財務の規律が弛緩している証拠であり、即座に棚卸しが必要です。
▼安易な経費削減を避け、投資を継続すべき企業
- 売上・粗利ともに前年比120%以上の急成長フェーズにある:事業規模拡大に管理機能が追いつかなくなるリスクを防ぐため、先行投資としての管理費増加は容認されます。
- 営業利益率が業界平均を大きく上回っている(8%以上):十分な最終利益が出ているのであれば、バックオフィスの待遇改善や福利厚生に手厚く配分することは理にかなっています。
- 基幹システムの刷新やセキュリティ強化の過渡期にある:中長期の競争力強化に直結するシステム投資は、比率の数字だけで判断して縮小すべきではありません。
削減に着手する場合も、コピー用紙の節約やエアコンの設定温度変更といった従業員の士気を削ぐ微小なコストカットは百害あって一利なしです。役員報酬の適正化、オフィス床面積の最適化、重複契約の解約など、「インパクトが大きく、かつ現場の生産性を損なわない領域」から着手するのが鉄則です。
【一般 管理 費 何 パーセント】に関するよくある質問(FAQ)
Q1:一般管理費と現場管理費の違いが分かりにくく、現場との間で揉めてしまいます。どのように整理すればよいですか?
A1:明確な基準は「その費用が特定の工事・製造現場に直接帰属するかどうか」です。現場常駐の施工管理者給与や仮設資材費、現場詰所の費用は工事原価に含まれる「現場管理費」です。一方、特定現場に限定されず全社を支える本社事務スタッフの給与や本社家賃は「一般管理費」となります。判断に迷う共通経費は、社内規定で按分ルール(売上比率や従事時間比率)を明確に文書化しておくことで摩擦を防げます。
Q2:赤字が続いている場合、一般管理費のなかで最も優先して見直すべき項目は何ですか?
A2:最も迅速かつ金額的インパクトが大きいのは「役員報酬」の減額です。役員報酬は中小企業において一般管理費の30〜50%近くを占めることも珍しくありません。次いで、オフィスの縮小・移転による固定賃料の圧縮、利用実態のないITツールやコンサルタント顧問料の解約です。従業員の給料や法定福利費に安易に手を付けると士気低下や離職を招くため、最後の手段と考えるべきです。
Q3:売上規模によって一般管理費の適正比率は変わるものですか?
A3:大きく変わります。売上が1億円未満の小規模企業では、社長自身の役員報酬が計上されるだけで一般管理費比率が20〜30%に跳ね上がるのが一般的です。しかし、売上が10億円、50億円と拡大するにつれて、規模の経済が働き、一般管理費率は10%未満へと逓減していくのが健全な姿です。売上拡大に比例して一般管理費率まで上昇し続けている場合は、組織設計に構造的な欠陥が生じています。
まとめ:今後の動向と失敗しないための判断基準
2026年以降の日本経済において、物価高と人手不足の常態化は避けられない現実となっています。従来の慣行のまま「なんとなく」計上されてきた一般管理費を放置することは、企業の存続リスクに直結します。
一般管理費は何パーセントが適正かという問題の本質は、比率そのものの高低ではなく、「その間接コストが粗利益の構造に見合っているか」という収益性の調和にあります。まずは自社の損益計算書を広げ、売上総利益に対する一般管理費の割合、そして役員報酬や固定費の内訳を客観的に棚卸しすることから始めてみてください。適切な基準に基づく構造改革こそが、激動の時代を生き抜く強靭な収益基盤を作り出す第一歩となります。 (出典: 一般 管理 費 何 パーセント(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。