アプリ全盛に手書き家計簿が人気?挫折せず貯まるおすすめノート決定版
キャッシュレス決済や家計簿アプリが日常に深く浸透した2026年現在、文具売り場やSNSの片隅で、ある逆転現象が起きています。一度はデジタル移行を試みたものの「何にお金を使ったか実感できない」「画面を見るだけで管理した気になってしまい、支出が減らない」と挫折した人々が、続々と手書きの家計簿へ回帰しているのです。
端末を開けば自動で連携される時代に、なぜあえてペンを握り、自分の手で数字を書き留めるアナログ手法が選ばれるのでしょうか。大手文具メーカーの販売データや家計相談の現場を取材すると、デジタルにはない「お金が自然と貯まる構造的な仕掛け」が浮かび上がってきました。無印良品や100円ショップの定番ノートから、挫折知らずで続けられる話題のレイアウトまで、後悔しない選び方と活用術を現場目線で徹底検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:キャッシュレスの「支払いの痛み」の希薄化を手書きの認知的摩擦が補い、衝動買いを根本から抑制する。
- 要点2:無印・100均・ミドリ・ハイタイドなど各社フォーマットの特徴を掴めば、ズボラでも挫折しない仕組みが作れる。
- 要点3:2026年流の最適解は「アプリ連携×週末の手書き振り返り」のハイブリッド運用で、支出への当事者意識を取り戻すことにある。
【なぜ今?】アプリ全盛期に手書き家計簿がおすすめされる決定的な理由と心理学的真相
スマートフォンの自動連携機能を使えば、銀行口座やクレジットカード、電子マネーの明細は秒単位で集約されます。しかし、家計再生の専門家やファイナンシャルプランナーへの取材では、「自動化された画面を眺めているだけでは、支出のブレーキが働かない」という相談が後を絶ちません。ここにあるのが、手書き家計簿で貯金が増える決定的な理由です。
行動経済学において広く知られる「支払いの痛み(Pain of Paying)」という概念があります。現金決済では財布から紙幣が消える視覚と触覚の刺激によって脳にブレーキがかかりますが、コード決済やタッチ決済ではその痛みが極限まで薄まります。自動連携アプリは便利である反面、支出のプロセスを完全にブラックボックス化してしまう副作用を孕んでいます。
一方、レシートを取り出し、ペンを走らせて自らの手でノートに金額を書き写す行為は、あえて脳に「認知的摩擦(フリクション)」を生み出します。自著や手記で家計改善の軌跡を公表している多くの実体験者が異口同音に語るのは、「手で書く瞬間、この出費は本当に必要だったのかという自問自答が強制的に発生する」という実感です。この数秒間の内省こそが、無意識の浪費を食い止める防波堤となります。
また、日本銀行や金融広報中央委員会が公表する金融リテラシー関連の追跡調査を紐解いても、支出を手作業で記録・把握している層ほど、突発的な物価高局面における生活防衛意識や貯蓄率が高い傾向が示されています。「書く」という身体動作を介することで、数字が他人事のデータから「自らの血肉が通った生活リソース」へと変換される点が、デジタル全盛の今だからこそ手書きが選ばれる最大の要因です。
【徹底比較】手書き家計簿おすすめ6選|人気ノートの価格・特徴・実力検証
現在市販されている手書き家計簿は、初心者向けからカスタマイズ重視派まで幅広い選択肢が存在します。主要6タイプの仕様やコスト、実用性を客観的データに基づいて比較しました。
| 製品・タイプ | 詳細・仕様(価格帯) | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 無印良品 家計簿ノート | A5サイズ・32枚(税込100円前後〜)日付フリー・極小グリッド | 市販ノート平均:500円〜1,000円 | 無駄を極限まで削いだ構成。自由度が高い反面、自発的なルール作りが必須。 |
| ミドリ(デザインフィル)かんたん家計簿 | B6/A5サイズ・ジッパーポケット付(税込550円〜900円前後) | 既製家計簿の標準価格帯 | 費目があらかじめ絞り込まれており、初心者やズボラ層の完走率が群を抜いて高い。 |
| ハイタイド(HIGHTIDE)ハウスキーピングブック | A5変型・レシートポケット・月別インデックス(税込1,700円〜2,000円前後) | 高価格帯デザインステーショナリー | 質感とビジュアルに優れ所有欲を満たす。書くモチベーション維持に最適。 |
| 100均(ダイソー・セリア) | A5/B5・週間/月間型各種(税込110円) | 最安価エントリー層向け | 費用対効果は抜群。紙質や裏抜けに個体差があるため筆記具の相性を選ぶ。 |
| づんの家計簿専用ノート | 方眼タイプ・レシート転記特化(税込1,400円前後) | メソッド特化型ノート | 1円単位の使途不明金を根絶できるが、記入量が多いため向き不向きが分かれる。 |
| ルーズリーフ自作テンプレート | B5/A5バインダー+無料・有料配信リフィル(初期費用300円〜) | 完全自作・カスタマイズ型 | ページの差し替えや項目の増減が自在。失敗したページを破棄できる安心感がある。 |
【実態検証】利用者の生の声と現場目線で見えた各ブランドのリアル
文具売り場やオンラインコミュニティにおいて、ユーザーが実際にどのような手応えを感じているのか、主要ブランドの評判を現場目線で深掘りします。
無印良品 家計簿ノート:削ぎ落とされた機能美と「自由すぎる壁」
無印良品の家計簿ノートの評判を調べると、「シンプルで飽きがこない」「日付が印字されていないため、いつからでも始められる」という絶賛の声が目立ちます。余計なイラストや装飾が一切なく、クラフト表紙の落ち着いた質感はデスクに置いておいても生活感を感じさせません。
しかし、利用者の生の声には「自由度が高すぎて、どの列に何を書けばいいのか迷い、数ページで白紙になった」という挫折談も散見されます。無印良品は、あらかじめ自分の中で集計ルールや費目が確立している人に向いている一方、完全な未経験者が枠組みなしに挑むと迷走しやすいという二面性を持っています。
100均(セリア・ダイソー):圧倒的コスパと侮れない実力
100均のセリアやダイソーの家計簿は、文具業界関係者も注目するほどの進化を遂げています。特にセリアのモノトーン調デザインや、ダイソーの「ズボラさん向けシンプル家計簿」は、発売と同時にSNSで品薄が報告される定番商品となりました。
「110円だから途中で挫折しても罪悪感がない」という心理的ハードルの低さは大きな強みです。ただし、万年筆や水性ボールペンを使うと裏抜けしやすい紙質である点や、年度の途中で同じレイアウトが廃盤・仕様変更になるリスクには留意しておく必要があります。
ミドリ「かんたん家計簿」:20年超のロングセラーが誇る完成度
手書き家計簿の代名詞とも言えるミドリの家計簿が続けられる理由は、人間の心理的負担を極限まで計算したレイアウト設計にあります。月間収支と週間収支が1冊に収まりながら、記入項目があらかじめ「食費」や「自由費」など最小限に抑えられており、レシートをまとめて貼れるファスナーポケットが巻末に備わっています。
愛用歴10年を超えるベテランユーザーの告白によれば、「疲れて帰った日でも、3分で数字を埋められるフォーマットだからこそ生活の一部になった」とのこと。完璧を求めない適度な余白設計が、継続の最大の秘訣となっています。
ハイタイド:海外ダイアリーを彷彿とさせる洗練のデザイン
インテリアや雑貨にこだわりを持つ層から支持を集めるハイタイドの家計簿に対するネットの反応を見ると、「見た目が良いため開くこと自体が楽しくなる」「ビニールカバー付きで1年間酷使してもボロボロにならない」という好意的な評価が圧倒的です。月ごとのインデックスやポケットの配置など、実用性とデザインの両立において確固たる地位を築いています。

挫折組を救う「づんの家計簿」の書き方とズボラ向けシンプル項目の極意
手書き家計簿を語る上で外せないのが、SNS発祥で一大ムーブメントを巻き起こした「づんの家計簿」です。づんの家計簿の書き方と詳細まとめを一言で表すなら、「購入した店舗名、商品名、税込み価格を上から順にすべて書き出す」というレシート完全転記スタイルです。
費目ごとの仕分けを行わず、発生した順にひたすら書くこの手法は、自らの支出の癖を徹底的に可視化し、数十円単位の無駄遣いをあぶり出す劇的な効果を持っています。しかし一方で、作業量が多すぎるため「レシートが溜まりすぎてパンクした」という離脱者を生みやすい側面も抱えています。
そこで、忙しい現代人や手書き家計簿のズボラ向けおすすめとして推奨したいのが、記入項目を絞り込む「3項目集計法」です。
【手書き家計簿 項目 シンプルまとめの基本形】
- 固定費:住居費、通信費、保険料、サブスクリプション(毎月同額で動かないもの)
- 変動基本費:食費、日用品費(生活を維持するために必要な実費)
- 特別・ゆとり費:外食、被服、交際費、趣味、冠婚葬祭(意識次第でコントロール可能な支出)
費目を細かく分類しようとすると、「コンビニで買ったお茶とお菓子は食費か嗜好品か」「カフェでの作業代は交際費か教養費か」という無意味な仕分けの迷いが生じます。この分類ストレスこそが三日坊主の元凶です。費目は3つから4つに抑え、週末にレシートをまとめて集計するだけでも、お金の流れは十分にコントロール可能です。
手書き家計簿のメリット・デメリットの真相|ネットの噂と現場のギャップ
導入を検討するにあたり、手書き家計簿のメリットとデメリットの真相を正しく把握しておくことは極めて重要です。巷の噂と実際の運用の間には、意外なギャップが存在します。
まず、一般に言われるデメリットは「集計に電卓を叩く手間がかかる」「外出先ですぐに確認できない」「レシートの保管が煩わしい」という点に集約されます。これらは紛れもない事実であり、毎月の総支出を瞬時にグラフ化したい人にとっては、手書きは非効率極まりない作業に見えるでしょう。
しかし、ネット上で囁かれる「手書きは途中で破綻する」という言説には重大な誤解が含まれています。挫折する人の大半は、手書きそのものが合わなかったのではなく、「1円の狂いもなく帳尻を合わせようとする完璧主義」に潰されているのです。家計管理の本来の目的は「帳簿の正確な作成」ではなく「手元にお金を残すこと」にあります。たとえ数百円の計算ズレがあっても、使途不明金枠として処理して翌週へ進めば、管理上の問題は何ひとつ生じません。
手書きの真のメリットは、「家族との情報共有の容易さ」と「衝動買いの抑止効果」です。スマートフォンの画面は個人のプライベート領域に属するため、パートナーと家計状況を共有する際に心理的な障壁が生まれます。一方、リビングの定位置に置かれた手書きノートは、誰でも気兼ねなく開くことができ、家計の透明化が自然と進みます。このオープンな環境が、家庭内の無駄遣いを未然に防ぐ強力なインセンティブとして機能します。
【2026年最新トレンド】初心者向け手書き家計簿の選び方と失敗しない導入ステップ
デジタルが成熟した2026年だからこそ定着しているのが、アプリと手書きを対立させるのではなく、役割を切り分ける「ハイブリッド管理法」です。日常の決済履歴はクレジットカードやバーコード決済の履歴に任せ、週末や月末にその合計額だけを手書きノートに転記して「今月はなぜ特別費が膨らんだのか」を文章で一言メモする。この運用法が、最も持続可能性の高い最新トレンドとして支持を集めています。
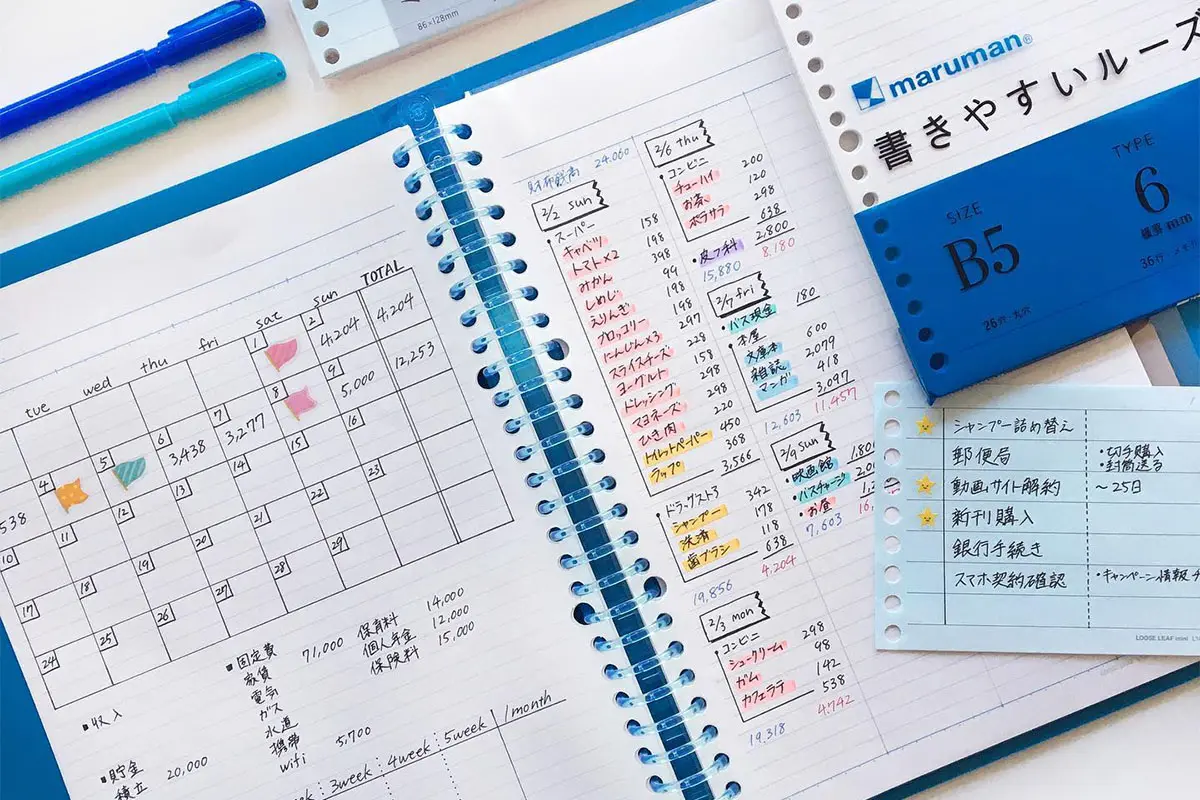
また、自由なカスタマイズを望む層の間では、ルーズリーフ家計簿の自作テンプレートが根強い人気を誇ります。インターネット上で無料配布されているPDFテンプレートをダウンロードし、好みのバインダーに綴じることで、「月半ばでフォーマットを変更したい」「失敗したページだけ差し替えたい」という柔軟な運用が可能になります。
では、これから手書きを始める人は何を基準に選ぶべきでしょうか。失敗を避けるためのステップは明確です。
- 第1ステップ(日付フリー型を選ぶ):「1月始まり」や「4月始まり」に縛られると、買い逃した際にスタートできません。いつからでも始められ、書かない週があってもページが無駄にならない日付フリー型を最優先します。
- 第2ステップ(判型はA5またはB6):机の上で場所を取らず、かつレシートを貼りやすいA5サイズが最適解です。持ち歩きを前提とするなら、一回り小さいB6サイズが適しています。
- 第3ステップ(まずは100均か安価なノートで試運転):最初から2,000円前後の高級ノートを買うと、「綺麗に書かなければ」というプレッシャーが働きます。まずは安価なノートで3週間続けられるか試すのが賢明です。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
手書き家計簿は万人向けの魔法のツールではありません。各自の性格や生活様式に応じた明確な適性境界線が存在します。
【手書き家計簿を強くおすすめできる人】
- キャッシュレス決済の利用頻度が高く、毎月の請求額に毎度驚いている人
- 過去に家計簿アプリを入れたものの、通知を無視して放置した経験がある人
- 手帳や日記をつける習慣があり、紙に文字を書くこと自体に心地よさを感じる人
- パートナーや子どもと一緒に、オープンな形で家計の現状を共有したい人
【手書き家計簿を慎重に検討すべき人(アプリ継続が向く人)】
- 株式投資、仮想通貨、複数口座の資産推移をリアルタイムで一元管理したい人
- 机に向かってペンを持つ時間が物理的に皆無な多忙極まるビジネスパーソン
- 文字を書くこと自体に強いストレスを感じ、1円の計算ズレも許せない完璧主義者
【家計 簿 おすすめ 手書き】に関するよくある質問(FAQ)
Q1:ズボラで過去に何度も三日坊主になりましたが、本当に手書きで続けられますか?
A1:続けられます。挫折の最大の原因は「毎日書くこと」と「項目を細かく分けすぎること」です。日々の記録はレシートを専用ボックスやクリップに放り込むだけにし、集計は週末の1回・10分間だけに設定してください。費目を「食費・日用品・その他」の3つに絞れば、負担は劇的に減ります。
Q2:100均の家計簿と1,000円以上の市販ノートでは具体的に何が違いますか?
A2:決定的な違いは「紙の厚み(裏抜けのしにくさ)」「製本の耐久性」「ページの開きやすさ」です。市販の1,000円前後のノートは180度パタンと平らに開く糸綴じ製本が多く、ペンを選ばず滑らかに書けます。一方、100均は気軽に使い捨て感覚で試せるのが魅力です。まずは100均でフォーマットの好みを把握し、習慣化できたら市販の良質ノートへ移行するのが失敗を防ぐ王道です。
Q3:キャッシュレス決済ばかりでも手書き家計簿をつける意味はありますか?
A3:むしろキャッシュレス派にこそ手書きの価値があります。カード明細に並ぶ電子データは「過去の取引記録」に過ぎず、脳の支出痛覚を刺激しません。週末にアプリの利用履歴を見ながら、金額を手書きで書き写すことで、「今週はコンビニで無駄遣いしすぎた」という強い自覚が生まれ、翌週の行動変容につながります。
Q4:市販の家計簿の項目が自分の生活に合わない時はどうすればよいですか?
A4:あらかじめ印刷されている項目名を修正テープやマスキングテープで消し、自分に必要な項目(例:「ペット費」「推し活費」など)を書き直して使うのが現場のスタンダードです。どうしても印刷項目にストレスを感じる場合は、最初から枠組みのない無印良品のフリーノートや、ルーズリーフの自作テンプレートへの切り替えを推奨します。
まとめ:手書き家計簿がもたらす資産形成と家計管理の第一歩
あらゆる生活インフラが自動化・高速化される時代にあって、あえて時間と手間をかけてペンを走らせる手書き家計簿は、単なる懐古趣味ではありません。それは、テクノロジーの便利さに流されて希薄化した「お金を使う重み」を取り戻し、自分自身の生活の主導権を握り直すための極めて合理的な自己投資です。
大切なのは、最初から美しい帳簿を作り上げることではありません。乱雑な字でも、計算が多少ズレていても構いません。ペン先から伝わる数字の感触を通じて、自らの生活と真摯に向き合う時間そのものが、あなたの貯蓄体質を強固に育んでいきます。まずは今週末、引き出しに眠る1本のペンとシンプルなノートを手に、最初の一歩を踏み出してみてはいかがでしょうか。 (出典: 家計 簿 おすすめ 手書き(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。