保険者とは誰のこと?被保険者との違いや調べ方を2026年最新解説
市区役所の窓口や企業の総務部で各種申請書を広げたとき、多くの人がペンを止めてしまう欄があります。「保険者名称」や「保険者番号」と書かれた記入欄です。「保険料を支払っている自分が保険者ではないのか」「勤務先の会社名を書けばよいのか」と錯覚し、書類の再提出を求められるケースが後を絶ちません。制度の名称があまりに日常へ溶け込んでいるがゆえに、言葉の正確な法的主体が曖昧なまま放置されてきた背景があります。
従来の健康保険証の新規発行停止から移行期間を経てマイナ保険証体制が定着した2026年現在、手元のカードを眺めても「どこに何が書かれているのか直感的に分かりにくい」という戸惑いの声が再び噴出しています。社会保障の根幹を支える「保険者」とは誰を指すのか。加入者本人である「被保険者」や家族である「被扶養者」との法的な立ち位置の相違、手元のツールから一瞬で正確な情報を引き出す技術、そして日本の公的医療・介護保険を取り巻く力学を論理的に解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:「保険者」とは保険事業を企画・運営し保険給付を行う公的な主体(協会けんぽ・健康保険組合・自治体など)であり、加入者自身を指す「被保険者」とは明確に区別される。
- 要点2:2026年現在のマイナ保険証環境下でも、「マイナポータル」「資格確認書」「資格情報のお知らせ」から8桁(国民健康保険は6桁)の保険者番号と保険者名称を即座に特定できる。
- 要点3:健康保険だけでなく介護保険(原則として市区町村)や年金を含め、保険者の役割を正しく把握することが、高額療養費や傷病手当金といった給付手続きでの致命的な手戻りを防ぐ鍵となる。
【決定的な違い】保険者とは誰のこと?被保険者・被扶養者との関係を整理
公的医療保険の枠組みにおいて、「保険者」とは保険という事業を法的に成立させ、管理・運営している組織そのものを指します。私たちが病気や怪我で医療機関の窓口に赴いた際、原則3割などの自己負担で高度な医療を受けられるのは、残りの7割をこの「保険者」が医療機関へ確実に支払っているためです。つまり、保険制度というサービスを提供する「胴元」であり「運営主体」が保険者にほかなりません。
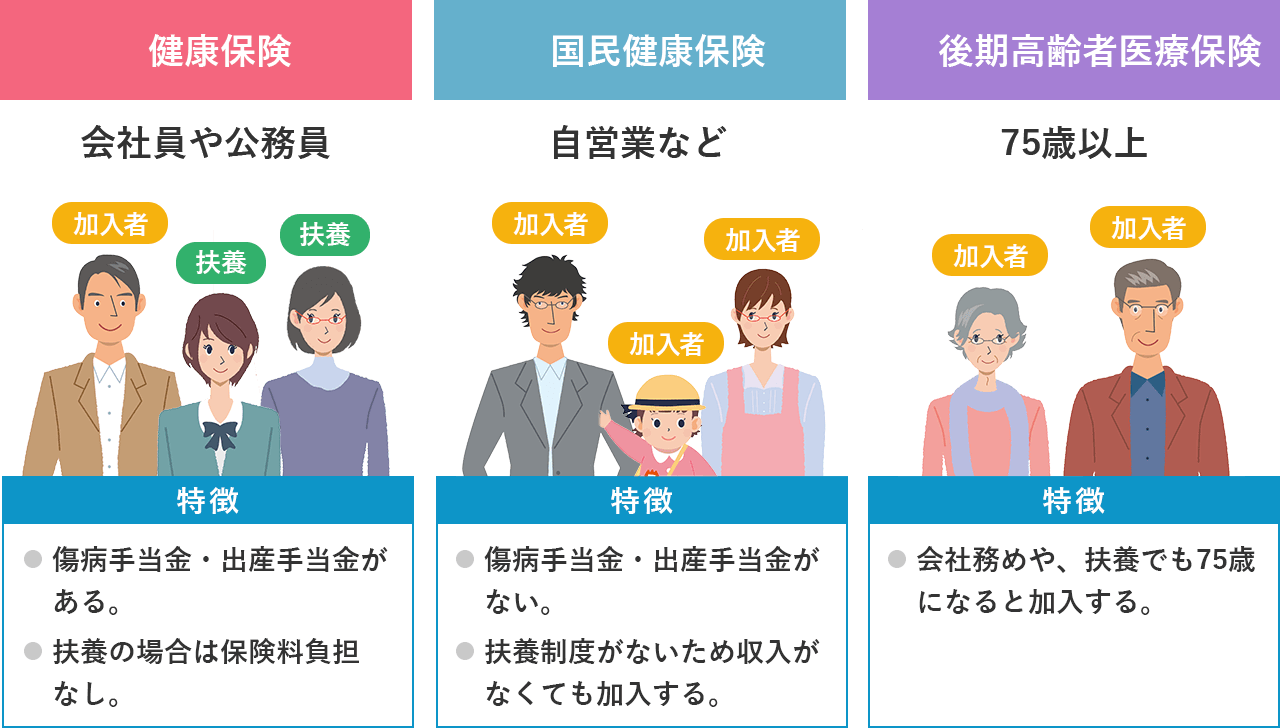
これに対し、日常的によく混同されるのが「被保険者」という言葉です。「被」という漢字は「受ける」「被る(こうむる)」を意味します。法的な定義に照らせば、保険料を支払い、万が一の際に給付を受ける資格を持った加入者本人を指します。会社員であれば働いている社員本人、個人事業主であれば国民健康保険に自ら加入している本人が被保険者です。「自分が保険に入っているから保険者だ」と思い込むのは完全な誤認であり、正確には「保険の対象とされている人=被保険者」と捉える必要があります。
さらに理解を深める上で欠かせないのが「被扶養者」の概念です。被扶養者とは、被保険者の収入によって主として生計を維持されている配偶者や子ども、両親などの親族を指します。被扶養者自身は個別に保険料を納める義務を負いませんが、被保険者が加入している保険者から同一の医療給付を受けられます。なお、自営業者やフリーランスが加入する国民健康保険には「扶養」という概念が存在せず、家族全員がそれぞれ個別の被保険者として扱われる点も、制度設計上の重大な差異として銘記すべき事実です。
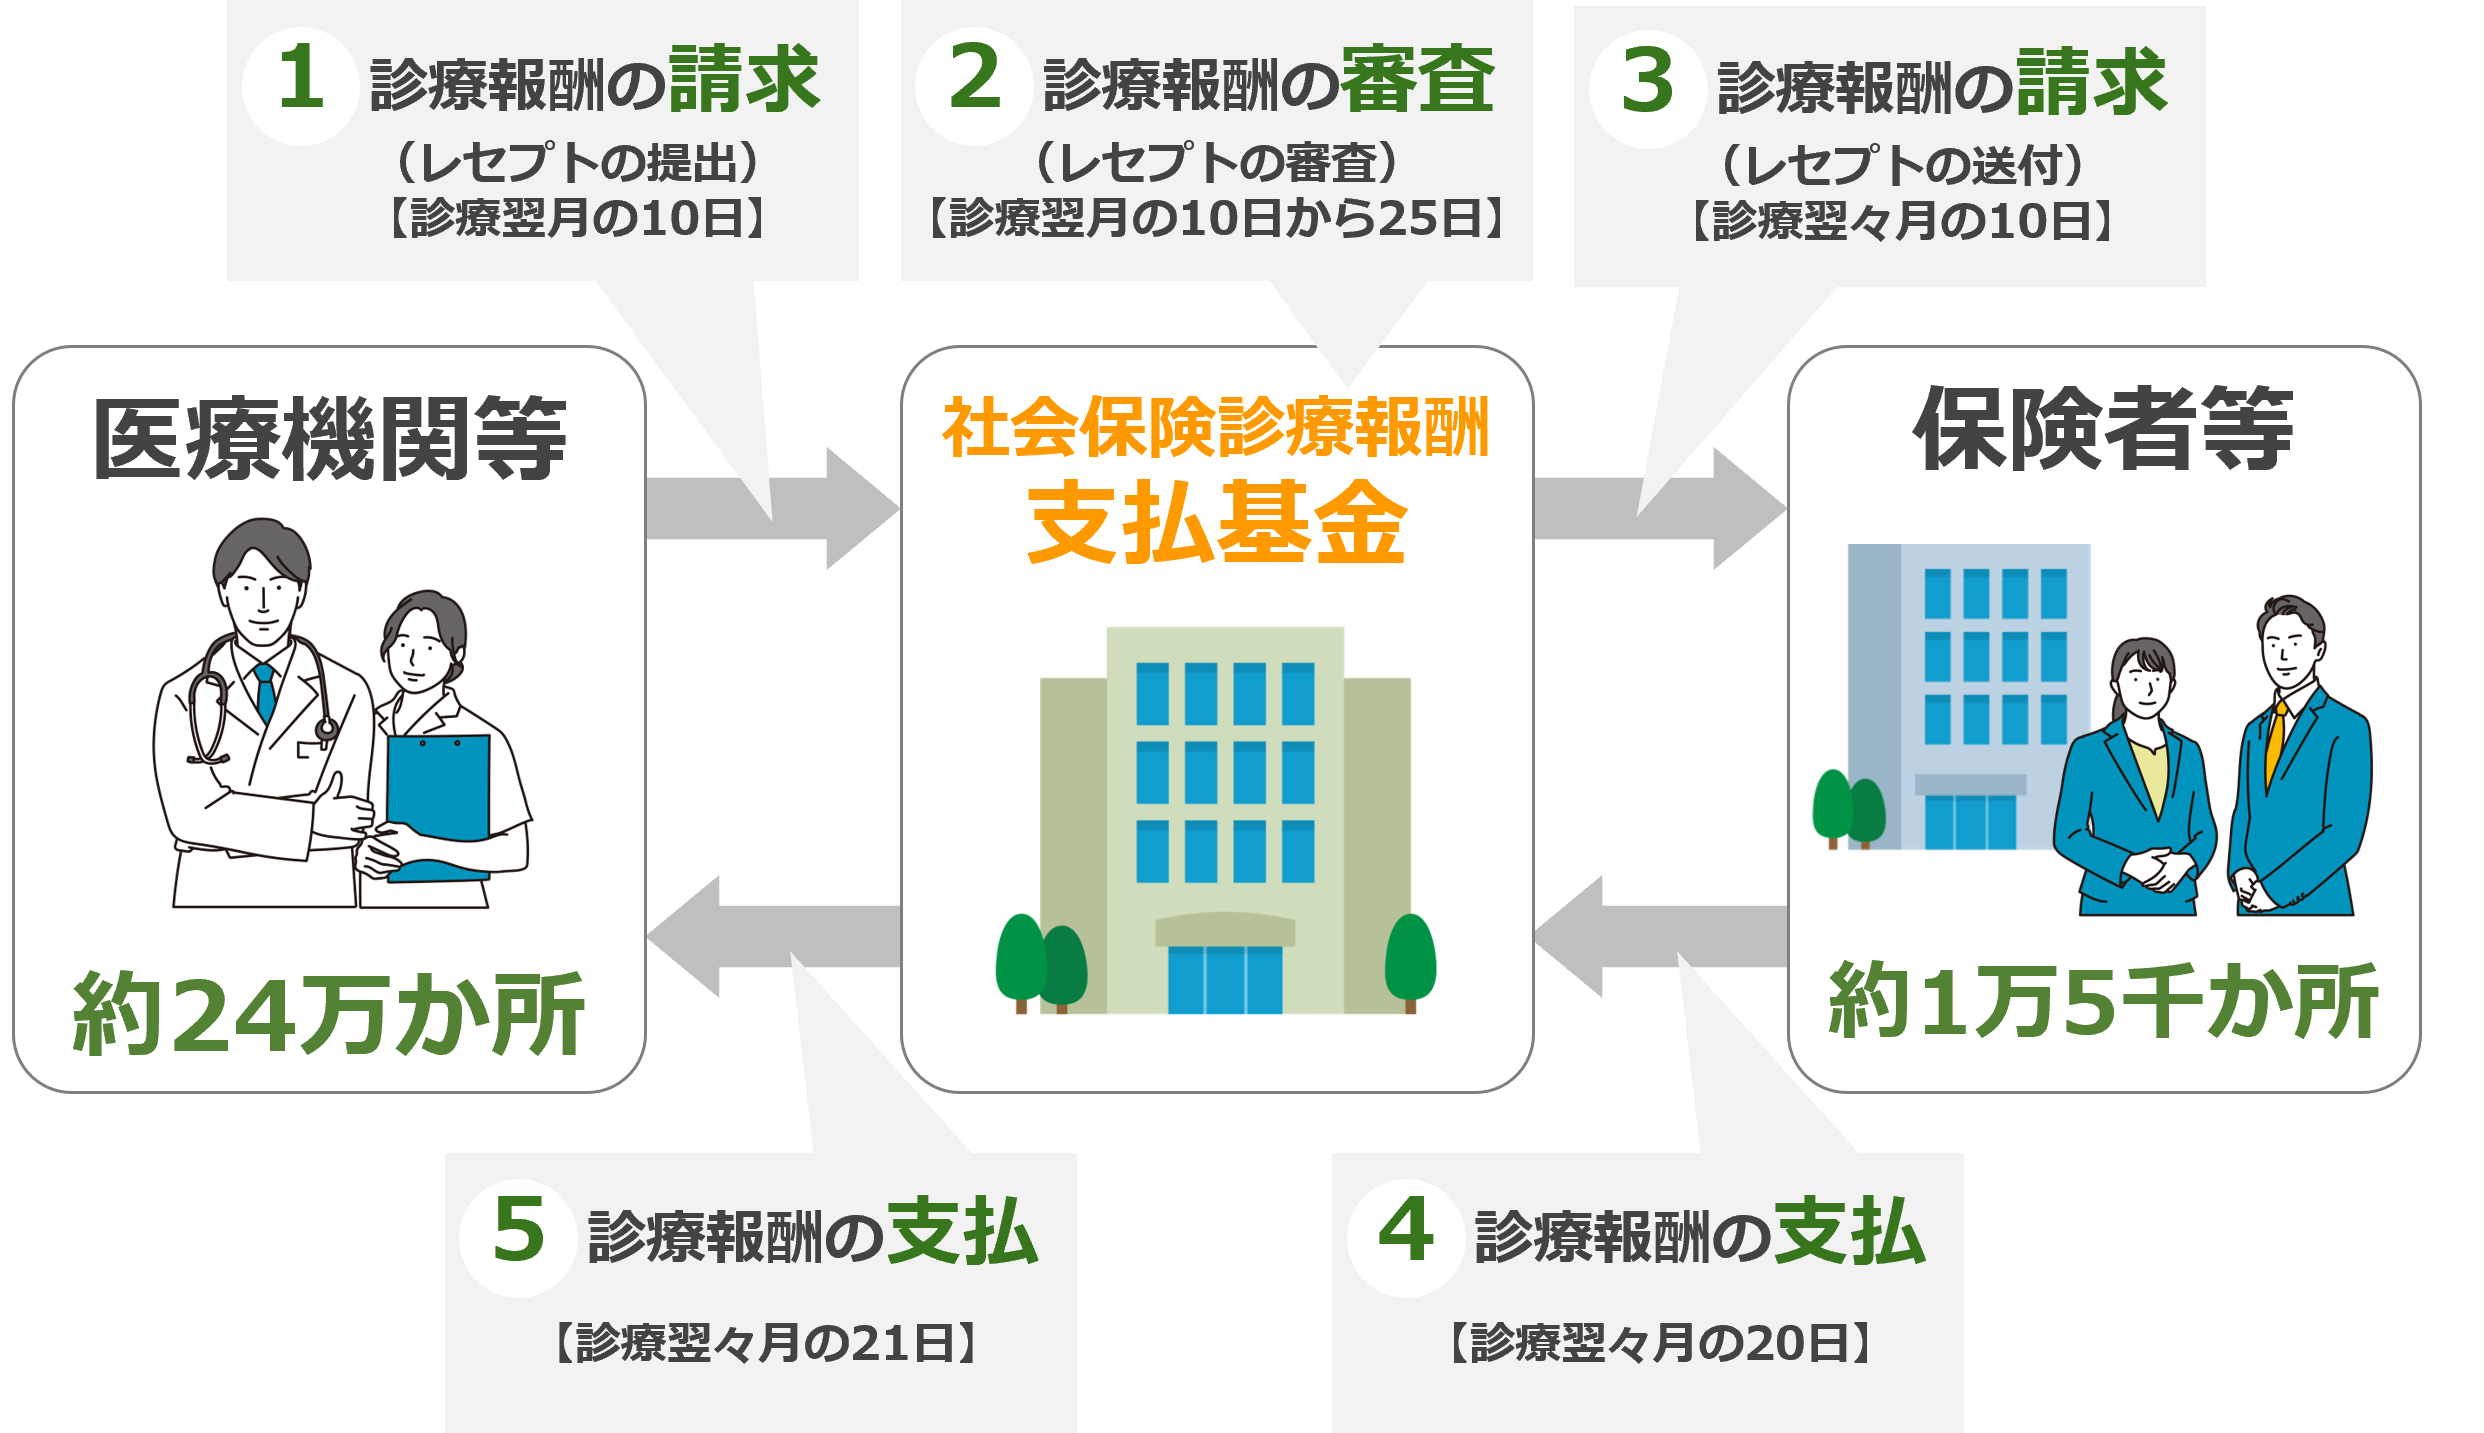
【一目でわかる一覧表】日本の公的医療保険・介護保険における保険者の体系
日本はすべての国民がいずれかの公的医療保険に加入する「国民皆保険制度」を敷いていますが、その運営母体は画一的ではありません。企業の規模、職種、年齢、居住地域によって加入する保険者が厳密に分かれています。2026年現在の医療・介護保険制度における主要な保険者の実態を整理しました。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 全国健康保険協会(協会けんぽ) | 中小企業の従業員とその家族が加入。加入者数は約4,000万人規模と国内最大。保険者番号は8桁(法別番号01)。 | 保険料率は都道府県ごとに異なり、全国平均で約10.0%前後(労使折半)。 | 加入者数が突出して多く、地域医療の基盤。保険者名称は「全国健康保険協会 〇〇支部」と表記される。 |
| 健康保険組合(組合健保) | 大企業や同業種グループが独自に設立。全国に約1,380組合が存在。保険者番号は8桁(法別番号06)。 | 保険料率は各組合が自主決定(3〜13%の範囲内)。独自の「付加給付」を備える場合が多い。 | 財政基盤が強固な組合では法定以上の手厚い給付を受けられるが、高齢者医療拠出金による赤字化も進む。 |
| 国民健康保険(自治体・国保組合) | 自営業、農業従事者、無職者、退職者等が加入。全国の市区町村および特定業種の国保組合が運営。保険者番号は6桁。 | 前年の所得や世帯人数に応じて算定。全額自己負担(事業主負担なし)。 | 保険者は「〇〇市」「〇〇区」等の自治体。扶養の枠組みがないため、家族が増えるほど負担が増加する。 |
| 共済組合 | 国家公務員、地方公務員、私立学校教職員等が対象。保険者番号は8桁(法別番号31〜34など)。 | 掛金率は各共済組合が規定(労使折半)。人間ドック補助や保養所利用など福利厚生が極めて手厚い。 | 組合員本人だけでなく、扶養家族に対する付加給付も充実しており、国内屈指の安定した運営体制を誇る。 |
| 介護保険の保険者 | 40歳以上の全国民が加入する介護保険法に基づく制度。保険者は一律で全国の市区町村および広域連合。 | 65歳以上(第1号)は年金天引き等。40〜64歳(第2号)は加入中の医療保険料に上乗せして徴収。 | 健康保険組合に加入している会社員であっても、介護保険の最終的な保険者は居住地の自治体である点に注意。 |
【実態検証】行政窓口と総務の現場で多発する「記入ミス」と利用者のリアル
人事労務の現場や行政の窓口を取材すると、申請書類における「保険者名称」の誤記率は驚くべき水準に達しています。都内大手IT企業の人事労務担当者は、現場の生々しい混乱ぶりをこう明かします。
「新入社員や転職者が入社手続きを行う際、保険者欄に『株式会社〇〇(自社名)』と書いて提出してくるケースが全体の3割以上にのぼります。何度注意喚起を行っても減りません。『自分が勤めている会社が保険を掛けてくれているのだから、保険者は会社ではないのか』という先入観が根強く刷り込まれているのです。結果として書類の差し戻しが発生し、給料日直前の社会保険手続きが滞る原因になっています」
ソーシャルメディアや知恵袋などのコミュニティを分析しても、「確定申告の医療費控除書類で保険者番号を求められたが、どこを見ればいいのか分からない」「高額療養費の申請書に自分の名前を保険者として書いてしまい却下された」といった嘆きが毎月多数投稿されています。特に2024年12月の保険証新規発行終了以降、従来のプラスチック製カードを紛失・破棄した人々が、マイナンバーカードを用いたデジタル画面上でどの文字列が「保険者」に該当するのか見失い、検索行動を繰り返すパターンが急増しました。
この混乱の引き金となっているのは、制度の「見えない化」です。毎月の給与明細から社会保険料が天引きされているにもかかわらず、それがどの組織にプールされ、どのようなガバナンスで運用されているかを意識する機会が日本の給与所得者には極端に不足しています。「お金を払っている側が保険者だ」という日常会話の語感の罠に絡め取られ、公的な手続きの最前線で無用なタイムロスを被っているのが利用者の実態です。
保険者番号の調べ方と保険証の記載場所|2026年最新の確認手順
手続きで迷わないためには、手元の各種証明ツールから「保険者名称」と「保険者番号」を正しく抜き出す手法を身につけておく必要があります。2026年の現行制度下において、自分の保険者情報を確認するルートは主に3つ存在します。
第1に、手元に有効な資格確認書(マイナ保険証を保有していない人に交付される書面・カード)または従来の有効な健康保険証がある場合です。券面の中央下部または裏面を確認すると、「保険者名称」と「保険者番号」という独立した区画が必ず印字されています。ここに書かれている組織名(例:「全国健康保険協会 東京支部」「〇〇金属健康保険組合」「〇〇市」など)が、正式な保険者名称です。決して自分の勤務先企業名ではありません。
第2に、マイナ保険証を日常利用している場合です。スマートフォンのマイナポータルアプリにログインし、「健康保険証情報」の画面を開くことで、現在有効な保険資格が即座に表示されます。画面を下にスクロールすると、「保険者番号」と「保険者名」が明記されており、ここからコピー&ペーストして各種オンライン申請へ流し込むことが可能です。また、医療機関の受診履歴や限度額適用認定証の情報も同一画面からシームレスに確認できます。
第3に、会社から配布された資格情報のお知らせ(A4サイズの用紙など)を手元に保管している場合です。マイナ保険証への移行に伴い全被保険者へ送付されたこの書面には、氏名や記号・番号と並んで、保険者番号と保険者名称が大きなフォントで記載されています。スマートフォンを持たない高齢者や、マイナポータルの操作に不慣れな層にとっては、この紙面が最も確実な照会手段となります。
なお、保険者番号の「桁数」にも重要な規則性があります。健康保険組合や協会けんぽ、共済組合などの社会保険はすべて8桁で構成されています。上2桁の「法別番号」を見れば、それが中小企業向け(01=協会けんぽ)なのか大企業健保(06=組合健保)なのかが瞬時に判別できる設計です。一方で、市町村が運営する国民健康保険の保険者番号は6桁となっています。各種オンライン入力フォームで「桁数が足りない」と警告が出る場合、国保の6桁をそのまま打ち込んでいるか、前株・後株の企業名と混同しているケースがほとんどです。
一般に知られていない盲点とネットの誤解|保険者名称と運営の真実
「公的医療保険なのだから、最終的な保険者は国(厚生労働省)なのではないか」という言説がネット上で散見されますが、これは明確な誤りです。国は制度の法的な枠組みや診療報酬の改定率を決定する監督官庁に過ぎず、日々の保険料を徴収し、医療費の請求(レセプト)を審査して給付金を支払う実務は、各保険者が独立採算を基本として担っています。
この独立採算制こそが、実は加入者の可処分所得や福利厚生にダイレクトな格差をもたらしています。例えば、財政が極めて潤沢な大企業の健康保険組合では、法定の上限額を超えた医療費が発生した際、独自の「一部負担還元金(付加給付)」によって自己負担額を実質月額2万円〜3万円程度に抑え込めるケースがあります。一方で、中小企業が集まる協会けんぽや財政難にあえぐ健保組合では、法定の高額療養費制度以上の給付は一切出ません。
さらに見過ごせないのが「健保組合の解散」という構造問題です。高齢者医療制度への巨額の拠出金負担に耐え切れず、年間数十もの単一健保組合が解散を選択し、保険者業務を全国健康保険協会(協会けんぽ)へ引き渡しています。保険者が健保組合から協会けんぽへ切り替わると、保険料率が跳ね上がったり、充実していた独自の健康診断補助が打ち切られたりといった痛みを被保険者が直接背負うことになります。「自分の保険者が誰なのか」を知ることは、単なる書類上の穴埋め作業ではなく、自身が享受できる社会保障の質とコストを監視することと同義です。

社会保障リテラシーがもたらす格差|制度への受動性を克服する視点
行政学および家族社会学の観点から日本の社会保障制度を俯瞰すると、国民の間に根深い「行政への認知的依存」が存在することが浮き彫りになります。終身雇用と年功序列を前提とした昭和型の日本型雇用慣行のもとでは、健康保険や厚生年金の手続きはすべて企業の総務部が「お任せ」で代行してくれました。社員本人は給与明細に引かれた金額を一瞥するだけで、保険者というカウンターパートを意識する必要すらなかったのです。
しかし、非正規雇用の拡大、フリーランスの増加、そして頻繁な転職が当たり前となった現在、この無自覚な受動性は重大な金銭的・時間的リスクへと直結します。退職時に「健康保険の任意継続」を選ぶべきか、それとも「国民健康保険」へ切り替えるべきかの判断を迫られた際、両者の保険料率や給付内容を比較・計算できない人があまりに多すぎます。その根底にあるのは、「誰が自分の保険者であるか」を意識したことがないというリテラシーの欠如です。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
社会保険の手続きや保険者の選定・切り替えにおいて、どのような行動様式を取るべきか。具体的な判断基準は以下の通りです。
【能動的な手続きに向いている人(失敗しない人の条件)】:
・手元のマイナポータルや資格確認書から、自分の「保険者番号」「保険者名称」を即座に提示できる。
・退職時、現在の健保組合(または協会けんぽ)の保険料と、自治体の国民健康保険料の試算額を比較した上で有利な方を選択できる。
・傷病手当金や出産手当金など、休業時の生活保障給付を請求する窓口が「会社」ではなく「保険者」であることを把握し、直接進捗を確認できる。
【慎重な対応と見直しが求められる人(トラブルに陥りやすい人の条件)】:
・各種届出の保険者欄に無意識に「自分の勤め先の社名」を書いてしまう。
・マイナ保険証の移行に伴い、どこで自分の加入情報が管理されているか一度も画面上で確認したことがない。
・家族が就職・離職した際、被扶養者からの外れや国民健康保険への切り替え届出を失念し、後から数カ月〜数年分の保険料を一括請求されて困窮する。
【保険者とは】に関するよくある質問(FAQ)
Q1:会社の健康保険証を持っていますが、申請書の保険者欄には私の勤務先名を書けばいいですか?
A1:いいえ、勤務先の会社名を書いてはいけません。会社はあくまで保険料の天引きや窓口実務を代行しているだけであり、保険者は「全国健康保険協会(協会けんぽ)〇〇支部」または「〇〇健康保険組合」となります。資格確認書やマイナポータルの「保険者名称」に印字された名称を正確に記入してください。
Q2:保険者番号の「6桁」と「8桁」にはどのような違いがあるのですか?
A2:加入している医療保険制度の違いを表しています。会社員や公務員が加入する健康保険(協会けんぽ、健康保険組合、共済組合)は「8桁」で構成され、先頭2桁で制度区分(法別番号)を判別できます。一方で、個人事業主や無職者が加入する市区町村の国民健康保険は「6桁」です。桁数自体が制度の識別に用いられています。
Q3:2026年現在、手元に紙やプラスチックの健康保険証がありません。保険者名称や保険者番号はどうやって確認すればよいですか?
A3:スマートフォンをお持ちの場合は「マイナポータル」アプリにログインし、「健康保険証情報」画面から確認するのが最も迅速です。スマートフォンがない場合は、勤務先等から交付された「資格情報のお知らせ」の用紙、または自治体・保険者から送付された「資格確認書」の券面で確認できます。
Q4:40歳になり介護保険料が引かれ始めました。介護保険の保険者は健康保険組合と同じですか?
A4:異なります。介護保険の保険者は、被保険者が住民登録をしている「市区町村」および広域連合です。保険料自体は医療保険者(健保組合や協会けんぽ)が医療保険料と一括して徴収していますが、要介護認定を行ったり介護給付を支給したりする運営主体はすべて自治体となります。
Q5:会社を退職して転職活動をする間、保険者はどう変わりますか?
A5:選択肢によって保険者が変わります。それまでの健保を継続する「任意継続被保険者」を選んだ場合は、退職前と同じ健康保険組合または協会けんぽが引き続き保険者となります。一方、お住まいの自治体で「国民健康保険」へ切り替える手続きを行った場合は、居住地の「市区町村」が新たな保険者となります。
まとめ:保険者の本質を理解して各種手続きをスムーズに進めるために
公的医療保険における「保険者」とは、私たちが支払う保険料を元手として医療費の給付を行い、万が一の健康危機から生活を守る制度の運営主体そのものです。加入者本人である「被保険者」や、その扶養を受ける「被扶養者」とは法的な立場が明確に異なり、自分自身の名前や勤務先企業名を保険者欄に書き込むことは制度上あり得ません。
2026年のデジタル化された医療環境においては、マイナポータルや資格確認書、資格情報のお知らせを適切に使いこなすことで、8桁または6桁の保険者番号と正しい保険者名称をいつでも手元で確認できます。社会保障の枠組みを正しく理解することは、各種行政・医療手続きのトラブルを未然に防ぐだけでなく、自らがどのようなセーフティネットに守られ、いくらのコストを負担しているかを正確に見極めるための必須条件です。受動的な加入者から脱却し、確かな知識を持って自らの社会保険と向き合う姿勢が求められています。 (出典: 保険 者 と は(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。