住民税が高いのはおかしい?給料減でも請求が跳ね上がる真実と防衛術
毎年5月から6月にかけて自宅に届く住民税の通知書や、給与明細を開いて「住民税が急に跳ね上がっているのはおかしい」「給料が減ったのに税金だけ高額な請求が来るのはなぜなのか」と、思わず目を疑った経験を持つ人は少なくありません。物価高が家計を直撃するなか、前触れもなく手取りを削り取る住民税の重圧に、SNSやマネー相談窓口でも困惑と怒りの声が相次いでいます。
しかし、自治体から送られてくる納税通知書を「税金だから仕方がない」とそのまま受け入れてしまうのは極めて危険です。なぜなら、その高すぎる請求の裏には、住民税特有の課税ルールによるタイムラグだけでなく、会社や自治体の手続き過程で起きる「控除漏れ」や「申告ミス」が潜んでいるケースが珍しくないからです。手取りの目減りに直面する読者に向けて、高額請求のからくりと今すぐ実行できる具体的な防衛策を徹底取材しました。
📌 【この記事の重要ポイントまとめ】
- 要点1:住民税は「前年の所得」に対して翌年6月から課税されるため、現在の減給や失業と税額のズレが生じて「おかしい」と感じる構造的な原因がある。
- 要点2:扶養控除や配偶者控除の記載漏れ、ふるさと納税の反映ミスなど、手続きの不備によって本来払う必要のない税金を過大請求されている例が多発している。
- 要点3:納付書を放置すると延滞税や差し押さえのリスクがある一方、自治体の減免制度や還付申告を活用すれば、手取りを合法的に取り戻すことが可能である。
【2026年最新】「給料が減ったのに税金が増えた」と感じる決定的な理由
「会社の業績悪化で残業代が削られ、手取りは激減したのに、なぜか住民税の天引き額だけが昨年より跳ね上がっている」。こうした理不尽とも思える現象に直面したとき、多くの人が自治体の計算ミスを疑います。しかし、ここには日本の地方税制が抱える住民税の前年課税ルールという強力な時間差の罠が存在します。
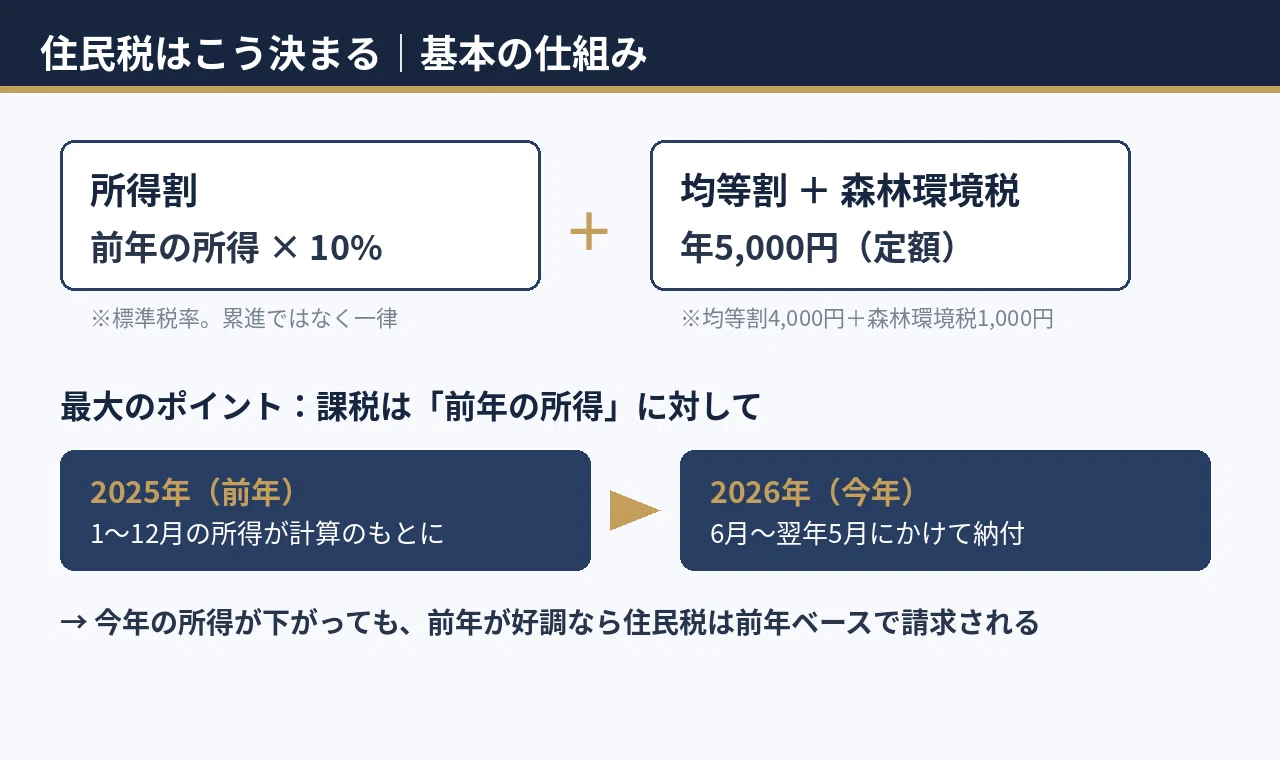
毎月の給与からその場の所得に応じて概算で天引きされる所得税とは異なり、住民税は「前年1月1日から12月31日までの1年間の確定所得」をベースに税額が計算されます。決定された年間税額を、翌年6月から翌々年5月までの12回に分割して給与から天引きする「特別徴収」、あるいは年4回に分けて自分で納付する「普通徴収」によって徴収する仕組みです。つまり、2026年6月に給与から引かれ始める住民税は、好調だった2025年1年間の所得をもとに算出されているため、足元で給与が激減していても容赦なく高額な課税が実行されます。
さらに住民税計算シミュレーション2026の観点で見逃せないのが、一時的な減税施策の反動です。2024年に実施された「定額減税(所得税3万円・住民税1万円の控除)」が一巡したことで、手取りの底上げ効果が消失し、平時の税負担に戻ったギャップが「急に住民税が高すぎる理由」として体感的な負担感を一層増幅させています。
年収500万円(前年同額、扶養なし)の会社員をモデルに試算すると、年間の住民税額は約24万円に達し、毎月2万円前後が確実に天引きされます。物価高騰が続くなかで手取り額の回復が追いつかない家計にとって、前年の好況期を基準に算出された税金が遅れて襲いかかってくる構造こそが、違和感の最大の発生源となっています。

【実態検証】社会人2年目や退職直後を襲う「住民税の罠」と当事者の悲鳴
住民税の請求額に対して「詐欺ではないのか」とパニックに陥りやすいのが、社会人2年目の住民税急増と、退職後に住民税が高い原因に直面した元会社員たちです。ファイナンシャルプランナーや税務相談の現場取材でも、この2つのライフステージにおける相談件数は突出して高い数値を記録しています。
新卒入社した社会人1年目の場合、前年の学生時代に一定以上の課税所得がなければ住民税は非課税(0円)となります。そのため、1年目の給与明細では所得税と社会保険料のみが差し引かれています。ところが、社会人2年目の6月を迎えた瞬間、前年(1年目の4月〜12月)に得た給与に基づいた住民税の課税が突如としてスタートします。昇給で基本給が数千円上がったとしても、それを遥かに上回る毎月1万数千円の住民税が天引きされ、「1年目よりも2年目の手取りが減った」という過酷な現実に直面することになります。
さらに深刻な打撃を受けるのが、会社を退職した元会社員です。退職によって給与天引き(特別徴収)が途絶えると、自治体から自宅へ直接振込用紙が届く特別徴収から普通徴収への切替が行われます。給与所得者時代は12分割で支払っていた税額が、普通徴収では6月・8月・10月・翌年1月の「年4回」に集約されて請求されます。
退職して当面の収入がゼロ、あるいは再就職活動中で収入が激減している無防備な状態のポストに、前年の高年収をベースに算定された数十万円単位の納付書が、1回あたり数万円〜十数万円という暴力的な金額で届きます。ハローワークの相談現場でも、「失業保険の給付金がそのまま住民税の支払いで消えてしまい、日々の生活費が破綻しかけた」という元会社員の手記や証言が後を絶ちません。
一般に知られていない盲点と誤解|地域差や「計算ミス」の真相
ネット上の掲示板やSNSでは、「○○市は財政難だから住民税が高い」「隣の区に引っ越したら住民税が跳ね上がった」といった噂が頻繁に語られます。しかし、これは税制上の事実と大きく乖離した都市伝説に過ぎません。
結論から言えば、日本の住民税における住民税の地域差と標準税率は、地方税法によって厳格に規定されています。所得に応じて課される「所得割」の税率は、全国どの自治体に居住していても原則として一律10%(市町村民税6%+道府県民税4%、指定都市の場合は市民税8%+道府県民税2%)です。自治体独自の超過課税(市民税の独自上乗せ)を実施している愛知県名古屋市(市民税を0.3%減税し所得割9.7%)や、財政再生団体である北海道夕張市(所得割10.5%)、神奈川県独自の水源環境保全税(所得割0.025%上乗せ)などの極めて限定的な例外を除き、居住地によって所得割の負担が激変することはありません。
均等割(定額で全員に課される税金)に関しても、全国一律で年額数千円(森林環境税を含め年額5,000円〜6,000円程度)であり、月額換算すれば数十円から数百円の微小な差にとどまります。「引越し先で急に高くなった」と感じるケースのほとんどは、転居のタイミングが前年の昇給や賞与の増加と偶然重なったことによる認知バイアスです。
一方で、「役所の計算間違いなどあり得ない」という盲信も禁物です。税務担当部署は前年の支払調書や給与支払報告書を膨大な量で機械的かつ手作業を交えて処理しているため、人的な入力ミスや企業側のデータ送信ミスによって、本来適用されるべき控除が抜け落ちてしまう事例は実在します。届いた「住民税決定通知書」の税額欄だけを見て嘆くのではなく、次項で解説する控除欄の内訳を自らの手で精査する姿勢が不可欠です。
手取りを削る元凶!扶養控除・配偶者控除の適用漏れと還付申告のやり方
住民税が想定よりも高すぎる場合、最も疑うべき実質的な元凶は扶養控除と配偶者控除の適用漏れをはじめとする「各種控除の脱落」です。会社員であれば年末調整書類を勤務先に提出しているはずですが、家族の就労状況の変化や書類の書き間違いによって、控除が正しく反映されていないケースが多発しています。
特に注意すべきは、配偶者がパートやアルバイトでいわゆる「年収の壁」を意識しながら働いているケースや、別居している高齢の親を扶養に入れているケースです。会社側の処理漏れや記入ミスで扶養から外れてしまうと、所得税だけでなく住民税の人的控除(33万円〜45万円規模の控除枠)がごっそり消失し、年間数万円から十数万円の増税となって跳ね返ってきます。
さらに近年、トラブルの相談が急増しているのがふるさと納税の住民税控除反映の失敗です。特に「ワンストップ特例制度」を利用して申請書を自治体に送ったものの、医療費控除や副業の赤字などを精算するために後から「確定申告」を提出した場合、税法の規定によりワンストップ特例の申請はすべて無効化されます。確定申告書側の「寄附金控除」欄にふるさと納税の金額を転記し直していなければ、数万〜数十万円の寄付金が住民税から1円も控除されないまま放置されてしまいます。
これらの控除漏れに気づいた場合は、過去5年間に遡って「還付申告(更正の請求)」を行うことが可能です。最寄りの税務署で確定申告の修正手続きを行うか、お住まいの市区町村役場の税務課窓口で住民税の申告書を再提出することで、払いすぎた住民税は後日しっかりと口座へ還付されます。住民税の控除漏れと還付申告は、会社員が自力で手取りを取り戻すための最も強力かつ合法的な対抗手段となります。
【比較表でわかる】住民税が高すぎる主な原因と2026年の対処ルート
自分が置かれている状況によって、住民税が跳ね上がっている原因と取るべき具体的アクションは異なります。以下の比較表で自身のケースを照らし合わせ、適切な窓口と対処法を確認してください。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 社会人2年目の急増 | 1年目の住民税は0円。2年目6月から月額1万〜2万円前後の天引きが突如開始。 | 所得割一律10%+均等割が初年度給与(4〜12月分)を基準に満額課税。 | 税制上の正常な挙動。制度のタイムラグによる心理的ショックが主因。 |
| 退職後の普通徴収切替 | 給与天引きの12回払いから、年4回の一括納付書払いに変更。1回の請求が数万〜十数万円に。 | 前年の高収入ベースで算出。失業・減収中でも軽減なしで満額届く。 | 資金繰り破綻の危険性が最も高い。退職前の納税資金プールが絶対条件。 |
| 扶養・各種控除漏れ | 配偶者控除・一般扶養(33万円)、特定扶養(45万円)の枠抜けで税負担が年間3万〜10万円超増加。 | 年末調整書類の記入ミスや会社側の連携ミスで脱落する事例が頻発。 | 税務署への還付申告や役所への更正請求により、5年前まで遡及して取り戻せる。 |
| ふるさと納税の未反映 | 寄附金から自己負担2,000円を除いた全額が住民税・所得税から控除されるはずが「0円」に。 | ワンストップ特例後に医療費控除等で確定申告を出し、特例が無効化されるのが典型。 | 決定通知書の「寄附金税額控除」欄を確認し、漏れていれば税務署で更正手続きが必須。 |
払えないときは放置厳禁!住民税の減免制度と申請条件・猶予のリアル
倒産、解雇、病気、あるいは想定以上の収入減によって手元の生活資金が尽き、「通知書に書かれた金額をどうしても支払えない」という極限状態に追い込まれた場合、最もやってはならない行動は納付書の放置です。
地方税である住民税は、消費者金融の借金やクレジットカードの支払いとは比較にならないほど強力な徴収権限を持っています。納期限を過ぎても放置し督促状が届くと、法定期限から最高年14.6%の延滞税が上乗せされるだけでなく、事前の裁判手続きを経ることなく給与口座や売掛金、生命保険が差し押さえられます。「税金は自己破産をしても免責されない(支払い義務が消えない)」という点も冷徹な現実です。
万が一納付が困難な場合は、納期限が到来する前に市区町村の税務課窓口へ足を運ぶ必要があります。多くの自治体には住民税の減免制度と申請条件が用意されており、以下のような事由に該当する場合は税額自体の減額や免除が認められる可能性があります。
- 会社都合の解雇や倒産、病気療養に伴う失業で、当年の見込み所得が前年に比べて著しく(自治体の基準で概ね50%以上など)減少した場合
- 災害によって住宅や家財に重大な損害(損害割合20%以上など)を受けた場合
- 生活保護を受給することになった、またはそれに準ずる極度の困窮状態に陥った場合
減免の要件に合致しない場合であっても、窓口で真摯に窮状を説明すれば、住民税が払えないときの分割納付と猶予(徴収の猶予・換価の猶予)の適用を受けられます。月々無理のない数千円〜数万円単位の分割納付に組み直すことで、延滞税の免除や差し押さえの猶予といった法的な保護措置を受けながら生活を立て直すことが可能です。
【プロの結論】経済心理学の観点からみる「税金ショック」の回避と見直すべき人の判断基準
行動経済学には、同じ金額であっても「得る喜び」より「失う痛み」を2倍以上強く感じる損失回避性という心理傾向が知られています。住民税はまさに、前年の終わった出来事に対して「忘れた頃に手元から現金を直接毟り取られる」という、人間の認知において最も苦痛を感じやすい仕組みで徴収されます。この痛覚のタイムラグが、「住民税が高いのはおかしい」という強烈な反発とストレスを生み出す心理的背景にあります。
感情的な怒りに振り回される前に、以下の基準をもとに自分が「直ちに見直すべき人」か「焦る必要のない人」かを冷静に峻別してください。
- 直ちに納税通知書を精査し、役所・税務署へ行くべき人:
- 医療費控除やふるさと納税を行ったのに、通知書の「税額控除額」に反映されていない人
- 配偶者や子どもの就労状況が前年と変わっていないのに、扶養控除欄が空欄になっている人
- 退職・休職・倒産などにより、世帯収入が半減して日々の生活費に事欠いている人
- 焦らず家計の資金繰り計画を調整すべき人:
- 入社2年目を迎えたばかりで、給与天引きがスタートしたばかりの新社会人
- 前年に残業やインセンティブ、副業、株式売却などで一時的に所得が跳ね上がっていた人
- 通知書の所得金額・控除額が、前年の源泉徴収票の数値と1円の狂いもなく完全一致している人
【住民税が高い おかしい】に関するよくある質問(FAQ)
Q1:給料が激減したのに今年の住民税が高いのはなぜですか?
A1:住民税が「前年の1年間の所得」に対して翌年6月から課税される「前年課税ルール」を採用しているためです。今年どんなに収入が落ち込んでいても、好調だった前年の所得に基づいて税額が固定されているため、現在の家計状況と請求額に大きなギャップが生じます。
Q2:住民税決定通知書のどこを見れば計算間違いや控除漏れがわかりますか?
A2:毎年5月〜6月に届く通知書の「所得控除」の欄を注視してください。年末調整で出したはずの「配偶者控除」「扶養控除」「生命保険料控除」に正しい金額が印字されているか確認します。また、ふるさと納税を行った場合は「税額控除額(寄附金税額控除)」の項目に控除額が反映されているかをチェックします。
Q3:ふるさと納税をしたのに住民税が安くなっていない気がします。どう確認すれば良いですか?
A3:通知書の「税額控除額」の内訳欄を確認してください。寄附金税額控除として「寄附金額 − 2,000円」に近似する金額が控除されていれば正常です。もし控除額がゼロまたは極端に少ない場合、ワンストップ特例を出した後に確定申告を行って特例が無効化されている可能性が高いため、税務署で更正の請求を行ってください。
Q4:住民税がどうしても払えない場合、自己破産や免除はできますか?
A4:税金は「非免責債権」であるため、自己破産を申し立てても支払い義務は免除されません。放置すると口座の差し押さえに至るため、納期限前に役所の税務課窓口へ行き、所得激減に伴う「減免申請」を行うか、生活維持を前提とした「分割納付(徴収猶予)」の手続きを行ってください。
まとめ:理不尽な税負担に惑わされず手取りを防衛するために
「住民税が高すぎる、おかしい」と感じたときの違和感の正体は、制度設計上のタイムラグである場合と、手続き上の人的エラーである場合の二手に分かれます。前者の場合は家計の予備費管理や資金繰り計画の立て直しが不可欠であり、後者の場合は決定通知書の内訳を丹念に読み解いて更正の手続きを踏むことで、奪われた手取りを取り戻すことができます。
税金は黙って従っていれば自動的に最適化されるものではありません。手元に届いた納税通知書を放置せず、自身の権利である各種控除が正しく適用されているかを今一度照合することが、激動の時代において大切な資産を守る第一歩となります。 (出典: 住民 税 高い おかしい(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。