ダブルインカムとは?2馬力なのに貯蓄ゼロの罠と平均年収の真実
📌 【この記事の重要ポイントまとめ】
- 要点1:ダブルインカムは所得税の累進課税を緩和し、片働き世帯に比べ年間50万〜80万円ほど手取り額が多くなる強力な武器である。
- 要点2:「心の会計」と生活水準の高止まりにより、年収1,000万円以上の共働き世帯でも約1割が「貯蓄ゼロ」という現実に直面している。
- 要点3:過大なペアローンや不明瞭な別財布制を脱し、「1馬力で固定費をまかなう設計」を徹底することが家計破綻を防ぐ分水嶺となる。
【基礎知識】ダブルインカムとは?DINKsとの違いと共働きが標準化した背景
英語の「double income(2重の収入)」を語源とするダブルインカムとは、1つの世帯内に2つの継続的な収入源が存在する状態、すなわち「共働き世帯」を指します。雇用形態が正社員同士であるか、パートや業務委託であるかを問わず、配偶者双方が労働対価を得ている世帯全般を包括する概念です。
混同されやすい言葉に「DINKs(ディンクス)」がありますが、これは「Double Income No Kids」の略称であり、意識的に子どもを持たない選択をした共働き夫婦に限定したライフスタイルを指します。一方のダブルインカムは、子育て中の世帯や将来的に子どもを希望する世帯も含めた、より広い経済形態を表す言葉として定着しています。
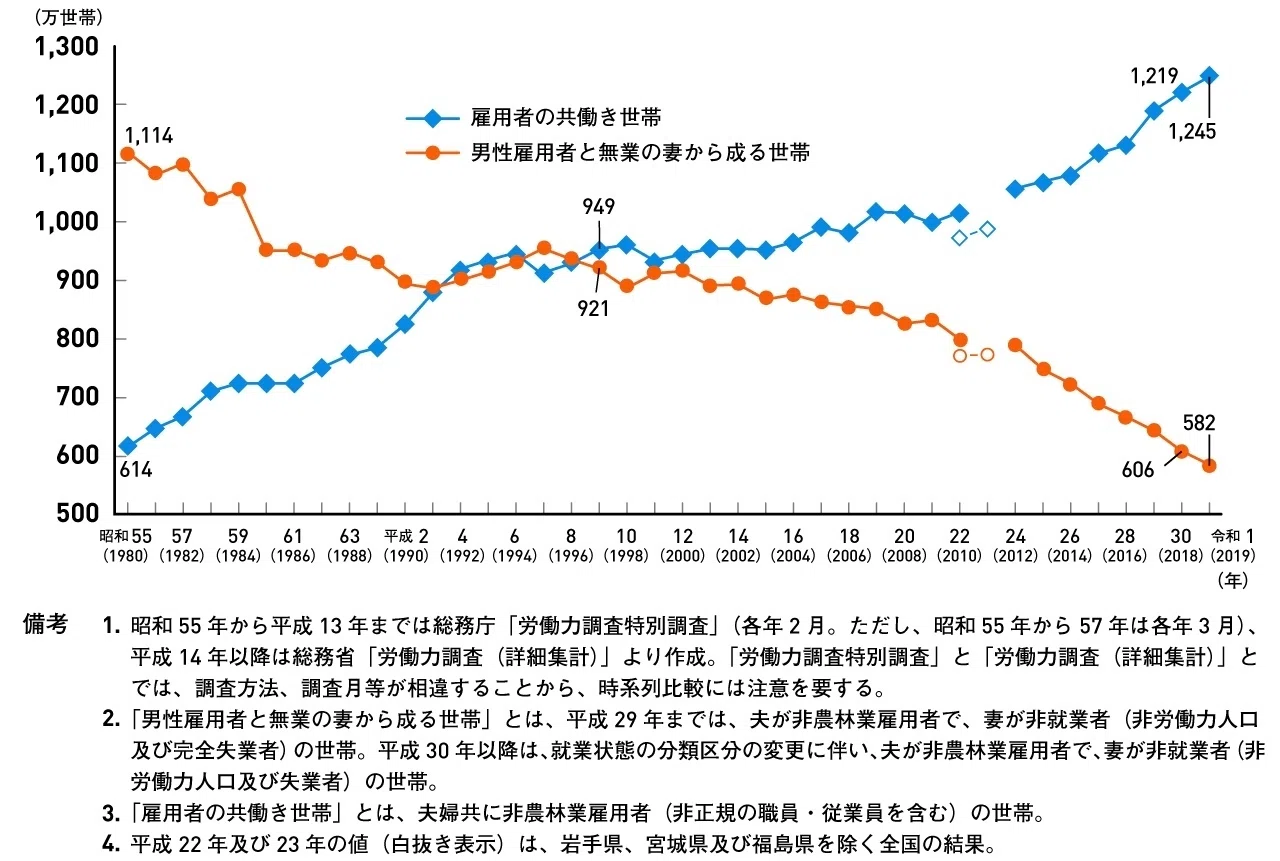
厚生労働省の「厚生労働白書」や総務省統計局のデータを振り返ると、1980年には専業主婦世帯が1,100万世帯を超え共働き世帯(約600万世帯)のほぼ倍存在していました。しかし1990年代半ばに力関係が逆転し、2026年現在の雇用環境では、共働き世帯比率は有配偶世帯の7割を突破しています。女性のキャリア形成への意識変化に加え、長引く実質賃金の伸び悩みや将来の年金不安に対する「家計防衛の最強カード」として、ダブルインカムが標準仕様となった歴史的背景が浮き彫りとなっています。

【データ検証】ダブルインカムの平均年収と共働き世帯の手取り額のリアル
ダブルインカム世帯の実態を把握する上で欠かせないのが、公的統計が示すリアルな数値基準です。総務省の「家計調査報告(家計収支編)」や国税庁の「民間給与実態統計調査」を読み解くと、一般的な共働き世帯(夫婦共にフルタイム雇用)のダブルインカム平均年収は800万〜950万円前後に収束します。内訳としては、夫側の平均年収約550万〜580万円に対し、妻側の平均年収が約300万〜380万円という構成比がボリュームゾーンです。
近年SNSやメディアを賑わせる「パワーカップル」については、一般的に夫婦双方が年収700万円以上、世帯年収1,400万円以上に達する世帯を指します。ただし、見かけの額面年収と実際に使えるキャッシュ(可処分所得)の間には、日本の税制特有の大きな乖離が存在します。
日本は所得が高くなるほど税率が跳ね上がる「累進課税制度」を採用しています。そのため、片働きで1人が年収1,000万円を稼ぐ世帯よりも、夫婦2人が「500万円+500万円」で計1,000万円を稼ぐダブルインカム世帯のほうが、給与所得控除や基礎控除を2人分適用できるため、共働き世帯の手取り額は年間で約50万〜80万円も多くなるという強力なメリットが生じます。
| 世帯形態・年収モデル | 手取り年収(概算額) | 主な生活費・支出傾向 | 編集部の見解・リスク評価 |
|---|---|---|---|
| 片働き世帯 (夫1,000万円/妻0円) | 約720万〜740万円 | 内食中心、外注費は抑制傾向 | 夫の就労不能リスクに極めて脆弱。税負担が重く手取り比率は低下する。 |
| 均等共働き世帯 (夫500万円/妻500万円) | 約780万〜800万円 | 時短家電、中食、保育料の負担増 | 最も税効率が高く資産形成に有利。互いのキャリア継続が家計の命綱。 |
| パワーカップル (夫800万円/妻800万円) | 約1,180万〜1,220万円 | タワマン住宅ローン、私立教育、外食 | 固定費が高止まりしやすく、支出管理が崩れると急激にキャッシュフローが逼迫。 |
| 扶養内共働き世帯 (夫600万円/妻103万円) | 約560万〜580万円 | 徹底した自炊、公立進学中心 | 扶養控除の恩恵はあるが、妻の将来の厚生年金額が極めて低くなる構造的欠陥あり。 |
| ※手取り額は税・社会保険料控除後の概算(配偶者控除・扶養親族・各種所得控除の有無により前後します)。2026年現行の税制・保険料率に基づき算出。 | |||
なぜ「2馬力なのに貯蓄ゼロ」に?ダブルインカムが直面する3つの落とし穴
「夫婦2人で働いているのに、なぜか全くお金が貯まらない」――この現象は決して一部の浪費家だけの問題ではありません。金融広報中央委員会の「家計の金融行動に関する世論調査」でも、世帯年収1,000万〜1,200万円未満の共働き世帯のうち約1割が金融資産非保有(貯蓄ゼロ)という衝撃的なデータが示されています。手取り額が多いはずの2馬力世帯が資産形成でつまずく背景には、明確な構造的原因が存在します。
最大の原因は、行動経済学で「メンタルアカウンティング(心の会計)」と呼ばれる心理の罠です。1馬力世帯であれば「今月は家族全員でこの予算」とシビアに管理される支出が、ダブルインカムになると「自分の稼いだ分から少し贅沢するだけ」という心理的免罪符に変わります。お互いが「相手も別で貯蓄しているはずだ」と根拠なく思い込み、フタを開けてみたら世帯全体の金融資産が数十万円しかなかったという事例は、家計相談の現場で日常茶飯事となっています。
さらに、英国の歴史家が提唱した「支出の額は、収入の額に達するまで膨張する」というパーキンソンの法則が猛威を振るいます。日々の多忙さからコンビニやデリバリーの利用が常態化し、平日の疲労を埋め合わせるかのように週末の外食や高級レジャーへの出費が拡大。本人が贅沢をしている自覚がないまま生活水準だけが跳ね上がり、固定費と変動費が雪だるま式に膨張していくのです。
【税金と制度】税金の壁・扶養控除の損得勘定とペアローンの致命的リスク
共働きを営む上で避けて通れないのが、制度面の損得と住宅購入時のレバレッジリスクです。かつて重視された「103万円の壁(税金上の扶養)」や「130万円の壁(社会保険上の扶養)」は、社会保険の適用拡大が進む近年の制度改革によって急速に形骸化しつつあります。短時間労働者であっても厚生年金・健康保険への加入義務が広がったことで、目先の手取り減を恐れて就労調整をするよりも、社会保険料を自ら納めて将来の年金給付額と傷病手当金などの保障を手厚くするフルタイム・準フルタイム就業のほうが、世帯の長期的な生涯賃金において圧倒的に有利となるケースが大半です。
一方、近年最も警戒すべきリスクとして浮上しているのがダブルインカムを前提としたペアローン破綻です。都市部の新築マンション価格が高騰を極めた結果、1人の年収では届かない8,000万〜1億2,000万円超の物件を、夫婦双方が主債務者となるペアローンで購入する世帯が急増しました。
ペアローンは住宅ローン控除を2人分受けられるという甘い響きがある反面、次のような致命的な脆弱性を抱えています。
- 出産・育児・介護に伴う収入急減:時短勤務や休職によって世帯手取りが激減しても、返済額は1円も減らない。
- 健康悪化と団信の盲点:どちらか一方が病気で働けなくなっても、団信で免除されるのは「倒れた本人の債務のみ」であり、もう一人のローン返済はそのまま残る。
- 離婚時の資産売却・債務整理の泥沼化:不動産価格が購入時より下落していた場合、売却しても住宅ローンを完済できず、オーバーローン状態となって別れることすら法的に困難を極める。
【実態検証】利用者の生の声と共働き生活費内訳から見えた「破綻と成功の分岐点」
インターネット上のコミュニティやSNS、知恵袋などの相談窓口には、ダブルインカム特有のストレスや葛藤を吐露する声が後を絶ちません。「お互いにいくら貯金があるのか怖くて聞けない」「家事と育児の負担が妻に偏り、夫は自由に小遣いを使っている不公平感で家庭内がギスギスしている」といった声は、収入の多寡にかかわらず噴出しています。
堅実に資産を増やしている世帯と、赤字にあえぐ世帯の差はどこにあるのでしょうか。両者の生活費内訳を詳細に比較すると、明らかな境界線が見えてきます。
| 生活費の内訳項目 | 貯蓄ゼロ世帯の配分傾向 | 健全な資産形成世帯の配分基準 | 編集部の分析・改善アドバイス |
|---|---|---|---|
| 住居費(ローン・管理費等) | 手取り月収の30〜35%以上 | 手取り月収の20〜25%以内 | 「2人の合算収入いっぱい」で借り入れると、想定外の収入減に耐えられない。 |
| 食費・外食・デリバリー | 手取り月収の18〜22% | 手取り月収の12〜15% | 「忙しいから仕方ない」の外食・惣菜買いがチリツモで最大の使途不明金に。 |
| 使途不明金・各自の自由費 | 手取り月収の25%以上(不透明) | 手取り月収の10%前後(明確) | 完全別財布により、お互いの出費に無関心となる構造が貯金できない最大の温床。 |
| 貯蓄・資産形成(投資) | 0〜5%未満(余ったら貯蓄) | 25〜30%以上(先取り貯蓄) | 「給料日に別口座へ強制天引き」を仕組み化できているかどうかが決定打。 |
報道やファイナンシャルプランナーの取材現場でも、「共働きだからといって、片働き時代の2倍贅沢ができるわけではない」という指摘が共通しています。生活コストを片働き世帯と同水準に抑えつつ、余剰となった2人目の収入をまるごと資産形成に回せる世帯だけが、ダブルインカムの恩恵を最大限に享受できるのです。
資産を劇的に伸ばす「2馬力 家計管理方法」と将来の子育て費用対策
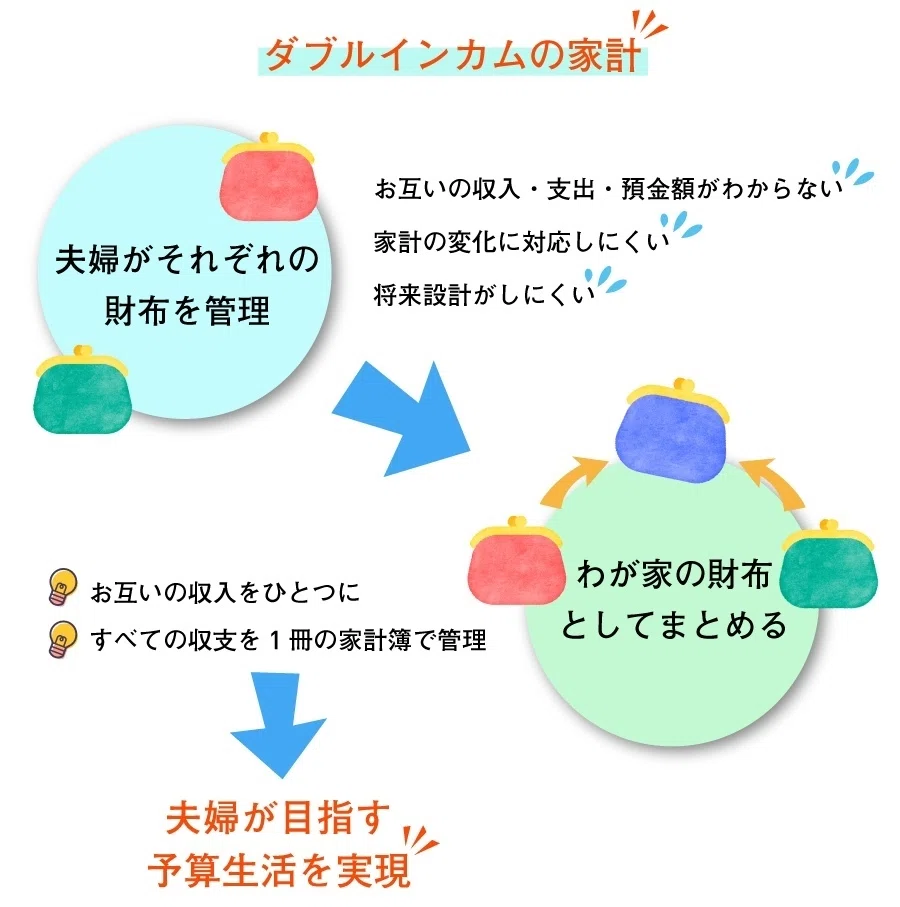
ダブルインカムの強みを確実に資産へ変換するためには、属人的な意志の強さに頼らない「自動化された家計システム」が不可欠です。代表的な家計管理方法には以下の3類型がありますが、選択を誤ると先述の通りブラックボックス化を招きます。
- 費目別分担方式(危険度:高):夫が住居費と水道光熱費、妻が食費と日用品を担当するようなやり方。一見フェアに見えますが、どちらがいくら貯蓄しているか把握できず、最も貯まらないパターンです。
- 生活費共通口座方式(推奨度:中):夫婦双方が毎月決まった金額を共通口座に入金し、生活費をすべてそこから支払う。残りは各自が自由に管理する折衷案ですが、個人口座側での浪費に歯止めがかかりにくい側面があります。
- 世帯一元管理・小遣い制方式(推奨度:高):夫婦の給与を一度全額同じメイン口座に集約し、固定費・生活費・先取り投資(新NISA等)を差し引いた後、双方が同額の小遣いを受け取る方式。家計の全体像が完全に可視化され、資産形成スピードは最も加速します。
また、ダブルインカム世帯が長期的に備えなければならないのが子育て費用と教育費の増大です。文部科学省の「子供の学習費調査」等をベースに試算すると、幼稚園から大学まで全て公立に進学した場合でも子ども1人あたり約1,000万〜1,200万円、全て私立や大学で下宿を伴う場合は2,000万〜2,500万円超が必要となります。高校無償化の所得制限緩和など政策的な支援はあるものの、共働き世帯は中学受験や習い事への投資意欲が高くなりやすく、教育費のインフレに巻き込まれがちです。「子どもが小学校を卒業するまでの10年間」がダブルインカム最大の貯め時であることを認識し、この黄金期にどれだけまとまった運用原資を確保できるかが将来を左右します。
【プロの結論】ダブルインカムを成功させる人と後悔する人の判断基準
家族社会学および家計行動の視点から検証すると、ダブルインカムの成否を分ける本質は「夫婦間の心理的バウンダリー(境界線)」と「生活水準のアンカー(基準点)」の2点に集約されます。
「お金のことはデリケートだから」と対話を先送りし、相手の領域に踏み込まないことを尊重と勘違いしている夫婦は、往々にして危機管理が破綻します。ダブルインカムを家庭の強靭な武器にするためには、年1回以上の「家庭内決算報告会」を設け、お互いの資産残高、負債、投資運用の推移をテーブルの上にオープンにする覚悟が求められます。
【ダブルインカムをおすすめできる人の条件】
- 家計の総資産と支出を定期的に開示し合えるオープンな対話関係がある人
- 生活費や住宅ローンを「1馬力(どちらか一方の収入)でもギリギリ維持できる水準」に設定できる人
- 家事・育児のアウトソーシングや便利家電の導入を「サボり」ではなく「合理的な時間投資」と割り切れる人
【ダブルインカムの継続に慎重になるべき人の条件】
- 「お互いの給料も貯金額も知らない」完全別財布制を崩す気がない人
- 2人の合算収入を限界まで当て込んでペアローンや高額車・教育費の固定費を組んでしまっている人
- 収入は折半なのに家事・育児の負担がどちらか一方に偏り、根本的な分担改善が図れない人
【ダブルインカムとは】に関するよくある質問(FAQ)
Q1:夫が会社員で妻がパート勤務の場合も「ダブルインカム」と呼べますか?
A1:はい、該当します。ダブルインカムの広義の定義は「1世帯に2つの収入源があること」であるため、雇用形態が正社員、契約社員、パート・アルバイト、個人事業主であるかを問いません。ただし、配偶者控除の範囲内で働く扶養内共働きと、双方がフルタイムで働く共働きとでは、税金面の負担や世帯としてのリスク分散能力に大きな差が生じます。
Q2:共働きの家計管理で最もやってはいけないNG行動は何ですか?
A2:最も危険なのは「お互いに相手が貯金してくれているはずと思い込むこと」です。費目別分担(夫が住居費、妻が食費など)を行っている家庭に多く、双方が自由に使えるお金を余暇に使い切ってしまい、10年後に教育費や住宅更新費が必要になった段階で発覚するケースが頻発しています。年1回は必ず家族全体の資産棚卸しを行ってください。
Q3:ペアローンを組んだ後に一方が働けなくなった場合、どう対処すべきですか?
A3:まずは金融機関へ速やかに相談し、返済期間の延長や一時的な元金据え置きなどのリスケジュールを検討します。また、傷病手当金や就業不能保険の給付を活用しつつ、状況が長期化しそうな場合は早めに物件の査定を行い、オーバーローンにならない段階で資産の売却や住み替えを決断する冷徹な損切り判断が求められます。
まとめ:ダブルインカムは生活水準を上げるためではなく「人生の選択肢」を増やす武器
ダブルインカムという選択は、2026年を生きる私たちにとって、先行きの見えない経済環境を乗り越える極めて強力な防壁です。2つのエンジンがあれば、一方が病気や倒産、キャリアチェンジによって一時的に失速しても、世帯全体が立ち行かなくなるリスクを大幅に低減できます。
しかし、その強みを享受できるのは、「生活レベルを上げるため」ではなく、「人生の自由度と選択肢を広げるため」に2馬力を活かせる家庭だけです。額面の世帯年収に惑わされず、手取りベースの実情を見据え、夫婦で資産形成のゴールを共有すること。支出のブラックボックスを解消し、地に足の着いた家計設計を共有した時、ダブルインカムは真に家族の未来を切り拓く最強の資産となります。 (出典: ダブル インカム と は(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。