サラリーマン不動産投資がカモにされる理由と悪質手口の真相【2026】
平日の日中、会社のデスクで受ける「資産形成のご案内」という見知らぬ番号からの電話。あるいはマッチングアプリやビジネス交流会で親しくなった人物から持ちかけられる「将来の年金対策」の甘い囁き。現在、真面目に働く多くの会社員が、狡猾な不動産業者から格好のターゲットとして狙われています。「自分だけは騙されない」と自負する高学歴・高年収のエリートサラリーマンほど、巧妙に仕組まれた罠に絡め取られ、気がつけば毎月数万円の赤字を垂れ流す重荷を背負わされているのが現実です。
日本銀行の金融政策修正に伴い、住宅ローンや不動産投資ローンの金利上昇圧力が一段と強まる2026年の局面において、かつてのような「低金利を前提としたどんぶり勘定の投資モデル」は完全に破綻を迎えつつあります。なぜサラリーマンは不動産市場で「都合のいいカモ」にされてしまうのか。業者が絶対に明かさないセールストークの裏側、そして破滅的な失敗を回避するための実践的な防衛策を徹底的に暴きます。
📌 【この記事の重要ポイントまとめ】
- 要点1:サラリーマンが狙われる最大の要因は「本人の投資センス」ではなく、銀行から融資を引き出すための「給与所得という担保価値」にすぎない。
- 要点2:「節税になる」「年金代わりになる」というセールストークは数字のトリックであり、数年後にはデッドクロス現象や修繕費高騰によって深刻な赤字へ転落する。
- 要点3:2026年の金利上昇局面では、サブリース契約やフルローンに依存した新築ワンルーム投資は破綻リスクが極めて高く、事業主としての徹底した自衛が不可欠である。
【なぜ狙われるのか】甘い勧誘の裏に潜む悪質業者の手口と失敗の真相
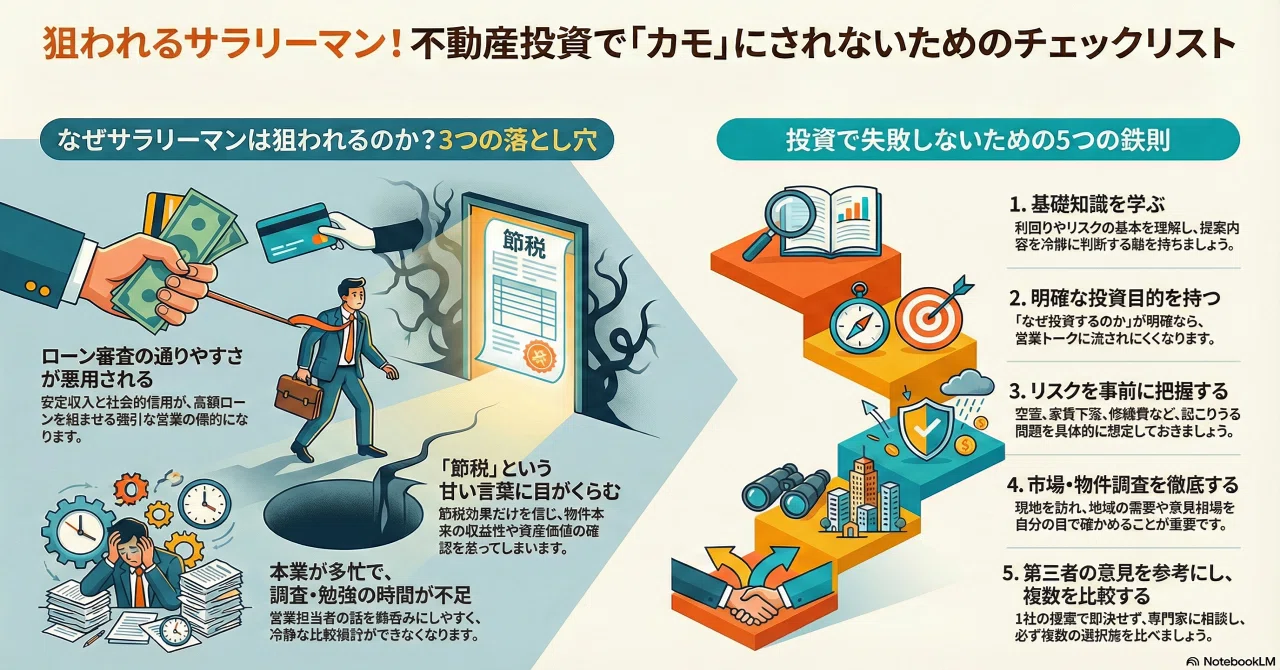
「サラリーマン不動産投資はなぜカモにされるのか?」。この根本的な問いに対する答えは冷徹です。悪質な業者が求めているのは、買い手の経営手腕や不動産への情熱ではなく、「東証プライム企業勤務や公務員という安定した属性がもたらす銀行の融資枠」そのものだからです。本人がどんなに金融リテラシーに乏しくとも、源泉徴収票一枚で数千万円のローンが下りるという日本の金融構造が、彼らを絶好の標的に仕立て上げています。
現場取材や業界関係者の証言から浮かび上がる悪質不動産会社手口は、年々その巧妙さを増しています。かつて主流だった勤務先や私用携帯への不動産投資勧誘電話迷惑だけでなく、近年ではSNSのダイレクトメッセージ、婚活・マッチングアプリを通じた「デート商法型」のアプローチ、さらには「20代・30代のためのキャリアアップ・マネーセミナー」を偽装した集客が日常茶飯事となっています。FP(ファイナンシャルプランナー)を名乗る人物が中立的な助言者を装い、最終的に提携先の新築ワンルームを売りつける構図も後を絶ちません。
彼らが口を揃えて放つ最大のキラーフレーズが、「給与所得と相殺できるから毎年の節税になる」「自己資金ゼロで老後の私的年金ができる」という言説です。しかし、ここに決定的な不動産投資節税の嘘が潜んでいます。減価償却費や初期経費を計上して確定申告で税金が還付されるのは、帳簿上が「大赤字」になっているからに他なりません。しかも、減価償却費は年数を経るごとに減少し、築数年を過ぎれば節税効果はほぼ消失します。
にもかかわらず、手元に残るのは毎月の持ち出しが発生する新築区分マンション赤字物件と、35年間に及ぶ巨額の借金だけです。業者は物件を販売した瞬間に数百万円単位の莫大な利益(中間マージン)を確定させ、その後の買い手のキャッシュフローや人生設計には一切責任を持ちません。これが、「節税」という美名のもとで量産されるサラリーマン不動産投資失敗事例の冷酷な真相です。
【数字で暴く】新築ワンルーム投資の破綻シミュレーションと市場データ
業者が提示する販売資料のシミュレーション表には、意図的に隠蔽された「都合の悪い変数」が無数に存在します。家賃の下落率、空室リスク、数年ごとに跳ね上がる修繕積立金、そして金利上昇リスクです。いかにワンルームマンション投資の罠が巧妙に設計されているかを理解するために、典型的な東京都心・新築区分マンション(販売価格3,500万円)をフルローンで購入した場合の収支構造を比較検証します。
| 項目 | 業者提示のバラ色プラン | 購入5〜10年後の現実データ | 編集部の見解・リスク評価 |
|---|---|---|---|
| 月額家賃収入 | 115,000円(35年不変を想定) | 98,000円(下落+空室損反映) | 新築プレミアム剥落で初回退去時に10〜15%下落が通例 |
| ローン返済額(月額) | 102,000円(変動金利1.3%想定) | 118,000円(基準金利+0.8%上昇時) | 2026年最新不動産投資リスクである金利見直し直撃 |
| 管理費・修繕積立金 | 8,000円(当初設定の安価な額) | 22,000円(段階的増額・資材高騰) | 建築資材・人件費高騰により管理組合の値上げが全国で頻発 |
| 所得税・住民税の節税額 | 年間約15〜20万円の還付を試算 | ほぼ0円(減価償却費の減少) | 建物の減価償却終了に伴い課税所得が増加し逆に増税リスク |
| 実質月間収支(手残り) | +5,000円(わずかな黒字を強調) | -42,000円(毎月の持ち出し) | 給与から年間50万円以上が消える「負動産」化の決定打 |
さらに恐ろしいのは、保有期間が長期に及んだ際に必ず訪れるデッドクロス現象です。これは、毎年の「ローンの元金返済額」が税法上の経費として認められる「減価償却費」を上回ってしまう状態を指します。帳簿上は利益が出ているとみなされるため多額の税金が課されるにもかかわらず、手元のキャッシュはローン返済と経費で完全に枯渇しているという「黒字破綻」の引き金です。シミュレーション上の小さなズレが、10年スパンで個人の財政を致命的に破壊します。
【歴史は繰り返す】かぼちゃの馬車事件からフルローン破産の真相まで
不動産業界におけるサラリーマン標的のスキームは、形を変えながら周期的に繰り返されてきました。その象徴的事件として金融史に刻まれているのが、シェアハウス運営会社スマートデイズとスルガ銀行が引き起こしたかぼちゃの馬車事件です。「頭金なし・30年間家賃保証」という触れ込みで、年収700万〜1,000万円前後の会社員に1億円超の借金を背負わせ、最終的に運営会社の破綻とともに多くのオーナーが自己破産の瀬戸際へと追いやられました。
当時、預金通帳の残高改ざんやエビデンス偽造といった組織的不正が白日の下に晒され、社会的な大糾弾が行われたはずでした。しかし、本質的な構造は何一つ変わっていません。現代でも「自己資金ゼロで始められる」という甘言に乗せられた結果生じるフルローン破産の真相は、驚くほど酷似しています。
フルローンや物件価格以上の諸経費まで組み込むオーバーローンで購入した場合、購入した瞬間に「残債 > 物件の売却可能価格」という大幅な債務超過に陥ります。万が一、病気やリストラ、あるいは毎月の赤字に耐えかねて売却しようとしても、抵当権を抹消するためには差額数百万円から一千万円以上の現金を一括で用意しなければ売ることすら許されません。まさに「売るに売れない現代の借金地獄」です。
この逃げ場をさらに塞ぐのが、悪質なサブリース契約トラブルです。「空室が出ても業者が全額家賃を保証する」という触れ込みですが、契約書を精査すると数年ごとの賃料減額条項がしっかりと盛り込まれています。さらに、オーナー側から解約を申し出ても、借地借家法第32条を盾に「サブリース業者は借家人として法的に強く保護される」ため、正当事由がなければオーナーからの解約は原則不可能です。家賃は一方的に下げられ、物件の売却は拒まれ、赤字だけを背負い続ける地獄がそこにあります。

【実態検証】利用者の生の声と現場目線で見えたリアル
ネット上の情報空間には、アフィリエイト報酬や業者誘導を目的としたポジショントークが溢れています。しかし、匿名のオープンチャットやSNS、さらには独立系ブロガーによるサラリーマン不動産投資ブログ評判の推移を時系列で追っていくと、購入者の生々しい苦悶の軌跡が浮かび上がってきます。
購入当初は「憧れの不労所得生活がスタート」「節税で住民税が安くなった」と華々しく発信していたブログが、購入から3〜4年を迎える頃から更新が途絶え、久しぶりの投稿で赤字転落や売却相談の苦悩を告白するケースが極めて典型的一例です。
「大手SIer勤務・年収850万円。同僚からの紹介でFPを名乗る人物から都内新築ワンルームを2戸購入。当初は月1万円程度のプラスと言われていたが、初回の入居者退去で家賃が8,000円下落。さらに管理費が値上げされ、現在毎月4万5,000円の持ち出し。ボーナス時期には固定資産税の請求が重なり、何のために働いているのか分からない」(30代男性・都内IT企業勤務の手記より)
「サブリース契約を結んでいたが、5年目の更新で『近隣相場の下落』を理由に賃料20%引き下げを通告された。納得できず解約を申し入れたが、違約金として半年分の家賃を請求され、弁護士に相談しても『契約上、業者の立場が強い』と言われ絶望した」(40代男性・メーカー勤務の投稿より)
コミュニティや相談窓口に寄せられるこうした叫びは、例外的なレアケースではありません。業者の営業マンが契約書にサインをさせるまでは連日のように丁寧だった態度が、決済が完了した途端に事務的な対応へと急変したという証言は枚挙に暇がありません。「すべては契約書に書いてあります」という冷淡な一言で、無知だった会社員の淡い夢は粉砕されるのです。
一般に知られていない盲点とネットの誤解
ネット上の不動産投資フォーラムや情報商材界隈では、初心者を誤導する深刻な誤解や神話がまことしやかに語り継がれています。自衛のために、以下の3つの盲点を正しく把握しておく必要があります。
誤解1:「生命保険の代わりになるから団信があるだけで得」という盲点
多くの業者が「団体信用生命保険(団信)が付くため、万が一の際には借金がチャラになり家族に無借金のマンションが残る。だから高額な生命保険を解約して保険料を浮かせられる」とアピールします。しかし、これは明確な論点のすり替えです。掛け捨ての割安な定期死亡保険であれば月数千円で数千万円の保障を確保できます。わざわざ毎月数万円の赤字を垂れ流し、資産価値の下落するワンルームマンションを抱えてまで入る「極めて非効率で割高な生命保険」に経済的合理性はありません。
誤解2:「立地が都心なら絶対に値崩れしない」という神話
「東京23区の単身者需要は旺盛だから大丈夫」という言説も盲信は禁物です。需要があることと、投資として利益が出ることは全く別の問題です。新築区分マンションの価格には、業者の莫大な広告宣伝費、営業マンのインセンティブ、利益が「新築プレミアム」として20〜30%上乗せされています。鍵を受け取ってドアを開けた瞬間に物件は「中古」となり、市場価格は一気に適正相場まで急落します。都心好立地であっても、「高値掴み」をした時点で投資としては初手から詰んでいるのです。
誤解3:「法人化すれば無制限に経費で落とせる」という過信
SNSのインフルエンサーが煽る「資産管理法人を作れば何でも経費にして無税にできる」という話も、区分マンション1〜2戸程度の規模では完全に机上の空論です。法人の設立費用、毎年の均等割住民税(赤字でも年約7万円)、税理士報酬などのランニングコストが、わずかな節税額を容易に吹き飛ばします。事業規模が伴わない小手先のスキームは、維持費の二重苦を生むだけに終わります。

【心理・構造分析】エリート会社員ほど陥る「正常性バイアス」と「専門家盲従」
なぜ、難関大学を卒業し、厳しいビジネスの現場で論理的思考を叩き込まれているはずのサラリーマンが、このような初歩的なトラップに引っかかってしまうのでしょうか。そこには、日本社会特有の心理的・構造的な病理が深く横たわっています。
第一に挙げられるのが、「認知的不協和」と「プライド」の弊害です。社会的に一定の地位と高年収を得ているエリート層ほど、「自分が騙されるはずがない」「相手は上場企業の立派な営業マンだから嘘はつかない」という強い確証バイアスが働きます。提示されたエクセルシートの数字に疑問を感じても、「相手は不動産のプロなのだから、素人の自分が口を挟むより任せたほうが合理的だ」と、都合よく解釈して思考停止に陥る傾向が見られます。
第二に、日本の組織人に深く染み付いた「忙殺される日常と丸投げ体質」です。平日は深夜まで激務をこなし、休日は家族サービスや疲労回復で手一杯。本来、不動産投資とは物件の選定から賃料査定、修繕計画、資金繰りまでを統括する「不動産賃貸事業の経営」そのものです。しかし、本業に追われる会社員は「管理も入居者付けも全て当社にお任せください」という業者の言葉にすがり、経営者としての重大なデューデリジェンス(適正評価手続き)を放棄してしまいます。
典型的な不動産投資カモ特徴を整理すると、以下の傾向が顕著です。
- 年収600万〜1,200万円程度で、真面目に働き納税額の大きさに不満を抱えている。
- 「将来の年金不安」を強く感じているが、自分自身で決算書や契約書の細部を読み込む時間がない。
- 他人からの評価や肩書に弱く、「あなたのような特別な属性の方にしか紹介できない非公開物件」とおだてられると断れない。
- 「投資」と「事業経営」の境界線を理解しておらず、不労所得という甘美な響きを無批判に受け入れてしまう。
自らの社会的属性の高さが、投資の世界では武器ではなく「業者にとって最も搾取しやすい格好の担保」に転化しているという構造的パラドックスに気づけない限り、カモの連鎖は止まりません。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
不動産投資というビジネス自体がすべて悪というわけではありません。しかし、他人に依存した安易な参入は破滅を招きます。自らが進むべきか撤退すべきか、明確な基準で客観的に判定する必要があります。
【慎重になるべき・絶対に手を出すべきではない人】
- 「節税」「年金代わり」「完全放置」という言葉に魅力を感じている人
- 自己資金(手元の流動資産)が300万円未満で、フルローンに依存しようとしている人
- 物件のレントロール(賃貸借条件一覧)や管理規約、修繕積立金の積立総額を自分で精査できない人
- 金利が1〜2%上昇しただけで、毎月の家計が赤字に転落する資金余力しかない人
【参入を検討しても生き残れる可能性がある人】
- 「投資家」ではなく「一事業の経営者」としての当事者意識と責任感を持てる人
- 相場より割安な中古物件を目利きし、指値交渉やリフォームによるバリューアップを自ら主導できる人
- 手元に十分なキャッシュ(数百万円以上の事業運転資金)を常に確保できる人
- 最悪の場合に繰り上げ返済や損切り売却を行える、盤石な本業の余力と資産的バックボーンがある人
【サラリーマン 不動産 投資 カモ】に関するよくある質問(FAQ)
Q1:すでに業者の甘い言葉に乗せられて契約してしまいました。クーリングオフは可能ですか?
A1:宅地建物取引業法第37条の2に基づき、契約場所が「業者の事務所」や「買主自らが申し出た自宅・勤務先」以外の場所(例えば喫茶店、ホテルのラウンジ、レストランなど)であり、かつクーリングオフの説明を受けた日から8日以内であれば無条件解除が可能です。ただし、自ら「会社の会議室で説明してほしい」と指定した場合などは対象外となるケースがあります。少しでも怪しいと感じたら、署名捺印から時間が経過する前に、速やかに不動産問題に強い弁護士や国民生活センターへ相談してください。
Q2:毎月1万5,000円の持ち出し(赤字)が出ています。「将来の資産形成のための積立預金感覚」と言われましたが本当ですか?
A2:完全な欺瞞です。積立預金であれば積み立てた現金は全額自分の資産として手元に残りますが、新築ワンルームへの持ち出しは「建物の減価償却」と「相場の下落」によって資産価値が目減りしていく穴の空いたバケツに水を注ぎ込んでいる状態です。さらに修繕積立金の値上げや退去時の原状回復費用が発生すれば、持ち出し額は容易に月3万〜5万円へと膨らみます。「負債を買いながら毎月お金を捨てる行為」を積立預金と同列に語る営業トークを信じてはなりません。
Q3:赤字が続く物件を手放したいのですが、残債より売却額が低い場合はどうすればいいですか?
A3:まずは複数の独立系不動産仲介会社に査定を依頼し、正確な市場価格(実勢価格)を把握することが第一歩です。残債との差額を手元の預貯金で補填して一括返済できるのであれば、早期の損切り売却が最も傷を浅く抑える手段となります。手元資金で補填できない場合は、無担保のフリーローン等で差額を借り換えて売却する方法や、最終手段として金融機関と交渉する「任意売却」の選択肢が浮上しますが、信用情報への影響を伴うため、不動産専門の法務・財務コンサルタントと慎重に協議を進める必要があります。
まとめ:今後の動向と失敗しないための判断基準
かつての超低金利と金融緩和に支えられた「誰でも融資が引けて物件を買えば儲かる」というイージーマネーの時代は、2026年を迎えた現在、完全に終焉を告げました。これからの不動産市場は、明確な事業戦略と物件の選別眼を持つ本物の事業者だけが生き残り、甘い勧誘を鵜呑みにして借金を背負ったサラリーマンが淘汰される過酷な選別の季節へと突入しています。
「向こうからやってくる美味い投資話」に、あなたの人生を豊かにするものは一つも存在しません。もしあなたが不動産を通じた資産形成を目指すのであれば、まずは「節税」「丸投げ」といった思考停止の甘えを完全に捨て去ることです。徹底した市場調査、契約書類の精査、そして最悪のシナリオを織り込んだストレステストを自らの手で実行する覚悟が持てない限り、不動産売買の契約書に判を押してはなりません。自身の信用力を業者の養分として差し出すカモから脱却し、冷徹な現実に基づいた本物のマネーリテラシーを身につけることが、今最も求められています。 (出典: サラリーマン 不動産 投資 カモ(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。