県民共済は葬儀保険の代わりになるか?お葬式代が足りない噂の真相
全国で約700万人もの加入者を抱え、家計の強い味方として親しまれている都道府県民共済。「月々2,000円前後の手頃な掛け金で割戻金もあるから、自分のお葬式代もこれで安心」と考えて加入し続けている方は少なくありません。しかし、終活の相談現場やネット上では、「いざ身内が亡くなったら共済金だけでは葬儀費用が全く足りなかった」「通夜・告別式の支払いで貯金を崩す羽目になった」という悲痛な声が相次いでいます。
家族葬の普及が進む2026年現在においても、葬儀の全国平均費用は約120万円前後にのぼります。手厚い相互扶助の仕組みを持つ県民共済が、なぜ「お葬式の備え」としては決定的な落とし穴を抱えていると言われるのでしょうか。本稿では、全国生活協同組合連合会が提供する死亡保障の仕組みを徹底解剖し、専門の葬儀保険や互助会との違い、そして後悔しないための防衛策を浮き彫りにします。
📌 【この記事の重要ポイントまとめ】
- 要点1:県民共済の死亡保障は65歳以降の「熟年型」で段階的に減額され、85歳で保障が完全終了するため、寿命を迎えた際の葬儀代としては機能しにくい。
- 要点2:家族葬でも実質総額は約80万〜120万円かかるケースが多く、80代での病気死亡共済金(30万〜100万円程度)では大きな自己負担が生じる。
- 要点3:死亡給付金の請求から支払日数は最短数日と業界トップクラスの迅速さを誇るが、「終身の葬儀費用」を確保するなら少額短期の葬儀保険や預貯金との併用が不可欠である。
噂の真相解明|県民共済は葬儀保険の代わりになる?「お葬式代が足りない」と言われる決定的な理由
結論から申し上げますと、「県民共済はお葬式代の完全な代用にはならない」というのが、終活業界や保険実務における冷徹な現実です。決して共済制度自体に不備があるわけではありません。問題の本質は、共済本来の目的である「現役世代の生活保障」と、葬儀保険に求められる「生涯にわたる葬儀費用の担保」という機能の違いにあります。
全国生活協同組合連合会(都道府県民共済)の死亡保障の真相を紐解くと、加入者が直面する最大の壁は「加齢に伴う保障内容の激減と85歳での保障終了」に集約されます。県民共済の主力商品である「総合保障型」は満65歳で満了を迎え、その後は高齢者向けの「熟年型」へと自動継続されます。しかし、この熟年型の設計こそが「葬儀費用が足りない理由」の引き金となっているのです。
具体的な給付構造を見てみましょう。熟年型(月掛金2,000円コースの場合)の病気死亡保障は、65歳から70歳までは100万円ですが、70歳から80歳になると50万円へと半減します。さらに80歳から85歳までは30万円にまで減額され、85歳を迎えた直後の3月31日をもって契約そのものが完全に終了します。掛け金を2倍にする「熟年4型(月掛金4,000円)」に加入していたとしても、80歳を超えれば病気死亡時の給付は100万円にとどまり、85歳を超えれば保障はゼロになります。
厚生労働省の統計によると、日本人の平均寿命は女性が87歳を超え、男性も81歳を上回っています。つまり、統計上「多くの国民が命を終える年齢」に達したとき、県民共済の死亡保障はわずか30万円程度に激減しているか、あるいはすでに保障期間を終えて1円も受け取れない状態に陥っているのです。これが、ネット上で「葬儀代が足りない」と叫ばれる噂の決定的な真相です。

家族葬の費用相場と共済金の過不足|120万円の壁に直面する遺族の現実
「うちは身内だけの質素な家族葬にするつもりだから、数十万円の共済金でも問題ないはずだ」と楽観視する声も目立ちます。しかし、ここにも葬儀業界特有の見積もり構造による深刻なギャップが存在します。
葬儀仲介大手の最新調査によると、日本国内における葬儀の全体平均費用は約120万円に達しています。格安プランとして広告される家族葬や直葬(火葬式)では「12万円から」「総額20万円台」といった低廉な基本料金が提示されることがありますが、これはあくまで祭壇や棺などの最小限の物品代に過ぎません。
実際に葬儀を執り行う現場では、以下の費用が上乗せされます:
- 通夜・告別式の飲食接待費・返礼品代:約15万〜30万円
- 宗教者へのお布施・読経料:約15万〜30万円
- ドライアイス追加・遺体安置室の利用料・搬送料:約10万〜20万円
- 式場使用料・火葬料:約5万〜15万円
これらを合算すると、参列者を10〜20名程度に絞った家族葬であっても、最終的な支払総額は安くて約80万円、標準的で100万〜120万円規模に着地するのが一般的です。もし親御さんが82歳で病気により他界された場合、県民共済(熟年2型)から下りる死亡保険金はわずか30万円です。差し引き50万〜90万円前後の持ち出し(自己負担)が即座に発生することになります。
喪主を務める遺族は、大切な家族を失った深い悲嘆と慌ただしい手続きの渦中で、突発的な預貯金の取り崩しや親族間での費用分担トラブルに直面することになるのです。
【徹底比較】県民共済 vs 葬儀保険 vs 互助会|決定的な違いを一覧表で検証
死後の金銭的リスクを回避するためには、県民共済、少額短期保険各社が取り扱う「葬儀保険」、そして冠婚葬祭互助会の特性を正しく把握し、使い分ける必要があります。それぞれの詳細データを比較表にまとめました。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 都道府県民共済(熟年型) | 月掛金:2,000円〜4,000円 死亡保障:30万〜200万円(年齢で激減) 保障上限:満85歳で終了 | 入院・手術・死亡を広くカバー 割戻金(実質20〜30%返還)あり | コスパは抜群だが85歳の壁があるため、平均寿命を考慮すると終末期の葬儀用には決定力不足。 |
| 少額短期保険(専門の葬儀保険) | 月保険料:年齢・プランで変動(約2,000円〜1万円超) 保険金:50万〜300万円(定額確保可能) 保障上限:99歳〜終身更新可能 | 死亡保障特化 持病・服薬中でも加入しやすい告知緩和型あり | 何歳で亡くなっても定額給付されるため葬儀費用の備えとして確実。ただし高齢になると保険料が上昇する。 |
| 冠婚葬祭互助会 | 月積立金:2,000円〜5,000円(総額20万〜50万円) 現物サービス提供(祭壇割引・式場利用権等) 有効期限:原則無期限 | 指定斎場の利用が前提 飲食や宗教費用は別途現金払い | 斎場や祭壇の事前確保には有用だが、現金給付ではないため寺院へのお布施など現金実費は別途用意が必要。中途解約手数料にも注意。 |

【実態検証】利用者の生の声と現場目線で見えたリアル|請求手続きと支払日数のスピード感
ネット上の掲示板やSNSでは、県民共済の給付を巡って評価が大きく二分しています。注目すべきは、保障額の少なさに不満を持つ人がいる一方で、「手続きのスムーズさと支払日数の驚異的な早さ」を絶賛する声が極めて多い点です。
都内の葬儀会社に勤務するベテランディレクターは、遺族の精算事情について次のように証言します。
「一般的な生命保険会社だと、死亡診断書や戸籍謄本を取り寄せて提出してから着金まで1〜2週間、場合によっては1ヶ月近くかかることがあります。しかし、都道府県民共済のスピード感は別格です。遺族が専用ダイヤルに電話して書類を返送すると、書類受領からわずか2〜3営業日で指定口座に着金した例を何度も見ています。葬儀社への支払いは『火葬後1週間以内』に現金や振込で求められるケースが多いため、この支払日数の迅速さは遺族にとって最大の救いになっています」
一方で、手記やネットの口コミでは、制度内容を勘違いしていたことによる後悔の声も目立ちます。
「母が87歳で亡くなりました。『県民共済に入っているから葬儀代は安心』と本人がずっと言っていたので通帳を確認したら、85歳で自動解約になっていて残高はゼロ。慌てて私の定期預金を解約して110万円を支払いました。もっと早く契約内容を親子で確認しておくべきでした」(50代・会社員女性)
「月2,000円で安いのはありがたいけれど、70歳を超えてから病気死亡時の共済金がどんどん下がっていくのを知らなかった。いざ入金されたのは50万円で、お寺へのお布施30万円を払ったら火葬代くらいしか残らなかった」(60代・自営業男性)
共済金の請求手続き自体は非常にシンプルで、専用コールセンターに連絡すれば数日で申請書類一式が届きます。死亡診断書のコピーや所定の証明書、被保険者の除籍が確認できる戸籍書類などを同封して返送するだけで完結します。給付スピードという「実務上の使い勝手」は極めて優秀であるからこそ、給付金額の目減りという「落とし穴」を事前に知っておくことが死活問題となるのです。
一般に知られていない盲点とネットの誤解|「持病あり・高齢でも入れる」葬儀保険の落とし穴
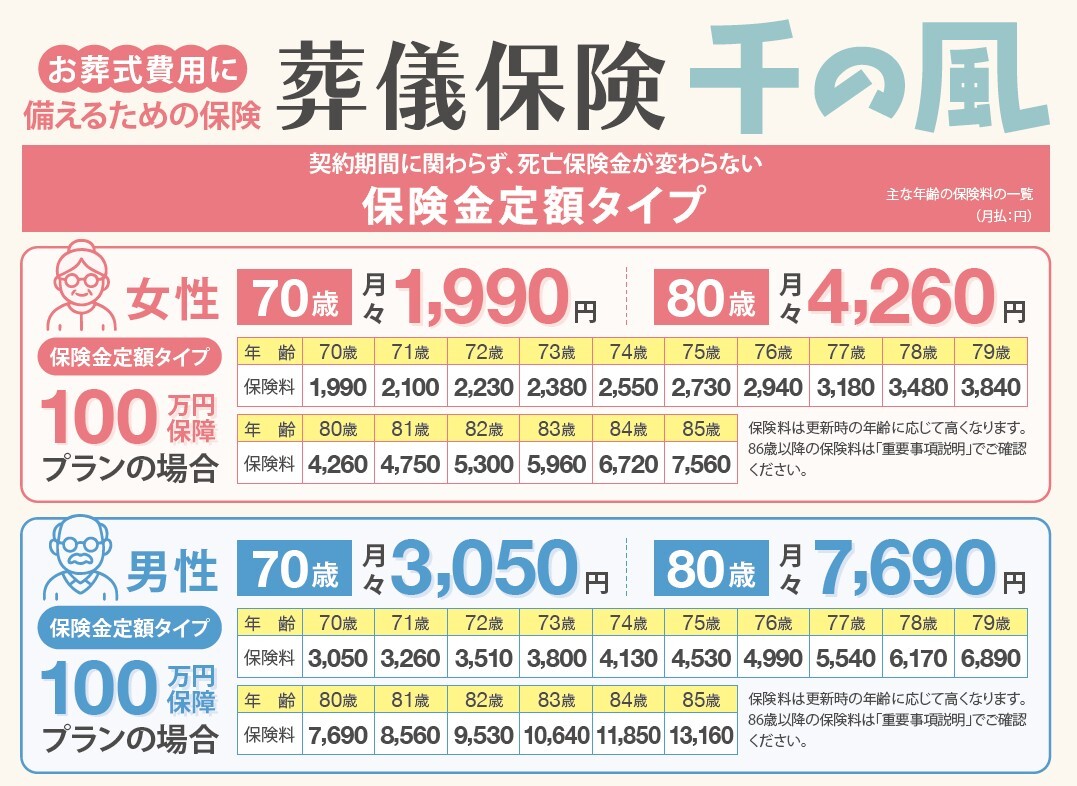
県民共済の85歳満了リスクを補う選択肢として、終活市場で注目を集めているのが少額短期保険各社が展開する「高齢者向け葬儀保険」です。Web広告やランキングサイトでは「告知なし(無告知)で誰でも入れる」「持病・糖尿病・がんサバイバーでもOK」といった魅力的なフレーズが並びます。しかし、ここにも初心者が陥りやすい盲点が存在します。
第一の落とし穴は、「免責期間と削減支払のトラップ」です。告知が不要、あるいは告知項目が極めて緩い保険商品の多くは、加入から一定期間(3ヶ月〜1年程度)に病気死亡した場合、保険金が一切支払われず「支払った保険料相当額のみが返還される」設計になっています。また、加入2年目であっても給付額が半額に削減されるといった特約が付されているケースが珍しくありません。「入ってすぐにお葬式代がもらえる」と誤認していると、万が一の際に大きなトラブルへと発展します。
第二の盲点は、「更新時の保険料上昇」です。少額短期保険は原則として1年更新の掛け捨て型です。70代前半のうちは月額2,000〜3,000円程度で加入できても、80歳、85歳、90歳と年齢が上がるにつれてリスクが跳ね上がるため、月々の保険料が1万円を超えてしまうプランも少なくありません。結果として「受け取る葬儀保険金100万円に対して、払い込んだ保険料累計額が上回ってしまう」という逆転現象が起きるリスクがあるのです。
民間生命保険のような契約者保護機構(セーフティネット)の対象外である点も、少額短期保険の制度的なデメリットとして認識しておく必要があります。
【プロの結論】家族社会学から見る教訓と後悔しない賢い備え方
なぜ、これほど多くの家庭で「葬儀代の不足」という事態が繰り返されるのでしょうか。その根底には、日本特有の家族関係における「死をタブー視する心理」と「健全なバウンダリー(境界線)の欠如」という社会学的な構造問題が横たわっています。
昭和・平成の時代を経て核家族化が進んだ今もなお、「親の死に際して金銭の話を切り出すのは不謹慎だ」「親の保険や預金残高を尋ねるのは遺産目当てのようで憚られる」という心理的抵抗感が根強く残っています。その結果、双方が「県民共済に入っているから何とかなるだろう」という曖昧な甘えと相互依存に逃げ込み、契約内容の確認を先送りしてしまうのです。
しかし、親の葬儀を主導し、その請求書と向き合うのは遺された子ども世代です。自立した健全な家族関係を築くためには、互いの尊厳を守るための「お金の境界線」を明確にしておかなければなりません。
【プロの判断基準】県民共済だけでよい人・葬儀保険を併用すべき人
現在の資産状況や健康状態に応じて、以下の基準でご自身の対策をジャッジしてください。
- 県民共済だけで問題ない人の条件:
- 自分名義(または親名義)の流動資産(預貯金)が150万円以上確保されている。
- 万が一85歳以降に死亡しても、家族の貯蓄から葬儀費用を問題なく拠出できる。
- 入院や手術の医療保障を安価に確保することを最優先としている。
- 専門の葬儀保険や預貯金の別建てが必要な人の条件:
- 自由になる手元資金が100万円未満で、子どもや親族に葬儀代の金銭的負担を絶対にかけたくない。
- 親がすでに70代後半を超えており、県民共済の死亡共済金が30万〜50万円以下に減額されている。
- 親が80歳を迎えており、あと数年で共済の保障が完全消滅することに不安がある。
- 身寄りがなく、死後事務委任契約などとセットで確実に葬儀代を遺す必要がある。
最も合理的な解決策は、「70歳までは県民共済の手厚い入院・手術・割戻金をフル活用し、70代半ばを過ぎたら終身で定額保障が得られる少額短期保険を組み合わせるか、葬儀専用口座として100万円を確実に確保・保全しておくこと」です。共済にすべてを委ねるのではなく、弱点を正確に補完する複眼的な備えこそが、遺族に迷惑をかけない最良の終活となります。
【県民 共済 葬儀 保険】に関するよくある質問(FAQ)
Q1:県民共済の死亡保障だけで一般的なお葬式費用を賄うことはできますか?
A1:亡くなられた年齢によりますが、極めて困難です。60代前半までであれば病気死亡でも400万円前後の給付があるため十分賄えますが、亡くなる方の多くが集中する70代後半から80代にかけては共済金が30万〜50万円に激減します。家族葬でも実費総額は約80万〜120万円かかるケースが多いため、手元資金からの持ち出しが必要になります。
Q2:85歳を過ぎると県民共済の保障はどうなりますか?乗り換え先はありますか?
A2:満85歳を迎えた直後の3月31日をもって契約は自動終了となり、以降は死亡時・入院時ともに1円も支払われません。85歳以降に無保険になるリスクを防ぐには、80歳代でも加入できる「無告知型」や「引受基準緩和型」の少額短期保険(葬儀保険)への乗り換えを事前に検討するか、葬儀代相当額の預貯金を明確に取り分けておく必要があります。
Q3:県民共済と民間・少額短期の「葬儀保険」は両方同時に加入できますか?
A3:はい、全く問題なく両方から給付を受け取ることができます。公的な健康保険の給付とは異なり、民間の生命保険や共済の死亡保険金は重複して受け取ることが可能です。県民共済を手頃な医療保障として活用しつつ、不足する死後の葬儀資金を葬儀保険で100万円ほど上乗せしておく方法は、終活の実務でも推奨される定番の組み合わせです。
Q4:死亡共済金の請求から実際に口座へ振り込まれるまで何日かかりますか?
A4:都道府県民共済は支払手続きの早さに定評があり、遺族から所定の請求書類や死亡証明書類が共済窓口に不備なく到着してから、概ね2〜5営業日以内には指定口座へ振り込まれます。葬儀社への支払期日(火葬から数日〜1週間以内)に間に合わせやすいため、書類の取り寄せは逝去後速やかに行うことをおすすめします。
まとめ:今後の動向と失敗しないための判断基準
「掛け金が安くて安心だから」という理由だけで都道府県民共済を選び、そのまま何の見直しもせずに80代を迎えてしまうケースは後を絶ちません。手頃な掛け金で入院や手術を幅広く手当てしてくれる県民共済は、現役世代からシニア前期にかけて間違いなくトップクラスに優れた相互扶助の仕組みです。しかし、85歳で幕を閉じるその保障設計上、人生の最期を見送る「葬儀保険」としての役割を完結させることは構造的に不可能です。
葬儀費用の平均が約120万円を推移する2026年の現代において、求められるのは「仕組みの盲点」を正しく見極める眼識です。親が元気なうちに保険証券を開き、80歳時点での病気死亡共済金がいくらなのか、85歳以降の備えはどうなっているのかを家族間でオープンに共有すること。それこそが、将来の金銭トラブルを防ぎ、穏やかな旅立ちを迎えるための最も確実な第一歩となります。 (出典: 県民 共済 葬儀 保険(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。