保険料の消費税はなぜ非課税?例外課税と仕訳の落とし穴を検証
毎月の家計簿を見直す個人にとっても、決算業務に追われる企業の経理担当者にとっても、日常的に目にする「保険料」の支払いは身近な支出の一つです。しかし、手元に届いた保険料の領収書や控除証明書、あるいはクレジットカードの利用明細を細かく確認すると、普段の買い物であれば必ず明記されている「消費税10%」の文字がどこにも見当たらない事実に気付きます。「生命保険や自動車保険には、なぜ消費税がかからないのか」という疑問を抱く人は決して少なくありません。
インボイス制度が定着した現在、企業の税務処理や個人の確定申告における課税区分の判定は一段とシビアさを増しています。実は、国税庁が保険料を原則として非課税と定めている背景には、消費税という税制の本質に関わる極めて明確な論理が存在します。さらに実務の現場では、「保険関連だからすべて税金ゼロ」と思い込んでいると、思わぬ追徴課税や仕訳ミスにつながる例外的な課税取引も潜んでいます。保険料を取り巻く税務の真相と、現場で見落とされがちな落とし穴を客観的なデータとともに解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:生命保険や損害保険の保険料は消費税法上の「非課税取引」に位置付けられ、消費の本質になじまない金融的性格や社会政策的配慮から課税されない。
- 要点2:一方で事故等で受け取る保険金や社会保険料は「不課税取引」、保険代理店の手数料などは「課税取引」に分類され、正確な区分が求められる。
- 要点3:会計ソフト任せの仕訳による「非課税」と「不課税」の混同は、事業者の課税売上割合を狂わせ、インボイス実務で多額の税務リスクを招く。
【核心の解明】保険料に消費税がかからない決定的な理由とは?国税庁が定める本質
保険料に消費税が上乗せされない根拠は、消費税法第6条第1項および同法別表第一において、国税庁が「非課税取引」として明記している点にあります。国内で事業者が対価を得て行う取引は原則としてすべて課税対象になりますが、同法では13種類の例外的な取引を非課税と規定しています。では、なぜ国税庁保険料非課税の取り扱いを維持しているのか。その深層には、大きく分けて2つの決定的な保険料非課税理由が存在します。
第1の理由は、保険取引が「消費に負担を求める税としての性格になじまない」という点です。私たちが店舗で商品を購入したり、飲食店で食事をしたりする場合、そこには明確なモノやサービスの「消費」が発生します。しかし、生命保険消費税や各種損害保険を分析すると、加入者が支払う金銭は何かを消費して消滅させるための対価ではありません。将来発生するかもしれない病気や事故、災害といった不確定なリスクに対し、契約者同士が資金を出し合ってプールする「相互扶助の原資」としての金融的性質を持っています。預金利息や有価証券の売買に消費税がかからないのと同様に、金銭の運用や移動に近い取引と解釈されるため、課税対象から除外されています。
第2の理由は、国家的な「社会政策的配慮」です。生命保険や医療保険、あるいは災害に備える火災保険は、国民の生活防衛や事業継続を支えるセーフティネットの役割を果たしています。仮に保険料へ一律10%の消費税を課せば、毎月の保険料負担が増大し、国民や中小企業が必要な保障の加入を断念しかねません。私たちが自活のために備える行為に対して税のハードルを課すことは、社会保障費の増大を防ぐ国の施策とも矛盾します。法制度の根底には、個人の生活安定と国民経済の健全な発展を優先するという税制上の明確なポリシーが貫かれています。
【完全網羅】保険・共済関連取引の消費税区分一覧表と仕訳の鉄則
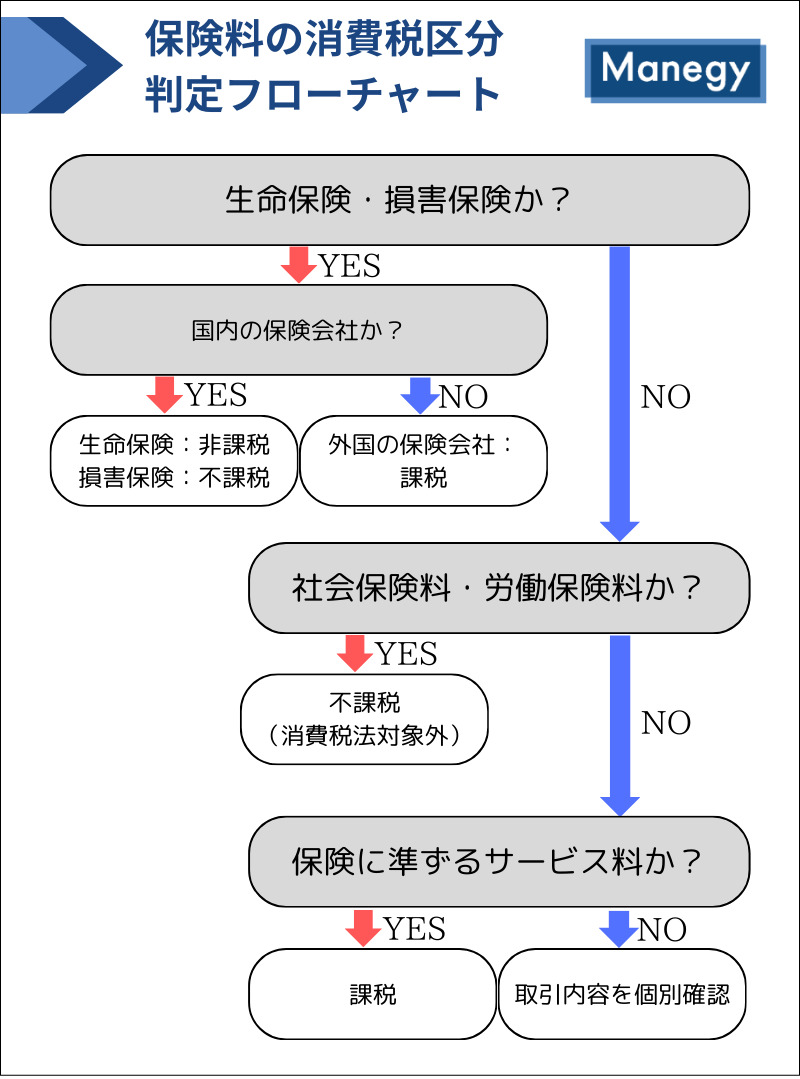
税務や経理の実務現場を混乱させる最大の要因は、「保険」と名のつく取引であっても、取引の性質によって適用される消費税区分が「非課税」「不課税(対象外)」「課税」の3種類に分かれる点です。特に事業者の経理実務では、適切な保険料勘定科目を選定し、正しい税区分で処理しなければ、消費税の申告額に狂いが生じます。
以下の比較表は、主要な保険・共済取引における正確な税区分、仕訳上の勘定科目、および税務上の留意点を体系的に整理したデータです。
| 取引項目 | 消費税区分 | 一般的な勘定科目 | 実務上の注意点・編集部の見解 |
|---|---|---|---|
| 生命保険料・医療保険料 | 非課税 | 保険料 / 保険積立金 | 資産計上か損金算入かは保険商品や契約形態により分岐。 |
| 火災保険料・地震保険料 | 非課税 | 損害保険料 | 長期契約で一括前払いした分は前払費用へ適切に按分処理。 |
| 自動車保険料(自賠責・任意) | 非課税 | 車両費 / 損害保険料 | 自動車保険料消費税は双方非課税。車検代行手数料等は課税。 |
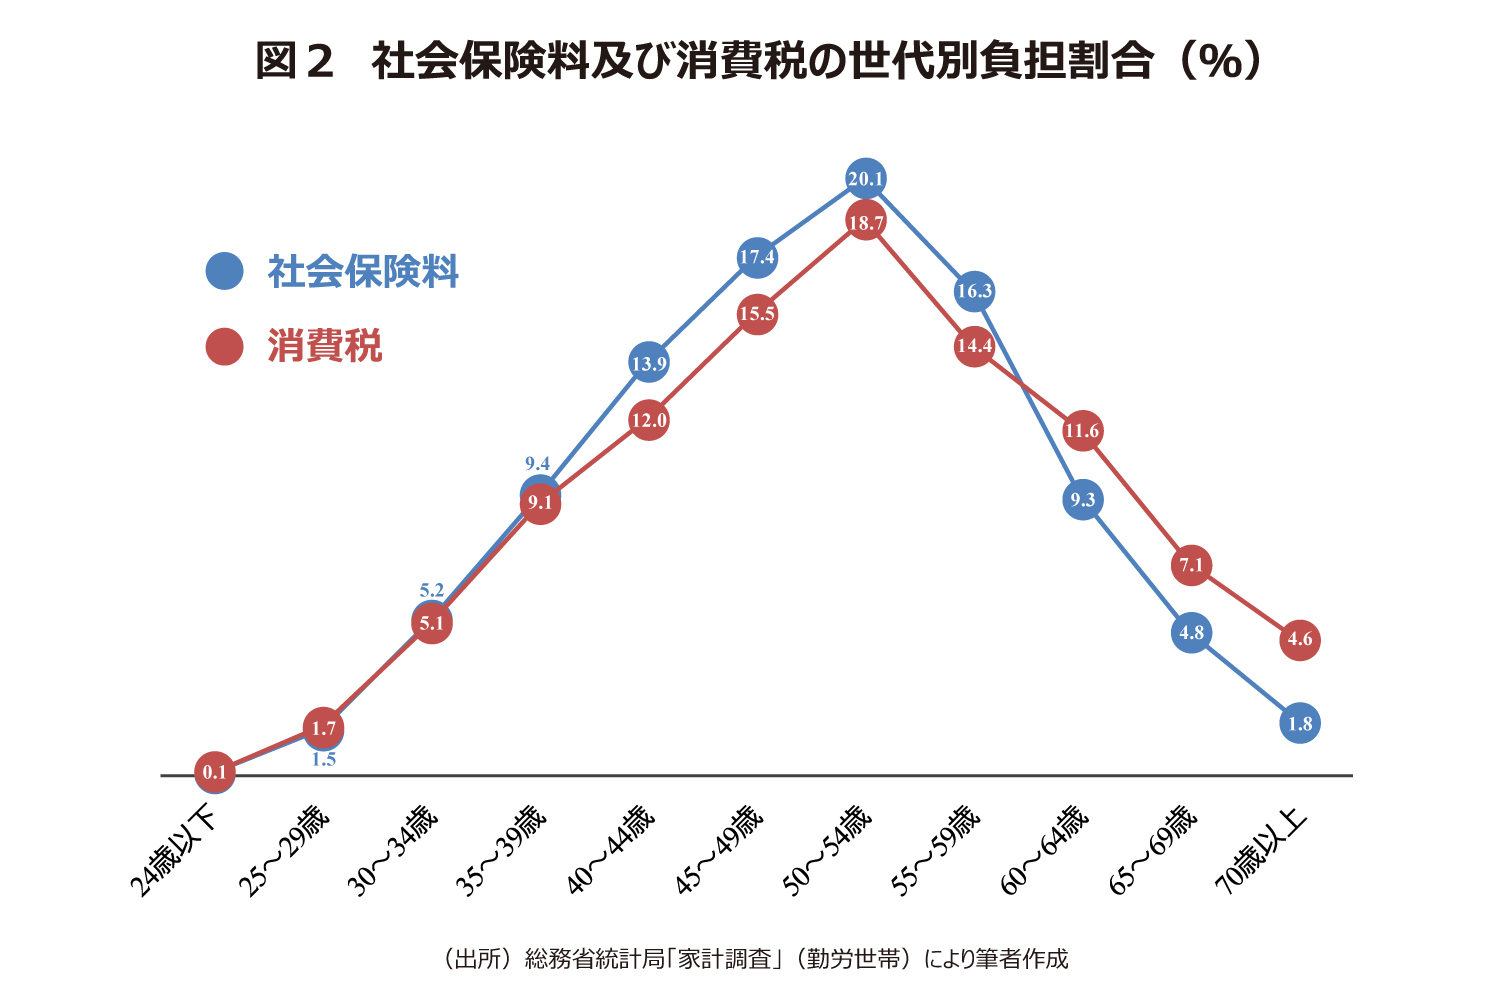
| 社会保険料(健康・年金等) | 不課税(対象外) | 法定福利費 / 預り金 | 社会保険料消費税非課税と誤認されやすいが、公的義務で対価性なく不課税。 |
| 共済掛金(全労済・県民共済等) | 非課税 | 保険料 / 福利厚生費 | 共済掛金消費税は民間の民間保険料と同様に非課税扱い。 |
| 保険金・共済金の受取額 | 不課税(対象外) | 雑収入 / 特別利益 | 保険金消費税課税関係は対価性の欠如により不課税。消費税は発生しない。 |
| 保険代理店が受け取る手数料 | 課税(10%) | 売上高 / 受取手数料 | 保険手数料消費税は役務提供の対価。インボイス交付義務が生じる。 |
実務で頻出する損害保険料消費税仕訳を具体例で見てみましょう。事業用車両の任意保険料120,000円を普通預金から一括で支払った場合、複式簿記の仕訳は以下のようになります。
(借方)車両費(または損害保険料) 120,000円[非課税仕入] / (貸方)普通預金 120,000円
この際、会計ソフトの入力画面で税区分を誤って「課税仕入10%」や「対象外」にしてしまわないよう、初期設定の確認を徹底することが実務担当者には求められます。
【実態検証】「非課税」と「不課税」の混同が招く経理現場のリアルとSNSの悲鳴
「払う側にとっては、どちらも消費税が引かれないのだから非課税でも不課税でも同じではないか」という声が、個人のフリーランスや経理初心者からしばしば聞かれます。SNSや知恵袋、会計実務者のコミュニティを観察すると、毎年確定申告や決算の時期を迎えるたびに「社会保険料を非課税で登録していた」「課税売上割合の計算が合わずに税理士から突き返された」という切実な投稿が後を絶ちません。
公認会計士や税理士の解説資料によると、この2つの区分を混同することは、事業者にとって致命的な申告漏れや過大申告を引き起こす引き金になります。消費税の納税額を計算する際、課税売上高が5億円を超える事業者や課税売上割合が95%未満の事業者は、仕入にかかった消費税を全額控除できず、「課税売上割合」に応じた按分計算(個別対応方式または一括比例配分方式)を行わなければなりません。
課税売上割合は「課税売上高 ÷(課税売上高 + 非課税売上高)」という計算式で算出されます。ここで決定的な違いが現れます。「不課税取引」はこの計算式の分母にも分子にも一切含まれませんが、「非課税取引」は分母に含まれるのです。
たとえば、本来は対価性がなく不課税であるべき取引を誤って非課税として処理すると、分母だけが不当に膨らみ、計算上の課税売上割合が実態よりも低くなってしまいます。その結果、本来控除できるはずの仕入税額控除が削られ、会社が余分な消費税を納めさせられる事態が発生します。反対に、非課税売上を不課税として処理すれば課税売上割合が見かけ上高くなり、過少申告として税務調査で過少申告加算税や延滞税を追徴されるリスクを抱えることになります。「名前が似ているから」という油断は、企業財務に直接的な金銭的打撃を与える現実を直視しなければなりません。
一般に知られていない盲点|例外的に「消費税10%」が課される保険取引の罠
「保険に関わるお金のやり取りは消費税と無縁」という認識には、実務上危険な落とし穴が潜んでいます。取引の構造を精査すると、例外的に消費税10%が課されるケースや、消費税以外の税目が強く絡むグレーゾーンが存在します。
代表的な例が、保険手数料消費税の問題です。個人や法人が保険会社と契約して保険料を支払う行為は非課税ですが、保険代理店やFP(ファイナンシャルプランナー)が保険契約を仲介・獲得し、保険会社から受け取る「代理店手数料(募集手数料)」は、完全に10%の消費税が課される課税取引です。これは代理店が保険会社に対して「営業・仲介という役務(サービス)」を提供し、その対価を得ていると法的にみなされるためです。ここで深く関係してくるのがインボイス制度保険料を巡る実務です。代理店側が免税事業者のままであれば、保険会社側は仕入税額控除の制限を受けることになり、手数料体系の見直しや適格請求書発行事業者への転換を巡って業界内で激しい議論が巻き起こりました。
さらに、保険会社が契約者に対して請求する「各種事務手数料」や、ロードサービスの範囲外で実費請求される「レッカー作業超過分」なども、保険料そのものではなくサービス提供の対価と判断され、消費税が課される対象となります。
もう一つの盲点が、生命保険や損害保険を途中で解約した際に受け取る解約返戻金消費税の取り扱いです。解約返戻金を受け取った場合、これは契約者が過去に積み立てていた資産が手元に戻ってきたに過ぎず、資産の譲渡や役務提供の対価ではないため、消費税の税区分は「不課税」となります。消費税が課されない一方で、法人の経理処理においては、支払時に損金処理していた分が戻ってくると「雑収入」として法人税の課税対象(益金算入)となり、個人の場合は一時所得として所得税の課税対象になる点を見落としてはなりません。消費税がかからないからといって「完全に無税で手元に入るお金」ではないという峻別が不可欠です。
【プロの結論】2026年税制実務で見出すべき教訓と失敗しない判断基準
インボイス制度が深く社会に浸透した現在、税務ガバナンスの巧拙は企業規模を問わず経営の根幹を左右します。「会計ソフトの自動仕訳機能に任せているから安心」という盲信は、最も避けるべき危険な思考停止です。自動仕訳ルールが「保険」というキーワードだけに反応して一律の税区分を割り当てている場合、前述した非課税と不課税の乖離が水面下で年々蓄積していく構造的リスクを排除できません。
実務において自社で内製処理を進めるべきか、税理士をはじめとする専門家へ委任すべきかについての判断基準を以下に示します。
【自社処理で十分に対応可能なケース】
・課税売上高が5,000万円以下で、簡易課税制度を選択している事業者
・課税売上高が5億円以下であり、課税売上割合が恒常的に95%以上を維持している事業者
・年間の保険契約数が少なく、掛け捨ての自動車保険や火災保険の更新のみに留まっている企業
【専門家への委任・事前精査を強く推奨するケース】
・課税売上割合が95%未満であり、個別対応方式や一括比例配分方式で仕入控除税額を計算している事業者
・医療法人、不動産賃貸業、金融関連業など、売上の中に非課税売上が高比率で混在する事業者
・資産性の高い生命保険契約を複数保有し、定期的な積立計上、契約者貸付、解約返戻金の処理が発生する法人
・保険代理業や仲介業を営み、保険会社との間で多額の手数料の授受が発生している事業者
税務における健全なリスク管理とは、自社が扱っている取引の「法的根拠」を明確に言語化できる状態を維持することに尽きます。判断に迷う取引が発生した際は、自己判断で処理を完了させるのではなく、税務署の相談窓口や顧問税理士と適切なコミュニケーションを取り、確証を得た上で元帳を確定させる規律が求められます。
【保険 料 消費 税】に関するよくある質問(FAQ)
Q1:自動車保険を契約した際、特約の「弁護士費用特約」や「ロードサービス」部分にも消費税はかかりませんか?
A1:保険契約の特約として付帯されている費用であれば、主契約と同様に保険料全体が消費税法上の「非課税取引」となります。ただし、事故対応時に無料サービスの規定距離・限度額を超えてレッカー移動を依頼した際、レッカー業者から直接請求される超過利用料金などは、保険料ではなく作業対価となるため10%の消費税が課されます。
Q2:個人事業主が支払った国民健康保険料や国民年金保険料は、消費税の確定申告で仕入控除に使えますか?
A2:仕入税額控除の対象には一切使えません。公的な健康保険や年金などの社会保険料は、事業としての対価性を持たないため「不課税取引」となります。消費税の計算からは除外されますが、所得税の確定申告において全額が「社会保険料控除」の対象となり、所得から差し引くことで所得税・住民税の負担を軽減できます。
Q3:台風の被害を受けて建物や社用車の修理保険金を受け取りました。これに消費税は課税されますか?またインボイスの保存は必要ですか?
A3:受け取った保険金に消費税はかかりません(不課税取引)。保険金は被った損害を補填する目的で交付されるものであり、資産の売却や役務の対価ではないためです。したがって、保険金の入金に関してインボイス(適格請求書)を発行したり保存したりする必要もありません。ただし、受け取った保険金を使って実際に建物を修繕した際の「工事代金の支払い」には消費税10%がかかるため、施工業者からインボイスを受け取って保存する必要があります。
まとめ:正確な税区分の理解が企業の税務リスクをゼロにする
保険料に消費税が課されない仕組みは、単なる優遇措置ではなく、消費の本質に基づいた法的な論理と社会政策的な目的によって成り立っています。支払う保険料は原則として「非課税」、公的な社会保険料や受け取る保険金は「不課税」、そして代理店手数料などは「課税」という明確な境界線を引くことが、適正な経理実務の第一歩となります。
制度が複雑化する現代だからこそ、表面的な「税込み・税抜き」の数字に惑わされず、取引の裏にある性質を正しく捉え直す姿勢が不可欠です。日々の仕訳入力から決算書の作成に至るまで、確かな根拠に基づいた税務処理を積み重ねることが、無用な税務トラブルを防ぎ、事業の盤石な信頼性を守る最大の盾となります。 (出典: 保険 料 消費 税(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。