税理士と司法書士の違いを徹底解説!相続や会社設立で失敗しない選び方
相続や法人設立、日々の事業運営において、「法律やお金の手続きを誰に頼めばいいのか」という壁に直面する人は少なくありません。「どちらも似たような難関国家資格だから、近くの事務所に駆け込めば何とかしてくれるだろう」と安易に窓口を選んでしまうと、業務範囲外として断られたり、無駄な紹介手数料と時間を浪費して二度手間に陥ったりするリスクを抱えることになります。
2024年4月にスタートした相続登記の義務化が完全に定着した2026年現在、登記を巡る法的手続きと税務申告の境界線は一段と厳格化しています。登記や法務書類のスペシャリストである司法書士と、税務申告や会計指導の番人である税理士。双方は似て非なる専門領域を担っており、法律によって厳格な「独占業務」が定められています。相談内容と依頼先を正しくマッチングさせるための鉄則と、費用相場の真相を徹底検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:不動産登記や会社設立登記は司法書士、税務申告や節税相談は税理士の法律上の独占業務であり、互いに他方の業務を代行することは禁じられている。
- 要点2:相続手続きの相談先は、不動産の名義変更のみなら司法書士、基礎控除を超える資産があり相続税申告が発生するなら税理士が最初の相談窓口となる。
- 要点3:2026年現在は窓口を一本化できるワンストップ型士業グループが台頭しており、無駄な二重支払いを防ぐための明確な判断基準が欠かせない。
【2026年最新】相談先を間違えると二度手間!税理士と司法書士の決定的な違い
「税理士と司法書士、どちらに電話をかければよいのか分からない」という混乱の根本には、両者が管轄する行政機関と根拠法の根本的な違いが存在します。税理士は国税庁や税務署を管掌とする税理士法に基づき、税務の公正な実現を目的とします。一方で司法書士は法務省や法務局、裁判所を相手方とする司法書士法に基づき、国民の権利擁護と取引の安全を守る専門家です。
法的な観点から両者の立ち位置を整理すると、違いは一目瞭然です。大宮桜木税理士事務所代表の北島慎也税理士は専門解説の中で、司法書士の職域について「登記又は供託手続代理、法務局に提出する書類作成、審査請求の手続代理、裁判所又は検察庁に提出する書類作成、これらに関する相談」という多岐にわたる法務独占業務を規定している点に言及しています。つまり、「権利を公的に登記・保全する手続き」は司法書士の独占領域であり、税理士がこれに介入することは法律違反となります。
逆に、確定申告書の作成や税務調査への立ち会い、具体的な税額計算を伴う節税アドバイスは税理士の独占業務と確定申告の領域です。仮に司法書士が親切心から「相続税はこの計算式で安くなりますよ」と具体的な申告指導を行えば、税理士法違反(無資格調剤ならぬ無資格税務)として処罰の対象になり得ます。
双方が扱える業務の線引きを理解しないまま相談に足を運ぶと、「その件はうちでは書類を作れないので、別の事務所を探してください」と門前払いを食らい、着手金や相談料を二重に支払う羽目になります。この構造的な断絶こそが、依頼者が直面する二度手間の正体です。

相続手続きはどっちに相談すべきか|不動産名義変更と相続税申告の分岐点
多くの一般市民が最も頭を悩ませるのが、家族が他界した後に発生する遺産相続の窓口です。税理士と司法書士の違いまとめを紐解く上で、相続手続きの適切な切り分けは最大の山場といえます。
結論から整理すると、判断を分ける決定的な基準は「遺産総額が相続税の基礎控除額を超えるかどうか」および「遺産に不動産が含まれているかどうか」の2点に集約されます。
相続税には「3,000万円 +(600万円 × 法定相続人の数)」という明確な基礎控除枠が存在します。例えば配偶者と子ども2人の計3人が相続人の場合、基礎控除額は4,800万円です。金融資産と不動産の評価額を合算してこの枠内に収まるのであれば、税務署への申告義務そのものが発生しません。このケースで必要となる実務は、不動産の所有権を移転する司法書士の独占業務と不動産名義変更(相続登記)や、預貯金の解約手続き、遺産分割協議書の法的な有効性の担保です。したがって、最初から司法書士に依頼するのが最短ルートとなります。
しかし、遺産総額が基礎控除を1円でも超える場合は状況が一変します。亡くなった日の翌日から10か月以内に管轄の税務署へ正確な申告と納税を済ませなければ、無申告加算税や延滞税といった重いペナルティが課されます。特に土地の形状や利用状況に応じた「小規模宅地等の特例」の適用判定や路線価の精緻な評価は、資産税に特化した税理士の腕前によって納税額が数百万円から数千万円単位で変動します。相続税申告における税理士の評判が依頼者コミュニティでこれほど重視されるのは、知識格差がダイレクトに金銭的損失へと直結するためです。
つまり、相続手続きはどっちに相談すべきかで迷った際は、まず大まかな資産総額を洗い出し、基礎控除超えが確実なら「資産税専門の税理士」、税金の心配がなく実家や土地の名義変更が主目的なら「司法書士」を選択するのが鉄則です。
会社設立登記と税務申告の費用相場|主要士業の報酬比較データ
起業や法人成り(法人化)を志す創業者にとっても、士業の役割分担と費用感の把握は初期投資をコントロールする死活問題です。会社を立ち上げる際には、法務局へ申請する「設立登記」と、税務署へ提出する「開業届・青色申告承認申請書」の作成という2つの工程が必ず発生します。
設立手続きの代行を請け負う司法書士は、定款認証から法務局への登記申請までを担い、法的に有効な法人格を誕生させます。一方の税理士は、設立直後からの会計帳簿作成、役員報酬の適正額設定、消費税の免税事業者・インボイス判定、そして決算時の法人税申告を担当します。ここで会社設立登記と税務申告の費用相場および相談料や報酬の違い詳細まとめを表形式で比較します。
| 項目・相談内容 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 会社設立登記(株式会社) | 法定費用(登録免許税等):約20万2,000円 司法書士報酬:5万〜12万円 | 総額約25万〜32万円前後 | 登記申請を代行できるのは司法書士のみ。電子定款対応で印紙税4万円が削減可能。 |
| 法人税務顧問・決算申告 | 月額顧問料:2.5万〜5万円 決算申告料:15万〜25万円(年額) | 年間合計で45万〜85万円程度 | 「設立手数料0円」を謳う税理士プランは、長期の顧問契約が前提となっている点に注意。 |
| 相続登記(不動産名義変更) | 登録免許税:固定資産評価額の0.4% 司法書士報酬:7万〜15万円(物件数による) | 戸籍収集込みで12万〜20万円程度 | 2024年の義務化以降、怠ると10万円以下の過料リスクがあり、放置は絶対禁物。 |
| 相続税の申告代行 | 遺産総額の0.5%〜1.0%が業界標準 5,000万円の場合:30万〜50万円 | 遺産規模に応じてスライド加算 | 税理士の不動産評価スキル次第で二次相続まで含めた納税額が激変する。 |
| 相談料(初回面談) | 無料相談(30分〜60分)が普及 有料時は30分あたり5,000円〜1万円 | 初回無料〜5,500円(税込) | 相談内容が相手の独占業務から逸脱していると、有益な助言を得られないまま終了する。 |
近年のウェブ広告では「会社設立費用実質0円」といった派手な宣伝が目立ちます。しかし実態を検証すると、これは税理士事務所が「設立後の2年以上の顧問契約締結」を条件に、司法書士へ外注する登記費用の一部を立て替えているマーケティング手法にすぎません。自己資金や事業フェーズに見合わない高額な顧問契約に縛られるリスクを避けるためにも、登記代行の司法書士報酬と税務顧問料の純粋な内訳を冷静に見極める必要があります。
行政書士との違いと使い分け|混同しやすい3大士業の境界線
税理士と司法書士を比較する際、さらに読者を惑わせる存在が「行政書士」です。「代書人」としてのルーツが似通っているため、一般の利用者が混同してしまうケースが後を絶ちません。トラブルを未然に防ぐためには、この3大士業の守備範囲を明確に線引きしておく必要があります。
行政書士との違いと使い分けの核心は、「提出先」と「権利性」にあります。行政書士の独占業務は、主に警察署、保健所、都道府県庁などの行政機関に提出する「許認可申請書類」や「権利義務に関する書類(事実証明)」の作成代理です。飲食店の営業許可、建設業許可、古物商許可、外国人の在留資格(ビザ)申請などがこれに該当します。
ここでの決定的な違いは、行政書士は「法務局への登記申請」も「税務署への確定申告」も代行できないという法的制約です。遺産分割協議書の「原案作成」を行政書士に依頼することは可能ですが、それをもとに不動産の名義を法務局で書き換える手続きは司法書士しか行えません。同様に、会社設立時の「定款作成」までは行政書士でも扱えますが、最終的な設立登記の申請書を法務局へ提出する権限はありません。
資格スクール大手の伊藤塾コラムや資格Timesの解説でも強調されている通り、各士業の境界線は弁護士法72条(非弁活動の禁止)や税理士法、司法書士法によって厳格に守られています。「許認可や役所への届出は行政書士」「登記や法廷外の法的紛争・不動産名義は司法書士」「税金の計算・申告は税理士」という3層の地図を頭に入れておくことが、迷宮入りを防ぐ最短の道標です。
【実態検証】利用者の生の声と現場目線で見えたリアルな失敗事例
大手ネット掲示板やSNS、知恵袋の法律相談ログを精査すると、士業の窓口選択を誤ったことで泥沼のトラブルに陥った体験談が数多く見受けられます。机上の解説では見えてこない、現場の生々しい失敗実態を追跡しました。
都内在住の50代会社員A氏の手記によると、父親が遺した郊外の土地とアパートの相続に際し、知人の紹介でまず個人の税理士事務所を訪れたといいます。「税理士の先生ならお金のことは全て把握していると思い込み、実家の土地名義変更もまとめて任せられると錯覚していました。ところが面談の終盤で『うちは税金の計算しかできないから、法務局への登記は自分でやるか別の司法書士を探して』と冷たく告げられ、呆然としました。結局、別の司法書士に一から戸籍謄本を揃え直して依頼することになり、余計な手間と中間手数料が跳ね上がりました」と、徒労感を赤裸々に吐露しています。
また、個人事業主から法人化を果たしたITエンジニアB氏の告白も象徴的です。登記手続きを安く済ませようと司法書士に依頼したものの、税務面のアドバイスを受けないまま「資本金1,000万円以上」で登記を完了させてしまいました。その結果、本来なら設立後2年間享受できたはずの消費税免税事業者の特権をみすみす逃し、初年度から数百万円の消費税納税に追われる羽目になったといいます。司法書士は法的な登記要件を完璧に満たしてくれたものの、税法上の損得まで助言する義務も権限も持ち合わせていなかったことが原因です。
利用者の生の声から浮かび上がるのは、「士業は包括的なコンサルタントではなく、免許ごとに細分化された専門職である」という冷徹な事実です。相手が専門外の領域について踏み込んだ警告をしてくれない構造的限界を、依頼者側が自覚しておく必要があります。
一般に知られていない盲点とネットの誤解|ワンストップ士業法人のメリットと真相
近年の士業ビジネスにおいて急成長を遂げているのが、税理士、司法書士、弁護士、社会保険労務士が一つの看板のもとに集結した「総合士業グループ」や「ワンストップ士業法人」です。ネット上では「ここ1社に相談すれば全てが魔法のように解決する」と絶賛される傾向にありますが、その内幕には知られざるメリットとデメリットが同居しています。
ワンストップ士業法人のメリットと真相を徹底的に解剖すると、最大の強みは間違いなく「情報伝達のシームレス化」にあります。戸籍謄本や定款などの共通書類を各事務所へ何度も提出し直す手間が省け、顧客の資産背景や家族関係の意図が所内で瞬時に共有されます。2026年最新の士業連携サービス動向では、クラウド型の共通カルテやデジタル認証技術が導入され、従来なら1か月以上を要した相続手続きや設立登記が劇的に短縮されるケースが増えています。
しかし、ジャーナリスティックな視点で見逃してはならないのが「トータル費用の割高感」と「担当士業の専門性のばらつき」です。ワンストップ法人は手厚い進行管理(ディレクション)や広告宣伝費、大規模オフィスの維持費を回収するため、個別の単独事務所にそれぞれ相見積もりを取るよりも報酬総額が2割から3割ほど割高に設定されている例が珍しくありません。
さらに、資格取得の難易度や業務実態を検証すると興味深い事実が浮かび上がります。伊藤塾や資格Timesの客観データが示す通り、税理士試験(5科目合格制、累計勉強時間3,000時間超)と司法書士試験(一発勝負の筆記試験、合格率4〜5%の超難関)は、試験の性質も合格者に求められる思考体系も完全に別物です。年収1,000万円超を狙える難関資格同士ゆえに、両方の資格を一人で保有する「真のダブルライセンス保持者」は全国でも極めて稀な存在です。大規模法人といえども、実務を回しているのは雇用された若手の実務担当者である場合が多く、「どの士業もトップクラスのベテランが直接担当してくれる」という期待はネットの過剰な幻想であると知るべきです。
士業の選び方と失敗しない理由|【プロの結論】おすすめできる人・慎重になるべき人の判断基準
相続問題の根底には、昭和・平成から続く日本の家父長制の残滓や、親と子の過度な精神的癒着、すなわち「母娘の共依存関係」や「毒親(ドクオヤ)問題」に代表される家族力学の歪みが潜んでいます。遺産分割の現場で血縁者同士が激しく罵り合う「争族」へと発展するケースでは、金銭の損得勘定以上に、感情的な承認欲求や過去の愛憎が噴出しているのが通例です。
【プロの結論】家族社会学・心理的バウンダリーの視点から見出すべき教訓
このような親族間の心理的摩擦に対処する際、最も危険なのは「士業に人間関係の仲裁や感情の救済まで求めてしまうこと」です。家族社会学が教えるように、健全な自立を保つためには他者と自己を切り離す「心理的バウンダリー(境界線)」の確立が不可欠です。司法書士や税理士はあくまで法と数字に準拠した事務手続きの執行者であり、感情的なもつれのカウンセラーではありません。利害が対立する親族がいる状態で税理士や司法書士に過剰な仲介を求めると、相手の親族から「自分に都合の良い士業を抱き込んだ」と警戒され、修復不可能な紛争(弁護士の出番となる領域)へ発展します。士業へ相談する前に、依頼者自身が家族関係のバウンダリーを引き直し、「何を法的に確定させ、何を割り切るのか」の意志を固めておくことこそが、士業の選び方と失敗しない理由の核心です。
【プロの結論】どちらに頼むべきかの判断基準チェックリスト
今まさに専門家のドアを叩こうとしている読者のために、どちらに頼むべきかの判断基準を整理した分類基準を提示します。
▼司法書士への相談が向いている人:
- 不動産の権利関係を直ちに変えたい人:実家の相続登記、生前贈与による不動産名義変更、住宅ローン完済に伴う抵当権抹消など、法務局への申請がゴールである場合。
- 相続税の心配が全くない人:遺産総額が基礎控除を大幅に下回っており、税金計算ではなく戸籍収集や法定相続情報一覧図の作成、不動産登記のみを完了させたい場合。
- 成年後見制度や家族信託の組成を検討している人:認知症による資産凍結を防ぐため、法的な財産管理スキームを構築したい場合。
▼税理士への相談が向いている人:
- 多額の遺産や事業用資産を抱えている人:基礎控除を超える資産があり、小規模宅地等の特例や配偶者控除をフル活用して納税額を最小限に抑えたい場合。
- 法人・個人事業主として日々の利益が出ている人:毎年の確定申告、インボイス対応、節税アドバイス、税務調査への事前対策を求めている場合。
- 事業承継を控えた経営者:自社株式の評価引き下げや承継時の納税猶予など、複雑な税制適格要件をクリアする必要がある場合。
▼慎重になるべき人(安易な契約をおすすめできない人):
- 親族間で遺産の取り分について既に争いが生じている人:争いがある段階で司法書士や税理士に依頼しても代理交渉はできません。この場合は弁護士への相談が最優先となります。
- 「とりあえず全部丸投げで安くしてほしい」と考えている人:業務境界線を理解しない丸投げは、不要な外注費や紹介マージンを乗せられ、結果的に最も高くつく結末を招きます。
【税理士 司法 書士 違い】に関するよくある質問(FAQ)
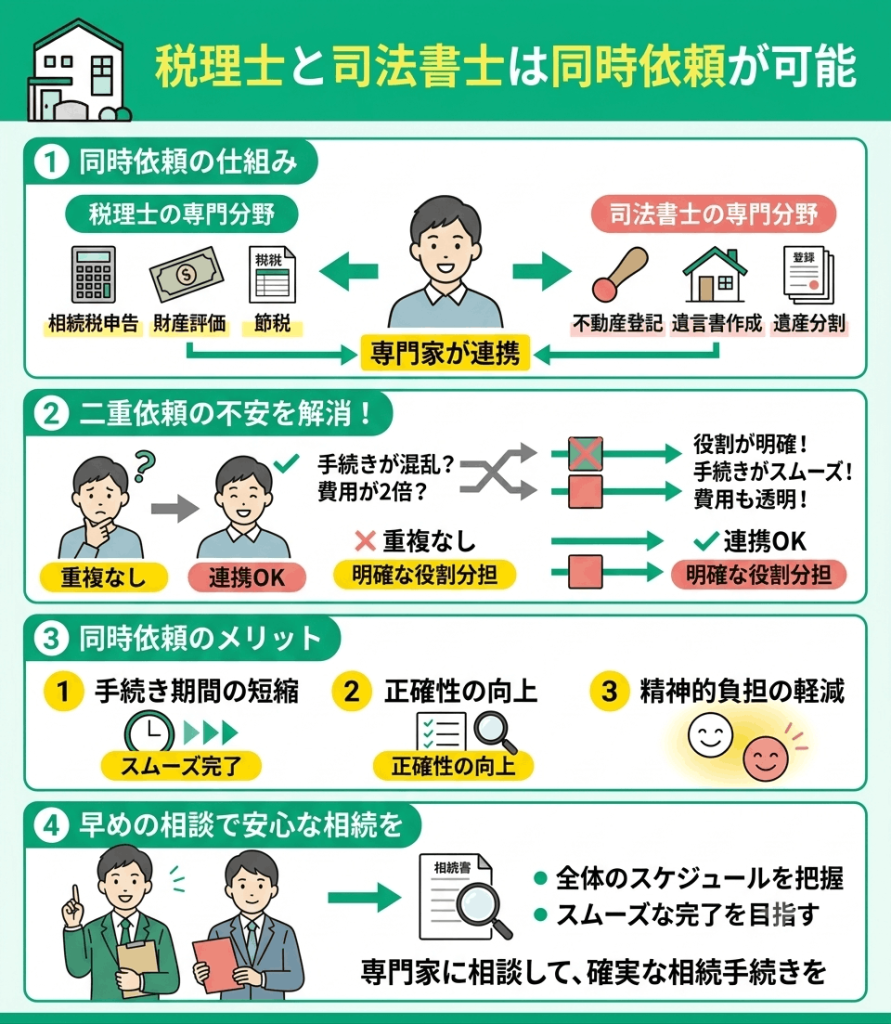
Q1:相続手続きにおいて、税理士と司法書士の両方に依頼すると費用は倍かかりますか?
A1:費用が単純に2倍になるわけではありません。司法書士には「不動産登記や戸籍収集の報酬」、税理士には「相続税申告の報酬」という形で、それぞれの業務対価を別々に支払うことになります。業務が重複することはないため、正当な実費と報酬の積み上げとなります。ただし、連携が取れていない別々の個人事務所に頼むと戸籍収集費用の重複などが発生する場合があるため、提携関係にある士業同士を紹介してもらうか、ワンストップ窓口を利用するのが合理的です。
Q2:確定申告書の作成を司法書士に手伝ってもらうことはできますか?
A2:法律上、絶対にできません。税理士法第52条により、税理士資格を持たない者が有償・無償を問わず確定申告書類の作成や税務相談を行うことは固く禁じられています。仮に司法書士に税務の相談を持ちかけても、「税務の具体的な判断は税理士法違反となるため回答できません」と断られるのが正常な対応です。
Q3:会社設立をするとき、司法書士と税理士のどちらを最初の窓口にすべきですか?
A3:設立後の事業計画によって異なります。設立初年度から売上が立ち、日常的な会計帳簿の記帳指導や税務顧問が必要な場合は、まず「税理士」に相談し、提携する司法書士を紹介してもらうのがスムーズです。逆に、当面は顧問契約を結ばず、費用を最小限に抑えて法人格の設立登記だけを確実に済ませたいのであれば、「司法書士」へ直接依頼するのが賢明です。
まとめ:今後の動向と失敗しないための判断基準
登記と法務の守護者である司法書士、そして会計と税務の羅針盤である税理士。双方はどちらが優れているという上下関係ではなく、国民の財産と権利を守るために異なる法 domain を分担する車の両輪です。
デジタル化や法改正が加速するこれからの時代、士業への依頼で最も重要なのは「自らの直面している課題が、法務局の管轄(登記)なのか、税務署の管轄(税金)なのか」を冷徹に見極めるリテラシーです。本稿で提示した基準をもとに、自身の状況に最適な専門家を見定め、無駄な二度手間のない確実な手続きを進めてください。 (出典: 税理士 司法 書士 違い(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。