社会保険料がおかしい?給与天引きが急増する真相と計算ミスの見分け方
毎月の給与明細を開いた瞬間、「いくらなんでも引かれすぎではないか」「何かの計算ミスでおかしいのでは」と強い違和感を覚えるビジネスパーソンが増加しています。額面給与は以前とほとんど変わらない、あるいは昇給したはずなのに、手取りの受取額だけが不自然に激減していれば、誰しも会社側の処理ミスや不当な天引きを疑いたくなるものです。
ネットの知恵袋やSNS上でも、「月給20数万円台で社会保険料だけで約5万7,000円も消えている」「10月から急に天引きが増えて生活費が圧迫された」といった切実な声が絶えません。しかし、この手取り減少の背後には、日本の公的保険が敷く極めて特殊な計算ロジックや、2026年現在進行系で進む制度改定の波が横たわっています。本稿では、給与明細の違和感を生み出す構造的な正体から、実際に疑うべき会社側の入力ミス確認法まで、専門的知見を交えて徹底的に解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:給与明細で「おかしい」と感じる手取り急減の最大原因は、4月〜6月の残業や手当を基に毎年見直される「標準報酬月額」の秋季改定にある。
- 要点2:非課税のはずの「通勤手当」が保険料計算の基礎に含まれるなど、制度特有の算定ルールが手取りを目減りさせる構造的要因となっている。
- 要点3:会社側の「翌月徴収と当月徴収の取り違え」や「等級変更の入力漏れ」も実在するため、標準報酬決定通知書との突合によるセルフチェックが欠かせない。
給与明細を見て「社会保険料がおかしい」と疑う前に知るべき3つの構造
給与明細に記載された控除額を見て「社会保険料がおかしい」と驚愕した際、まず冷静に見極めるべきは、天引き額が変動する年間サイクルと天引き項目の法的な連動ルールです。多くのビジネスパーソンが会社のミスを疑う背景には、知らず知らずのうちに適用されている3つの決定的な構造が存在します。
第1の構造は、4月5月6月の給与と残業実績によって年間の保険料が固定される「定時決定」の仕組みです。この期間に繁忙期が重なり、残業代や休日出勤手当が多く支給されると、その実績をベースに等級が決定され、基本給そのものは変わっていなくても、秋以降の控除額が一気に跳ね上がります。
第2の構造は、その反映タイミングにズレがある点です。多くの企業では社会保険料を「翌月徴収(前月分の保険料を当月の給与から控除)」で運用しているため、10月から社会保険料が変わる理由はここにあります。9月分として改定された保険料が、10月支給の給与明細で初めて表面化し、春の残業の記憶が薄れた頃に突然手取りが減るため、労働者は「会社が勝手に引き上げたのではないか」と錯覚してしまいます。
第3の構造として、住民税と社会保険料の違いによるダブルパンチが挙げられます。住民税は「前年1月〜12月の確定年収」を基に毎年6月から新しい税額へ切り替わります。一方で社会保険料は「当年4〜6月の総支給」を基に原則9月・10月から切り替わります。6月に住民税が上がり、追うように秋に社会保険料が上がるという時間差の負担増が、労働者の体感として手取りが急に減った経緯の主因となっているのです。

【算定の真実】標準報酬月額の決定方法と手取りが急に減った経緯
社会保険料(健康保険料、介護保険料、厚生年金保険料)の計算は、毎月の実際の支給額をそのままパーセンテージで掛けているわけではありません。厚生労働省および日本年金機構が定めた区分に基づき、一定の幅で区切られた「標準報酬月額」に等級を当てはめて算出されます。
この標準報酬月額の決定方法において、最大の盲点となるのが「算定の対象となる報酬の範囲」です。基本給や役職手当はもちろんのこと、深夜・休日手当、住宅手当、さらには税法上では非課税扱いとなる「通勤手当」までもが全額、社会保険上の報酬として合算されます。
厚生年金保険料の計算は、この標準報酬月額に対して全国一律で18.3%の保険料率を乗じ、それを会社と従業員で半分ずつ負担する「労使折半(本人負担は9.15%)」で行われます。また健康保険料率は、協会けんぽ(都道府県別)や各企業の健康保険組合ごとに約10%前後で設定されており、こちらも労使折半で約5%前後が自己負担となります。40歳以上になると、ここに介護保険料率(約1.6〜1.8%前後)が加算されます。
例えば、基本給25万円の会社員が、春の繁忙期(4〜6月支給分)に残業代月5万円、定期代月2万円を受け取っていた場合、総支給額の平均は32万円となります。この場合、標準報酬月額は「32万円(23等級)」に決定されます。もし7月以降に残業がゼロになり総支給が基本給の25万円に戻ったとしても、翌年8月までは「32万円の等級」に基づいた約4万8,000円〜5万2,000円前後の社会保険料が天引きされ続けます。基本給25万円に対して5万円超が引かれるため、差し引きの手取り額は約19万円台まで落ち込み、「給与に対して社会保険料が高すぎる、絶対におかしい」という現場の悲鳴へと直結するのです。
【2026年最新データ検証】額面年収別の社会保険料負担と制度改正の影響
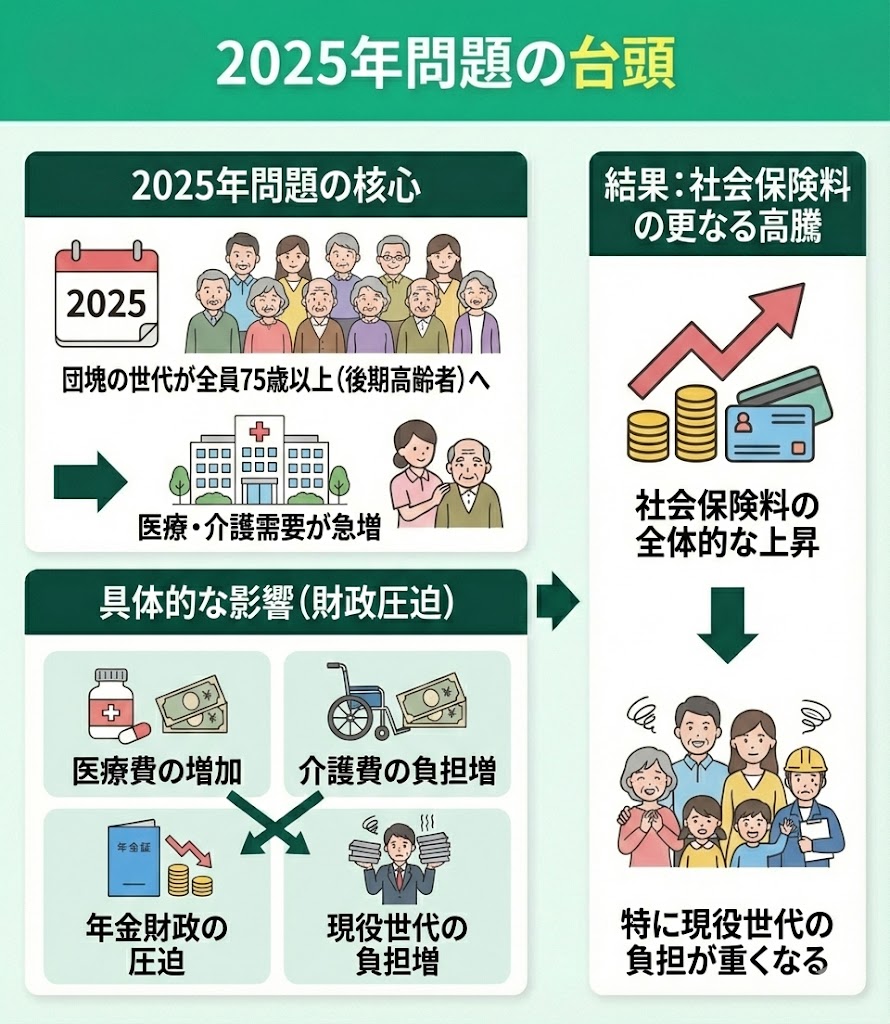
社会保険料に対して「高すぎる」という不信感が強まる背景には、個人の残業事情だけでなく、構造的な社会保険料高すぎる理由と健康保険料引き上げの真相が存在します。少子高齢化に伴う医療給付費の急膨張と、現役世代への拠出金負担の偏重は長年指摘されており、多くの健康保険組合が赤字に転落しています。
さらに2026年最新の社会保険制度改正では、短時間労働者(パート・アルバイト)に対する厚生年金の適用枠が段階的に撤廃・拡大される動きや、子ども・子育て支援金の徴収開始に向けた準備が進められており、給与明細上の控除項目と料率は実質的な引き上げ圧力を受け続けています。以下は、東京都の協会けんぽ(介護保険第2号被保険者に該当しない40歳未満の例)をモデルケースとした、2026年時点の給与別の天引きシミュレーションデータです。
| 額面月収(総支給) | 詳細・数値データ(本人負担合計) | 一般的な基準・相場(内訳目安) | 編集部の見解・評価 |
|---|---|---|---|
| 20万円 (標準報酬:20万円) | 約29,280円 (給与の約14.6%) | 健保:約9,980円 年金:18,300円 雇用:約1,000円 | 所得税・住民税を含めると手取りは約16万円前後。生活防衛ラインとして負担感が極めて重い帯域。 |
| 30万円 (標準報酬:30万円) | 約43,920円 (給与の約14.6%) | 健保:約14,970円 年金:27,450円 雇用:約1,500円 | 30代単身者で最も多いボリュームゾーン。年間約53万円が社会保険料として自動的に天引きされる。 |
| 40万円 (標準報酬:41万円) | 約60,020円 (給与の約15.0%) | 健保:約20,459円 年金:37,515円 雇用:約2,000円 | 月6万円以上の控除。残業等で等級が1段上がるだけで年間負担が数万円単位で変動するリスク帯。 |
| 50万円 (標準報酬:50万円) | 約73,200円 (給与の約14.6%) | 健保:約24,950円 年金:45,750円 雇用:約2,500円 | 税金と合わせると控除額は10万円を超過。額面と実際の手取りの乖離に強い心理的断絶が生じやすい。 |
※上記は協会けんぽ(東京支部・2026年度料率目安)に基づき試算。健康保険料率は約9.98%、厚生年金保険料率は18.3%(いずれも労使折半)。雇用保険料率は一般事業(労働者負担0.6%)を想定。介護保険料は含まず。

一般に知られていない盲点とネットの誤解|「交通費」と「随時改定」の罠
「社会保険料がおかしい」と不満を募らせる人の多くが、税制上のルールと社会保険のルールの決定的な相違を見落としています。ネット上では「会社がピンハネしている」「勝手に保険料を引き上げられた」という陰謀論めいた書き込みも見られますが、実際には極めてドライな制度上の盲点が存在しています。
その筆頭が「交通費(通勤手当)」の扱いです。所得税法上、通勤手当は月15万円まで非課税とされており、給与明細でも課税対象外として扱われます。しかし健康保険法および厚生年金保険法では、通勤手当は「労働の対償として経常的に受けるもの」と解釈され、全額が標準報酬月額の算定基礎に含まれます。遠距離通勤で定期代が月3万円支給されている社員は、近隣在住で交通費ゼロの社員に比べ、実際の労働対価が同一であっても標準報酬月額が1〜2等級高くなり、結果として毎月の社会保険料負担が増加するという理不尽な構造を抱えています。
もう一つの重要な盲点が、随時改定の条件と仕組み(通称「月変(げっぺん)」)です。「社会保険料は1年に1回、秋にしか変わらない」と思い込んでいると、年度の途中で手取りが急変した際に混乱します。随時改定は以下の3条件をすべて満たした場合に強制執行されます:
- 条件1:昇給や降給、基本給・役職手当・家族手当など「固定的賃金」に変動があったこと。
- 条件2:変動月以後、引き続く3ヶ月間の総支給額の平均から求めた標準報酬月額と、従来の標準報酬月額との間に「2等級以上の差」が生じたこと。
- 条件3:その3ヶ月間の支払基礎日数がすべて17日以上(特定適用事業所の短時間労働者は11日以上)あること。
例えば、7月に「役職手当が5,000円アップ」した社員が、たまたまその後の7・8・9月に大量の残業を行って総支給額が急増した場合、条件を満たして10月(または11月)から等級が強制的に引き上げられます。わずかな基本給アップの代償として社会保険料が数段階跳ね上がり、結果的に「昇給したのに手取りが下がって生活が苦しくなった」という逆転現象が発生するのです。
本当に会社側の計算ミス?給与明細の天引きミス確認法と主な原因
ここまでの制度的背景を踏まえても、なお数値が乖離している場合は、実際に企業側の労務処理によるミスの可能性を疑う必要があります。年間何十万人もの給料計算を処理する現場において、ヒューマンエラーやシステム連携ミスは決してゼロではありません。
会社が社会保険料を間違える原因として、現場で頻発している代表格が以下の4点です。
- 当月徴収と翌月徴収の処理混同:中途入社時や退職月に頻発します。社会保険料は「資格取得月の分から徴収し、喪失月(退職日の翌日)が属する月の分は徴収しない」のが鉄則ですが、給与締め日と支払日の関係で二重徴収されたり、1ヶ月分ズレて引かれたりするケースがあります。
- 標準報酬決定通知書のデータ反映漏れ:年金事務所や健保組合から毎年8月〜9月頃に送られてくる「標準報酬決定通知書」の数値を、人事担当者が給与計算ソフトに入力する際、等級の打ち間違いや社員コードの紐付けミスが発生するトラブルです。
- 40歳到達時の介護保険料徴収タイミングのズレ:介護保険第2号被保険者となるのは「40歳に達した日(誕生日の前日)」が属する月からです。例えば1日生まれの人は前月末に満40歳となるため、前月分から徴収対象となりますが、担当者が誕生日基準で1ヶ月遅れて処理し、後から2ヶ月分まとめて天引きしておかしいと騒ぎになる事例があります。
- 育児休業明けや産休明けの「特例改定」の申請忘れ:復帰後に時短勤務となり給与が激減した場合、本人の申出により定時決定を待たずに翌月から等級を引き下げる特例がありますが、会社側が届出を放置していると、従前の高い保険料が引かれ続けます。
こうしたミスを見破るための給与明細の天引きミス確認法は、極めてシンプルです。まず日本年金機構から毎年手元に届く「ねんきん定期便」または会社から毎年秋に交付される「健康保険・厚生年金保険被保険者標準報酬決定通知書」を用意します。そこに記載された標準報酬月額と、都道府県の協会けんぽ(または自社の健康保険組合)が公開している「保険料額表」を照らし合わせ、明細書の控除額と完全に一致しているかを突合してください。1円単位の端数処理(50銭以下の切り捨て等)を除き、明確に異なる数字が引かれている場合、会社側に入力ミスや徴収月数の誤認が生じている動かぬ証拠となります。
【プロの結論】手取り防衛に向けた賢い働き方と会社への問い合わせ基準
給与明細に違和感を抱いた際、感情的に「天引きがおかしい」と総務へ詰め寄るのは得策ではありません。まずは手元の明細書について「4月〜6月の総支給(交通費含む)の平均値」を自身で算出し、現在の等級が正当な定時決定によるものなのか、あるいはシステムの不整合なのかを切り分ける必要があります。
もし自分で計算した標準報酬月額と給与明細の控除額が一致せず、明らかに等級表から乖離している場合は、迷わず人事・労務担当者に「標準報酬決定通知書の等級と給与明細の控除額に相違があるように見受けられるため、現在の適用等級と徴収月(当月徴収か翌月徴収か)の確認をお願いできますでしょうか」と客観的なデータを示して問い合わせるべきです。法的な過誤徴収であれば、過去に遡って差額が確実に還付されます。
一方で、制度通りの改定によって手取りが激減していた場合の防衛策としては、「4〜6月の残業コントロール」が極めて有効な選択肢となります。この3ヶ月間の残業を抑制すれば、向こう1年間の社会保険料を恒久的に低く抑え、手取りを最大化できます。ただし、厚生年金保険料を多く納めることは将来の「老齢厚生年金」の受給額を増やし、病気や休職時の「傷病手当金」「出産手当金」の給付水準を底上げするという確固たるセーフティネットの側面も持ち合わせています。単なる「取られ損」と捉えるのではなく、現在のキャッシュフロー重視か、将来の所得保障重視かという人生設計の観点から自身の働き方をコントロールする視点こそが肝要です。
【社会保険料がおかしい】に関するよくある質問(FAQ)
Q1:4月・5月・6月だけ残業を減らせば、本当に手取りは増えますか?
A1:手取り額の即効性としては確実に増えます。4〜6月の総支給平均で決定された標準報酬月額は、原則としてその年の9月から翌年8月まで1年間固定されます。この期間の残業代を意図的に抑えることで健康保険料や厚生年金保険料の等級が下がり、手取りの可処分所得は増加します。ただし、前述の通り将来受け取る厚生年金額や、病気で働けなくなった際の傷病手当金の給付日額は標準報酬月額に比例するため、保障面がやや手薄になるトレードオフがある点には留意してください。
Q2:10月の給料から急に手取りが減ったのはなぜですか?
A2:大半の企業が採用している「社会保険料の翌月徴収」が原因です。4〜6月の実績を基に決定された新しい標準報酬月額は「9月分」から適用されます。9月分の保険料を10月支給の給与から天引きするため、10月支給の給与明細で急激に控除額が増え、手取りが落ち込みます。さらに、9月に基本給や各種手当が上がった場合でも、その昇給分以上に社会保険料の等級アップによる控除額が上回り、結果として手取りが目減りする現象が多発します。
Q3:会社の天引きミスが発覚した場合、過去に引かれすぎた分は返金されますか?
A3:法律上、適切に全額返金されます。会社側が標準報酬月額の等級入力を誤っていたり、当月徴収と翌月徴収を取り違えて二重徴収していたりした場合、会社は年金事務所や健保組合へ訂正届(月額変更届の訂正等)を提出し、過大に徴収していた社会保険料を翌月以降の給与で差額調整、または直接口座振込で労働者に返還する法的義務を負います。違和感を持ったまま放置せず、明細の数値と等級表の突合結果を提示して早期に確認を申し出ることが重要です。
まとめ:違和感を放置せず給与明細のロジックを見抜く目を養おう
毎月の給与明細に印字された「社会保険料」の数字がおかしいと感じたとき、その違和感を「仕方のない税金のようなもの」として思考停止で放置してはなりません。額面と手取りのギャップに潜む原因の多くは、春の残業代や通勤手当まで巻き込む「標準報酬月額の算定ルール」と「徴収タイミングのタイムラグ」に起因していますが、現場のヒューマンエラーによる天引きミスも確実に存在します。
2026年を迎えた今、社会保険制度はかつてないスピードで変革を遂げており、額面給与だけを眺めていては自身の生活防衛は成り立ちません。まずは給与明細と標準報酬決定通知書を照合し、自身の等級が適正に管理されているかをチェックしてください。複雑な天引きのカラクリを正しく見抜き、客観的な数値に基づいて自己防衛を図る姿勢こそが、納得のいくワークライフバランスを維持するための不可欠な知恵となります。 (出典: 社会 保険 料 おかしい(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。