借り上げ社宅とは?住宅手当との違いや手取り激増の節税法をプロが解説
物価高と社会保険料の引き上げが家計を圧迫し続ける2026年、額面の給与を増やすこと以上に「いかに可処分所得(手取り額)を最大化させるか」に生活防衛の関心が集まっています。その中で、多くのビジネスパーソンや財務担当者が注目している福利厚生が「借り上げ社宅」制度です。
会社が民間の賃貸物件を契約し、社員へ格安で転貸するこの仕組みは、単なる住宅補助にとどまりません。実は、給与として現金を支給する「住宅手当」とは税法上の扱いがまったく異なり、所得税・住民税だけでなく、毎月の社会保険料までも劇的に圧縮する合法的な強力スキームとして機能します。制度の基礎構造から、手取りを最大化する節税シミュレーション、退職時に待ち受ける落とし穴まで、現場の実態に即して徹底解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:借り上げ社宅は会社名義で賃貸契約を結び転貸する制度であり、現金支給の住宅手当と違って「給与課税」を回避できるため手取りが大幅に増える。
- 要点2:従業員の家賃負担割合を「賃貸料相当額」以上に設定することで、会社は賃料全額を経費算入でき、従業員側は所得税・住民税・社会保険料を同時に削減できる。
- 要点3:退職時の名義変更トラブルや将来の厚生年金受給額低下といった盲点が存在するため、社宅管理規程の設計とライフプランに応じた見極めが不可欠である。
【2026年最新】借り上げ社宅の基本構造|社有社宅や住宅手当との決定的な違い
人事院が公表した「民間企業の勤務条件制度等調査」によると、社宅制度を導入している国内企業は41.6%、さらに従業員規模500人以上の大企業に限れば72.1%に達しています。かつて主流だった企業が自社で土地・建物を保有する「社有社宅」は、建物の老朽化や固定資産税・修繕コストの重荷から急速に姿を消しました。現在その受け皿として定着しているのが、民間アパートやマンションを活用する「借り上げ社宅」です。
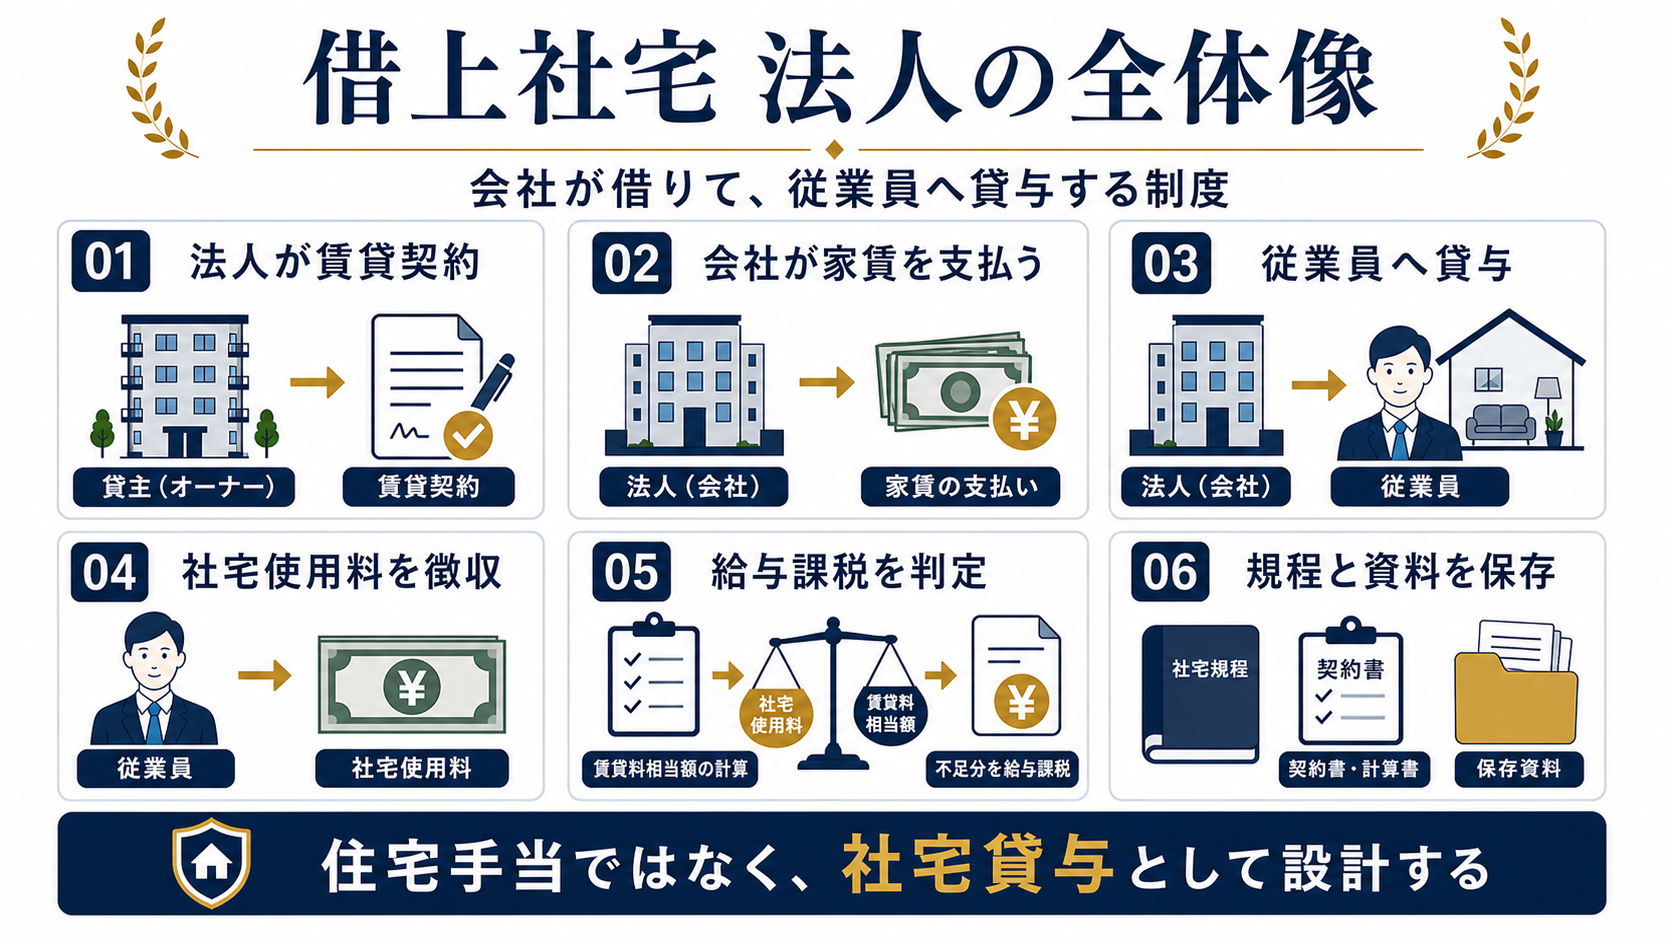
借り上げ社宅とは、不動産の賃貸借契約を「企業名義(法人契約)」で締結し、その物件を従業員に住居として貸与(転貸)する福利厚生制度を指します。契約主体が会社であるため、入居時に求められる法人契約の審査基準では、企業の決算書(連続黒字か債務超過でないか)、資本金、設立年数、帝国データバンク等の評点が審査対象となります。個人契約に比べて信用力が高いため、敷金・礼金の交渉や優良物件の確保がスムーズに進みやすい点も特徴です。
ここで最も重要な論点が、借り上げ社宅と住宅手当の違いです。両者は「住居費を会社が支援する」という目的こそ同じですが、税務上は天と地ほどの開きがあります。
住宅手当は、給与明細に「住宅手当:月3万円」などと上乗せされて現金支給されるため、全額が「給与所得」として課税対象になります。額面が増える分、所得税や住民税が跳ね上がり、健康保険料・厚生年金保険料の算定基礎(標準報酬月額)も引き上げられてしまいます。結果として、支給された3万円のうち3〜4割が税・保険料で差し引かれ、手元には1万8,000円程度しか残りません。
対して借り上げ社宅は、会社が物件を借りて従業員に現物給付する形式を取ります。一定のルールを満たせば給与として課税されず、従業員の自己負担分は給与天引きされるため、課税対象となる給与額面そのものを引き下げる効果を生み出します。
手取りが劇的に変わる!借り上げ社宅の節税メリットと社会保険料の削減効果
借り上げ社宅がもたらす最大の恩恵は、借り上げ社宅の節税メリットと社会保険料の削減効果が同時に発生する点にあります。このメカニズムを理解する鍵が、借り上げ社宅の給与天引きの仕組みです。
具体例として、月給40万円の会社員が家賃10万円の賃貸物件に住むケースを比較してみましょう。
自腹で家賃を払っている場合、月給40万円に対してそのまま所得税・住民税・社会保険料が課税され、手取りはおよそ31万円前後になります。そこから個人契約の家賃10万円を支払うと、最終的な手元残高は「約21万円」となります。
一方、会社が借り上げ社宅を導入し、家賃10万円のうち5万円を会社が負担、残り5万円を従業員負担として「給与天引き」にした場合、税務上の給与額面は「40万円 − 5万円 = 35万円」に圧縮されます。この結果、次のような連鎖的な経済メリットが生まれます。
- 所得税・住民税の負担軽減:課税対象となる給与所得が年額60万円下がるため、税率に応じた税金負担が年間数万〜十数万円単位で減少します。
- 社会保険料の劇的な圧縮:4〜6月の標準報酬月額が等級ベースで引き下がるため、健康保険料、厚生年金保険料、介護保険料、雇用保険料が毎月数千円〜1万円以上安くなります。
- 企業側の法定福利費削減:社会保険料は労使折半であるため、従業員の標準報酬月額が下がることは、企業にとっても会社負担分の法定福利費が同額削減されることを意味します。
会社は家賃補助分を経費(福利厚生費)として計上して法人税を圧縮し、従業員は手取りを増やしながら家賃負担を半減させる。これこそが、借り上げ社宅が「最強のマネーハック」と呼ばれる所以です。
【データ比較】住宅手当・借り上げ社宅・社有社宅のコストと手取り徹底検証
3つの住居支援制度について、コスト・税務・実務負荷を一覧表で整理しました。現場の意思決定における判断材料として活用してください。
| 項目 | 住宅手当(現金支給) | 借り上げ社宅(現物給付) | 社有社宅(自社保有) |
|---|---|---|---|
| 給与課税の有無 | 全額課税(所得税・住民税) | 非課税(基準額徴収が条件) | 非課税(基準額徴収が条件) |
| 社会保険料への影響 | 報酬に合算され負担増 | 標準報酬月額を引き下げ削減 | 現物給与評価額により微増の恐れ |
| 従業員の手取り改善度 | ★☆☆(額面の約60〜70%) | ★★★(手取りが直接的に最大化) | ★★☆(割安だが物件選択肢が限定) |
| 企業の初期・維持コスト | ゼロ(給与計算の修正のみ) | 敷金・礼金・仲介手数料等が発生 | 巨額(建築・固定資産税・大規模修繕) |
| 企業の管理業務負荷 | 極めて低い | 中程度(契約管理・規程整備が必要) | 極めて高い(施設保全・管理人配置等) |
税務署から否認されない「賃貸料相当額の計算方法」と家賃負担割合のリアル
借り上げ社宅を活用する上で絶対に避けて通れないのが、税務調査による「給与課税処分」のリスクです。会社が家賃全額を負担したり、従業員から徴収する家賃があまりに低すぎたりすると、税務署から「実質的な給与(現物給与)の供与である」とみなされ、追徴課税を受けてしまいます。
給与課税を回避するための法的絶対条件が、国税庁が定める「賃貸料相当額の計算方法」に基づき、従業員から一定額以上を家賃として徴収することです。
一般的な従業員向け賃貸物件(小規模住宅:床面積が耐火建築物で99平米以下、それ以外で132平米以下)の場合、賃貸料相当額は以下の3つの合計値で算出されます。
- (その年度の建物の固定資産税の課税標準額)× 0.2%
- 12円 × (その建物の総床面積(平米)/ 3.3平米)
- (その年度の敷地の固定資産税の課税標準額)× 0.22%
この複雑な計算式で算出される金額は、実際の相場家賃(実家賃)のおおむね10%〜20%程度という極めて低い金額になります。国税庁の基本通達では、「従業員から賃貸料相当額の50%以上を徴収していれば給与課税されない」と定められています。つまり、実家賃の10%〜20%のさらに半分(実家賃の5%〜10%)を社員から徴収すれば法律上はクリアできる計算です。
ただし、実務上の借り上げ社宅の家賃負担割合の相場は、企業の福利厚生予算との兼ね合いから「会社負担50%:従業員負担50%」あるいは「会社負担70〜80%:従業員負担20〜30%」程度に設定されるケースが一般的です。
一方、注意を要するのが役員借り上げ社宅の条件です。役員は従業員に比べて税務署の監視が格段に厳格であり、以下の3区分によって計算式が厳格に分けられています。
- 小規模役員社宅(耐火建築物99平米以下):従業員と同様の計算式が適用され、家賃の10〜20%程度の自己負担で済むため極めて有利。
- 一般役員社宅(小規模を超える広さ):自己負担割合が跳ね上がり、実家賃の概ね50%前後の徴収が義務付けられる。
- 豪華役員社宅(床面積240平米超やプール等の設備):制度の適用が一切認められず、実家賃の全額(100%)を自己負担しなければ全額給与課税される。
これらの運用基準を社内全体で統一し、税務署への対抗要件を備えるために欠かせないのが社宅管理規程の作成方法です。対象者の選定基準、上限家賃、家賃負担割合、契約期間、退職時の対応などを網羅した社内規程を整備し、取締役会や労使間で正式承認を得ておくことが法的な大前提となります。
【実態検証】利用者の生の声と現場目線で見えたリアル|敷金礼金や規約の摩擦
数字上はメリット尽くしに見える借り上げ社宅ですが、SNSや口コミサイト(知恵袋、オープンワーク等)を検証すると、利用者と人事労務担当者の双方からリアルな摩擦や不満の声が噴き出しています。
特に論争になりやすいのが、借り上げ社宅の敷金礼金負担をめぐるトラブルです。
「会社都合の転勤なのに礼金や仲介手数料を一部自己負担させられた」
「退去時に発生した原状回復費用のうち、経年劣化と過失損耗の境界線をめぐって総務部と大揉めした」
公務員宿舎や古い社有社宅から借り上げ社宅に切り替わった現場では、初期費用の会社負担ルールが曖昧なまま運用され、入退去時に軋轢が生じるケースが後を絶ちません。国土交通省の「原状回復をめぐるトラブルとガイドライン」を規程に明記していない企業では、敷金返還の精算をめぐって社員の不満が爆発する構造的リスクを抱えています。
さらに、物件選びの「自由度の制限」も現代の若手社員が直面する大きな壁です。会社の法人契約審査が通る不動産管理会社に限定されたり、「築年数20年以内」「専有面積25平米以上50平米以下」「家賃上限8万円」といった厳格な上限枠が課されていたりします。また、プライベートを重視する世代からは「ペットの飼育や同棲が会社規程で一律禁止されている」「会社の契約物件であるため、プライベートな生活を総務や上司に把握されているような監視感がある」といった精神的息苦しさを吐露する声も目立ちます。
一般に知られていない盲点とネットの誤解|退職時手続きと将来の年金リスク
ネット上の情報では「手取りが絶対に増える裏ワザ」と持て囃されがちですが、長期的な視点に立つと見過ごせない借り上げ社宅のデメリットと注意点が存在します。制度を利用する前に知っておくべき2大リスクを解説します。
1つ目の盲点は、退職や転職時に直面する借り上げ社宅の退職時手続きのハードルです。
社宅はあくまで在籍社員のための福利厚生であるため、退職日をもって社宅の資格は喪失します。退職時に選べる選択肢は「退去して別の物件へ引っ越す」か「契約名義を法人から個人へ変更して住み続ける」かのいずれかです。しかし、名義変更を希望しても、大家や管理会社から拒否される事例が多発しています。個人の年収審査を一からやり直す必要があり、再就職先が決まっていない場合や無職期間がある場合は審査に落ちてしまいます。敷金の再預託や新規の仲介手数料を請求され、数十万円の予期せぬ出費を迫られるトラブルは枚挙にいとまがありません。
2つ目の盲点は、「社会保険料削減」が孕む将来の給付減少リスクです。
毎月の社会保険料が安くなるということは、厚生年金の受給額を算定する「標準報酬月額」を引き下げていることを意味します。20代・30代の現役時代に社宅を利用して月々の手取りを増やした代償として、将来受け取る「老齢厚生年金」の月額が確実に目減りします。さらに、病気や怪我で休職した際の「傷病手当金」や、万が一の退職時にハローワークから支給される「基本手当(失業保険)」の給付日額も、直近の標準報酬月額や賃金日額をベースに計算されるため、受給額が少なくなってしまいます。
目先の手取り増に目を奪われ、将来のセーフティネットが薄くなっている事実に気づかないケースが多いため、浮いた資金を新NISAやiDeCoへ計画的に投資・補填する自己防衛策が必須となります。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
企業の温情主義(パターナリズム)に過度に依存することは、自立した個人のキャリア形成において足枷にもなり得ます。会社と個人のあいだに健全な「経済的・心理的バウンダリー(境界線)」を引くために、以下の基準で利用を判断してください。
【借り上げ社宅をフル活用すべき人】
- 20代〜30代の単身者・若手共働き世帯で、早期に資産形成の元手を蓄えたい人
- 転勤頻度が高く、数年スパンで居住地が強制的に変わる職種に従事している人
- 社会保険料削減による手取り増加分を、浪費せず全額資産運用(新NISA等)へ回せる自律性がある人
- 法人成りを果たした中小企業のオーナー経営者・役員(役員社宅による強力な合法節税)
【借り上げ社宅の利用を慎重に検討すべき人】
- 近い将来(1〜2年以内)に転職、独立、海外留学などを計画している人(退職手続き・引っ越し費用で損失が出る)
- 内装や間取り、ペット飼育、パートナーとの同棲など、住環境の自由度を最優先したい人
- 将来の厚生年金額や傷病手当金の受給枠を減らしたくない、公的保険の保障を最優先したい人
【借り上げ社宅とは】に関するよくある質問(FAQ)
Q1:自分が現在住んでいる個人契約の賃貸マンションを、借り上げ社宅に変更することはできますか?
A1:会社の「社宅管理規程」が認め、かつ物件の大家・管理会社が承諾すれば可能です。現在の個人契約を解約し、法人契約として結び直す手続き(名義変更)を行います。ただし、規程で定める家賃上限や専有面積の要件を満たしている必要があり、契約事務手数料や再審査の手続きが発生することが一般的です。
Q2:借り上げ社宅に住む場合、住宅ローン控除(住宅借入金等特別控除)は利用できますか?
A2:借り上げ社宅自体は賃貸借契約であるため、社宅の家賃に対して住宅ローン控除を適用することはできません。ただし、持ち家を購入して住宅ローンを返済しながら、転勤等の正当な理由で単身赴任先の借り上げ社宅に住む場合、家族が持ち家に居住し続けていれば持ち家側の住宅ローン控除を継続適用できる特例があります。
Q3:社宅の家賃はどこまで会社が負担してくれますか?全額会社負担は可能ですか?
A3:全額会社負担にすることは税法上おすすめできません。全額を会社が負担すると、本来徴収すべき「賃貸料相当額」が従業員に対する現物給与と判定され、所得税・住民税の課税対象となってしまいます。税務トラブルを避けるためには、国税庁の定式に基づき算出した賃貸料相当額の最低50%以上(実務上は実家賃の20〜50%程度)を従業員から給与天引きで徴収する必要があります。
まとめ:2026年を賢く生き抜くための社宅制度活用戦略
借り上げ社宅は、正しく理解して運用すれば、従業員の手取りを確実に増やし、企業の社会保険料・法人税コストを同時に引き下げる極めて強力な制度です。単なる「格安の住まい」として漫然と暮らすのではなく、非課税メリットと社会保険料圧縮の構造を把握した上で、浮いた現金を確固たる自己投資や資産形成へ振り分ける姿勢が求められます。
同時に、退職時の名義変更リスクや年金受給額への跳ね返りといったデメリットを冷徹に見極め、自らのライフプランやキャリアの流動性に合致しているかを確認してください。自社の社宅管理規程を隅々まで読み解き、会社が用意した制度を生活防衛の強力な武器として活用していきましょう。 (出典: 借り上げ 社宅 と は(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。