不動産取得税はいくら?忘れた頃の通知で焦らない軽減措置と0円の条件
マイホームを購入して半年から1年ほどが経過し、新居での暮らしがすっかり落ち着いた頃、前触れもなくポストへ投函される「不動産取得税の納税通知書」。封を開けて数十万から百万円超という目を疑うような請求額を目にし、思わず言葉を失ったという経験談は後を絶ちません。住宅ローン契約時の諸費用ですべて清算したと思い込んでいた購入者にとって、この予期せぬ出費通知はまさに青天の霹靂といえます。
しかし、慌てて銀行へ駆け込む必要はありません。居住用の住宅や土地に対しては手厚い特例が設けられており、面積や築年数などの条件を満たして所定の手続きを踏めば、税額を劇的に圧縮できるばかりか「実質0円」に抑えられるケースが非常に多いのが実情です。2026年時点における最新の税制動向や具体的な試算方法、見落としがちな申請の盲点まで、現場の実態に即して分かりやすく解き明かしていきます。
📌 【この記事の重要ポイントまとめ】
- 要点1:不動産取得税の計算基準は売買価格ではなく「固定資産税評価額」であり、2026年最新の税率特例措置によって本則4%から3%へ軽減されている。
- 要点2:新築一戸建てなら最大1,300万円の控除、中古住宅でも築年数に応じた控除と土地の住宅用地特例を併用することで、多くのファミリー物件が実質0円になる。
- 要点3:納税通知書が届くのは購入後4〜6ヶ月(自治体によっては1年以上)後だが、自動減額されない自治体では都道府県税事務所への申告手続きを怠ると延滞金が発生するリスクがある。
【2026年最新】不動産取得税はいくらかかる?基本計算式と税率特例措置の全貌
土地や建物を売買・新築・贈与などで取得した際に、都道府県から一度だけ課される地方税が不動産取得税です。まず押さえておきたい鉄則は、税額の計算根拠となる数字が「物件の実際の購入金額」や「工事請負代金」ではないという点です。
算出の土台となるのは、自治体が家屋調査や路線価をベースに決定する公的な価格である固定資産税評価額です。一般的に、固定資産税評価額は土地であれば公示価格の約70%、建物であれば再建築価格の約50〜60%程度が目安とされています。つまり、5,000万円で購入したマイホームであっても、5,000万円に対して丸ごと課税されるわけではありません。
税額を算出する基本的な計算式は以下の通りです。
不動産取得税 = 固定資産税評価額 × 税率
地方税法上の本則税率は4%と定められています。しかし、2026年最新の税率特例措置により、土地および住宅用家屋の税率は引き続き3%に引き下げられています(非住宅用家屋の店舗・事務所等は4%)。
さらに、宅地や宅地比準土地を取得した場合、課税標準額そのものを評価額の半分に圧縮する「課税標準1/2特例」が適用されます。つまり土地の基本税額は、「土地の固定資産税評価額 × 1/2 × 3%」という式で算出される仕組みです。これだけでも負担は大きく緩和されますが、居住用住宅を購入した一般世帯には、ここからさらに巨額の減額措置が上乗せされます。
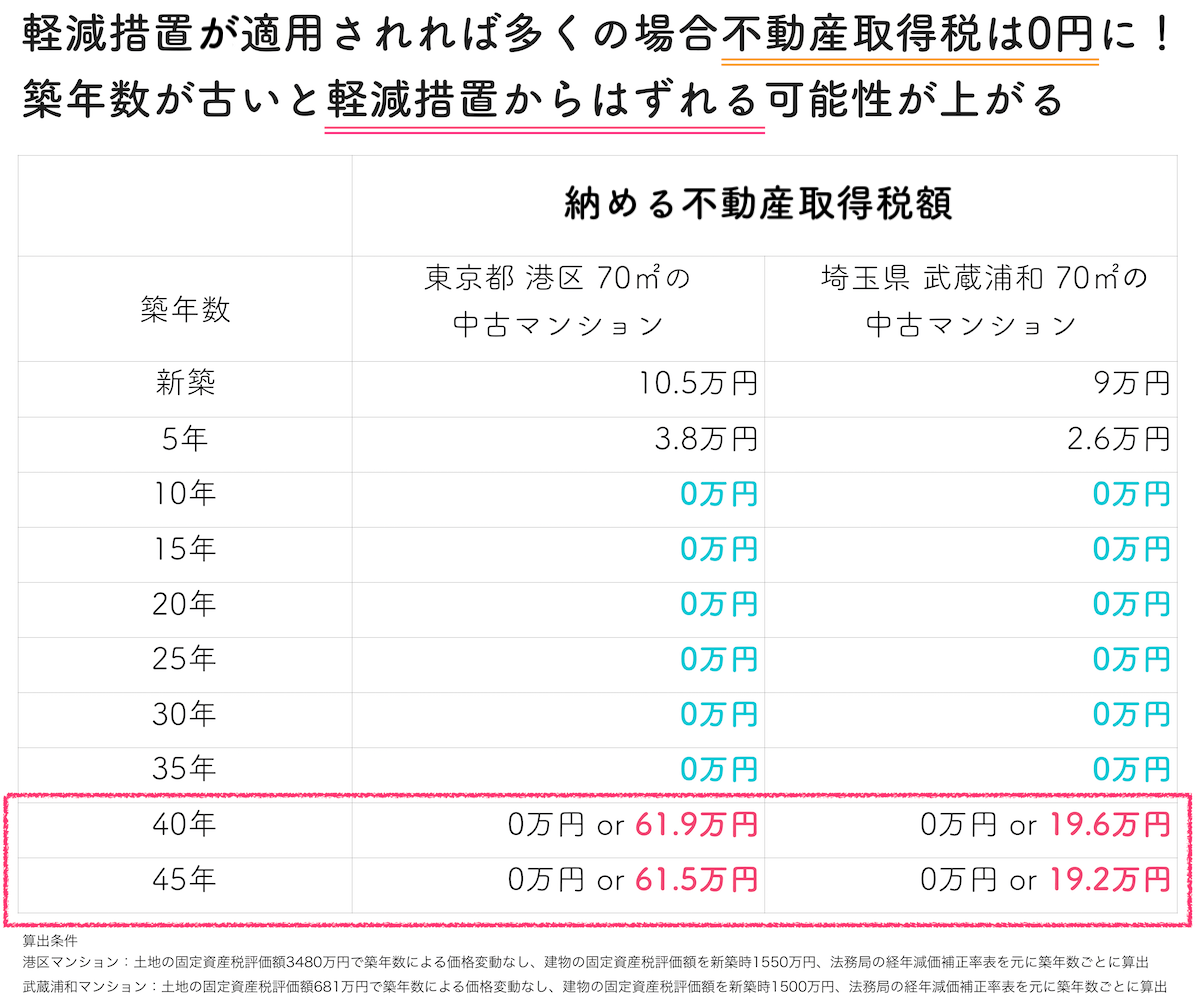
「忘れた頃の高額通知」に泣かない|実質0円になる軽減措置の適用要件とは
マイホーム購入者の間で「忘れた頃にやってくる恐怖の督促状」と揶揄される最大の理由は、納税通知書がいつ届くのかというタイムラグにあります。不動産登記を完了させてから各自治体の税務課が課税台帳を精査し、家屋調査を経て通知を発送するため、実際に手元へ届くのは入居から4ヶ月〜6ヶ月後、新築マンションの大規模物件や自治体の処理状況によっては1年近く経過した後になることも珍しくありません。
家具家電の新調や引っ越し費用で手元資金が減っているタイミングで届く「30万〜60万円」といった請求書は強烈な精神的プレッシャーとなります。しかし、過度に恐れる必要はありません。自身の物件が以下の軽減措置の適用要件に合致していれば、不動産取得税が0円になる条件を満たしている可能性が高いからです。
1. 建物の床面積要件(新築・中古共通)
課税対象となる住宅の床面積(登記簿上の内法面積)が50㎡以上240㎡以下であることが大前提です。戸建て住宅はもちろん、一般的な2LDK〜3LDKのファミリー向け分譲マンションであれば大半がこの範囲に収まります。ただし、単身者向けのワンルームマンションで専有面積が50㎡を下回る物件は対象外となるため警戒が必要です。
2. 新築一戸建ての控除額
要件を満たす新築住宅の場合、1戸あたり一律1,200万円が建物の評価額から控除されます。さらに、認定長期優良住宅の普及促進特例の認定を受けている場合は控除枠が拡大され、最大1,300万円の控除額が適用されます。
建物の固定資産税評価額が1,200万円(または1,300万円)を下回っていれば、建物の課税標準額はゼロとなり、建物分の不動産取得税は完全に0円となります。
3. 中古住宅の築年数要件と控除額
中古住宅を購入した場合でも諦める必要はありません。現行の税制では、取得者が自ら居住することに加え、1982年(昭和57年)1月1日以降に新築された物件(新耐震基準)であるか、それ以前の建築であっても耐震基準適合証明書等で新耐震基準を満たすことが証明できれば軽減措置を受けられます。
中古住宅の控除額は新築された時期によって段階的に定められており、1997年(平成9年)4月1日以降に建てられた比較的新しい物件であれば、新築同様に最大1,200万円が控除されます。
4. 土地の住宅用地特例による減額計算
住宅が建つ土地を取得した場合、さらに強烈な減額措置が発動します。建物の控除を受けたうえで、土地の税額から次の「A」または「B」のいずれか高い方の金額が無条件で差し引かれます。
- A:一律45,000円
- B:(土地1㎡あたりの固定資産税評価額 × 1/2)×(住宅の延床面積の2倍 ※上限200㎡)× 3%
都市部の一般的な住宅用地であれば、Bの計算式を適用すると控除額が数十万円規模に跳ね上がります。その結果、本来課税されるはずだった土地の税額を上回り、土地分の税金も実質0円に相殺されるケースが実務上きわめて多いのです。
【実態検証】新築・中古・マンション別の計算シミュレーションと比較検証
実際の住宅取引において、不動産取得税は具体的にどれほどの額になり、軽減措置によってどう変化するのでしょうか。不動産取得税の計算シミュレーションを通じて、物件タイプ別のリアルな課税実態を検証します。
| 物件種別・条件例 | 軽減前税額(本則換算) | 軽減措置適用後の税額 | 編集部の見解・評価 |
|---|---|---|---|
| 新築一戸建て (土地評価1,600万/建物評価1,200万) | 約600,000円 (土地24万+建物36万) | 実質 0円 (建物全額控除・土地特例相殺) | 最も軽減措置の恩恵が大きい典型例。申請さえ忘れなければ現金支出ゼロで着地可能。 |
| 中古分譲マンション (築15年・70㎡/専有持分評価800万) | 約240,000円〜350,000円 | 0円 〜 数万円程度 | マンションの不動産取得税相場は土地持分が小さいため建物控除が主軸。築古でなければ微小な負担で済む。 |
| 都市型狭小住宅 (床面積48㎡/単身〜DINKS向け) | 約300,000円〜450,000円 | 約 250,000円 (軽減措置適用不可) | 【最大の落とし穴】床面積50㎡未満のため軽減特例から完全除外。全額自己負担となる高リスク群。 |
| 投資用ワンルーム (賃貸収益目的・自己居住外) | 約150,000円〜300,000円 | 満額請求 (住宅用控除なし) | 居住用特例は使えず、事業用資産として確実にキャッシュアウトするため事前の利回り織り込みが必須。 |
表から明らかなように、ファミリー向けの実需マイホーム(50㎡以上)においては、軽減措置の活用によって数十万円単位の税金が帳消しになります。一方で、専有面積が50㎡をわずか1㎡でも下回るコンパクト物件や投資用物件を取得した場合は、特例の網から外れて重い負担が直撃するという冷徹な格差が存在します。

一般に知られていない盲点とネットの誤解
ウェブ上の掲示板やSNSでは、不動産取得税に関する誤解や不正確なアドバイスが散見されます。鵜呑みにすると大きな金銭的損失や行政処分を招きかねない代表的な盲点を整理します。
誤解1:「確定申告で住宅ローン控除をやれば、不動産取得税も勝手に減税される」
これは初心者が最も陥りやすい錯覚です。住宅ローン控除は国の税金である「所得税(および住民税)」を対象とした制度であり、所轄は「税務署」です。一方、不動産取得税は地方税であり、所轄は各自治体の都道府県税事務所です。管轄組織も法律もまったく異なるため、確定申告を行ったからといって不動産取得税が自動的に減額される連携機能は存在しません。
誤解2:「軽減措置は行政側が自動計算して請求書を送ってくれる」
近年、一部の先進的な自治体(東京都など)では、新築住宅の登記情報から自動的に減額計算を行って「0円通知」または「減額後納付書」を送付する運用が広がりつつあります。しかし、全国のすべての自治体が自動処理を行っているわけではありません。原則としては、不動産を取得した日から一定期間内(原則60日以内など、自治体規定による)に、自ら都道府県税事務所への申告手続きを行う建前になっています。
申告を怠ったまま放置すると、軽減前の高額な請求書がそのまま発送されてきます。自治体からの通知書が届いたら、速やかに特例適用の有無を確認しなければなりません。
誤解3:「払えないからと放置しても、督促状が来るだけですぐには困らない」
高額な請求に驚いて納付書を放置することは極めて危険です。納期限を過ぎると、年利換算で年8%超に達する延滞金のペナルティが容赦なく加算されます。さらに督促状の送付後も滞納を続けた場合、法的には財産の差押え処分(銀行口座や給与、購入した不動産そのものの差し押さえ)が執行される厳格な法的手続きに移行します。
万が一、軽減前の満額請求書が届いたとしても、無視するのではなく、直ちに都道府県税事務所の窓口へ連絡を入れて「住宅用軽減措置の適用申請」を行えば、正しい税額への差し替えや徴収猶予を受けられます。
【実態検証】利用者の生の声と現場目線で見えたリアル
不動産取得税をめぐる現場のリアリティを掴むため、SNSや知恵袋、住宅購入者コミュニティで実際に交わされている生の声と、税務相談窓口のリアルな様相を検証しました。
「新居への入居から10ヶ月が過ぎ、インテリアを買い揃えて預金残高が最も心許なかったタイミングで55万円の納税通知書が届いた。心臓が止まるかと思ったが、電話で問い合わせたら書類1枚の提出で税額0円になった。なぜ最初から0円の紙を送ってくれないのか」といった、制度設計の不親切さに憤る声は毎年のように噴出しています。
また、中古マンションを購入した買主からは次のような切実な証言も寄せられています。
「売買契約書の面積は52㎡と記載されていたのに、届いた通知書には『軽減措置の適用外』と書かれていた。慌てて調べると、登記簿上の内法面積(壁の内側で測った面積)が49.3㎡しかなく、50㎡のボーダーラインを下回っていた。壁芯面積と内法面積のズレを誰も教えてくれず、数十万円を払う羽目になった」
こうした現場の悲劇は、不動産仲介業者の説明不足や、税制に対する知識格差から生じています。「通知が届いてからでも間に合う」とはいえ、精神的なショックを回避し無駄な現金の流出を防ぐためには、購入段階から制度のディテールを正確に把握しておく防衛策が欠かせません。
【プロの結論】心理的空白期間が生む落とし穴と判断基準
人間には、何千万円という人生最大の買い物を成し遂げた直後、重大な判断から解放されて金銭感覚が麻痺する「心理的空白期間(安堵と油断のバイアス)」が生じがちです。頭金や仲介手数料、登記費用を払い終えた安堵感から、「もう大きな出費はないだろう」と正常性バイアスが働くタイミングこそが、入居後半年から1年の時期です。
不動産取得税のトラブルは、まさにこの心理的エアポケットを突く形で発生します。不条理な金銭的ダメージを回避するために、自身がどちらの立ち位置にいるのかを冷静に判断してください。
迷わず申告・減額手続きを急ぐべき人
- 床面積50㎡〜240㎡の自己居住用マイホーム(新築・中古)を取得した人:軽減要件を満たしている可能性が極めて高く、申請さえ行えば税額0円または最小限の負担で済みます。満額の通知書が届いても絶対にそのまま納付せず、まずは管轄の都道府県税事務所へ相談してください。
- 過去5年以内に軽減措置を使わずに高額な税金を納めてしまった人:税法上の還付請求権は5年間有効です。後からでも要件を満たしていたことが証明できれば、納めすぎた十万〜数百万円が口座へ全額還付されます。
事前の現金プールと納税準備が必須となる人
- 登記床面積(内法)が50㎡未満のコンパクト物件を購入した人:軽減特例が一切使えないため、固定資産税評価額に基づく本則に近い税額を現金で一括納付する計画が必須となります。
- セカンドハウス・別荘・投資用賃貸物件を取得した人:自己の定住用居住物件ではないため、手厚い住宅用地特例や新築建物控除の対象外となります。物件購入時の収支シミュレーションに最初から不動産取得税の満額を計上しておく必要があります。
【不動産取得税はいくら?】に関するよくある質問(FAQ)
Q1:不動産取得税の納税通知書はいつ届くのですか?忘れた頃に来るのはなぜ?
A1:一般的に不動産の引き渡し・登記完了から4ヶ月〜6ヶ月後、場合によっては1年前後経ってから届きます。自治体が法務局から登記データを受け取り、新築物件の家屋調査や固定資産税評価額の決定、台帳登録という複雑な行政プロセスを経た後に課税処分を下すため、構造的に長いタイムラグが発生します。
Q2:不動産取得税が0円になる条件を満たしているか、どこで確認できますか?
A2:建物の「登記識別情報通知(または登記事項証明書)」に記載された床面積(内法)が50㎡〜240㎡であり、自分が住むための住宅であれば基本的に要件を満たします。中古の場合は1982年以降の建築(または新耐震基準適合)が必要です。手元に書類を用意して、物件所在地を管轄する都道府県税事務所の課税課に電話で照会すれば、その場で0円になる見込みがあるかを職員が教えてくれます。
Q3:軽減申請の手続きを忘れて全額納付してしまいました。お金は戻ってきますか?
A3:払い過ぎた税金は全額戻ってきます。不動産取得税の軽減措置は、法定納期限から5年以内であれば遡って還付申告(更正の請求・還付申請)が可能です。都道府県税事務所へ行き、不動産売買契約書、最終代金の領収書、登記事項証明書などを添えて手続きを行えば、指定した銀行口座へ過納分が振り込まれます。
Q4:固定資産税評価額はどうやって調べればいいですか?売買契約書に書いてありますか?
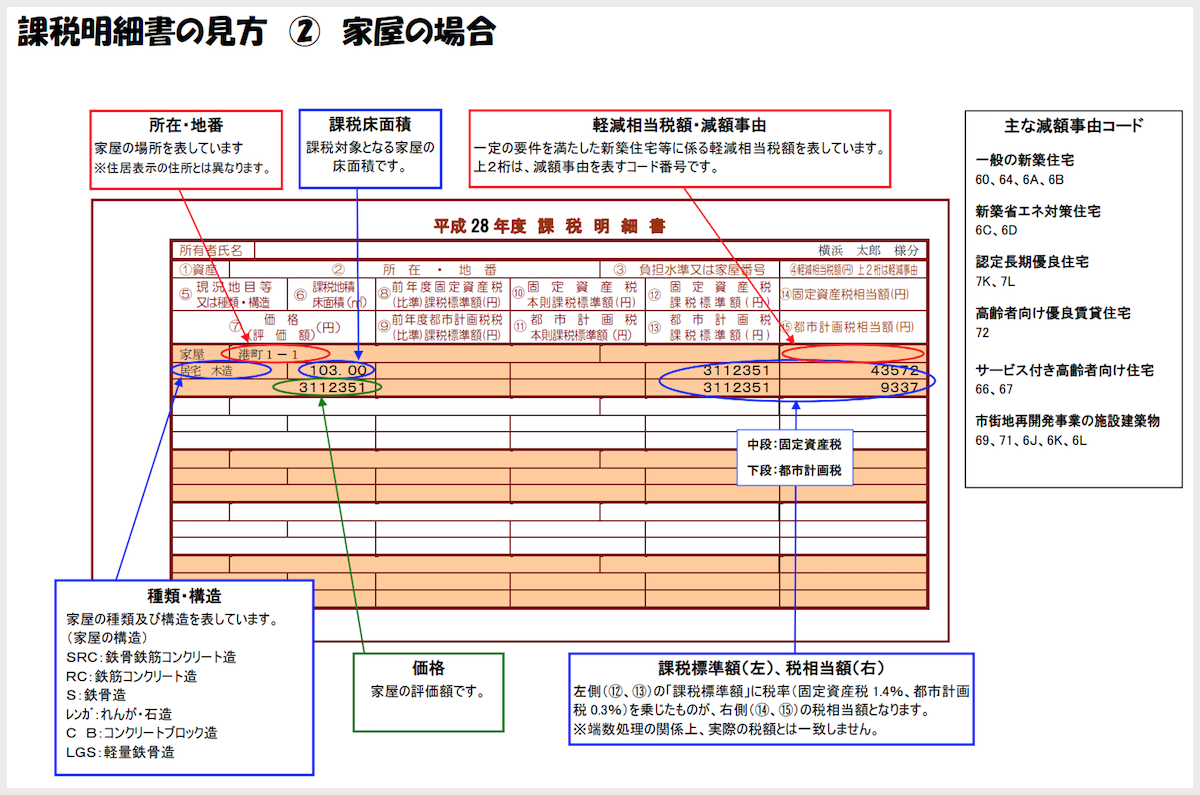
A4:売買契約書には実際の取引金額しか書かれていません。中古物件の場合は、売主が毎年受け取っている「固定資産税の納税通知書(課税明細書)」を見せてもらうか、役所で「固定資産課税台帳(名寄帳)」を閲覧することで確認できます。新築物件の場合は、引き渡し後に自治体の家屋調査員が評価額を決定するため、事前には確定値が分かりません。ハウスメーカーや不動産会社の担当者に類似事例の評価額目安を試算してもらうのが確実です。
まとめ:今後の動向と失敗しないための判断基準
住宅購入に伴う税負担を和らげるための特例措置は、マイホーム取得者にとって心強いセーフティネットです。しかし、どれほど手厚い減税制度であっても、制度の存在を知り、適切な手続きを踏まなければ1円の恩恵も受けられません。
「ポストに高額な通知書が入っていたから」といってパニックに陥り、慌てて納付してしまうのが一番の損失です。通知書が届いたら、まずは記載内容を疑い、物件の登記簿と照らし合わせて軽減措置の要件を確認してください。そして速やかに都道府県税事務所の窓口へ相談し、正規の減額・免除手続きを進めること。この正しい行動指針さえ持っていれば、「忘れた頃に届く高額通知」を恐れる理由はどこにもありません。 (出典: 不動産 取得 税 いくら(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。