不妊治療の医療費控除でいくら戻る?保険適用後の落とし穴と申告法
生殖補助医療が保険適用されてから年月が経過した現在も、体外受精や顕微授精に伴う家計の出費は決して小さくありません。保険診療で窓口負担が3割に抑えられるようになったとはいえ、採卵から胚移植までに複数回の通院を重ね、さらに先進医療技術を組み合わせれば、年間の自己負担総額が数十万から100万円を超える世帯は日常茶飯事です。
そうした重い経済的負担を劇的に軽減する切り札が、国税庁の定める「医療費控除」です。ところが現場では、「保険適用になったから控除の対象外だと思い込んでいた」「自治体の助成金を受け取っている場合の計算ルールが分からない」といった誤認から、本来還付されるはずの十数万円をみすみす逃しているケースが後を絶ちません。制度の仕組みを正しく把握し、適切な手順で確定申告を行えば、支払った医療費の一定割合を現金還付や住民税の軽減として取り戻せます。本稿では、知っておくべき計算手順と落とし穴の防ぎ方を徹底的に解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:不妊治療は保険診療・先進医療・自由診療を問わず医療費控除の対象であり、一般的な所得世帯でも数万円から十数万円規模の減税効果が生じる。
- 要点2:高額療養費の還付金や自治体の独自助成金は「支払った医療費」から差し引く義務があり、控除額の二重取りは税務調査で否認される最大の罠となる。
- 要点3:原則として夫婦間で「課税所得が高い側」から申告するのが最も還付金を最大化できるが、通院交通費の計上可否など細かな線引きの把握が不可欠である。
【2026年最新】不妊治療の医療費控除でいくら戻る?還付金シミュレーションと計算の真実
「不妊治療の確定申告をすると、結局のところ口座にいくらお金が戻ってくるのか」。最も切実なこの疑問に答えるためには、医療費控除の正確な算出構造を把握する必要があります。医療費控除とは、支払った医療費そのものが全額キャッシュバックされる制度ではなく、「年間の実質負担額に応じて課税所得を減らし、所得税の還付と翌年度の住民税の減額を受ける仕組み」です。
年間の控除額を求める計算式は、原則として以下の通りに規定されています。
【医療費控除額の計算式】
(実際に支払った医療費の合計額 − 保険金や助成金等で補填された金額)− 10万円(※総所得金額等が200万円未満の場合は総所得金額等の5%)= 医療費控除額(上限200万円)
手元に戻る税金の総額は、この「医療費控除額」に自身の「所得税率」を掛けた【所得税還付分】と、一律10%が減額される【住民税軽減分】を足し合わせた金額になります。
具体的な体外受精の医療費控除計算方法をイメージするために、標準的な共働き夫婦のモデルケースで不妊治療医療費控除シミュレーションを実行してみましょう。
【試算ケース:夫の年収550万円(所得税率10%・住民税率10%)、妻が治療を受けた場合】
・1年間にかかった体外受精および投薬の自己負担額(保険診療+先進医療):85万円
・健康保険からの高額療養費による払戻額:15万円
・自治体からの特定不妊治療(先進医療)助成金の受取額:20万円
・通院にかかった電車・バス代:2万円
この場合の実質的な自己負担対象額は、「(85万円 + 2万円)−(15万円 + 20万円)= 52万円」です。ここから足切り基準となる10万円を引いた42万円が「医療費控除額」として確定します。
・所得税の還付額:42万円 × 10% = 4万2,000円(申告後、約1〜2か月で指定口座へ振込)
・翌年度の住民税減額:42万円 × 10% = 4万2,000円(翌年6月以降の給与天引き分が軽減)
・世帯全体の合計節税効果:8万4,000円
もし夫の年収が700万円(所得税率20%)であれば、所得税の還付額は8万4,000円に跳ね上がり、住民税と合わせて12万6,000円もの手取り増となります。家計に重くのしかかる治療費に対し、数万〜十数万円単位で手元資金をリカバリーできる効果は絶大です。

保険適用と先進医療の併用実態|高額療養費制度と助成金が絡む「引き忘れ」の罠
不妊治療保険適用と医療費控除の関係において、最もミスが多発し、税務署からの是正対象になりやすいポイントが「保険金や給付金による補填額の差し引き」です。生殖補助医療が公的保険の対象となったことで、窓口負担には自動的に高額療養費制度が適用可能になりました。さらに、保険診療と併用が認められている各種の「先進医療」に対しては、独自の助成金制度を設けている自治体が多数存在します。
国税庁の通達では、受給した高額療養費や自治体の助成金、民間の医療保険から支払われた給付金は、「支払った医療費から全額控除しなければならない」と明確に定められています。助成金が入金されたことを失念したまま、医療機関の窓口で支払った領収書の額面だけで控除申告してしまうと、税務調査で「過少申告加算税」や「延滞税」を課される危険性があります。
| 費用項目 | 費用の性質と金額相場 | 控除計算上の必須ルール | 専門家の実務チェックポイント |
|---|---|---|---|
| 保険適用の生殖補助医療 (採卵・体外受精・胚移植) | 公的保険3割負担 (1周期あたり約8万〜15万円) | 控除対象 ※高額療養費の還付額を差し引く | 「限度額適用認定証」を事前利用した場合は窓口支払額をそのまま計上。後から口座還付された場合はその額の減算が必須。 |
| 保険併用の先進医療 (タイムラプス・SEET法・ERA等) | 全額自己負担 (1技術あたり約3万〜15万円) | 控除対象 ※自治体の先進医療助成金を差し引く | 自治体助成金の支給決定通知書が届いた日付に注意。確定申告時点で未入金でも、交付が確定しているなら見込額を差し引いて申告。 |
| 通院交通費 (電車・路線バス・タクシー) | 公共交通機関の実費 (往復数百円〜数千円の蓄積) | 公共交通機関は対象 タクシーは原則不可(医学的理由のみ可) | ICカードの履歴や家計簿アプリに通院日・区間・運賃を詳細にメモ。領収書が出ない地下鉄やバスでも記録があれば全額申告可能。 |
| サプリメント・漢方薬 自家用車のガソリン代・駐車場代 | 葉酸サプリ、市販漢方、パーキング代 (年間数万円規模) | 全額対象外 (税法上の直接的な治療対価と認められない) | 医師が治療上直接必要と認めて処方箋を出した医薬品漢方のみ例外。市販の健康増進目的サプリを混ぜて申告すると税務署から弾かれる。 |
ここで重要なのは、「助成金を受け取っているから医療費控除は使えない」と早合点して諦めてしまう層が少なくない事実です。助成金の上限を超えて持ち出しになった部分や、助成金の対象外である一般の投薬・検査費用はすべて医療費控除に算入できます。高額療養費制度と不妊治療の併用、そして不妊治療助成金と医療費控除の併用は、正しい差し引き計算さえ行えば、法的に完全に両立する正当な権利です。
【実態検証】利用者の生の声と現場目線で見えたリアル
税理士や社会保険労務士など専門家の元に持ち込まれる相談現場では、不妊治療特有のリアルな悲鳴が蓄積されています。実際に治療と確定申告を経験した当事者たちの手記やヒアリング調査からは、単なる計算上の問題にとどまらない過酷な実態が浮かび上がってきます。
「採卵周期に入ると週に何度も通院を余儀なくされ、体調不良と精神的なプレッシャーで家計簿をつける余裕すら奪われる。年明けにいざ確定申告の準備を始めると、クリニックの領収書、処方薬局のレシート、高額療養費の振込決定通知書、区役所からの助成金交付通知書が机の上に散乱し、どこから手を付けていいか分からず途方に暮れた」(30代・都内在住の当事者手記より)
当事者を悩ませる第一の関門は、「マイナポータル連携における時期的なタイムラグ」です。政府が推進するe-Taxとマイナポータルの連携により、健康保険を使った医療費通知データは自動取得できるようになりました。しかし、このデータが反映されるのは受診月から概ね2〜3か月後です。つまり、11月や12月に受けた治療費用は、翌年2月の確定申告受付開始時点でマイナポータル上に反映されていないケースが多発します。自動連携を過信してそのまま申請を完了させてしまうと、年末の治療費数十万円分がすっぽり抜け落ち、大きな損失を被ることになります。
第二の障壁は、「先進医療の領収書と助成金の突合ミス」です。先進医療にかかる数万〜数十万円の技術料は窓口で一旦全額を立て替え、数か月後に自治体から助成金として振り込まれます。自治体の審査が年度をまたいだ場合、「領収書の日付は昨年末だが、助成金の入金決定は今年春」というズレが生じます。この場合、確定申告の実務では「受給することが確定している助成金の見込額」を支払医療費から差し引いて申告書を作成しなければならず、この複雑さが当事者の手続き意欲を削ぐ要因となっています。
通院交通費はどこまで対象?一般に知られていない盲点とネットの誤解
不妊治療の確定申告において、ネット上の質問掲示板などで最も誤解と混乱が渦巻いているのが「通院交通費の取り扱い」です。
国税庁の所得税法施行令第207条では、医療費控除の対象となる通院費について「医師等による診療等を受けるための人的役務の提供の対価のうち、通常必要なもの」と規定しています。具体的に何が認められ、何が不妊治療医療費控除の対象外費用になるのか、境界線は厳格に引かれています。
【医療費控除の対象になる交通費】
・電車、モノレール、路線バスなどの公共交通機関の運賃
・採卵直後で体調が急変し歩行が極めて困難な場合や、深夜・早朝の緊急通院で公共交通機関が動いていない場合のタクシー代(※医学的緊急性が認められる場合に限る)
【明確に医療費控除の対象外となる費用】
・自家用車で通院した際のガソリン代、高速道路の通行料金、コインパーキング等の駐車料金
・「通院が遠方だから」「電車が混雑して疲れるから」という個人的理由のみで利用した通常のタクシー代
・新幹線や飛行機を利用して遠方の有名生殖医療クリニックを受診した場合の特急料金や航空券代のうち、近隣でも同等の医療が受けられると判断される過剰分
特に見落とされがちなのが、公共交通機関利用時の領収書問題です。SuicaやPASMOなどの交通系ICカードで電車やバスに乗った場合、紙の領収書は発行されません。国税庁の取り扱いでは、「通院日・利用した交通機関の区間・実際の運賃」をExcelやノート、スマートフォンのメモ機能に記録していれば、領収書がなくても全額計上が認められます。
週に複数回、数か月にわたってクリニックへ通い詰める体外受精では、年間の電車賃だけで2万〜5万円に達することも珍しくありません。この交通費を「領収書がないから」と除外してしまうのは、純然たる損失です。スマートフォンの移動履歴やカレンダーアプリを活用し、受診記録とセットで運賃をアーカイブしておく習慣が肝要です。
夫婦どちらで申告すべきか?損益分岐点と世帯手取りを最大化する判断基準
「妻が治療を受けているのだから、妻の名義で申告しなければならないのか?」という疑問も頻出しますが、これは税制上の完全な誤解です。国税庁の基本通達により、医療費控除は「自己または自己と生計を一にする配偶者やその他の親族のために支払った医療費」を一括して申告できます。すなわち、治療を受けた本人が誰であるかに関わらず、夫婦の合算医療費をどちらか一方の確定申告にまとめて乗せることが法的に認められています。
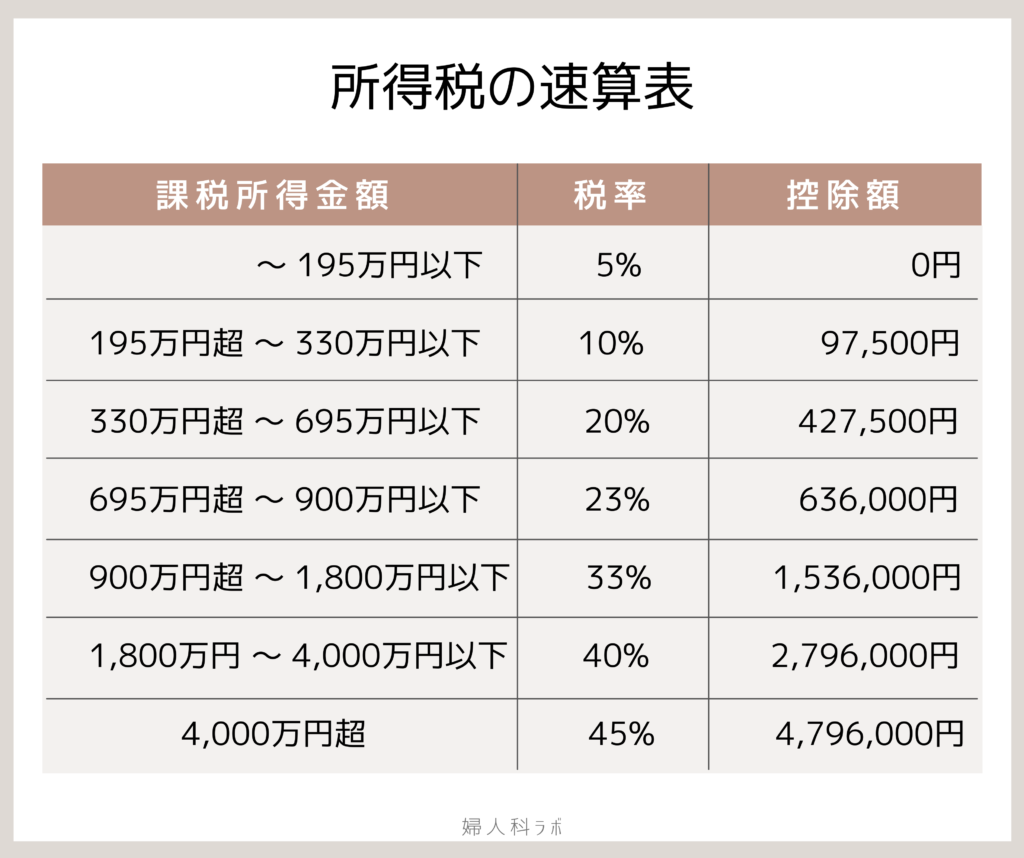
では、夫婦のどちらで申告するのが最も得をするのか。導き出される鉄則は、「原則として課税所得が高く、所得税率が高い側で申告する」ことです。
日本の所得税は、所得が増えるほど税率が5%から45%まで段階的に跳ね上がる累進課税制度を採用しています。例えば、医療費控除額が「50万円」算出されたケースを比較してみましょう。
・年収350万円の妻(所得税率5%)が申告した場合:
所得税還付(50万×5%=2万5,000円)+ 住民税減額(50万×10%=5万円)= 合計7万5,000円の節税
・年収650万円の夫(所得税率20%)が申告した場合:
所得税還付(50万×20%=10万円)+ 住民税減額(50万×10%=5万円)= 合計15万円の節税
まったく同じ治療を受け、同じ金額を支払っているにもかかわらず、申告する名義人を所得の高い夫にするだけで、世帯の手取り差は7万5,000円も開きます。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
ただし、盲目的に「年収が高い方」を選べば良いわけではありません。各家庭の就業状況や所得控除の利用状況によって、有利・不利の分岐点が存在します。
【夫名義(所得が高い側)で申告すべきケース】
・夫婦ともにフルタイム勤務で、夫の課税所得が妻を明確に上回っている場合
・夫が住宅ローン控除やふるさと納税を利用していても、控除しきれない所得税枠が十分に残っている場合
【妻名義(所得が低い側)での申告を検討すべき例外ケース】
・医療費の総額が10万円未満〜十数万円と少額の場合:
総所得金額が200万円未満の給与所得者(年収約300万円未満)は、足切りラインが「一律10万円」ではなく「総所得の5%」に引き下がります。例えば妻の総所得が180万円であれば、足切り額は9万円となります。年間の実質医療費が9万5,000円だった場合、夫側では10万円未満のため1円も控除できませんが、妻側であれば5,000円の控除枠が発生します。
・所得が高い側が、すでに住宅ローン控除等で所得税全額を還付しきっている場合:
所得税がすでにゼロになっている場合、医療費控除を追加しても所得税の還付は発生せず、住民税の軽減(上限あり)しか恩恵を受けられません。この場合は、所得税の納税枠が残っているもう一方の配偶者で申告した方が世帯全体で得になる逆転現象が起こり得ます。
感情論や「自分の治療だから」という形式にとらわれず、源泉徴収票に記載された「課税される所得金額」を冷静に突き合わせ、世帯単位のキャッシュフローを最大化する視点が不可欠です。

失敗しない確定申告の書き方と必要書類|e-Taxでスムーズに完結させる全手順
確定申告の手続きは、国税庁のウェブサイト「確定申告書等作成コーナー」からe-Tax(電子申告)を利用して行うのが圧倒的に合理的です。マイナンバーカードとスマートフォンさえあれば、税務署の窓口に出向くことなく、自宅のソファから24時間いつでも送信できます。
申告実務を失敗なく完遂するために、まずは手元に以下の不妊治療医療費控除の必要書類を揃えることから始めます。
【手元に準備する書類一覧】
1. 夫婦それぞれの源泉徴収票(勤務先から交付された最新のもの)
2. 医療機関・調剤薬局発行の領収書・診療明細書(原本)
3. 通院交通費の記録メモ(日付、利用交通機関、区間、支払運賃)
4. 自治体の不妊治療助成金(先進医療等)の「交付決定通知書」
5. 健康保険組合から届いた「高額療養費支給決定通知書」や「医療費のお知らせ」
6. 還付金の振込先となる申告者本人名義の銀行口座情報
7. マイナンバーカードおよび暗証番号(署名用パスワード・利用者証明用パスワード)
実際の入力画面における不妊治療の医療費控除書き方の手順は、極めてシステマチックです。
【ステップ1:作成コーナーで申告書の種類を選択】
「所得税の確定申告書作成コーナー」へアクセスし、「給与・年金の方」または通常の「確定申告書」を選択。マイナンバーカードをスマホで読み取り、ログインします。
【ステップ2:源泉徴収票の転記】
源泉徴収票のスマホカメラ読み取り機能、もしくは手入力で「支払金額」「源泉徴収税額」「所得控除の額の合計額」などを正確に反映させます。
【ステップ3:医療費控除の入力と明細書の作成】
控除の選択画面で「医療費控除」を選択します。「医療費控除の明細書」作成画面に遷移したら、以下の要領で入力します。
・「医療を受けた人」:妻または夫の氏名を選択
・「病院・薬局などの支払先の名称」:受診したクリニック名や調剤薬局名を入力
・「医療費の区分」:「診療・治療」にチェック
・「支払った医療費の額」:1年間にその医療機関へ支払った自己負担額の総額を入力
・「左のうち、生命保険や社会保険などで補填される金額」:ここが最重要入力欄です。受給した高額療養費や自治体の助成金、民間の医療保険給付金の合計額を必ず入力します。
通院交通費を入力する場合は、「支払先の名称」に「〇〇鉄道・都営バス等(通院交通費)」と記載し、合算金額を入力。「補填される金額」は空欄のままで問題ありません。
【ステップ4:計算結果の確認とデータ送信】
すべての入力が完了すると、システムが自動的に医療費控除額および還付される所得税額を試算して表示します。受取口座情報を指定し、電子署名を付与して送信すれば完了です。
なお、提出した医療機関の領収書や交通費メモは、確定申告期限から「5年間」の自宅保管が義務付けられています。税務署から提示や提出を求められた際に即座に開示できるよう、年度ごとにクリアファイルへまとめて保管しておく体制を整えておく必要があります。
【不妊治療の医療費控除】に関するよくある質問(FAQ)
Q1:過去の確定申告で不妊治療費を申告し忘れていました。今からでも取り戻せますか?
A1:問題なく取り戻せます。確定申告の義務がない給与所得者が税金の還付を受けるための「還付申告」は、対象年の翌年1月1日から「5年間」にわたって遡及して提出可能です。例えば、2023年分の不妊治療費であれば2028年12月31日まで請求できます。領収書や助成金の通知書が残っていれば、過去の年度に遡って修正手続き(更正の請求または還付申告書の提出)を行うことで、支払った税金の還付を受けられます。
Q2:妻名義のクレジットカードで支払った治療費を、夫名義の確定申告で医療費控除できますか?
A2:税務上、合算して申告可能です。税法における判断基準は「誰のカードで切ったか」という名義形式ではなく、「生計を一にする世帯の共通家計から支出された実質」に基づきます。妻名義のカード決済であっても、夫が日常の生活費を分担し生計を同一にしている実態があれば、所得の高い夫側の医療費控除として計上しても問題視されません。ただし、極端な疑義を避けるため、引き落とし口座を家族カード等で共有しておくか、家計内での資金移動を把握できるようにしておくことが望ましい形です。
Q3:体外受精の先進医療に対して民間の医療保険から給付金が出た場合、どう処理しますか?
A3:民間の医療保険や共済から支給された「先進医療給付金」や「入院・手術給付金」は、税法上の「補填金」に該当するため、医療費控除の計算時に支払った医療費から全額差し引かなければなりません。ただし、差し引く対象は「その給付金の対象となった同一の病気・同一の治療目的の費用」に限られます。給付金額が先進医療にかかった費用を上回って余剰が出た場合でも、その余剰分を他の無関係な病気の治療費や通院交通費から差し引く必要はありません。
まとめ:2026年の妊活家計防衛|制度をフル活用して納得のいく選択を
不妊治療は、心身に大きな負担を伴うと同時に、先の見通しが立ちにくい経済的マラソンでもあります。保険適用の導入によって以前より間口が広がったとはいえ、より精度の高い先進医療の追求や複数周期にわたる挑戦には、相応の自己資金が求められます。
だからこそ、国や自治体が用意しているセーフティネットの全貌を熟知し、回収できるお金を1円単位で確実に手元へ戻す知恵が不可欠です。高額療養費による公的負担の軽減、自治体独自の先進医療助成金、そして確定申告を通じた医療費控除の最大活用。これら3つの制度を適切に組み合わせ、夫婦間で最も手取りが増える形で手続きを行うことは、治療を諦めずに継続するための強固な防壁となります。
制度を正しく理解し、確定申告を迅速に完了させることが、家計の疲弊を防ぎ、納得のいく生殖医療を選択するための確かな第一歩となるはずです。 (出典: 不妊 治療 医療 費 控除(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。