簿価とは?時価との違いや計算方法・1円残しの謎を専門記者が徹底解説
ビジネスの現場や株式投資の取引画面で日常的に目にする「簿価(ぼか)」。帳簿価額の略称であり、会計帳簿に記録された資産や負債の数値を指す基本中の基本ともいえる概念ですが、実際の商談や資産運用の現場では「時価との乖離」に頭を抱える実務担当者や個人投資家が後を絶ちません。
東証による資本コストや株価を意識した経営改革が定着し、新NISAを通じた個人資産形成が一段と加速するなか、簿価と時価のズレを正しく捉えられないと、思わぬ税務トラブルを招いたり、非合理な投資判断で資産を大きく減らす引き金になります。本稿では、財務分析の第一線で取材を重ねてきた記者が、簿価の本質から取得原価との違い、実務で直面する計算手法や減損のメカニズムまで、どこよりも明快に解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:簿価(帳簿価額)は「過去の取引記録に基づく帳簿上の評価額」であり、現時点で売買できる市場価格である「時価」とは本質的に異なる。
- 要点2:固定資産の減価償却における「1円備忘価額」や株式の「移動平均法」など、資産の種類ごとに厳密な計算・端数処理ルールが存在する。
- 要点3:簿価への固執は「サンクコスト効果」による投資ミスを生む一方で、M&AやPBR改革では企業の底地を見極める不可欠な物差しとして機能する。
【基礎から整理】簿価(帳簿価額)とは?時価や取得原価との決定的な違い
財務諸表を読む際、初学者が最もつまずきやすいのが用語の混同です。まずは、経済メディアや決算説明会で頻出する3大概念「簿価」「時価」「取得原価」の境界線を整理します。複雑に見える会計用語も、時間軸と取引の性質で切り分ければ構造は極めてシンプルです。
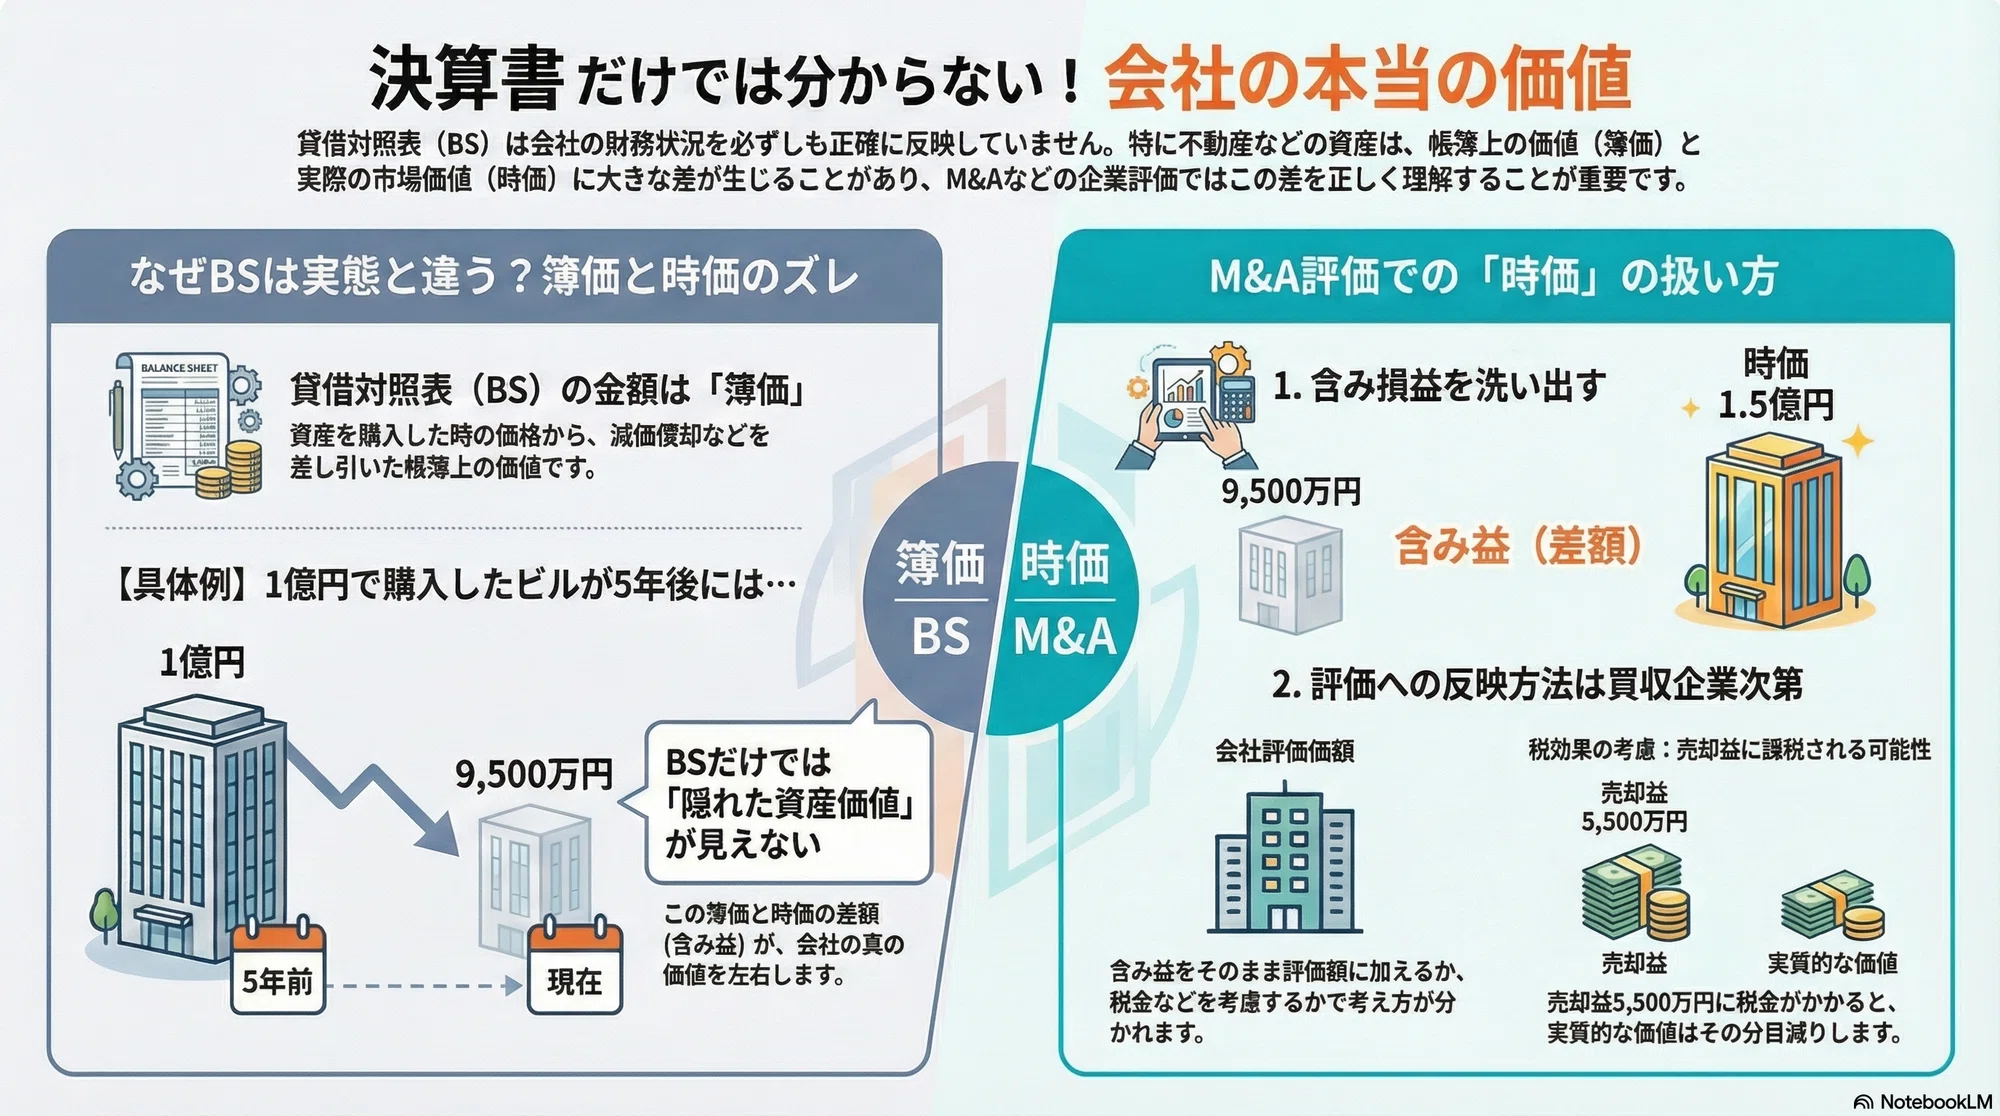
簿価とは、一言で表せば「会計帳簿に記録されている資産・負債の金額」のことです。日々の仕訳を通じて帳簿上に積み上げられ、決算書の貸借対照表(B/S)に最終的に反映される数値を指します。これに対して時価とは、「現時点でその資産を市場で売却した場合に成立する価格(公正価値)」を意味します。つまり、簿価が「過去の履歴から導かれた記録」であるのに対し、時価は「いま市場が下しているリアルタイムの評価」という決定的な違いがあります。
では、もうひとつの頻出語である取得原価と簿価の違いはどこにあるのでしょうか。答えは「購入後の経年変化や価値修正が反映されているかどうか」です。資産を購入した瞬間に支払った代金および付随費用(手数料や運送費など)の合計が「取得原価」です。購入初日においては「取得原価=簿価」ですが、時間の経過とともに建物や機械などの有価物は摩耗して価値が減り(減価償却)、在庫商品は売れ残って値下げを余儀なくされます。こうした減価や評価見直しを差し引いた後の「現在の帳簿残高」こそが簿価です。簿価は一度決まったら固定されるものではなく、会計ルールに沿って日々刻々と書き換えられていく動的な数値なのです。

【データ比較】簿価・時価・取得原価の構造と実務への影響一覧
資産の種類によって、簿価がどのように計算され、時価とどう乖離していくのかを体系的にまとめました。実務担当者が押さえるべき基準と編集部の分析評価を以下の比較表に提示します。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 固定資産(建物・設備) | 取得原価から減価償却累計額を控除。最終的に残存簿価1円まで償却。 | 法定耐用年数(PC4年、普通車6年、RC造建物47年など) | 時価(実勢価格)との乖離が最も生じやすい。都市部不動産では簿価の数倍の含み益を抱えるケースも多発。 |
| 有価証券(上場株式) | 購入代金+購入手数料。追加取得時は移動平均法で簿価単価を再計算。 | 時価評価(売買目的有価証券は期末に時価評価し評価損益を計上) | 個人口座では平均取得単価として自動表示。下落局面での塩漬けは投資心理(アンカリング)の罠を生む主因。 |
| 棚卸資産(製品在庫) | 個別法、先入先出法、平均法などで算定。時価が下落した場合は低価法適用。 | 正味売却価額が取得原価を下回った期に簿価切下げを強制 | 企業決算で不良在庫の評価損を一括計上する「膿出し」の舞台。粉飾決算の温床になりやすいため監査が厳格。 |
| 企業純資産(B/S全体) | 総資産から負債総額を差し引いた純資産の簿価。PBR計算の分母(BPS)。 | PBR1倍が解散価値基準(時価総額=簿価純資産) | 簿価割れ企業への東証改革プレッシャーが継続中。M&A実務では簿価純資産法をベースに時価修正を行うのが定石。 |
【実務詳解】資産別に見る帳簿価額の計算方法と「1円残し」のからくり
帳簿価額を正しく導き出すための具体的な帳簿価額 計算方法を、固定資産の実務処理から深掘りします。会社の決算や確定申告の現場において、経理担当者や個人事業主が真っ先に押さえるべきは固定資産の減価償却プロセスです。
固定資産の期末簿価は、原則として以下の算式で算出されます。
期末帳簿価額 = 取得原価 - 期首減価償却累計額 - 当期減価償却費
例えば、事業用車両を300万円(取得原価)で購入し、当期までに180万円の償却を行っていれば、現在の固定資産の簿価は120万円となります。ここで多くの人が疑問を抱くのが、「耐用年数が過ぎた後、なぜゼロではなく1円残すのか」という減価償却 簿価 1円のルールです。
財務省や国税庁の資料に示されている通り、現行の税法では耐用年数を経過した資産であっても、帳簿上の価額を「1円」として残すことが義務付けられています。これを「備忘価額(びぼうかがく)」と呼びます。かつての税制(平成19年度税制改正前)では取得原価の5%を「残存価額」として残す制度でしたが、税制抜本改革によって95%まで償却したのち、最終的に均等償却で1円まで落とす仕組みへと変更されました。帳簿上をゼロ円(完全消滅)にしてしまうと、台帳からその資産の存在が消え去り、社内にまだ現物が残っているにもかかわらず管理漏れや横領・不正流出を招く恐れがあります。「1円というわずかな数値をあえて帳簿に残すことで、現物が稼働中であることを備忘として証明する」という、極めて現実的なガバナンス上の知恵がそこにあります。
また、実務で頻出する確定申告 簿価 端数処理にも明確な法的ルールがあります。減価償却費の計算過程で1円未満の端数(小数点以下の端数)が生じた場合、国税庁の通達に基づき「四捨五入」「切り上げ」「切り捨て」のいずれを採用しても税務上容認されますが、継続適用が原則です。ただし、最終年度の未償却残高を1円にする帳尻合わせの処理では、計算上の端数を調整して確実に「残存簿価=1円」に落ち着かせる必要があります。この1円単位の端数調整を誤ると、税務調査時に台帳不整合を指摘される原因になりかねません。
【投資・企業財務】株式の簿価単価計算とPBR「簿価割れ」のメリット・デメリット
個人投資家にとって最も身近な簿価といえば、証券口座に表示される「保有株の簿価」です。同一銘柄を異なるタイミングで複数回買い付けた場合、税法上および証券実務上、株式 簿価単価 計算には「総移動平均法(実務では特定口座の移動平均法)」が用いられます。
計算の仕組みは以下の通りです。まず【購入代金合計+手数料】を【保有株数】で割ることで、1株あたりの簿価単価(平均取得単価)を算出します。
新規の簿価単価 =(直前の残高簿価 + 今回買い付けた取得価額)÷(直前の保有株数 + 今回購入株数)
例えば、株価1,000円で100株買った銘柄が下落し、800円でさらに100株「ナンピン買い」した場合、手数料を除外して単純計算すると(10万円+8万円)÷200株=900円が新たな簿価単価となります。この簿価単価は、将来株式を売却した際の「譲渡所得(売却益)」を計算し、確定申告で納める所得税・住民税(約20.315%)を確定させるための絶対的な基準線です。
一方、企業財務のスケールで見ると、市場の最大の関心事は「簿価割れ」に集まっています。株価純資産倍率(PBR)が1倍を下回る状態、すなわち「企業の時価総額が解散価値(純資産の簿価)を下回っている状態」を指します。この簿価割れには、投資家側と企業経営側の双方において明白な明暗が存在します。
簿価割れ メリット デメリットの構造を整理すると、投資家にとっての最大のメリットは「割安性(安全域)」です。理論上、会社を今すぐ清算して資産を分配した方が手元に残る金額よりも安く株を買えるため、東証の低PBR是正要請を背景とした自社株買いや増配、アクティビストによる株主提案など、資本効率改善による株価反発の恩恵を享受しやすい環境にあります。しかし、投資家にとってのデメリット、いわゆる「バリュートラップ(安物買いの銭失い)」のリスクも見落とせません。万年低PBRの企業は、本業の収益力が著しく低いか、帳簿上の資産自体に不良債権や陳腐化した在庫といった見えない傷を抱えており、「帳簿上の数字ほど実際の価値がない」ことの裏返しでもあるからです。
さらに非上場企業の承継やM&Aで頻用される簿価純資産法においても同様の注意が必要です。貸借対照表の純資産額をそのまま企業価値とみなす簿価純資産法は、客観的で計算が容易な反面、不動産の含み損益や将来の収益力(のれん)が一切反映されないという致命的な弱点を持っています。そのため実際のデューデリジェンス(資産査定)では、資産をすべて時価で洗い直す「時価純資産法」との併用が必須の標準実務となっています。
【実態検証】減損損失と簿価切下げのリアル|現場を揺るがす会計基準の壁
帳簿上の数字をどれほど綺麗に取り繕っていても、現実の経済価値が失われたとき、企業会計は容赦のない断罪を下します。それが簿価切下げ 会計基準および減損損失 簿価の強制適用です。
日本の企業会計基準委員会(ASBJ)が定める会計基準において、製品在庫(棚卸資産)には「低価法」が義務付けられています。期末における商品の正味売却価額が取得原価よりも下落した場合、強制的に帳簿価額を切り下げ、その差額を「棚卸資産評価損」として費用計上しなければなりません。大手アパレル企業や電機メーカーが決算で突然数十億円から数百億円の赤字を垂れ流す背景には、過剰在庫に対するこの冷徹な簿価切下げが存在します。
固定資産においてはさらに過酷な「減損会計」が待ち受けます。過去に巨額の投資を行って建設した工場や買収した店舗が、当初見込んだ通りのキャッシュフローを稼げなくなった場合、資産グループごとに将来生み出すキャッシュを現在価値に割り戻して「回収可能価額」を算定します。そして、帳簿価額が回収可能価額を著しく上回っていると判定された場合、帳簿価額を回収可能価額まで一気に引き下げ、その落差を減損損失(特別損失)として計上しなければなりません。
「減損の兆候を監査法人から突きつけられた決算期の空気は、まさに針のむしろです」。取材に応じた東証プライム上場企業の経理部長は、疲弊した表情でこう証言しました。
「現場の事業部門は『来期以降に必ず挽回できる』と強気の収益計画を提出してきます。しかし、監査法人側は過去の未達実績を突きつけ、将来キャッシュフローの蓋然性を厳密に問いただしてくる。経営陣と監査法人の板挟みになりながら、最終的に数十億円の簿価を一晩で吹き飛ばす減損処理を決定せざるを得ない。帳簿上の数字をいじるだけの作業に見えるかもしれませんが、それは過去の経営判断の失敗を白日の下に晒す、凄惨な企業統治の現場そのものです」
SNSや知恵袋上でも、「保有株が突然の減損損失発表でストップ安になった」「減損の意味がわからず大損した」という個人投資家の悲鳴が定期的にトレンド入りします。簿価とは単なる過去のメモではなく、企業の生死や市場の評価を直接左右するダイナマイトを内包した数値なのです。
一般に知られていない盲点とネットの誤解|「簿価」に潜む投資心理の罠
ネット上の投資コミュニティや掲示板を観察していると、簿価に対する危険な信仰や誤解が蔓延している現実に直面します。その最たるものが、「自分が買った簿価(取得単価)まで株価が戻るのをひたすら待つ」という塩漬け行動です。
行動経済学および投資心理学の観点から見ると、これは典型的な「アンカリング効果」と「サンクコスト効果(埋没費用への執着)」の複合病理です。投資家は無意識のうちに、自分が取得した帳簿価額を「絶対的な基準点(アンカー)」として脳内に焼き付けてしまいます。そしてプロスペクト理論が示す通り、人間は「利益を得る喜び」よりも「損失を確定させる苦痛」を約2倍強く感じるため、株価が簿価を割り込んだ瞬間に合理的な思考を停止し、「簿価に戻るまでは売らない」という不条理なルールを自らに課してしまうのです。
しかし、株式市場の参加者全体にとって、個々の投資家がいくらの簿価でその資産を買ったかなどという過去の事実は、1ミリの関心もありません。市場は常に「将来の業績」と「現在の受給」という冷徹な時価の論理でのみ動いています。過去の簿価に囚われ、事業構造が崩壊した銘柄に資金を固定し続ける行為は、別の優良な投資機会を逸失し続ける極めて重い機会損失にほかなりません。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
財務や投資の現場において、簿価という指標を「使いこなせる人」と「逆に振り回されて身を滅ぼす人」には決定的な分水嶺が存在します。自身の立場や投資スタイルと照らし合わせ、以下の基準を厳格に適用してください。
▼簿価を徹底活用すべき人(向いている人)
- 自営業者・個人事業主・法人経理担当者:確定申告や決算公告において、税務通達に則った正確な所得計算や減価償却資産の厳密な端数処理が義務付けられている層。台帳の1円単位の管理が事業防衛に直結します。
- 事業承継・中小企業M&Aの実務検討者:時価評価が困難な非上場企業の初期スクリーニングとして、簿価純資産法をベースに安全性を測り、最低限の企業価値水準を見極めたい層。
- ディープバリュー投資家:ネットキャッシュ比率やPBR1倍割れに着目し、簿価純資産に対するディスカウント度合いを安全域(マージン・オブ・セーフティ)として長期保有できる規律ある投資家。
▼簿価との向き合い方に極めて慎重になるべき人(おすすめできない人)
- スイングトレード・短期売買を行う個人投資家:買値(自己の簿価)を損切りや利益確定の基準に据えてしまうトレーダー。市場のトレンドや株価モメンタムを無視して「簿価回帰」を祈る姿勢は、致命的なドローダウンを招きます。
- 表面的な割安感だけで銘柄を選ぶ初心者:「PBR0.5倍だから安心」と短絡的に信じ込み、棚卸資産の陳腐化や将来的な減損リスクを読み解く財務諸表読解力がないまま投資してしまう人。
【簿価とは】に関するよくある質問(FAQ)
Q1:企業の決算書を見る際、簿価と時価のどちらを重視すべきですか?
A1:企業の「過去の蓄積や安全性の土台」を確認する際は貸借対照表の簿価(自己資本や固定資産)を見ますが、「企業が今いくらで評価され、今後どれだけ稼げるか」を判断する際は間違いなく時価(時価総額や株式価値)を重視すべきです。特に不動産や株式などの含み益・含み損が大きい企業では、簿価と時価の差額を洗い出し、実質的な純資産を把握することが不可欠です。
Q2:減価償却が終わった固定資産の簿価が「1円」のまま残っているのはなぜですか?
A2:税法上の「備忘価額」として規定されているためです。帳簿から完全に金額を消して「0円」にしてしまうと、台帳上から資産が消滅し、現物が会社内に存在しているにもかかわらず管理の網から外れて紛失や不正流出の温床になります。それを防ぐため、現物を破棄・売却するその日まで「1円」を残し、存在を記録し続けます。
Q3:株式を買い増していった場合、確定申告での簿価(取得単価)はどう計算しますか?
A3:所得税法に基づき、原則として「総平均法に準ずる方法(移動平均法)」で計算します。追加購入の都度、それまでの残高簿価と新規購入額を合計し、合計株数で割って新たな単価を算出します。なお、特定口座(源泉徴収あり/なし)を利用している場合は証券会社のシステムが日次で自動計算してくれるため、投資家自身が手計算する必要はありませんが、一般口座を利用している場合は自身でこの履歴を記録・計算して申告書を作成する必要があります。
まとめ:今後の動向と失敗しないための判断基準
帳簿価額、すなわち簿価とは、一見すると無機質な過去の記録に過ぎません。しかしその実態は、企業の過去の投資行動、経営陣の下した意思決定の成否、そして税務上の規律を凝縮した強固な経済的フットプリントです。
資本コストと企業価値向上へのプレッシャーがますます高まる現代において、企業が簿価割れの解消を迫られ、不良資産の減損処理を断行するスピードは格段に上がっています。投資家やビジネスパーソンにとって重要なのは、「簿価は過去の事実に過ぎず、時価こそが現在の真実である」という冷徹な視点を常に失わないことです。
自分の買値という主観的な簿価にすがる感情的なバイアスを捨て去り、客観的な財務データとして簿価と時価のギャップを冷静に分析すること。その透徹したリテラシーこそが、変化の激しい経済環境において自らの資産を守り、的確な経営・投資判断を下すための最強の羅針盤となります。 (出典: 簿 価 と は(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。