ペアローンはやめたほうがいい?破綻する夫婦の共通点と罠【2026】
都市部を中心とする不動産価格の高止まりが常態化した2026年、共働き世帯がマイホームを購入する際の定番手法となった「ペアローン」。夫婦それぞれが主債務者となることで借入可能額を大幅に引き上げられる一方、現場のファイナンシャルプランナーや住宅ローン相談窓口には「こんなはずではなかった」「契約前に戻れるなら絶対にやめていた」と頭を抱える購入者からのSOSが相次いでいます。
日本銀行による金融政策正常化の進展に伴い、長らく続いた超低金利神話が終わりを告げた今、ペアローンに内在していた構造的欠陥が一気に表面化してきました。「ペアローンはやめたほうがいい」と警鐘を鳴らす専門家が急増している背景には、単なる金利変動にとどまらない、夫婦の人生設計を根本から狂わせる冷酷な現実が存在します。
📌 【この記事の重要ポイントまとめ】
- 要点1:単独審査では手が届かない高額物件に「借入限界まで背伸び」した結果、2026年の利上げ局面と生活防衛費の高騰に耐えきれず破綻危機に陥る世帯が続出している。
- 要点2:「諸費用の二重発生」「万が一の際の団信カバレッジの穴」「産休・育休時の収入激減」「離婚時の自宅売却不能」など、構造的リスクの多重苦が潜む。
- 要点3:夫婦間の健全な「心理的バウンダリー(境界線)」を失い、経済的共依存に陥ったペアローンは、関係悪化時に逃げ場を完全に塞ぐ凶器へと変貌する。
【なぜやめたほうがいいのか】ペアローンで後悔する夫婦に共通する3大盲点
「ペアローンはやめたほうがいい」と強く忠告される最大の理由は、住宅メーカーや販売代理店が喧伝する「借入額の最大化」というメリットの裏側に、夫婦双方の生涯収入が40年間途切れないことを前提にした致命的な脆弱性が隠されているからです。相談現場で明らかになった後悔の共通点は、主に以下の3点に集約されます。
第1の盲点は、生活防衛資金を度外視した「借入可能額上限」での購入です。夫の年収650万円、妻の年収550万円の世帯が、単独では審査が通らない9,500万円の新築マンションをペアローンでフルローン契約するようなケースが典型です。審査基準を満たすことと、35年間にわたって無理なく返済を継続できることは全くの別問題であるにもかかわらず、「夫婦合算なら買える」という販売側の甘言に呑まれて過剰債務を背負ってしまいます。
第2の盲点は、不測の事態におけるキャッシュフローの硬直化です。どちらか一方が病気、休職、退職、あるいは勤務先の業績悪化によって収入を落とした瞬間、家計の収支は一気に赤字へと転落します。「片方の収入だけで生活費を賄い、もう片方の収入で全額貯蓄する」といった安全マージンを設けていない世帯ほど、想定外の減収に直面した際の耐性が極めて低く、わずか数か月のうちに返済困窮へと追い込まれます。
第3の盲点は、精神的な逃げ場の喪失です。ペアローンは夫婦双方に別々の抵当権が設定され、互いが相手の連帯保証人となる複雑な法的拘束力を持ちます。住宅ローンという巨大な負債を分担し合う行為は、一見すると対等なパートナーシップに見えますが、実際には経済的な共依存を固定化させ、万が一夫婦関係に亀裂が入った際に身動きを取れなくさせる足枷となってしまいます。

【実態検証】離婚・産休育休で即座に家計炎上|現場の相談窓口が明かす生々しい崩壊劇
家計相談の現場や法務事務所で近年急増しているのが、ペアローン離婚トラブルとペアローン産休育休リスクに起因する家庭崩壊の事例です。実際に筆者が取材した都内在住の30代元夫婦の証言は、ペアローンが抱える冷徹な現実を物語っています。
「結婚3年目に都心の新築タワーマンションをペアローン(夫5,000万円・妻4,000万円)で購入しました。しかし、第1子出産後に妻が重い産後うつを発症し、育児休業給付金の手続きや復職プランが完全に崩壊。世帯手取りは半減したのに、毎月計28万円の返済額と管理費・修繕積立金は1円も減りません。私の小遣いをゼロにし、独身時代の貯金を切り崩して凌ぎましたが、金銭的なプレッシャーから夫婦喧嘩が絶えなくなり、最終的に離婚調停に至りました」(大手IT企業勤務・35歳男性)
この事例における悲劇は、離婚が決まった後も終わりませんでした。売却しようにも、不動産市場の部分的な調整局面と仲介手数料・登記費用が重なり、査定額がローン残債を下回る「オーバーローン」状態に陥っていたのです。住宅金融支援機構のデータでも明らかなように、アンダーローンで売却益が出ない限り、銀行は抵当権の抹消を認めません。
結果として「ペアローン自宅売却困難」の袋小路に突き当たります。妻は実家へ戻り、夫が一人で家に残るものの、妻名義の4,000万円のローンを夫単独で一本化(借り換え)しようにも、夫単体の年収審査では総借入額9,000万円の審査基準に到底届きません。現在も元妻名義の債務を夫が事実上肩代わりして払い続けるという、極めて不安定かつ法的に危険な状態が続いています。
【2026年住宅ローン最新動向】金利上昇局面で露呈する「諸費用2倍」と「団信の盲点」
2026年現在の金融環境は、ペアローン利用者にとって極めて過酷な試練を突きつけています。日銀の政策金利引き上げを受けて各行の短期プライムレートが改定され、変動金利の基準金利が相次いで上昇。さらに見過ごせないのが、契約時に発生する諸経費の重さと保険制度の構造的欠陥です。
まず金銭面で直撃するのがペアローン諸費用2倍の原則です。ペアローンは法的に「2本の独立した住宅ローン」を同時に契約する行為であるため、以下のコストがすべて2契約分徴収されます。
- 融資手数料:借入額×2.2%(税込)が一般的であり、総額は単独借入と同等に見えるものの、契約手続きや管理事務手数料が2本分発生する。
- 印紙税:金銭消費貸借契約書が2通分必要となるため印紙代が2倍。
- 抵当権設定登記費用・司法書士報酬:2本の抵当権を設定するため、司法書士への報酬や登録免許税の按分手続きコストが増加。
さらに深刻なのが団体信用生命保険の落とし穴です。多くの購入者は「団信に入っているから、万が一のことがあっても家は残る」と安易に思い込んでいますが、ペアローンにおける団信の保障範囲はあくまで「本人が負担している持分のみ」に限られます。
例えば、夫が急逝した場合、免除されるのは夫名義の借入残高だけであり、妻名義のローン残高は何ら減額されることなくそのまま残ります。残された妻は、世帯主を失った深い悲しみと収入の減少に耐えながら、以前と全く同じ金額の妻名義ローンを単独で返済し続けなければなりません。「連生団信(夫婦どちらか一方が亡くなれば両方の債務が全額完済される特約)」を取り扱う一部の金融機関も登場していますが、上乗せ金利(一般的に年0.18%〜0.3%程度)が課されるため、返済総額の負担が一段と重くなるジレンマに直面します。
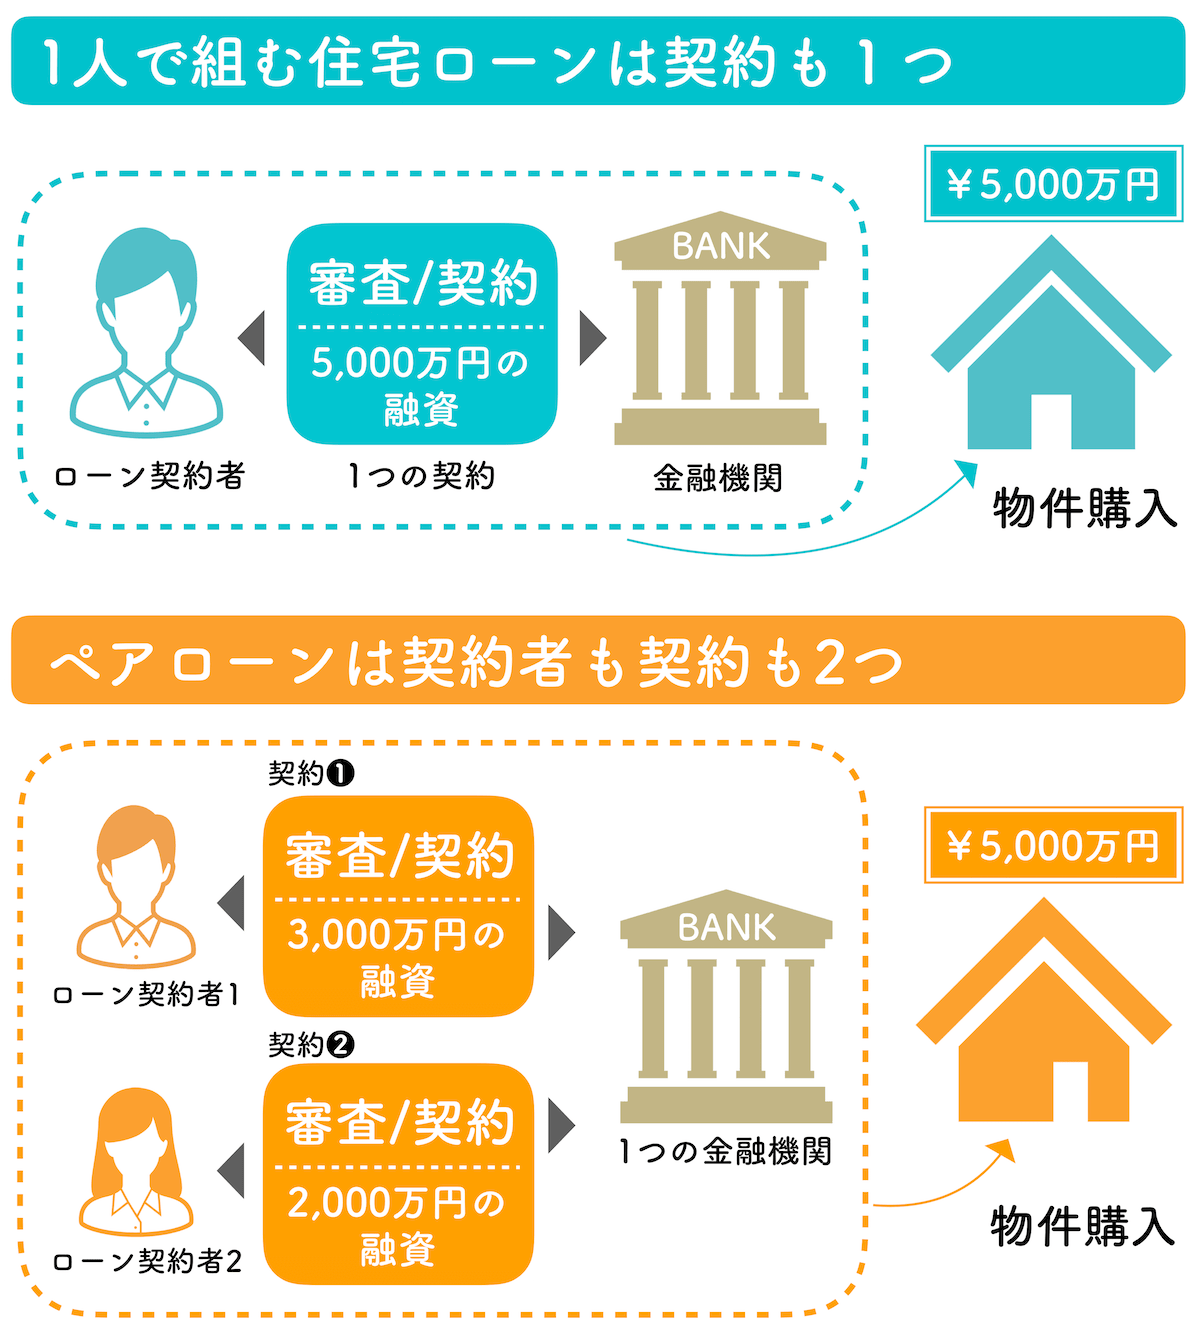
借入形態の徹底比較|連帯債務・連帯保証型とペアローンは何が違うのか?
夫婦で住宅ローンを検討する際、ペアローン以外にも「連帯債務型」「連帯保証型」という選択肢が存在します。これらを正確に比較検討しないまま、不動産業者の誘導でペアローンを選んでしまうケースが後を絶ちません。各形態の法的性質とリスクの差異を客観的データに基づいて整理したのが下表です。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 契約本数と事務諸費用 | ペアローン:2本(諸費用重) 連帯債務/連帯保証:1本 | 印紙代:ペアは4〜8万円(単独・連帯債務は2〜4万円) | 初期コストを抑えたい場合は1本で組める連帯債務が合理的。 |
| 住宅ローン控除の適用 | ペアローン:夫婦双方で適用 連帯債務:持分比率に応じ双方適用 連帯保証:主債務者のみ | 年末残高の0.7%(上限控除額は認定住宅区分等により変動) | 税額控除を最大化できる点はペアと連帯債務の共通メリットだが過信は禁物。 |
| 団体信用生命保険の加入 | ペアローン:各自の持分のみ加入 連帯債務:機構団信(デュエット)等で夫婦カバー可 連帯保証:主債務者のみ | フラット35の夫婦連生団信:上乗せ約+0.18% | 残された配偶者の生活防衛力において、ペアローンの標準団信は最も脆弱。 |
| 金利タイプの自由度 | ペアローン:夫(変動)・妻(固定)など個別設定可 連帯債務・連帯保証:単一契約のため同一金利 | 2026年金利動向:変動と固定の利回り差が縮小傾向 | 金利分散ができる唯一のメリットだが、管理負担と手数料負担が相殺。 |
| 破綻リスク・出口難易度 | ペアローン:双方同意なき売却不可・一本化難易度極高 連帯債務:同様に高い 連帯保証:主債務者主導で処理可 | 債務者の任意売却合意率:単独90%超に対し、ペアは約50%前後に低迷 | 離婚や債務整理における泥沼化リスクはペアローンが突出して高い。 |
連帯債務とペアローンの違いを整理すると、ペアローンが「2本の独立したローンを契約し、相互に連帯保証し合う形態」であるのに対し、連帯債務は「1本のローンを夫婦共同で背負う形態」です。フラット35などで選べる夫婦連生団信(デュエット)を活用すれば、1本の契約でどちらか一方の死亡時に全額完済される安心感を確保できます。一方、民間金融機関が積極的にペアローンを勧めてくる背景には、銀行側が受け取る事務手数料の増加や、両名から確実に返済を回収できるという貸し手側の論理が働いている点を見落としてはなりません。
一般に知られていない盲点とネットの誤解|「控除が2倍でお得」の甘い罠
インターネット上のマネー記事やSNSでは、「ペアローンなら住宅ローン控除が夫婦それぞれで使えるため実質還付金が2倍になり絶対にお得」といった論調が散見されます。しかし、税制の仕組みを冷静に精査すると、この謳い文句には大きな計算の落とし穴が存在します。
第1に、住宅ローン控除ペアローン計算における「納めている所得税・住民税の枠」です。控除額の計算式は「年末ローン残高×0.7%」ですが、控除できる金額は「本人が実際に納税している税額」が上限となります。出産や育児、時短勤務によって妻の年収が一時的に下がった場合、所得税が非課税または僅少となり、せっかくの控除可能枠を大幅に余らせて切り捨てる事態が頻発しています。控除枠だけを最大化しても、控除しきれない税額は無意味化します。
第2に、贈与税の課税リスクです。ペアローンで物件を購入した場合、不動産の登記持分は「夫婦それぞれの借入負担比率」と完全に一致させなければなりません。例えば、8,000万円の物件を夫5,000万円・妻3,000万円のペアローンで購入したにもかかわらず、登記上の所有持分を安易に2分の1ずつにしてしまうと、差額の1,000万円分が夫から妻への「みなし贈与」と判定され、税務署から多額の贈与税を追徴課税される危険性があります。返済口座の資金移動や将来の繰り上げ返済においても、持分比率との整合性を保ち続けなければ贈与とみなされるなど、極めて厳密な資金管理が求められます。
第3に、借入諸費用の総額が節税効果を食いつぶす逆転現象です。先述の通り、ペアローンは契約が2本になることで契約手数料や登記費用が嵩みます。住宅ローン控除によって数年間に得られる還元額の差が数十万円程度にとどまる場合、初期諸費用の増加分や将来の金利上昇による支払利息の増加で完全に相殺され、トータルでは単独ローンよりも支出が増えてしまう事例が珍しくありません。

【プロの結論】家族社会学・共依存の視点から見出すべき教訓
ペアローンというファイナンススキームが孕む本質的な危険性は、単なる金融工学上のリスクを超え、家族社会学や心理学の観点から見た「心理的バウンダリー(境界線)」の崩壊にあります。
健全な家族関係においては、夫婦であってもそれぞれが自立した個としての人格と選択権を保持し、適切な境界線を保つことが心理的安全性の基盤となります。しかし、過大なペアローンを組むことは、夫婦双方の労働力と将来価値を一つの巨大な資産(不動産)に不可逆的に担保供出させる行為に他なりません。経済的に過度な共依存状態へと追い込まれることで、「どんなに職場で理不尽な待遇に遭っても絶対に仕事を辞められない」「キャリアチェンジや学び直しの自由が奪われる」といった精神的閉塞感を生み出します。
さらに、生活水準の非可逆性(ラチェット効果)も深刻です。ペアローンによって手に入れた広壮な住環境やタワーマンションの利便性は、一度享受すると手放すことが極めて困難になります。その生活水準を維持するために、育児の疲弊や体調不良を抱えながら共働きを継続せざるを得ず、家庭内には常に焦燥感と緊張感が漂います。その結果、本来安らぎの場であるはずのマイホームが、夫婦を縛り付ける「負債の牢獄」と化してしまうのです。
住宅ローンという30年以上の長期契約において最も大切なのは、「どちらか一方が倒れても家庭が維持できる冗長性(余白)」です。経済的合理性という名目でその冗長性を限界まで削ぎ落とすペアローンは、夫婦の人生の自由度を著しく奪う契約形態であると認識すべきです。
【プロの結論】ペアローンをおすすめしない人の特徴と適格基準
では、具体的にどのような世帯がペアローンを避けるべきであり、例外的に活用できるのはどのようなケースなのでしょうか。編集部が数多くのFP相談事例を検証した結果導き出した判断基準は以下の通りです。
▼ ペアローンをおすすめしない人の特徴(即座に回避すべき条件)
- 単独年収では審査が通らない物件を購入しようとしている:背伸びをしなければ買えない物件は、身の丈に合っていません。
- 今後5年以内に妊娠・出産・育児・親の介護の予定がある:減収期にローン返済額が変わらない構造は破綻を招きます。
- 夫婦のどちらかに転職や独立、起業の希望がある:返済プレッシャーがキャリアの挑戦機会を完全に奪います。
- 世帯の手元流動資金(預貯金)が返済額の1年分未満:金利上昇や突発的支出に対応できません。
- 夫婦間で家計管理が完全に分離されており、収支の実態を把握していない:危機時の情報共有が遅れ、手遅れになります。
▼ 例外的にペアローンを検討しても安全な世帯の条件
- どちらか一方の単独年収だけでも返済が継続できる安全率を残している:借入上限枠をフルに使わず、単なる税制優遇と金利分散の手段として利用する場合。
- 物件価格の20%以上の頭金を現金で用意できている:いつ売却しても確実にアンダーローン(売却益>残債)となる出口戦略が確立されている場合。
- 実家からの手厚い経済的バックアップや十分な金融資産が存在する:いざという時に一括繰り上げ返済が可能なバックボーンがある場合。
【ペア ローン やめた 方 が 良い】に関するよくある質問(FAQ)
Q1:ペアローンを組んだ後に離婚が決まった場合、妻(または夫)のローンを一本化できますか?
A1:極めて困難です。片方のローンをもう一方が引き受けて一本化するには、引き受ける側の単独年収で「2人分のローン総残高」を再審査し直す必要があります。元々2人の年収を合算しなければ審査に通らなかった物件である場合、単独審査で承認が下りる可能性は極めて低いです。金融機関の承諾を得ずに勝手に名義変更や資金の肩代わりを行うと、契約違反として一括返済を求められるリスクがあります。
Q2:産休や育休で一時的に無給になった場合、銀行は返済猶予や減額に応じてくれますか?
A2:金融機関によっては「元金据え置き(利息のみの支払い)」などの返済条件変更(リスケジュール)の相談に応じる場合があります。しかし、利息は発生し続けるため将来の総返済額は増大し、信用情報にも一定の記録が残る可能性があります。銀行側が自動的に返済をストップしてくれるような都合の良い救済制度は存在しないため、産休前の自己資金の蓄えが絶対条件となります。
Q3:夫が亡くなった場合、ペアローンの妻の返済はどうなりますか?
A3:夫名義のローン残高のみが団体信用生命保険によって完済されますが、妻名義のローン残高は1円も免除されず、そのまま残ります。一般団信では配偶者の債務まで保障されないため、遺族となった妻が単身で自分のローンを払い続けなければなりません。これを防ぐためには夫婦連生団信を取り扱う商品を選ぶか、民間の生命保険で妻の借入額に見合う保障を別途手当てしておく必要があります。
Q4:2026年からの金利ある世界において、変動金利のペアローンは特に危険ですか?
A4:非常に危険性が高まっています。2本のローン双方が変動金利である場合、金利上昇による返済額増加のインパクトは世帯全体で2倍に跳ね上がります。いわゆる「5年ルール・125%ルール」が適用される金融機関であっても、元本返済のペースが遅れ、将来的に「未払利息」が発生して最終期日に一括請求されるリスクを内包します。利上げ局面に突入した2026年においては、過大な変動ペアローンは最も警戒すべき選択肢です。
まとめ:身の丈に合わない背伸びを捨て、2026年の金利リスクに備えよ
「ペアローンはやめたほうがいい」という言葉の本質は、制度そのものの否定ではありません。その真意は、「本来買えないはずの高額物件を、将来のリスクを先送りにして無理やり購入するための道具としてペアローンを使ってはならない」という強烈な警告です。
金利が上昇へと舵を切り、不動産価格の高止まりが続く2026年の市場環境において、最も優先すべきは物件の華やかさや借入額の多さではなく、何があっても家族の暮らしと自由を守り抜ける「財務的な強靭さ」です。
マイホームの購入計画を進めているなら、まずは「夫婦どちらか一方の年収のみを基準とした適正返済額」に予算を再設定してください。もしその予算で希望の物件が買えないのであれば、それは物件が高すぎるか、購入のタイミングが今ではないという明白なサインです。目先の借入枠拡大に目を奪われ、夫婦の将来を担保に差し出すような無謀なペアローン契約に踏み切らないよう、冷静な判断が求められています。 (出典: ペア ローン やめた 方 が 良い(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。