有限会社と株式会社の違いは?新設不可の理由と移行の是非を徹底解説
目次
📌 【この記事の重要ポイントまとめ】
- 要点1:2006年の会社法改正によって最低資本金規制が撤廃され、有限会社制度は株式会社へ統合されて新設が不可能になった。
- 要点2:現存する有限会社(特例有限会社)は役員の任期が無制限で決算公告義務もないため、維持コスト面で株式会社より圧倒的に有利である。
- 要点3:株式会社への移行は商号変更の手続きのみで可能だが、一度株式会社へ変更すると二度と有限会社には戻せないため慎重な判断が求められる。
なぜ今は有限会社を新設できないのか?会社法改正の真相と歴史的背景
現在、日本国内で新しく会社を立ち上げる際、選択肢となるのは「株式会社」「合同会社」「合資会社」「合名会社」の4種類のみです。かつて中小企業の代名詞であった有限会社を設立することは法律上できません。 有限会社が新設できなくなった直接の契機は、2006年5月1日に施行された新「会社法」にあります。それ以前の旧商法および旧有限会社法体制下では、会社形態ごとに厳しい資本金規制の違いが設けられていました。当時の株式会社の設立には最低1,000万円、有限会社でも最低300万円の資本金が必要とされ、起業を目指す個人にとって大きな参入障壁となっていたのです。 しかし、経済の停滞を打破し新規開業を促進するため、国は大幅な法改正に踏み切りました。新会社法の施行により、株式会社の最低資本金要件が撤廃され、わずか「資本金1円」からでも株式会社の設立が可能になったのです。 この規制緩和によって、資本金の少ない小規模事業者の受け皿として機能していた有限会社法を独立して残す意義が失われました。結果として有限会社法は廃止され、有限会社制度は株式会社制度へと統合されることになりました。これが有限会社が新設できない理由です。 法改正前に設立されていた既存の有限会社については、強制的に解散や移行を迫るのではなく、「会社法の施行に伴う関係法律の整備等に関する法律」に基づき、特例有限会社という法的な位置づけを与えてそのまま存続できる救済措置が取られました。現在私たちが目にするすべての有限会社は、法律上はこの「特例有限会社」に該当します。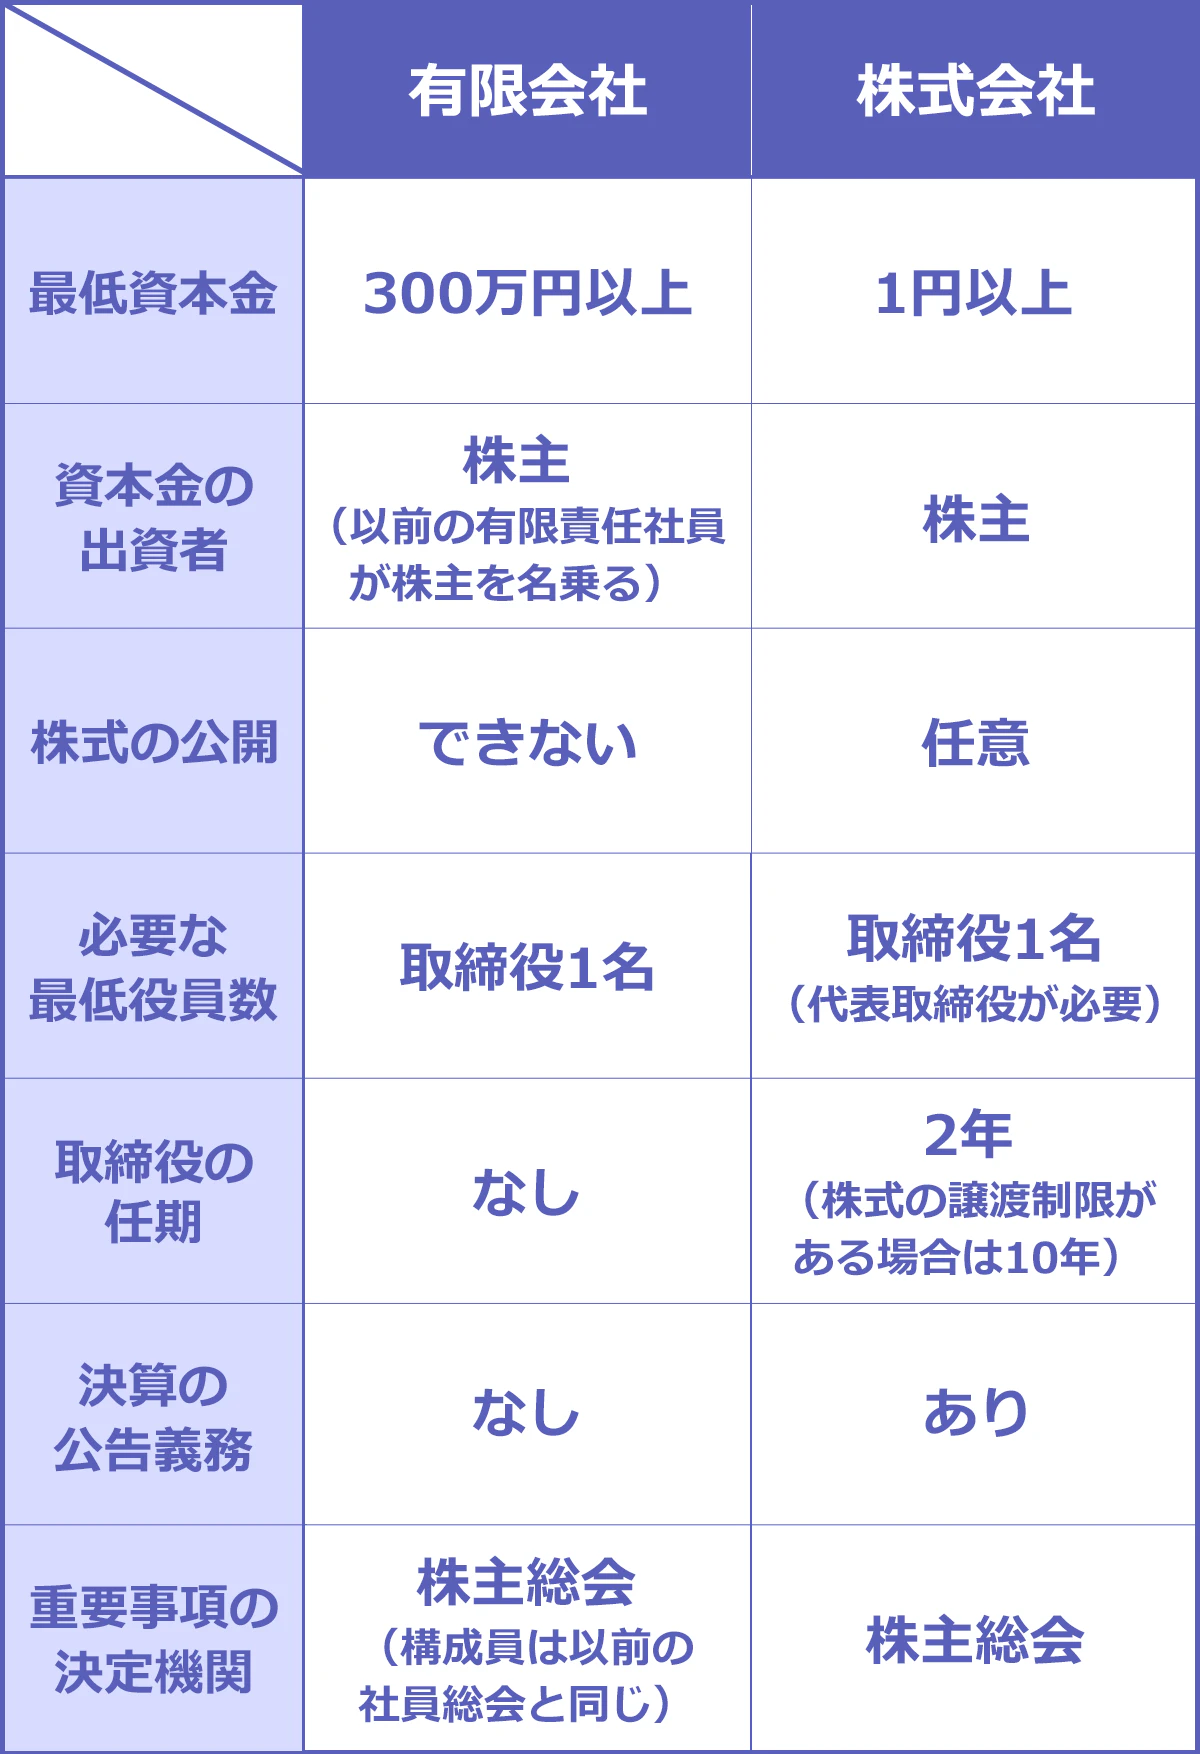
【徹底比較】有限会社と株式会社の決定的な違いと実務データ一覧
有限会社(特例有限会社)と株式会社には、日常的な企業運営のコストやガバナンスにおいて想像以上に大きな違いが存在します。実務に直結する主要項目を整理しました。| 項目 | 特例有限会社(旧有限会社) | 株式会社(非公開会社) | 編集部の見解・評価 |
|---|---|---|---|
| 新規設立の可否 | 不可(2006年5月以降) | 可能(資本金1円〜) | 有限会社を名乗れること自体が20年以上の業歴を証明する |
| 役員任期の違い | 任期の定めなし(無期限) | 原則2年(非公開会社は最長10年まで伸長可能) | 有限会社は定期的な役員変更登記が不要なため維持コストが格安 |
| 決算公告義務 | 義務なし | 年1回の公告が義務(官報掲載等) | 官報掲載費用(年約6万円〜)の削減と財務情報秘匿で有限会社が有利 |
| 機関設計の柔軟性 | 取締役1名以上(取締役会・監査役会は設置不可) | 取締役1名〜取締役会、監査役、委員会設置など多彩 | 多人数での経営陣組成や外部ガバナンス導入は株式会社が適任 |
| 株式譲渡制限の規定 | 法律上、当然に全株式に譲渡制限あり | 定款によって譲渡制限の有無を自由に設定可能 | 有限会社は乗っ取りリスクが極めて低く、同族経営の防衛に最適 |
| 役員変更登記の要否 | 役員の交代・死亡・辞任時のみ発生(定期登記は不要) | 再任であっても任期満了ごとに登記が必須(最大10年ごと) | 株式会社は登記を放置すると「みなし解散」や過料(罰金)のリスクあり |
【実態検証】「あえて株式会社に移行しない」経営者の本音と現場のリアル
「なぜ株式会社へ移行できるのに、有限会社のまま放置しているのか」 外部のコンサルタントや若い世代の起業家からはそう疑問視されることが少なくありません。しかし、現場取材を重ねると、経営者たちの間には極めて合理的かつ切実な計算が存在することが分かります。 都内で金属加工業を営む二代目経営者(50代)は、父親から事業を承継した際のエピソードをこう振り返ります。 「先代が亡くなった際、顧問税理士から『株式会社に変えますか』と提案されました。しかし試算してみると、役員の定期変更登記に毎回数万円の免許税と司法書士報酬がかかる。さらに官報への決算公告を真面目にやれば毎年6万〜7万円が飛んでいく。当社のような町工場にとって、何もしなくても維持できる有限会社の仕組みは最高の防壁です。取引先の大手メーカーからも『有限会社を名乗っているほうが、2006年以前から事業を黒字で維持してきた信頼の証に見える』と言われ、看板を変える理由が完全になくなりました」 また、地方都市で複数の飲食店を展開するオーナーの手記にも、同様の述懐が見られます。 「株式会社にすると、定款で最長10年に延ばしたとしても、うっかり役員の重任登記を忘れて法務局から数万円の過料通知(罰金)が届いたという仲間の話をよく聞きます。特例有限会社なら、経営陣の顔ぶれが変わらない限り、法務局に行く手間も費用も一生発生しない。この精神的負担の軽さは何物にも代えがたい」 このように、実務の最前線では有限会社のメリットである「ランニングコストの低さ」と「ガバナンスの簡便さ」が高く評価されており、決して単なる怠慢で放置されているわけではない実態が浮き彫りになっています。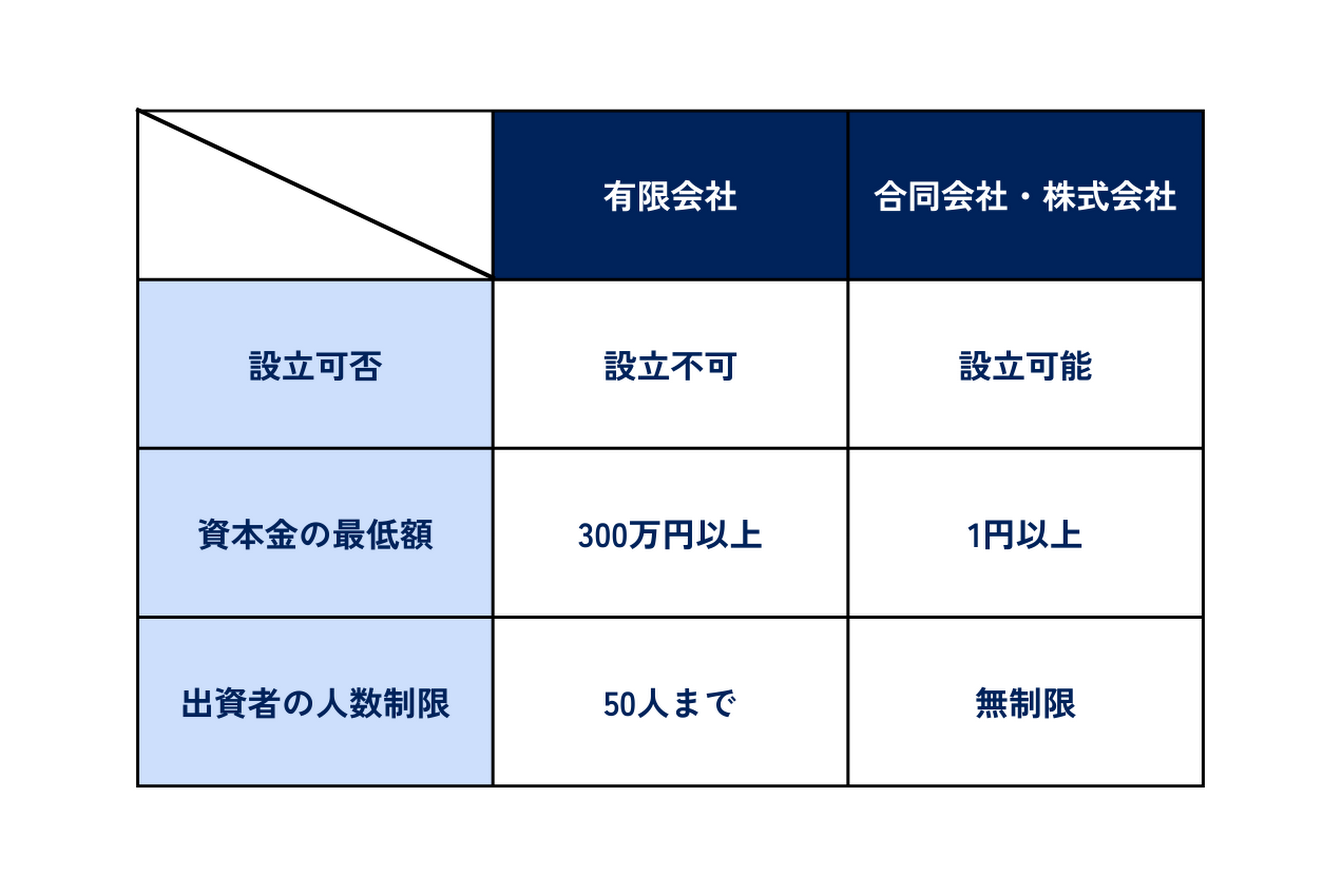
一般に知られていない盲点とネットの誤解
インターネット上やSNSでは、有限会社に関して実態と異なる情報が散見されます。現場の法律・財務の観点から、代表的な3つの誤解を正します。誤解1:有限会社は企業の社会的信用力で株式会社に大きく劣る?
「有限会社だと銀行融資で不利になる」「大手企業との取引口座が開けない」といった噂がありますが、これは半分正しく、半分は誤りです。 金融機関が融資審査で重視するのは会社形態ではなく、直近3期分の決算書、キャッシュフロー、自己資本比率、担保力です。法務省の統計を見ても、特例有限会社であることのみを理由に融資を拒絶するメガバンクや地方銀行は存在しません。 むしろ金融機関の現場担当者からは、「2006年以前から同一法人で存続している=業歴20年以上の実績がある」という間接的なスクリーニングとしてポジティブに捉えられるケースすらあります。 ただし、例外もあります。BtoBの新規取引において、厳格なコンプライアンス規程を持つ外資系IT企業や一部の上場企業では、「取引先資格を資本金1,000万円以上の株式会社に限定する」といった内規を設けているケースがあります。この場合は、株式会社への移行が取引成立の前提条件となります。誤解2:税金面で株式会社のほうが優遇されている?
「株式会社に移行すると節税になる」という噂も完全な誤解です。 日本の税制において、法人税、法人住民税、法人事業税の計算ルールは「株式会社」と「特例有限会社」で一切区別されていません。税率は会社形態ではなく、資本金の額と年間の所得金額によって決まります。 例えば、資本金が1,000万円以下であれば、株式会社であっても有限会社であっても、法人住民税の均等割は最低税額(年間約7万円)で同額です。税制面での優劣は存在しません。誤解3:有限会社はいずれ法的に強制解散させられる?
「特例有限会社には有効期限があり、いつか強制的に株式会社へ移行させられる」と思い込んでいる方がいますが、これも明確な誤りです。 会社法において特例有限会社の存続期間に制限は設けられておらず、会社が自ら解散手続きを取るか、破産しない限り、半永久的に存続できます。国の政策として有限会社を強制排除する方針はありません。株式会社への移行手続きと商号変更の手順|費用と注意点の全貌
事業規模の拡大や求職者へのアピール、新規取引先の開拓などを理由に、特例有限会社から株式会社への移行手続きを選択する企業も存在します。この手続きは組織再編(合併など)ではなく、法律上は「定款変更による商号変更」として扱われます。商号変更の標準的な手順
実務上の手続きは以下のステップで進められます。 1. 株主総会の特別決議: 総株主の半数以上が出席し、総株主の議決権の4分の3以上の賛成により、株式会社へ移行するための定款変更を決議します。商号を「有限会社〇〇」から「株式会社〇〇」へ変更し、あわせて役員の任期(最長10年)や発行可能株式総数などを定款に定めます。 2. 登記申請(連件申請): 本店所在地を管轄する法務局に対し、「特例有限会社の解散登記」と「株式会社の設立登記」を同時に(1件の申請として連件で)提出します。 3. 印鑑届書の提出: 株式会社としての新しい代表印(会社実印)を法務局へ登録します。必要となる法定費用
* 解散登記の登録免許税: 30,000円 * 設立登記の登録免許税: 資本金額の1,000分の7(最低30,000円) * 司法書士への報酬(相場): 50,000円〜100,000円程度 資本金が数千万円規模でない限り、登録免許税は合計60,000円で済みます。専門家報酬を含めても、おおむね10万〜15万円程度の自己資金で移行が可能です。かつて有限会社を設立した当時の設立費用の比較から見ても、手続き自体は比較的リーズナブルに行えます。最大の注意点:後戻りができない不可逆性
移行にあたって最も注意すべき点は、「一度株式会社へ移行したら、二度と有限会社には戻せない」という不可逆性です。 「株式会社に移行してみたものの、役員変更登記の管理が面倒なので有限会社に戻したい」と思っても、有限会社法が廃止されている以上、元の状態へ戻ることは法律上不可能です。この決定的なリスクを十分に理解しておく必要があります。
【プロの結論】有限会社を維持すべき企業・株式会社へ移行すべき企業の判断基準
企業法務および組織ガバナンスの視点から、どのような企業が有限会社を維持すべきであり、どのような企業が株式会社へ移行すべきかを明確に分類します。有限会社を維持すべき企業の条件
* 親族のみで株式と経営権を握っている同族企業・ファミリービジネス * 外部からの資金調達(ベンチャーキャピタルや新株発行)を想定していない * 官報公告費用や登記費用などの固定維持コストを極力抑えたい * 乗っ取りリスクをゼロにし、株式の分散を絶対に防ぎたい * 地域に根ざした事業で、看板の知名度や「老舗の信頼感」が定着している 後継者に事業を承継させる場合でも、家族経営の枠組みであれば有限会社のまま引き継ぐほうが、役員任期の管理漏れによる過料リスクを完全に排除できるため、実務上のメリットが極めて大きいです。株式会社へ移行すべき企業の条件
* 新卒採用や中途採用を本格化させ、若年層への企業イメージを刷新したい * 大手企業との取引開始にあたり、「株式会社」であることが社内規定上の必須条件となっている * 社外取締役や外部の専門家を経営陣に迎え、取締役会を設置してガバナンスを強化したい * 将来的なM&A(事業売却)や第三者割当増資による事業拡大を視野に入れている * 「有限」という響きが事業のスケール感を狭めていると感じている 若い世代の求職者の中には、有限会社の歴史や法的な堅牢性を知らず、単に「古臭い会社」「個人商店の延長」と誤認してしまう層が一定数存在します。人材獲得競争を最優先課題とするフェーズに入った場合は、商号変更が有効な投資となります。【有限会社と株式会社の違い】に関するよくある質問(FAQ)
読者から頻繁に寄せられる疑問について、法務実務に即して端的に回答します。Q1:有限会社から株式会社に変更するには、どれくらいの期間がかかりますか?
A1:定款案の作成や株主総会の決議、法務局への登記申請を経て、通常は申請から約1週間〜2週間程度で登記が完了します。業務を停止することなく、同一の法人格を維持したままスムーズに移行できます。
Q2:有限会社のままであれば、役員の変更登記は一生しなくて良いのですか?
A2:定期的な更新(重任登記)は不要ですが、役員が死亡したとき、辞任したとき、または新しい取締役を追加したときには変更登記が必要です。変更が生じた日から2週間以内に法務局で手続きを行わないと過料の対象となります。
Q3:株式会社に移行した場合、決算公告を怠るとどうなりますか?
A3:会社法第976条において、決算公告を怠った場合は100万円以下の過料に処すると規定されています。中小企業では実務上見逃されているケースも散見されますが、法律上のリスクを抱えることになるため、官報掲載などのコスト負担を覚悟する必要があります。
Q4:有限会社のまま他社へM&A(会社売却)することは可能ですか?
A4:十分に可能です。有限会社であっても株式(出資持分)の譲渡によってM&Aを実施できます。ただし、定款により株式譲渡制限が課されているため、株主総会の承認決議を経る正規のプロセスが必要となります。 (出典: 有限 会社 と 株式 会社 の 違い(Yahoo!ニュース))
まとめ:自社の事業フェーズに即した最適な選択を
有限会社と株式会社の間に優劣は存在しません。あるのは「ガバナンスの自由度と社会的認知度」をとるか、「維持コストの最小化と強固な経営防衛」をとるかという経営戦略上のトレードオフです。 現在有限会社を経営しているオーナーは、「周りが株式会社ばかりだから」と焦って商号変更をする必要はまったくありません。役員任期がなく決算公告義務も課されない特例有限会社は、中小規模の事業防衛において極めて有利な「既得権益」とも呼べる制度です。 自社の今後の採用計画、取引先との力関係、事業承継の青写真を冷静に見極めた上で、有限会社の看板を守り続けるか、株式会社という新たな器へ脱皮するかを決断してください。
Webライター
松本 陽菜 (Hina Matsumoto)
プロフィールを見る →
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。