【2026年最新】公認会計士と税理士の違い!年収や難易度を徹底比較
会計・税務分野における二大国家資格である公認会計士と税理士。どちらも社会的信用が高く、高年収を狙える専門職として常に高い人気を誇りますが、その実態や役割の根幹には決定的な隔たりが存在します。「数字を扱うプロ」という共通項から同列に語られがちな両者ですが、クライアントの規模、果たすべき社会的使命、そしてキャリアの出口戦略はまったくの別物です。
AIツールの急速な進化や企業のコーポレートガバナンス改革が進む2026年現在、両資格を取り巻く労働環境や試験制度、市場ニーズは大きな転換点を迎えています。「自分はどちらを目指すべきなのか」「実際の稼ぎや将来性にどれほどの差があるのか」という疑問に終止符を打つべく、関係各所への取材や最新の公式統計データを踏まえ、独占業務から年収、難易度、独立性まで徹底的に比較検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:独占業務の決定的な差――公認会計士は上場企業を中心とする「財務諸表監査」、税理士は中小企業や個人を支援する「税務代理・申告書作成・相談」。
- 要点2:年収と難易度の実態――公認会計士は一括合格型(約3,500〜4,000時間)で平均年収900万〜1,100万円規模、税理士は科目累積型(約2,500〜3,500時間)で独立後の青天井が狙える構造。
- 要点3:公認会計士は税理士登録が可能だが、現場の実務ノウハウは別物であり、早期に組織で高収入を目指すなら会計士、地域密着で独立自営を志すなら税理士が適する。
【決定的な差】独占業務と活躍フィールドの違い|監査法人と税理士法人
公認会計士と税理士を分かつ最大の境界線は、法律によって定められた独占業務の違いにあります。ここを混同したまま進路を選ぶと、資格取得後に「思い描いていた実務とまったく違った」というミスマッチに直面しかねません。
まず、公認会計士の根幹をなす独占業務は「財務諸表監査」です。公認会計士法第2条に基づき、企業が作成した財務諸表(決算書)が適正に表示されているかを独立した第三者の立場から検証し、監査意見を表明します。主なクライアントは上場企業や大企業、学校法人、医療法人などであり、社会的影響力の大きい組織の信頼性を担保することが公認会計士の使命です。そのため、大半の合格者はまず「Big 4」と呼ばれる大手監査法人(有限責任あずさ監査法人、PwC Japan有限責任監査法人、EY新日本有限責任監査法人、有限責任監査法人トーマツ)に就職し、組織の一員としてチームで監査業務に携わります。
対照的に、税理士の独占業務は税理士法第2条に規定される「税務代理」「税務書類の作成」「税務相談」の3つです。税金を納める納税者(中小企業の経営者や個人事業主、相続に直面した個人)の代理人として、確定申告書の作成や節税対策、税務調査への立ち会いを行います。クライアントの9割以上は中小企業や個人であり、税務のみならず資金繰りや経営相談に寄り添う「伴走型のパートナー」としての役割が色濃く出ます。活躍の場は全国に点在する税理士法人や個人会計事務所であり、地域経済に深く根差した働き方が主流となります。
両者の関係性をわかりやすく整理すれば、公認会計士は「企業の財務諸表に間違いや不正がないかを第三者としてチェックする“監視役・審判”」であるのに対し、税理士は「納税者の味方に立ち、適正な申告と節税をサポートする“代理人・参謀”」という立ち位置の違いがあります。
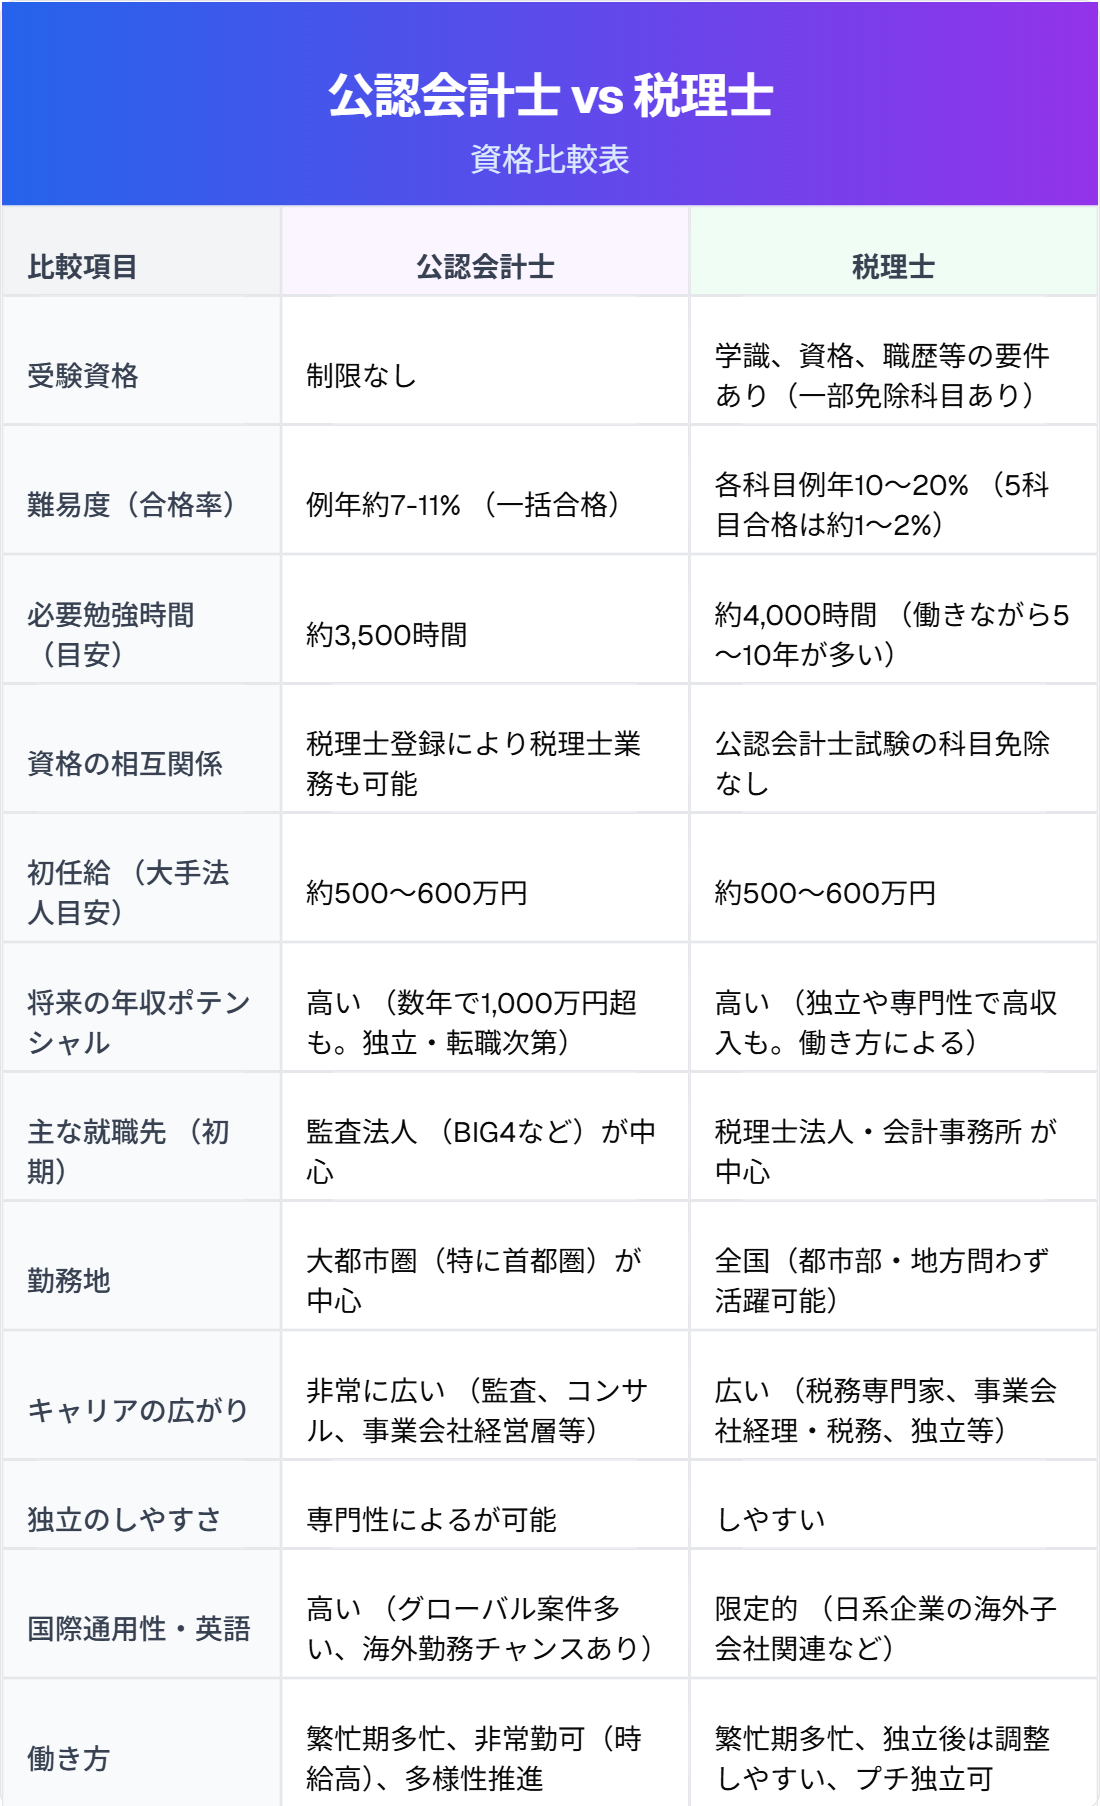
公認会計士と税理士の年収比較|平均値と生涯賃金に見る現実
キャリア選択において避けて通れないのが公認会計士と税理士の年収比較です。厚生労働省の「賃金構造基本統計調査」や日本公認会計士協会、日本税理士会連合会の最新統計データを精査すると、両者の報酬カーブには明確な特徴が見て取れます。
公認会計士の平均年収は、実務経験を積んだ30代以降でおよそ950万〜1,150万円のレンジで推移しています。初任給の時点で監査法人の初任給水準は年俸550万〜600万円前後に達し、シニア(主査)へ昇格する20代後半から30歳前後で年収800万〜900万円、マネージャー職に到達すれば年収1,000万〜1,300万円が標準的な相場です。さらにパートナー(共同経営者)へ登り詰めれば年収2,000万〜3,000万円超も珍しくありません。資本力のある大手監査法人に所属することで、20代のうちから確実に高水準の給与を確保できる点が公認会計士の大きな強みです。
一方、税理士の平均年収は全体統計でおよそ700万〜900万円程度と算出されますが、この数値には注意が必要です。税理士業界は「勤務税理士」と「独立開業税理士」で収入の格差が極めて大きい構造を持っています。中規模以下の税理士法人に勤める勤務税理士の場合、年収は500万〜750万円前後にとどまるケースが一般的です。しかし、顧客網を開拓して独立開業に成功した税理士の場合、年収2,000万〜5,000万円以上を稼ぎ出すトップ層が一定数存在します。
生涯賃金で見れば、若手の段階から高水準で安定した昇給が見込める公認会計士に軍配が上がりやすい傾向があります。ただし、「定年を超えて生涯現役で稼ぎ続けられるか」「自らの才覚で売上を伸ばせるか」という事業主視点のアップサイドにおいては、税理士の独立モデルにも強い魅力が存在しています。
試験難易度と合格率・勉強時間の目安比較|「どっちが難しいかの真相」を解き明かす
受験生の間で絶えず議論されるのが「どっちが難しいかの真相」です。この問いに対する答えは、「試験制度の構造が根本的に異なるため、要求される適性が全く違う」という点に集約されます。単純な偏差値や合格率の比較だけでは見えてこない、両試験のリアルなハードルを比較します。
公認会計士試験は、マークシート式の「短答式試験(年2回)」と、それに合格した者が挑む記述式の「論文式試験(年1回)」の二段構えです。最終合格率は概ね7〜10%前後で推移しています。特徴的なのは、会計学(財務会計論・管理会計論)、監査論、企業法、租税法、選択科目を一度にまとめてパスしなければならない「総力戦」である点です。勉強時間の目安比較としては、専業受験生でおよそ3,500〜4,000時間が必要とされ、1日8〜10時間の猛勉強を2〜3年継続するストイックな集中力が求められます。
対する税理士試験は、「科目合格制」を採用しています。会計科目(簿記論・財務諸表論)の2科目と、税法科目(法人税法、所得税法、消費税法、相続税法など)から3科目の、計5科目に合格することで資格を取得できます。1科目あたりの合格率は10〜15%前後ですが、一度合格した科目は生涯有効です。そのため「働きながら1年1科目ずつ合格を目指す」という社会人受験が制度上可能です。
しかし、この科目合格制こそが税理士試験の過酷さを生み出す要因でもあります。5科目すべてを揃えるための勉強時間の総計は2,500〜3,500時間と試算されるものの、税法科目の膨大な理論暗記と毎年10%台前半の枠を争う相対評価の壁に阻まれ、全科目合格までに5年から10年を費やす受験生が少なくありません。途中で挫折してしまう人の比率は税理士試験の方が高いのが偽らざる実態です。
結論として、「短期間(2〜3年)で一気に全科目をインプットして突破する瞬発力」を難しさの基準とするならば公認会計士が難関であり、「働きながら何年にもわたってモチベーションと暗記精度を維持し続ける持久力」を基準とするならば税理士の方が精神的に過酷だといえます。
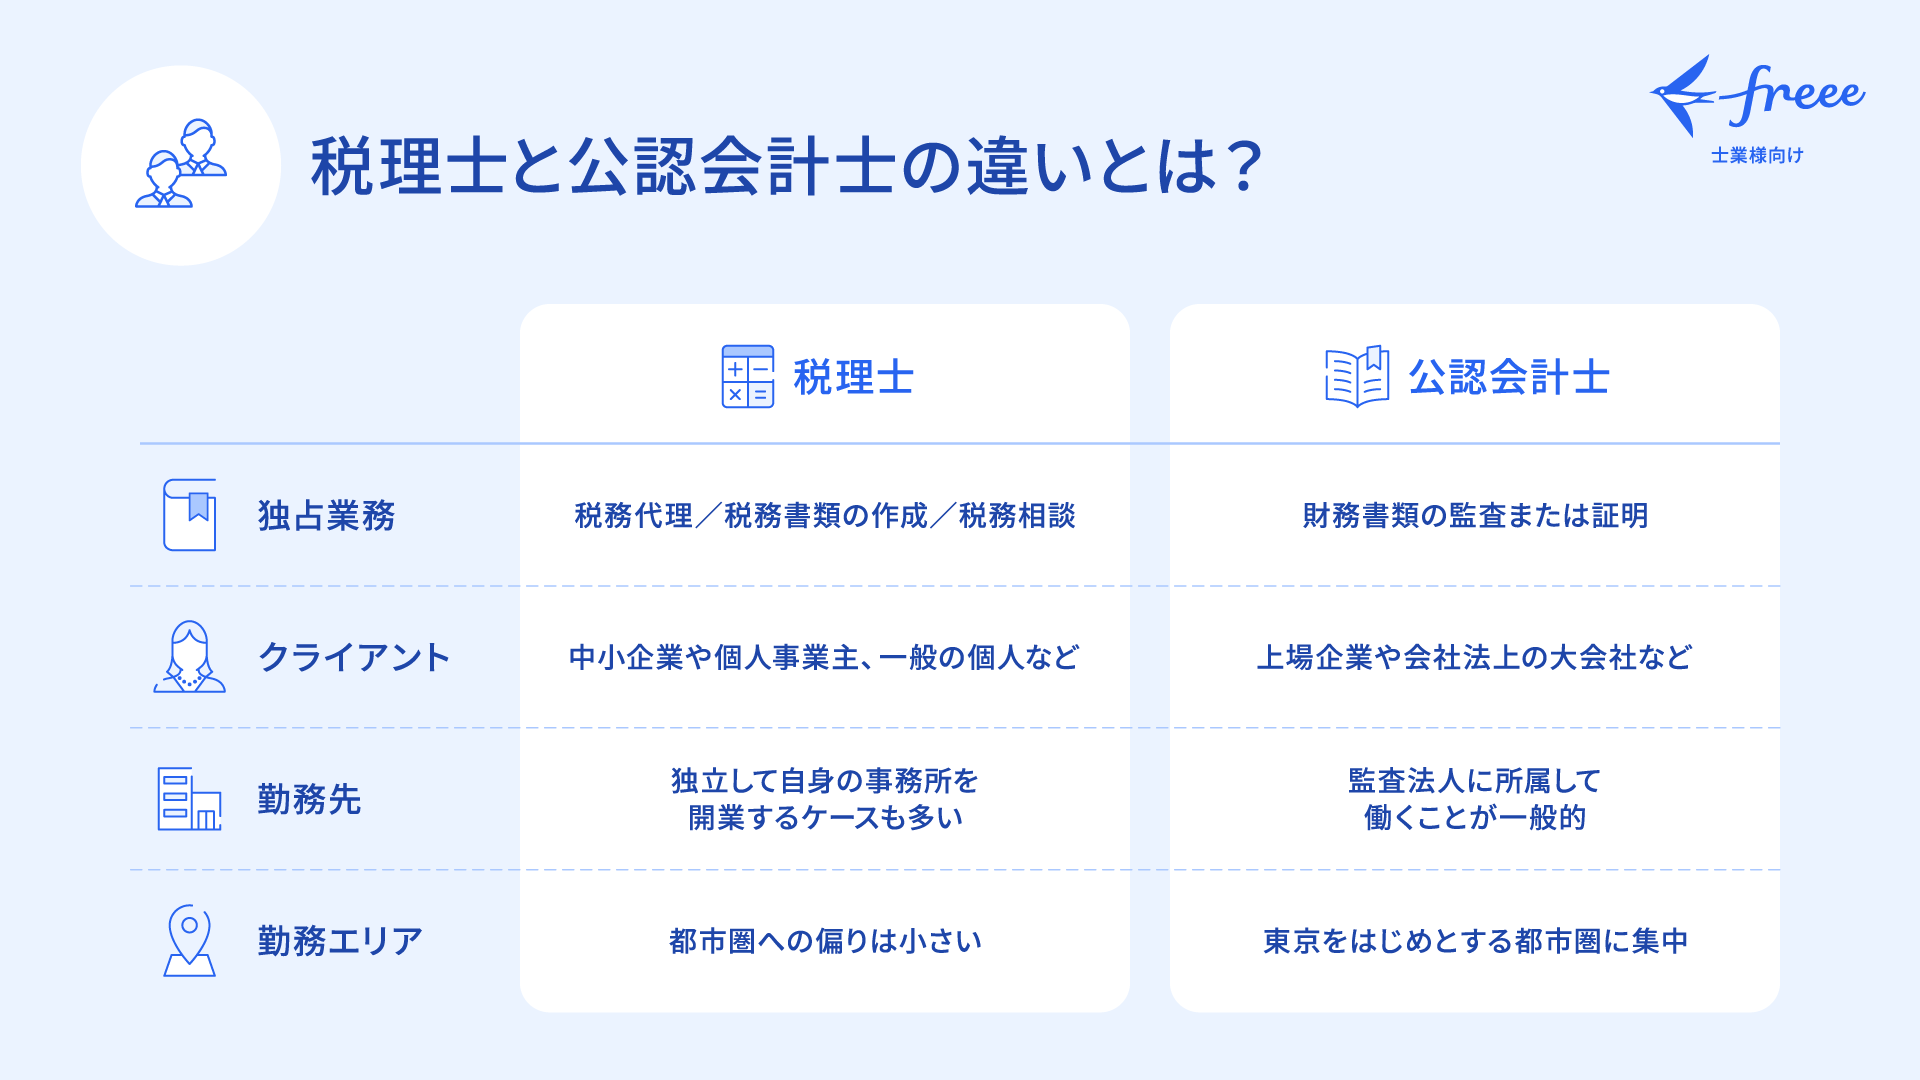
【徹底比較表】公認会計士 vs 税理士のステータス・業務・キャリア総まとめ
両資格の決定的な違いを俯瞰できるよう、独占業務、年収相場、難易度、働き方に至るまで客観的データを整理した比較表を以下に示します。
| 項目 | 公認会計士 | 税理士 | 編集部の見解・評価 |
|---|---|---|---|
| 独占業務 | 財務諸表監査(監査証明業務) | 税務代理、税務書類作成、税務相談 | 上場企業チェック役か、納税者の代理人かで明確に分かれる |
| 主な顧客層 | 上場企業、大企業、IPO準備企業、公的組織 | 中小企業、小規模事業者、富裕層、個人 | 会計士は大組織、税理士はオーナー経営者が主眼 |
| 平均年収相場 | 約950万〜1,150万円(30代平均) | 約700万〜900万円(勤務税理士は500万〜750万) | 勤務時の給与安定性は会計士、独立時の跳ね方は税理士 |
| 勉強時間の目安 | 約3,500〜4,000時間(短期間の一括学習) | 約2,500〜3,500時間(5科目を数年かけて積み上げ) | 専業で一気に受けるか、働きながら積むかの適性差 |
| 最終合格率 | 短答+論文トータルで約7〜10% | 各科目10〜15%(5科目到達率は約2〜3%) | トータルの脱落率・長期化リスクは税理士も極めて高い |
| 独立開業のしやすさ | △(個人での監査受託は困難。コンサル中心) | ◎(自宅兼事務所でも数件の顧問先で軌道に乗る) | 個人の看板でスモールビジネスを営むなら税理士が圧倒的 |
| 他資格の登録特権 | 税理士登録・行政書士登録が可能 | 公認会計士登録は不可(行政書士登録は可能) | 資格制度上の付与権限は公認会計士が極めて優位 |
公認会計士の税理士登録とダブルライセンスのメリット|知られざる制度と実務の壁
資格の制度設計において最も大きなトピックとなるのが、公認会計士の税理士登録です。税理士法第3条に基づき、公認会計士試験に合格し資格を取得した者は、所定の研修等を受けることで、税理士試験を一切受験することなく税理士名簿への登録が認められています。
この事実だけを見ると「会計士を取れば税理士資格も自動的についてくるのだから、最初から会計士だけを目指せばいいのではないか」という論理が成り立ちそうに見えます。しかし、現場の実情を取材すると、そこには制度上のメリットと実務における深い溝が存在します。
公認会計士が税理士資格を併せ持つダブルライセンスのメリットは、上場企業のCFOや事業承継コンサルティング、M&A(企業の合併・買収)における財務デューデリジェンスの現場で絶大な効力を発揮します。大手監査法人で上場企業の高度な開示基準や連結会計を叩き込まれた会計士が、税法上のリスクまでワンストップで理解できれば、企業のアドバイザーとして高い市場価値を獲得できます。
一方で、監査法人出身の会計士がそのまま個人の税理士事務所を開業しようとすると、手痛い失敗を経験するケースが後を絶ちません。監査法人での実務は「巨大企業の決算書がルール通りに作られているかをチェックすること」であり、中小企業の現場で求められる「日々の領収書の整理から始める記帳代行」「消費税・法人税の細かな特例の適用」「ワンマン経営者の個人的な相続・生前贈与の相談」といった泥臭い税務実務は、監査の実務経験だけでは全く身につかないからです。制度上は無試験で税理士になれるとしても、実務ノウハウはゼロから学び直す覚悟が求められます。
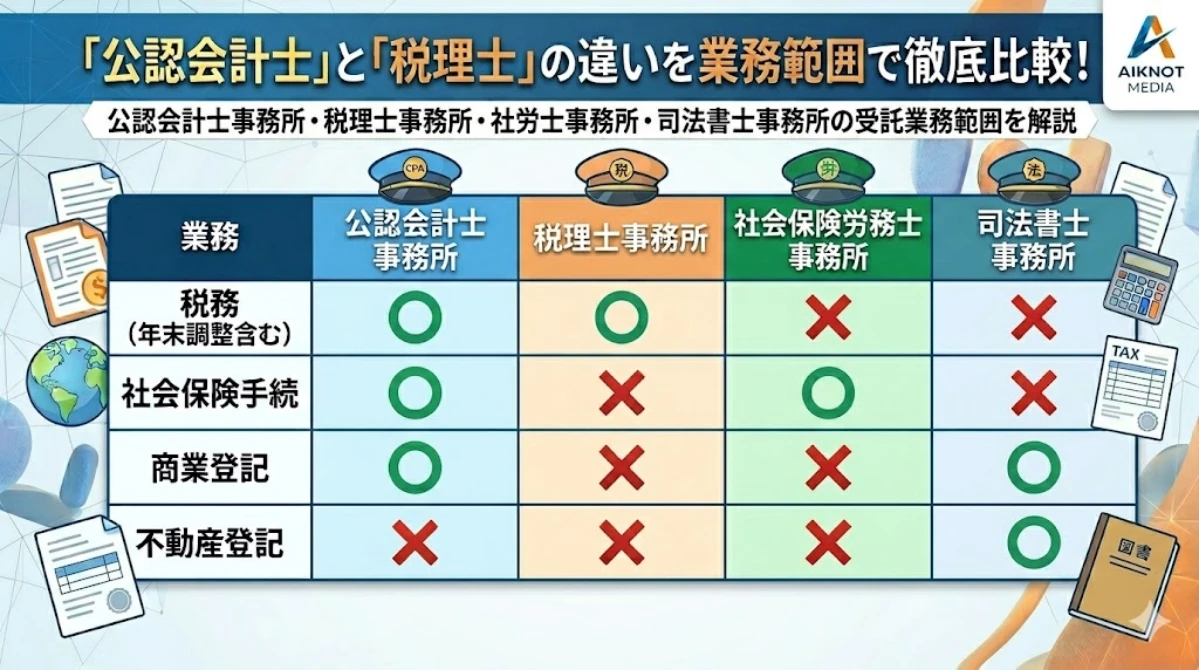
独立開業のしやすさと学歴フィルターの評判|現場のリアルとキャリアパス・将来性
資格取得後の「働き方」と「出口戦略」においても、両者の間にははっきりとしたカラーの違いがあります。
独立開業のしやすさにおいては、疑いなく税理士に軍配が上がります。公認会計士の独占業務である財務諸表監査は、独立した監査チームを組成する必要があるため、個人事務所として1人で受託することは実質不可能です。会計士が個人開業する場合、税理士業務を行うか、内部統制構築支援やIPOコンサルティングなどの請負業務にシフトせざるを得ません。それに対し、税理士はパソコンと税務ソフトさえあれば自宅の1室でも開業でき、地域の飲食店や町工場など数社の顧問契約を獲得するだけで、初年度から損益分岐点を超える堅実なスモールビジネスが成立します。
また、受験生が密かに気にする学歴フィルターの評判について検証してみましょう。公認会計士試験および税理士試験の制度そのものには、学歴による合格の制限は一切ありません。特に2026年現在の税理士試験は、受験資格要件の緩和によって会計科目は誰でも受験できるようになっています。
ただし、合格後の就職先において一定の傾向が見られます。大手監査法人の定期採用においては、実務経験のない若手をポテンシャルで選考する際、難関大学出身者が多数を占めるのは事実です。学歴フィルターで機械的に落とされることは稀であるものの、組織としての学歴構成は慶應義塾大学、早稲田大学、東京大学、一橋大学などの比率が高くなります。一方で税理士法人の採用現場では、学歴よりも「合格科目数」「簿記の習熟度」「前職での社会人経験や顧客対応力」が何よりも重視されるため、学歴によるハンディキャップはほぼ皆無といえます。
キャリアパスと将来性という観点では、2026年現在、生成AIや自動仕訳クラウドの普及により単純な入力業務は淘汰されつつあります。大企業における複雑な開示基準やサステナビリティ開示への対応、クロスボーダー取引の監査に携わる公認会計士は依然として引く手あまたです。税理士もまた、単なる確定申告書の作成屋から、事業承継やM&A、資金調達支援など「経営コンサルタント化」できる人材に案件が集中しており、両者ともに高度な対人コミュニケーションと専門性の掛け算が生き残りの絶対条件となっています。
噂の真偽を徹底検証|ネットの評価と実際のギャップとは?
インターネット上の掲示板やSNSでは、両資格を巡る極端な噂が飛び交っています。実務現場の一次情報に基づいて、代表的な2つの誤解を正しく解き明かします。
1つ目の噂は、「公認会計士は税理士の上位互換なのだから、税理士単体を目指す意味はない」という極論です。前述の通り、資格の適用範囲としては公認会計士が税理士登録権を持つため、制度上は包括関係にあるように映ります。しかし、実際のマーケットは「大企業監査の会計士」と「中小企業税務の税理士」で完全に棲み分けがなされています。地域社会で開業し、経営者の身近な相談役として生涯にわたる信頼関係を築きたい人にとって、監査法人の激務に数年間身を捧げ、使わない企業法や監査論を一括して学ぶ会計士ルートは明らかに遠回りです。自分の理想の働き方に合致しているなら、初めから税理士に特化する判断こそが最も合理的です。
2つ目の噂は、「AIの台頭によって税理士や会計士の仕事は消滅する」という言説です。確かに、領収書を読み取って仕訳を自動生成する作業や、定型的な監査サンプリングはテクノロジーへ置き換わりました。しかし現場の所長税理士たちの証言によれば、「経営者が本当に求めているのは、家族関係や後継者問題を含んだ泥臭い相談であり、感情を汲み取った税務戦略の提案」です。AIに代替されるのはデータ処理だけであり、複雑な税務判断や企業のガバナンス評価という専門職の本質は、むしろその価値を高めています。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
これまでの比較検証を踏まえ、あなたがどちらを目指すべきかの明確な基準を提示します。
【公認会計士がおすすめできる人】
- 大学在学中や20代など、受験勉強に専念できるまとまった時間を確保できる環境にある人
- 大手監査法人や外資系ファーム、上場企業CFOなど、組織に所属して20代のうちから高年収・ハイステータスを獲得したい人
- 大企業のグローバルな取引、内部統制、M&Aなどのダイナミックなビジネスに興味がある人
【税理士がおすすめできる人】
- 現在会社員として働いており、仕事を辞めずに1科目ずつ着実に合格を積み上げたい人
- いずれは地元や居住地で自分の事務所を構え、組織に縛られず自由なペースで定年なく働きたい人
- 数字の分析だけでなく、中小企業の社長や資産家と直接対話し、人生設計や事業の悩みに寄り添うことにやりがいを感じる人
逆に、「すぐに独立して自分の城を持ちたいのに公認会計士を選ぶ人」や、「働きながらではなく早期に学歴に関係なく高収入組織に入りたいのに税理士をダラダラ目指す人」は、ミスマッチによる後悔を生みやすいため慎重な再考をおすすめします。
【公認会計士と税理士の違い】に関するよくある質問(FAQ)
Q1:公認会計士試験に合格すれば、税理士試験を受けなくても税理士登録ができるのは本当ですか?
A1:本当です。税理士法第3条に基づき、公認会計士は実務補習の修了など一定の要件を満たした上で税理士登録を行うことが可能です。ただし、登録の際には税理士会への入会金や年会費などのコストが発生し、実務面では監査とは全く異なる個人・中小企業税務の知識を自力で習得する必要があります。
Q2:大学生や20代前半なら、まずどちらを目指すべきですか?
A2:勉強にフルコミットできる時間的余裕があるなら、まずは公認会計士試験を目指すのがキャリアの選択肢を広げる上で有利です。会計士に合格すれば税理士登録の選択肢も手に入る上、20代で大手監査法人に入所できれば早期に高収入を得られるからです。万が一途中で進路を変更する場合でも、会計士試験で培った簿記論・財務諸表論の知識は税理士試験に直結します。
Q3:AI(人工知能)の進化で、将来的に仕事がなくなるリスクはどちらが高いですか?
A3:どちらの資格も「単なる作業員」として定型業務だけを行う場合はAIによる淘汰リスクに直面します。しかし、公認会計士の企業統治判断や不正調査、税理士の経営相談や相続・事業承継コンサルティングといった対人折衝・高度判断の領域はAIで代替できません。付加価値の高い業務にシフトできる専門家であれば、いずれの資格も将来性は極めて堅固です。
まとめ:2026年以降のキャリアを拓く最適な選択肢
公認会計士と税理士は、どちらかが一方的に優れているという上下関係ではなく、「どのような舞台で、誰を相手に、どう稼ぎたいか」という目的地の違いです。
資本市場の番人としてグローバル大企業を相手にダイナミックな監査を手掛け、若くして高水準の組織報酬を狙うなら公認会計士。地域経済に根を張り、中小企業の経営者と苦楽を共にしながら、一国一城の主として生涯現役で独立開業を貫くなら税理士。自らの生活環境、学習に割ける年数、そして理想とする将来像を冷徹に見つめ直すことが、後悔のないライセンス獲得への最短ルートとなります。 (出典: 公認 会計士 と 税理士 の 違い(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。