年末調整の地震保険の書き方|控除上限と旧長期の違い・損しない記入例
秋が深まる10月下旬から11月にかけて、多くの会社員や公務員の手元に届く「年末調整(給与所得者の保険料控除申告書)」。生命保険や住宅ローン控除と並び、見逃せない節税枠が「地震保険料控除」です。しかし、手元にある控除証明書を見ても「どこにどの金額を書けばよいのか」「火災保険の金額も足していいのか」と頭を抱えてしまう担当者や従業員は少なくありません。
特に、2006年末以前の契約が残っている「旧長期損害保険料」との合算計算や、配偶者名義の契約の扱いなど、制度の細かい仕組みを知らないまま申告すると、本来戻るはずの還付金を取りこぼす恐れがあります。本稿では、2026年最新の税制基準に基づき、控除証明書の見方から申告書の具体的記入例、知っておくべき上限額の計算ルールまで、迷わず正しく手続きするための要点を徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:地震保険料控除の所得税上限は年間一律5万円(全額控除)。火災保険料部分は対象外のため、証明書記載の「地震保険料」のみを転記する。
- 要点2:平成18年(2006年)以前の「旧長期損害保険料」がある場合は上限1万5,000円で併用可能だが、合算上限は最大5万円となる。
- 要点3:妻名義の契約でも契約者が保険料を負担し「生計を一」にしていれば夫側の年末調整で控除可能。紛失や出し忘れも5年以内なら確定申告で取り戻せる。
【2026年最新】地震保険料控除証明書の見方と申告書記入の全体像
年末調整の保険料控除申告書を作成する際、最初につまずきやすいのが各保険会社から10月前後に届く「保険料控除証明書」の読み解き方です。ハガキや封書、あるいは近年普及が進むマイナポータル連携による電子データ(XML形式)で発行されますが、記載されている項目の中で見るべき場所はごく限られています。
証明書を開くと、「適用制度」「保険契約者の氏名」「保険期間」「地震保険料の額」「旧長期損害保険料の額」といった欄が並んでいます。ここで最も重要なのは、「地震保険料」と「火災保険料」が明確に区別されている点です。一般的な住まいの保険は「火災保険+地震保険」がセットで契約されていますが、現行税制において所得控除の対象となるのは地震保険の部分のみです。
控除証明書に「年間適用保険料:75,000円(うち地震保険料:32,000円)」と記載されている場合、年末調整の申告書に記入すべき金額は32,000円となります。全体の支払額をそのまま転記してしまうミスが現場の経理部門で毎年多発しているため、必ず「地震保険料控除の対象となる金額」と明記された数字を確認してください。
迷わず書ける!地震保険料控除申告書の記入例と具体的な手順
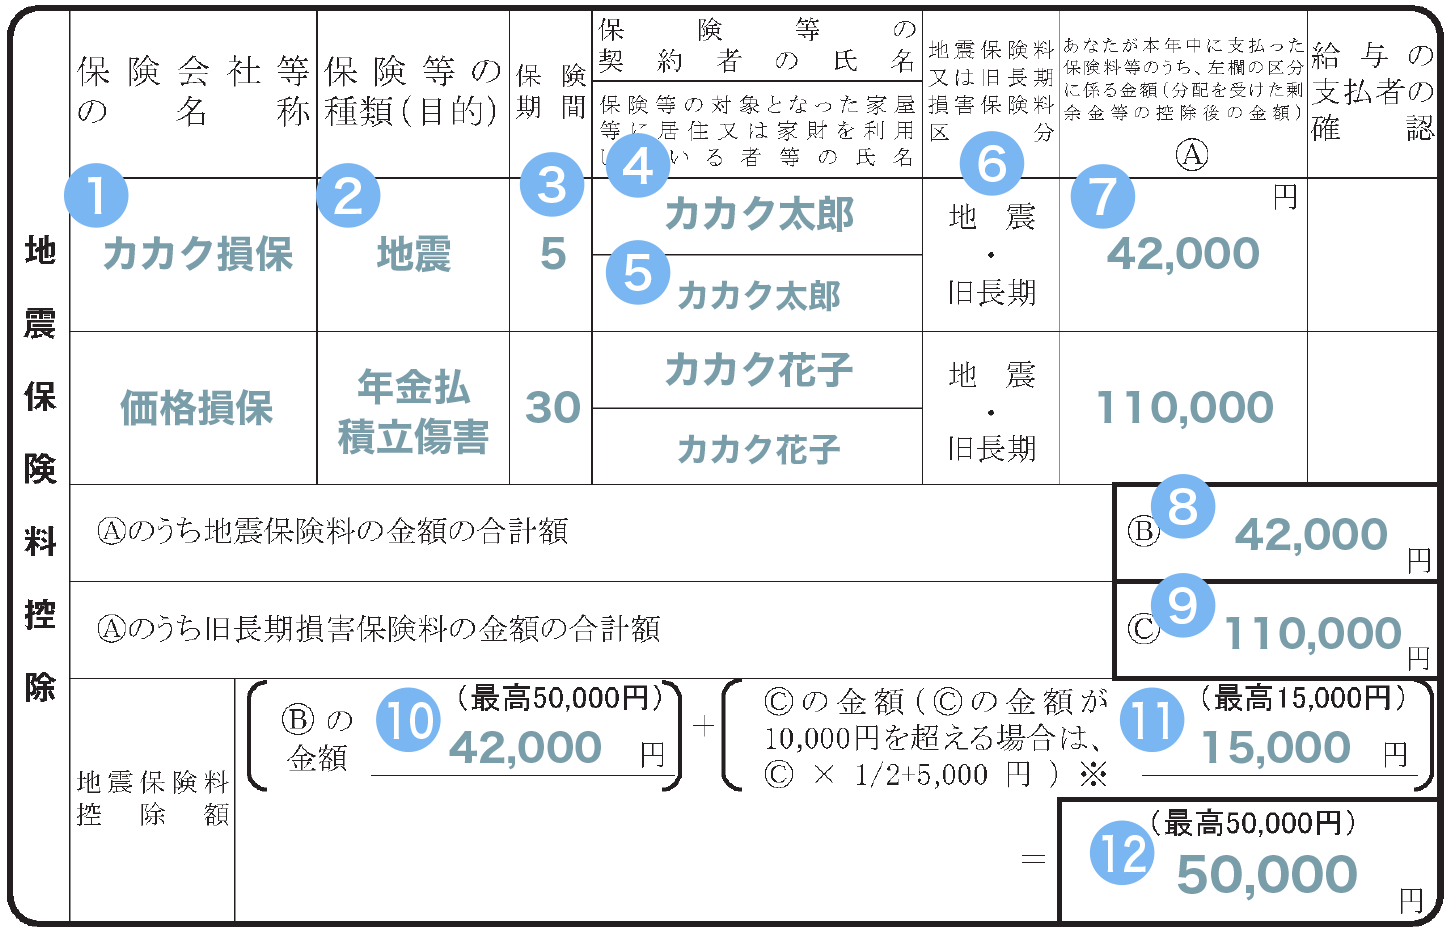
国税庁が配布する「給与所得者の保険料控除申告書」の右側中段に、「地震保険料控除」の専用ブロックが用意されています。枠内の項目は左から順に埋めていくだけで完成するシンプルな構造です。
具体的な記入項目と記述ルールは以下の通りです。
- 保険会社等の名称:東京海上日動火災保険、損保ジャパン、三井住友海上などの保険会社名、あるいは「都道府県民共済」「こくみん共済 coop」「JA共済」などの共済団体名を記載します。
- 保険等の種類:「地震保険」または証明書に記載されている保険名称(例:「住まいの保険」「火災共済(地震特約)」)を簡潔に書きます。
- 保険期間又は共済期間:「1年」「5年」など、契約年数を記入します。
- 保険等の契約者の氏名:保険証券に記載されている契約者の氏名をフルネームで記載します。
- あなたとの続柄:本人名義であれば「本人」、配偶者名義であれば「妻」または「夫」と記入します。
- 保険等の対象となった家屋等に居住又は家財を利用している者:家屋に住んでいる家族の氏名を記入(通常は本人名義で「本人」または同居家族の氏名)し、続柄を添えます。
- 区分:該当する項目(「地震」または「旧長期」)のどちらかに○を付けます。
- あなたが本年中に支払った保険料等の金額:証明書に記載されている「申告対象となる地震保険料額」をそのまま転記します。
民間損保だけでなく、都道府県民共済やJA共済などの共済地震保険料控除も書き方の基本ロジックは同一です。共済の場合は「新型火災共済+地震特約」などの組み合わせが多く見られますが、共済から発行される割戻金控除後の「控除対象共済掛金(地震分)」の数字を正確に書き写すことが肝心です。
地震保険控除額の上限と計算ロジック|旧長期損害保険料との決定的な違い
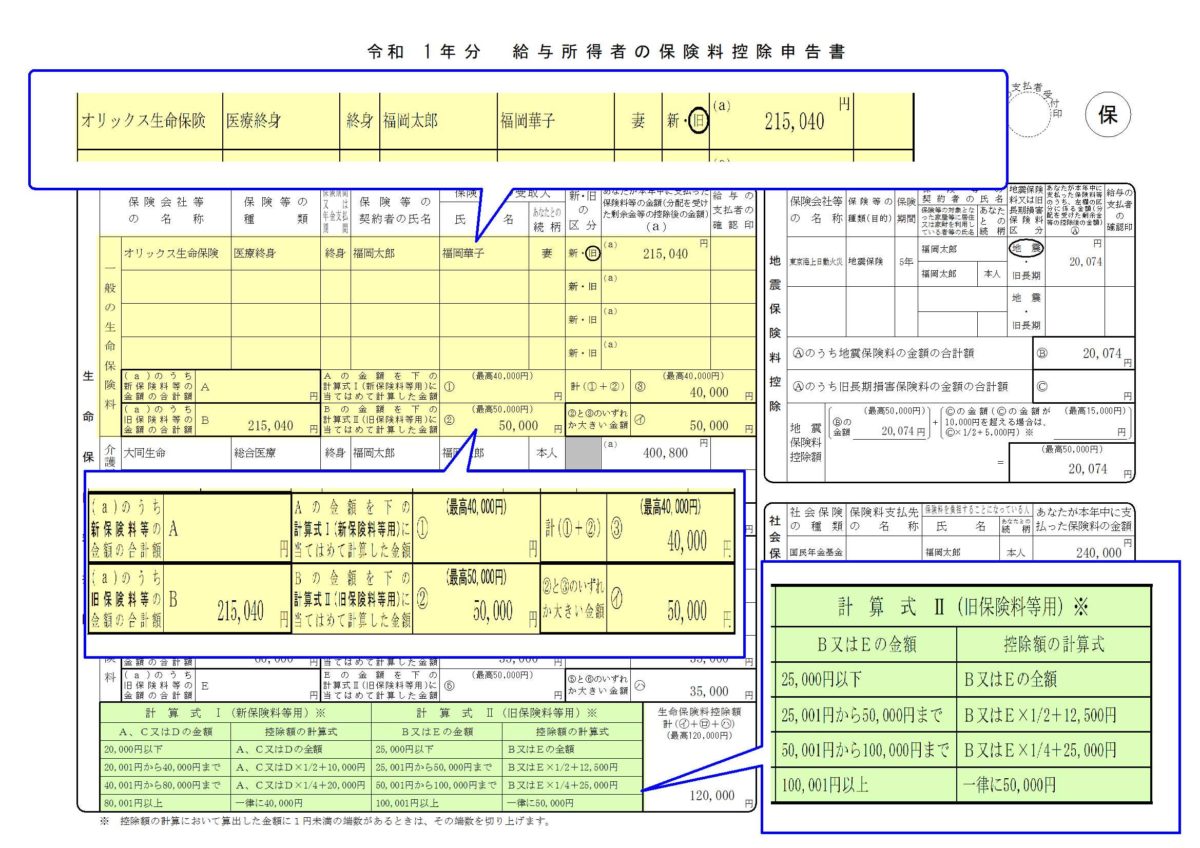
地震保険料控除の制度設計において、多くの人が混乱するのが「旧長期損害保険料」の存在です。平成18年(2006年)の税制改正により旧損害保険料控除は廃止されましたが、以下の3条件を満たす契約に限り、経過措置として現在も控除が認められています。
- 平成18年12月31日以前に締結した契約であること
- 満期返戻金がある契約で、保険期間が10年以上であること
- 平成19年1月1日以降に契約内容の変更(保険料や保険金額の増減など)を行っていないこと
地震保険と旧長期損害保険料では、適用される控除上限額や計算式が異なります。所得税と住民税におけるそれぞれの限度額と合算ルールを整理したのが以下の比較データです。
| 区分・制度名 | 詳細・数値データ(控除限度額) | 計算基準(所得税/住民税) | 編集部の見解・評価 |
|---|---|---|---|
| 地震保険料 | 所得税:最高50,000円 住民税:最高25,000円 | 支払額が5万円以下なら全額控除。住民税は支払額の1/2(上限2.5万円)。 | 全額が控除枠に反映されやすく、持ち家世帯にとって最も確実な節税枠。 |
| 旧長期損害保険料 | 所得税:最高15,000円 住民税:最高10,000円 | 1万円超〜2万円以下:支払額×1/2+5,000円。 2万円超で一律15,000円。 | 長期満期返戻金付き保険を維持している実家名義などの契約で今なお残存。 |
| 両方ある場合の併用 | 所得税:合算最高50,000円 住民税:合算最高25,000円 | それぞれの計算式で算出した額を合算。ただし全体の上限枠を超えられない。 | 既に地震保険単体で年間5万円以上支払っていれば、旧長期を申告する必要性は薄い。 |
なお、1つの契約の中に地震保険と旧長期損害保険の双方が含まれている特約型の場合、いずれか一方を選択して申告する決まりとなっています。両方の金額を二重取りして枠を広げることはできないため、控除額が大きくなる方を選んで適用させてください。

【実態検証】年末調整で地震保険はいくら戻る?還付金シミュレーションと現場のリアル
「書類をわざわざ探して記入しても、戻ってくるのは数十円〜数百円程度ではないか?」という疑問を持つ方もいます。しかし、実際の還付金額は課税所得区分(年収水準)に連動し、年間数千円から1万円以上の確実な手取り改善につながります。
地震保険料として年間上限の50,000円を満額支払った場合、所得税率ごとの実質的な還付・住民税減税額の目安は以下の通りです。
- 年収400万円台(所得税率5%):所得税還付 約2,500円 + 翌年住民税減額 約2,500円 = 年間約5,000円の節税
- 年収600万円台(所得税率10%):所得税還付 約5,000円 + 翌年住民税減額 約2,500円 = 年間約7,500円の節税
- 年収900万円台(所得税率20%):所得税還付 約10,000円 + 翌年住民税減額 約2,500円 = 年間約12,500円の節税
※住民税の地震保険料控除は最高25,000円(一律10%で2,500円の税額軽減)として算出しています。復興特別所得税等は簡易試算です。
企業の総務・給与計算担当者の証言によると、「地震保険の控除は生命保険料控除のように複雑な三区分(一般・介護・年金)に分かれておらず、上限額(5万円)まで払っていれば計算式不要で満額が所得から引かれるため、記入の手間の割に節税効果が非常に高い」と評価されています。わずか数分の記入作業で、外食1〜2回分に相当する可処分所得が守られる計算です。
一般に知られていない盲点とネットの誤解|妻名義・出し忘れ・火災保険
税理士窓口やSNSの税金相談コミュニティにおいて、毎年繰り返し投稿される典型的な勘違いが3つ存在します。知らずに放置していると、本来得られる権利を放棄することになりかねません。
盲点1:火災保険料は控除対象にならない
「火災保険と地震保険の保険料を合算して申告してしまった」というミスは経理部門で最も多く弾かれる事例です。前述の通り、平成19年以降の純粋な火災保険契約は一切控除の対象外です。控除証明書の「火災保険料」の枠は無視し、「地震保険料」と印字された部分のみを申告書に記入しなければなりません。
盲点2:妻名義で契約した地震保険は夫の年末調整で落とせるか?
住宅の名義やローンの組み方によって「妻名義で保険を契約した」という家庭も多いでしょう。国税庁の基本通達により、控除を受ける納税者本人が保険料を実質的に負担し、かつ対象の建物に「生計を一にする配偶者その他の親族」が居住していれば、妻名義の契約であっても夫の年末調整で申告可能です。
ただし、申告書の「契約者の氏名」には妻の名前を書き、「あなたとの続柄」に「妻」と記入してください。夫名義に勝手に書き換えて提出するのはNGです。
盲点3:証明書の紛失・出し忘れは諦めるしかないのか?
「控除証明書のハガキが見当たらない」「会社の提出期限に間に合わなかった」という場合でも、救済ルートは用意されています。
まず証明書の紛失については、保険会社の契約者専用ウェブサイト(マイページ)にログインすれば、即日電子版(PDF・XML形式)の発行が可能です。また、年末調整そのものに間に合わなかった(出し忘れた)場合でも、翌年1月〜3月の「確定申告」を行うことで控除を適用できます。確定申告期間を過ぎてしまっても、過去5年間分は「還付申告」として遡って税金を取り戻すことが法的に認められています。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
地震保険料控除を最大限に活用すべき人と、過度な手続き負担を避けるべき判断基準をプロの視点で整理します。
【今すぐ申告すべき人】
- 持ち家で地震保険に加入している世帯:年払いで支払っている保険料の全額(上限5万円)がストレートに所得控除となるため、申告しない合理的な理由がありません。
- 共働きで所得の高い側の名義で申請できる世帯:夫婦共同で負担している場合、所得税率が高い側(年収が高い側)の年末調整に集約して申告することで、世帯全体の還付額を最大化できます。
- 平成18年以前の積立型火災保険を継続中の実家等:旧長期損害保険の権利が生きている場合、最大1.5万円の枠が残されています。
【申告にあたり慎重・確認が必要な人】
- 地震保険単体ですでに年間5万円を超えている人:旧長期損害保険料の証明書が手元にあっても、合算上限が5万円であるため、旧長期の面倒な計算や書類添付を追加で行うメリットはありません。地震保険1件の記載で十分です。
- 賃貸住宅の入居者:賃貸契約時に支払う家財保険にも地震特約が含まれているケースがありますが、年間の地震保険料が数百円〜千円程度と極めて少額な場合があります。所得税率5%の場合、還付額は数十円〜百円前後にとどまるため、証明書再発行などの手間と時間対効果を天秤にかけて判断してください。
【年末 調整 地震 保険 書き方】に関するよくある質問(FAQ)
Q1:地震保険料を5年分一括(長期一括払い)で前納しました。今年の年末調整では全額を書くのですか?
A1:いいえ、全額ではありません。長期一括前納の場合、保険会社から毎年届く「控除証明書」に、その年に該当する按分額(1年分に相当する保険料)が印字されています。申告書には、手元の証明書に記載されている「申告年度の割当保険料」の金額を転記してください。
Q2:共済(県民共済や全労済など)の地震保障も同じ枠で申請できますか?
A2:はい、申請可能です。都道府県民共済の「新型火災共済(地震特約)」やJA共済の「建物更生共済」なども地震保険料控除の対象となります。共済組合から送付される「共済掛金払込証明書」に記載された「地震保険料控除対象額」をそのまま記入してください。
Q3:住宅ローン控除で所得税がすでにゼロ(全額還付)になっています。地震保険料を申告する意味はありますか?
A3:大きな意味があります。所得税から引ききれなくても、地震保険料控除は翌年度の「個人住民税」の算定(最高2.5万円控除)にも連動します。申告しておくことで翌年6月以降の住民税が確実に軽減されるため、所得税が戻らない見込みであっても必ず申告書を提出してください。
まとめ:手元の証明書を1枚確認するだけで確実に手取りを増やせる
年末調整の「地震保険料控除」は、生命保険料控除に比べて記入欄がコンパクトでありながら、年間最大5万円の所得控除がストレートに認められる非常にコストパフォーマンスの高い公的優遇制度です。
控除証明書が手元に届いたら、「火災保険料ではなく地震保険料を見る」「上限5万円の枠を意識する」「妻名義でも生計同一なら申告できる」という基本原則を押さえておくだけで、迷うことなく数分で記入を終えられます。物価高が続く今だからこそ、国が認めた制度を正しく使いこなし、確実な手取りの確保につなげてください。 (出典: 年末 調整 地震 保険 書き方(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。