睡眠時無呼吸症候群で保険金は出る?給付金と不支給の境界線【2026最新】
激しいいびきや日中の耐え難い眠気に悩み、医療機関を受診して「睡眠時無呼吸症候群(SAS)」と診断される人が増え続けています。確定診断が下りると、多くの患者が毎晩のCPAP(持続陽圧呼吸療法)器具を装着する生活へ移行しますが、その際に切実な疑問として浮上するのが「いま加入している生命保険や医療保険から給付金は下りるのか」というお金の問題です。
CPAP器具の毎月のレンタル料や通院費がかさむ中、給付金をあてにして保険会社に問い合わせたものの「対象外」と告げられて肩を落とす人がいる一方で、入院を伴う精密検査を賢く申請してまとまった一時金を受け取っている人も存在します。さらに深刻なのは、過去の治療歴を安易に考えて新規加入時に告知せず、将来の死亡保険金や高度障害保険金が支払い拒否となるトラブルです。2026年現在の査定基準と医療現場の実態をもとに、給付金が出るケース・出ないケースの境界線から告知の落とし穴までを徹底検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:毎月のCPAP治療(通院・機器レンタル)は基本的に医療保険の給付対象外だが、1泊2日などの「PSG検査入院」は入院給付金や入院一時金の支給対象になるケースが多い。
- 要点2:診断や治療歴を隠して生命保険に加入すると告知義務違反に問われ、心筋梗塞や脳卒中など合併症で死亡した際に死亡保険金の支払いが拒否される致命的リスクがある。
- 要点3:すでに治療中であっても、適切なCPAP管理やAHI数値の安定が証明できれば一般の生命保険に通常加入・条件付き加入できる道があり、引受基準緩和型保険も有効な選択肢となる。
【支払いの境界線】CPAP治療と検査入院で給付金が出るケース・出ない決定的な違い
睡眠時無呼吸症候群の治療において、手元の保険証券を見ながら「毎月の治療費を補填したい」と考える加入者は少なくありません。しかし、現場の査定基準において「通院外来治療」と「入院を伴う検査・治療」の間には越えられない壁が存在します。
まず、最も多くの患者が継続しているCPAP治療(持続陽圧呼吸療法)ですが、これは原則として「保険金支払いの対象外」となります。医療保険の基本骨格は「入院」または「所定の手術」をトリガーとして給付金が支払われる設計になっているためです。特約として「通院特約」を付帯している場合でも、約款上の条件が「退院後の通院」に限定されているケースが大半を占めます。入院を伴わずに外来で毎月受診し、CPAP機器のレンタル管理料(3割負担で月額4,500円〜5,000円前後)を支払っている段階では、通院給付金の請求は通りません。
これに対し、明確に給付金が支払われる可能性が高いのが、確定診断のために行われる「終夜睡眠ポリソムノグラフィー(PSG検査)に伴う検査入院」です。自宅で行う簡易検査ではなく、専門の睡眠医療センターや呼吸器内科に1泊2日(あるいは2泊3日)で入院し、頭部や胸部に多数のセンサーを装着して行う精密検査の場合、医師が「入院の必要性がある」と判断して実施した医療行為であれば、契約している医療保険の「入院給付金日額×日数」や「入院一時金(5万円〜10万円程度)」の請求対象となります。
さらに、重度の閉塞性睡眠時無呼吸症候群に対して外科的手術(口蓋垂軟口蓋咽頭形成術:UPPPなど)を選択した場合には、公的医療保険の適用対象手術であれば「手術給付金」が支払われる設計が一般的です。ただし、近年は侵襲の大きさから外科手術を選択する割合は限定的であり、まずは検査入院の一時金が受け取れるかどうかが最初の大きな分岐点となります。

【徹底比較】睡眠時無呼吸症候群をめぐる保険給付金の支給判定マップ
睡眠時無呼吸症候群に関連する医療行為や事象に対して、民間の保険がどのように対応するのかを客観的なデータとともに整理しました。自分がどの段階にあるのかを照らし合わせる指標として活用してください。
| 医療行為・事象 | 自己負担費用の目安 | 民間保険の支給可否 | 編集部の査定解説・注意点 |
|---|---|---|---|
| 終夜PSG精密検査(1泊2日入院) | 約15,000円〜35,000円(3割負担・差額ベッド代別) | 原則支給(入院給付金・一時金) | 入院基本料が算定される正式な入院が条件。「日帰り検査」やホテル宿泊型の自己負担検査は対象外となるため領収書の記載要確認。 |
| CPAP外来通院・機器レンタル | 月額約4,500円〜5,000円(再診料・処方含む) | 原則対象外 | 通院特約があっても「退院後通院」縛りがある商品が主流。外来単独での長期通院を無制限保障する保険は極めて稀。 |
| 口蓋垂形成術などの外科手術(UPPP等) | 約100,000円〜150,000円(高額療養費制度前) | 原則支給(手術給付金) | 公的医療保険の点数連動型(89大分類等)であれば給付対象。レーザー切除などの一部外来術式は対象外になる場合あり。 |
| 心疾患・脳血管障害等の合併症罹患 | 数十万〜数百万円単位(救急搬送・長期治療) | 支給(入院・手術・三大疾病一時金) | SASに起因する重篤疾患の治療費用は満額支払われるが、契約時にSASの治療歴を隠していた場合は「告知義務違反」で全額拒否の危機。 |
| 睡眠中の突然死・心停止 | 遺族の生活保障(数百万〜数千万円) | 支給(死亡保険金) | 病気死亡として通常支払い。ただし加入後短期間(特に2年以内)の死亡は保険会社の綿密な医療機関調査が入り、未告知が発覚すると即解除。 |
【実態検証】「給付金が出ない!」現場の生の声と請求手続きの落とし穴
保険相談窓口や大手SNS、Q&Aサイトには、毎月のように「睡眠時無呼吸症候群で給付金が出なかった」という怒りや落胆の声が投稿されています。現場の査定実務に精通する専門職の分析や取材データを突き合わせると、そこには制度への誤解と「請求コストの逆転現象」という2つの落とし穴が存在することが浮き彫りになります。
ネット上のコミュニティで頻繁に見られるのが、「毎月5,000円近く払っているCPAPのレンタル代が1年分たまれば6万円。医療保険から少しでも戻ってくると思っていたのに、窓口で門前払いされた」というケースです。前述の通り、CPAP治療は公的医療保険(健康保険)の3割負担は適用されますが、民間医療保険の通院保障の要件を満たさないことがほとんどです。「健康保険が利く=生命保険から給付金が出る」と無意識に混同してしまうことが、失望を生む主因となっています。
もう一つの見落とせない罠が、診断書取得費用による費用の逆転です。PSG検査入院で1泊2日の給付金を請求しようとする際、保険会社所定の医師の診断書(相場:5,500円〜11,000円程度)の提出を求められるケースがあります。仮に入院給付金が「日額5,000円」の契約だった場合、2日分の入院給付金は10,000円です。そこから診断書発行費用を差し引くと、手元に残る金額は数千円、場合によってはマイナスになってしまう計算になります。
ただし、現在の保険実務ではDX化が急速に進展しています。多くの生命保険会社において、数日程度の短期入院であれば「医療機関の発行した領収書」および「診療明細書(検査名や入院料が記載されたもの)」のスマートフォン撮影・アップロードのみで請求が完結するWEB簡易請求が定着しています。診断書代をかけずに数万円の一時金を満額受け取るためには、請求前に「診断書なしでの領収書請求が可能かどうか」をマイページやコールセンターで必ず確認することが鉄則です。

噂の真偽を徹底検証|「告知義務違反で支払い拒否」の残酷な現実と法定制度
生命保険の業界関係者が最も警戒し、読者が最も注意しなければならないのが「契約時の告知義務違反」です。ネット上の一部掲示板などでは「CPAPを使っていることは言わなければバレない」「加入から2年逃げ切れば時効で保険金は絶対に出る」といった無責任かつ危険な言説が散見されますが、これは法例と保険金支払いの実態を無視した悪質なデマと言わざるを得ません。
日本の保険法では、被保険者が意図的に重大な病歴や受診歴を隠して契約した場合、保険会社は契約を解除できる権利を有しています。確かに商法時代からの引き継ぎ規定により「契約成立から2年を経過したときは解除できない」という原則は存在します。しかし、ここには「詐欺による取消」という極めて強烈な例外規定が組み合わされています。
睡眠時無呼吸症候群は、単なる「いびき」の範疇にとどまりません。重度の無呼吸が放置されたり管理がずさんだったりすると、夜間の低酸素血症により交感神経が過剰に緊張し、高血圧、心筋梗塞、脳梗塞、致死的不整脈の発症リスクが跳ね上がります。もしSASの診断歴やCPAP治療歴を隠して生命保険に加入し、3年後や5年後に急性大動脈解離や心不全で突然死した場合、保険会社は死亡保険金の支払いに際して徹底的な事実調査(医療機関への受療照会)を行います。
その結果、「加入前にSASの確定診断を受けていたにもかかわらず故意に不告知を通し、その無呼吸が死因となった循環器疾患に直接寄与した」と判断されれば、2年という期間の壁を越えて「詐欺無効」が主張され、数千万円の死亡保険金が1円も支払われず契約そのものが消滅する事態に至ります。遺された家族に生活資金を残すはずが、保険料を払い損ねた挙句に不名誉な支払い拒否通知だけが届くという残酷な結末を避けるためにも、過去の受診や検査数値は1点たりとも隠蔽してはなりません。
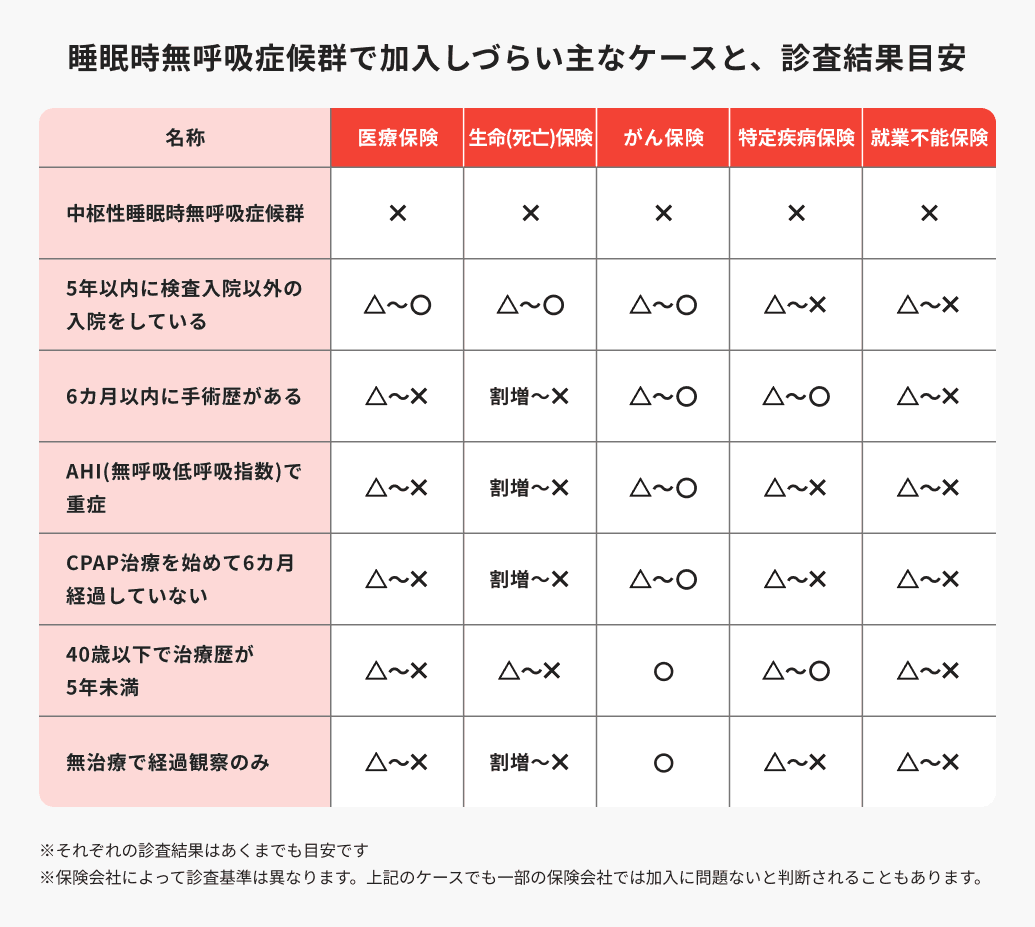
【加入審査の真相】睡眠時無呼吸症候群でも生命保険に入れる?2026年の査定実態
では、すでに睡眠時無呼吸症候群と診断されてCPAPを使っている人は、新しく生命保険や医療保険に入り直すことはできないのでしょうか。結論から言えば、「適切な治療を受け、病状をコントロールしていれば十分に加入可能」というのが2026年現在の正確な引受実態です。
生命保険各社の査定基準は、医療技術の進歩とともに柔軟化しています。ひと昔前はSASという診断名だけで一律に謝絶(加入不可)とするケースもありましたが、現在のアンダーライティング(引受査定)では、以下の4つの要素が個別具体的に精査されます。
第1に「重症度を示すAHI(無呼吸低呼吸指数)の数値」です。睡眠1時間あたりの無呼吸・低呼吸の回数が、軽症(5〜15回)、中等症(15〜30回)、重症(30回以上)のどの段階であるかが問われます。第2に「CPAPのコンプライアンス(装着実績・適正使用率)」です。毎晩しっかりとマスクを装着し、良好な数値を維持している通院記録があれば、保険会社は「無治療で放置している人よりも突然死のリスクが低く抑えられている」と前向きに評価します。第3に「BMI(肥満度)」、そして第4に「高血圧・糖尿病・脂質異常症といった生活習慣病の合併の有無」です。
これらの総合判定により、通常の生命保険に「割増なしの無条件」で通るケースも珍しくありません。もし通常加入が難しい場合でも、「呼吸器系の病気による入院のみを数年間保障対象外とする」という部位不担保の条件付きで医療保険に加入できる道が開かれています。さらに、合併症や数値の悪化によって標準体保険の審査に落ちてしまったとしても、健康状態に関する告知項目を3〜4問程度に絞り込んだ「引受基準緩和型保険(限定告知型)」であれば、CPAP治療中であっても問題なく引き受けられる体制が整っています。自己判断で加入を諦める必要はまったくありません。
【プロの結論】おすすめできる選択肢・慎重になるべき人の判断基準
保険は「入れば安心」という単純な商品ではなく、自身の医学的リスクと保険料負担のバランスを見極める冷静な出口戦略が求められます。睡眠時無呼吸症候群と向き合う中で、誰がどのような行動を取るべきなのか、明確な判断基準を提示します。
PSG精密検査の予定があり、まだ治療を開始していない人
健康診断などでSASの疑いを指摘され、これから専門クリニックで1泊2日の精密検査(PSG)を予約しようとしている人は、「受診予約を取る前、または確定診断が下る前の保険見直し」を強く推奨します。一度でも正式な病名がカルテに記載されると、その後数年間は新規保険の加入時に詳細な告知が義務付けられ、選択肢が狭まります。保障の不足を感じているのであれば、確定診断の前に既存契約の保障内容を確認し、入院一時金の手厚いプランを整備しておくのが賢明な防衛策です。
すでにCPAP治療を順調に継続している人
毎晩のCPAP使用を継続し、血圧や体重が安定している人は、「安易に現在の古い保険を解約して乗り換えないこと」が鉄則です。現行の契約はSAS罹患前に加入したものであり、無条件で満額の保障を享受できる貴重な権利です。「毎月のCPAP代が出る特約がないから」と不満を感じて解約し、新しい保険を探しても、部位不担保の条件が付いたり保険料が割高になったりして後悔するケースが多発しています。見直す場合でも、新しい保険の成立・承諾通知を完璧に受け取ったことを確認するまで、旧契約の解約手続きを進めてはなりません。
重度の肥満や高血圧などを併発し、治療を中断してしまっている人
マスクの不快感などを理由にCPAP通院を自己判断で中断している人は、保険選び以前に「ただちに専門医への通院を再開し、厳格な治療実績を作ること」が最優先です。放置された重度SASは、保険会社にとって「いつ脳卒中や虚血性心疾患を起こしてもおかしくない最警戒ターゲット」とみなされます。この状態で加入できるのは保険料が非常に割高な引受基準緩和型保険か無選択型保険に限られてしまいます。医学的な安全と経済的な保障の両方を手に入れるための唯一の近道は、定期的な通院と治療実績のカルテを残すことに他なりません。
【睡眠時無呼吸症候群 生命保険 支払い】に関するよくある質問(FAQ)
Q1:CPAP治療を毎月受けていますが、通院給付金は請求できますか?
A1:一般的な医療保険では請求できないケースが大半です。多くの医療保険における通院保障は「所定の入院給付金が支払われる入院をした後の通院」を条件としており、外来のみで継続するCPAP治療は対象外となります。ただし、過去にPSG検査入院などで入院給付金を受け取った直後の通院であれば、一定期間(退院後120日〜180日間など)に限り通院給付金が支払われる契約プランも存在しますので、お手元の約款を確認してください。
Q2:睡眠時無呼吸症候群が原因で睡眠中に急死した場合、死亡保険金は出ますか?
A2:契約時に正しく告知を行って適法に加入していた保険であれば、睡眠中の心不全や突然死であっても「病気死亡」として契約どおりの死亡保険金が全額支払われます。一方で、加入時にSASの治療歴や診断事実を隠していた場合は「告知義務違反」あるいは「重過失・詐欺」と判定され、保険金の支払いが拒否され契約も解除されるリスクが極めて高くなります。
Q3:自宅で行う簡易型検査でSASと診断された場合も、保険の告知が必要ですか?
A3:医師の診察を受け、自宅用の検査機器を借りて検査結果の診断(医師からの説明・投薬・療養指示など)を受けたのであれば、告知対象となります。生命保険の告知書にある「過去〇か月以内の受診・検査」「過去〇年以内の医師による指示・指導」といった質問項目に抵触するためです。入院を伴わない簡易検査であっても、カルテに記録が残る医療行為である以上、虚偽の回答をしてはなりません。
まとめ:正しい知識で給付金の請求漏れと告知トラブルを防ぐ
睡眠時無呼吸症候群は、現代の日本において推計患者数が数百万人にのぼる国民病でありながら、生命保険との付き合い方に関しては依然として誤解やトラブルが絶えない領域です。
毎月のCPAP外来費用を民間の保険で穴埋めすることは難しいものの、確定診断のための1泊2日のPSG検査入院は給付金や一時金の請求対象となる可能性が十分にあります。請求の際は高額な診断書を回避し、WEB領収書アップロードを活用することが自己防衛の知恵となります。そして何よりも、生命保険という制度の根幹は「相互扶助の公平性」に基づいているため、病歴を偽る告知義務違反は将来的に遺族を路頭に迷わせる最悪の選択肢となります。
適切な医学的管理を継続していれば、通常加入や引受基準緩和型保険など、生活を守るためのセーフティネットは確実に用意されています。自身の正確な検査数値と治療実績を把握し、透明性の高い手続きで安心できる保障設計を確立してください。 (出典: 睡眠 時 無 呼吸 症候群 生命 保険 支払い(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。