直接税と間接税の違いとは?負担者と納める人のカラクリを徹底解剖
毎月の給与明細から容赦なく差し引かれる所得税や住民税、そしてコンビニで買い物をしたレシートに刻まれる10%の消費税。日々の生活で絶えず負担している税金ですが、その集められ方や仕組みには根本的な違いが存在します。税制の根幹を成す「直接税」と「間接税」の区分は、私たちが国や自治体に納めるお金のルートを決定づける極めて重要な枠組みです。
財務省の公表データによると、国の一般会計税収は過去最高水準の70兆円台で推移しており、物価高や防衛費・少子化対策に伴う財源論議が白熱する2026年現在、税に対する国民の関心はかつてない高まりを見せています。本稿では、学校教育やニュースで耳にする機会は多いものの、実態が曖昧になりがちな「直接税と間接税の違い」を基礎から最新事情まで徹底的に解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:最大の違いは「税を納める人(納税義務者)」と「実質的にお金を負担する人(担税者)」が同一人物であるか否かにある。
- 要点2:所得税・法人税などの直接税は個人の支払い能力に合わせやすい一方、消費税などの間接税は景気に左右されにくく安定的な財源となる強みを持つ。
- 要点3:かつて7対3だった日本の直間比率は現在約6対4まで変化し、間接税特有の「逆進性」への対策と公平な配分が大きな政策課題となっている。
【決定的な違い】納税義務者と担税者が一致するか?仕組みをわかりやすく整理
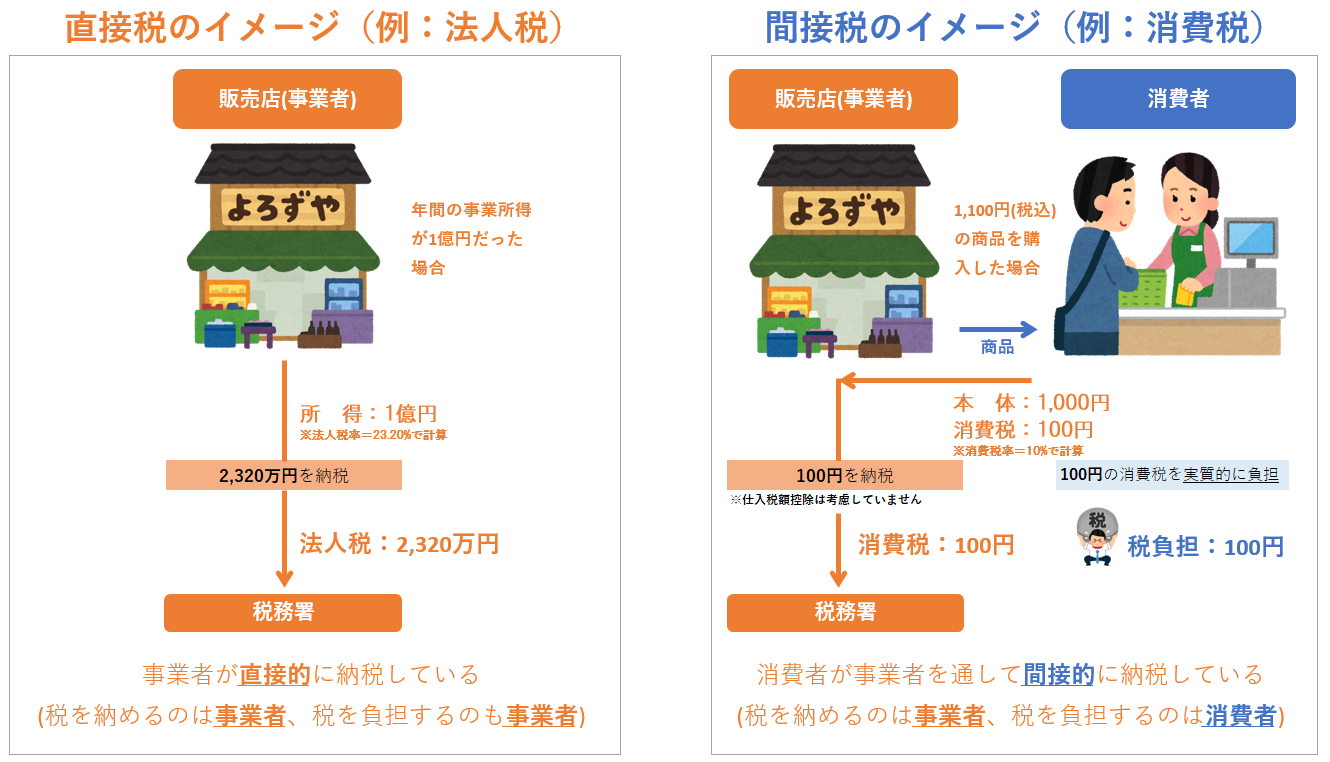
直接税と間接税の境界線を理解する鍵は、法律上の「納税義務者」と、実質的にお金を支払う「担税者(たんぜいしゃ)」という2つの概念の関係性にあります。この2者が一致していれば直接税、一致せずに分離していれば間接税というシンプルな定義こそが、制度の本質です。
直接税の代表格である所得税や住民税では、働いて給与を得た本人、あるいは事業で利益を上げた企業自身が税金を負担し、直接税務署や自治体に納付します。会社員の場合は給与天引き(源泉徴収)されているため「会社が払っている」と錯覚しがちですが、天引きされているのは社員本人の給与であり、納税の名義人は従業員一人ひとりです。つまり、負担する人と納める人が完全に一致しています。
対照的に、間接税は「買い物をした消費者」が代金と一緒に税金を支払いますが、その税金を税務署に納めるのは店舗や事業者です。消費者は担税者として税を負担しているものの、法律上の納税義務者は事業者となります。このように、税金の負担を他者に転嫁(税の転嫁)することをあらかじめ前提として設計された仕組みが間接税と呼ばれます。国や自治体から見れば、数千万人規模の個人から小口の税金を直接集めるコストを削減し、事業者を中継地点とすることで効率的に徴税できるという行政上の合理性が存在します。

身近な税金を総点検|直接税と間接税の具体例一覧と最新分類
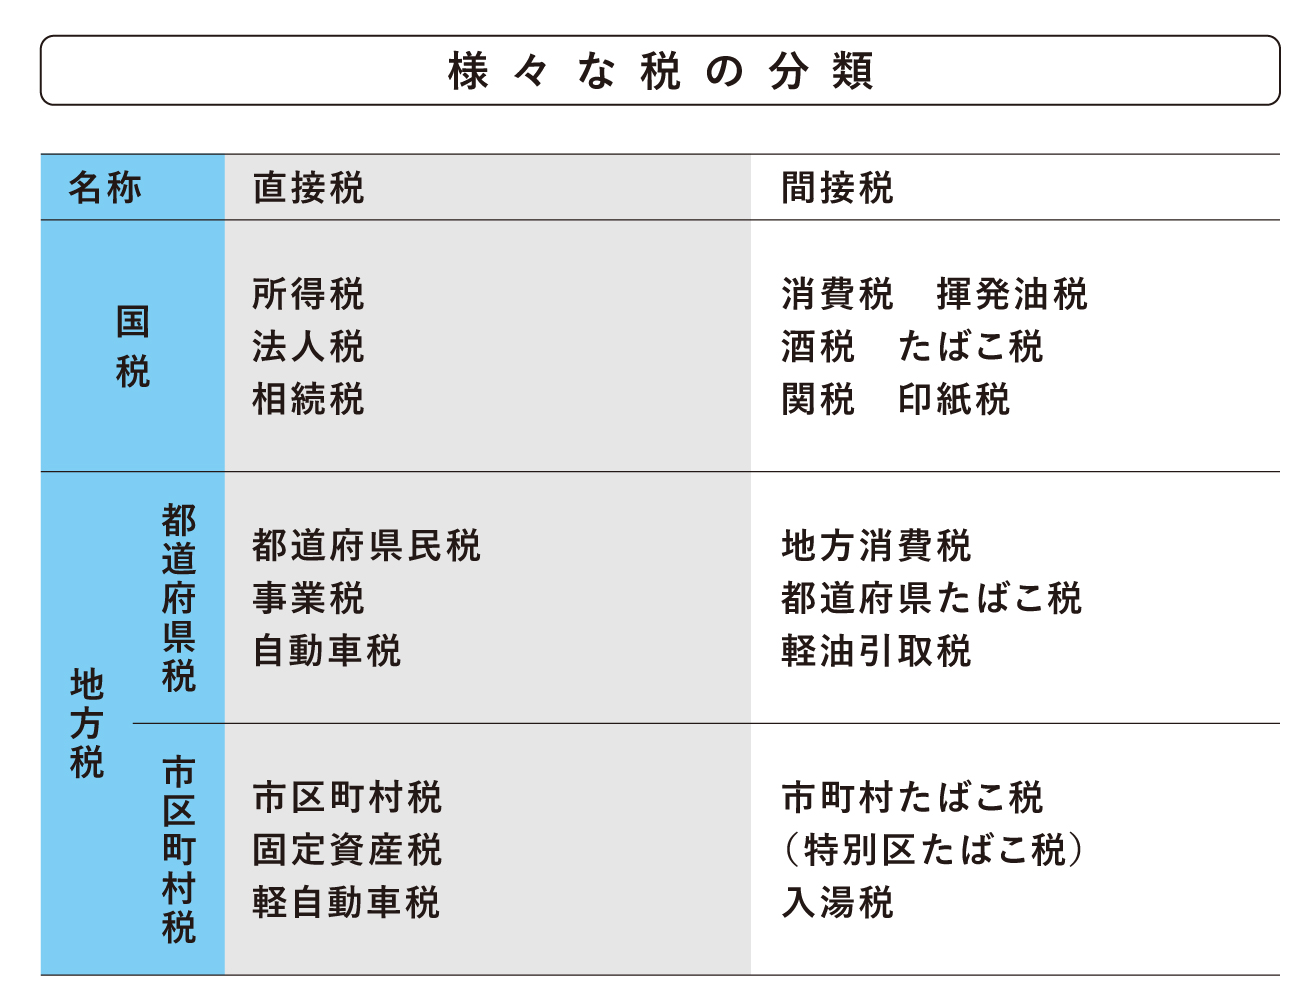
日常生活で接する税金は多岐にわたりますが、直接税と間接税に分類すると税制全体の構造が明瞭に見えてきます。国税と地方税の区分とあわせて整理した一覧が以下の通りです。
【主な直接税の一覧】
- 所得税(国税):個人の1年間の所得に対して課される基幹税。累進課税が適用される。
- 法人税(国税):企業活動によって生じた各事業年度の所得(利益)に対して課される。
- 相続税・贈与税(国税):財産の無償取得に対して課される資産課税。
- 住民税(地方税):都道府県民税および市区町村民税。行政サービスを受ける対価として地域住民が負担。
- 固定資産税(地方税):土地や建物などの不動産、償却資産を所有している個人・法人に課される。
- 自動車税・軽自動車税(地方税):車両を所有している人に毎年課される。
【主な間接税の一覧】
- 消費税(国税・地方税):商品の販売やサービスの提供など、国内でのほぼすべての消費取引に課される。
- 酒税(国税):ビール、清酒、ウイスキーなどの酒類に課される個別間接税。酒税法改正により税率一本化が進行中。
- たばこ税(国税・地方税):製造たばこの消費に対して課される個別間接税。価格の半分以上を税金が占める。
- 揮発油税および地方揮発油税(国税):通称「ガソリン税」。燃料購入時に価格に含まれて徴収される。
- 入湯税(地方税):温泉街の旅館や温浴施設を利用した際に宿泊料などと一緒に支払う。
特に嗜好品や特定用途に向けられた「酒税・たばこ税・揮発油税」などの個別間接税は、消費税が導入される以前から存在し、現在でも高水準の税率が維持されています。これらは税金の存在を過度に意識させずに価格へ内包できる性質を持ち、国の特定財源や一般財源を支える重要な柱として機能し続けています。
【徹底比較】直接税と間接税のメリット・デメリットと公平性のジレンマ
直接税と間接税は、それぞれ正反対の特長を持っています。租税理論における「公平・中立・簡素」という原則に照らし合わせると、両者が抱えるメリットとデメリットは表裏一体の関係です。
| 項目 | 直接税(所得税・法人税等) | 間接税(消費税・酒税等) | 政策的評価・分析 |
|---|---|---|---|
| 税収の安定性 | 景気変動の影響を受けやすい(不況期に大幅減収) | 景気に左右されにくく極めて安定的 | 社会保障費の財源として消費税が選ばれる主因 |
| 公平性の観点 | 垂直的公平に優れる(累進課税で所得格差を是正) | 水平的公平に優れる(消費額に応じ等しく負担) | 富の再分配重視か、広く薄い負担重視かの対立軸 |
| 納税者の心理 | 痛税感が強く、納税者意識や政治への関心が高まる | 日常の買物に溶け込み、痛税感を自覚しにくい | 「取りやすいところから取る」との批判を呼びやすい |
| 構造的課題・欠点 | 過度な累進性は労働・起業意欲を削ぐ懸念 | 低所得者ほど負担率が重くなる逆進性 | 軽減税率や給付付き税額控除などの対策が必須 |
税制の公平性には「水平的公平」と「垂直的公平」という2つの視点が存在します。水平的公平とは「等しい経済力を持つ者は等しく税を負担すべき」という考え方であり、所得の捕捉率に左右されず消費に応じて課税される消費税はこの要件を満たします。一方の垂直的公平は「支払い能力の大きい者ほど重い負担をすべき」という理念に基づき、超過累進課税(所得税の最高税率45%、住民税と合わせて最高55%)によって富の再分配を図る直接税の独壇場です。
しかし間接税最大の欠点は、所得に占める食料品などの必需品購入費率が高い低所得世帯ほど、実質的な税負担割合が重くなる「逆進性」です。この歪みを緩和するため、日本でも飲食料品や定期購読新聞を対象とする軽減税率(8%)が導入されました。さらに、低所得層に現金を給付する制度や給付付き税額控除の本格運用をめぐる議論が、与野党を問わず政策課題として浮上し続けています。
【実態検証】日本の税収構造と直間比率の推移|現場の生の声で見えた実像
税制において直接税と間接税が占める割合を「直間比率(ちょっかんひりつ)」と呼びます。日本の直間比率は、昭和から平成、令和へと時代が下るにつれて激変を遂げました。
昭和末期の1980年代後半、バブル経済絶頂期における国の税収構造は「直接税7割:間接税3割」という圧倒的な直接税優位でした。しかし、急激な少子高齢化の進展に伴い、現役世代の所得税だけに頼る税制は限界を迎えます。1989年の消費税導入(税率3%)を皮切りに、1997年の5%、2014年の8%、そして2019年の10%への引き上げが行われる一方、法人税率の引き下げや所得税の最高税率緩和が進められました。その結果、現在の国税ベースにおける直間比率は「直接税約6割:間接税約4割」へとシフトしています。
SNSや街頭調査における生活者のリアルな反応を見ると、この直間比率の変化に対して複雑な感情が渦巻いていることが分かります。
「給料は上がらないのに、毎月天引きされる所得税や社会保険料で手取りが激減し、残ったお金で生活必需品を買うたびに10%の消費税を取られる二重苦を感じる」(30代会社員・SNSへの投稿より)
「年金生活に入り所得税は非課税枠に収まっているが、買い物ごとの消費税負担は現役時代と変わらない。貯蓄を削って生きる高齢層には間接税の重税感が凄まじい」(70代無職・街頭インタビューでの声)
財政学の視点から見れば、現役世代への過度な負担集中を避け、高齢者を含めた社会全体で社会保障費用を支え合うために「直間比率の是正(間接税シフト)」は不可避の選択でした。しかし現場では、実質賃金が伸び悩む中での「直接税・社会保険料の高止まり」と「間接税の重層的負担」が、家計への心理的圧迫感を強めている実態が浮き彫りになっています。
一般に知られていない盲点とネットの誤解を暴く
間接税、とりわけ消費税をめぐっては、インターネット上やビジネス現場で数多くの誤解や論争が生じています。その最たるものが「消費税は消費者が店に預けた預り金であり、事業者がピンハネしている」という言説です。
過去の東京地裁判決(平成2年11月26日等)をはじめとする司法判断や税法上の解釈において、消費税は「事業者が自らの売上に課される税金を、商品の価格に織り込んで回収しているもの」と位置づけられています。法的な意味での「預り金」ではなく、対価の一部として受領した売上金そのものです。事業者は、売上とともに受け取った消費税額から、仕入れや経費で支払った消費税額を差し引いた差額を国に納付します。事業者が利益として懐に入れているわけではなく、制度上定められた「仕入税額控除」のルールに基づいて適正に計算・納税されているのが法的な真実です。
また、「直接税の方が公平で善、間接税は不公平で悪」という極端な二項対立も正確ではありません。直接税に過度に依存した国家では、高所得者や成長企業が税率の低い海外へ逃亡するタックスヘイブン問題や、脱税・所得隠しといった地下経済の拡大を招きやすい脆弱性があります。逆に、間接税は脱税が極めて困難であり、広く全員から捕捉できるという透明性の高さを持ちます。どちらか一方が優れているのではなく、双方の短所を補い合うポートフォリオ設計こそが近代税制の要諦です。
【プロの結論】税制論議を見極めるための判断基準
今後の税制改革や選挙戦において「減税」「増税」が争点となる際、読者がどの政策を支持すべきか見極めるための客観的な判断軸は以下の通りです。
【直接税の強化(富裕層増税・累進課税強化)を支持すべき人】
- 所得格差の是正を最優先課題と捉え、再分配機能を強化して中間層以下の底上げを望む立場。
- 手取り収入の減少を抑え、可処分所得を確保して日々の消費活動を回復させたい低・中所得世帯。
【間接税の維持・安定(消費税重視)を支持すべき人】
- 少子高齢化が進む日本において、特定の現役世代に負担を偏らせず、持続可能な社会保障制度を次世代に残すべきと考える立場。
- 景気変動に左右されない強固な財政基盤を確保し、国家の信用力や国債暴落リスクを低減させたい立場。
【直接税 と 間接 税 の 違い】に関するよくある質問(FAQ)
Q1:中学生の公民で習う「直接税と間接税の違い」を最もシンプルに覚える方法は?
A1:「税金を払う人」と「税金を実質的に負担する人」が同じなら直接税、違っていれば間接税と覚えるのが最短です。自分が直接役所や国に納付するのが所得税や住民税(直接税)、お店に払ってお店が代わりに納めるのが消費税やたばこ税(間接税)です。
Q2:ガソリン税(揮発油税)の上に消費税がかかるのは「二重課税」ではないのですか?
A2:長年議論されている論点ですが、法解釈上は二重課税ではないとされています。揮発油税はガソリンを製造・出荷した石油元売業者に課される税金であり、元売業者が自社のコスト(原価)としてガソリン価格に上乗せしています。消費者は「揮発油税が含まれた商品価格」に対して消費税を支払っているという建前になっているため、法的な重複課税とはみなされていません。ただし、実質的な負担感から国民の批判は強く、トリガー条項凍結解除など政策的な見直し論議が度々起こっています。
Q3:インボイス制度(適格請求書等保存方式)の導入で間接税の仕組みはどう変わった?
A3:間接税の根幹である「消費税の納税ルート」が厳密化されました。これまで年間売上1,000万円以下の免税事業者は消費税の納税義務が免除されていましたが、インボイス発行事業者になることで課税事業者となり、自ら納税義務者として消費税を納めるケースが急増しました。担税者から預かった消費税が途中で滞留することなく、確実に国庫へ届く仕組みへと再編されたと言えます。
まとめ:税制の本質を見抜き賢い生活防衛につなげるために
直接税と間接税は、それぞれが持つ「富の再分配」と「安定財源の確保」という異なる使命を果たすために、緻密なバランスの上で成り立っています。直接税が垂直的公平を重んじる一方で景気に左右されやすく、間接税は税収が安定する一方で低所得層に重い負担を強いる逆進性を抱えます。
日本の税収構造が間接税の比重を高めてきた背景には、避けられない少子高齢化という冷厳な現実があります。しかし、その仕組みをただ受け入れるだけでなく、制度のメリット・デメリットを正しく理解することは、不当な負担増を見抜き、選挙や政策論争において主権者として的確な審判を下すための第一歩となります。自らの汗で稼いだお金がどのような経路をたどり、誰によって負担されているのか。税の基本構造を把握することは、混迷の時代を生き抜くための不可欠な生活防衛リテラシーです。 (出典: 直接税 と 間接 税 の 違い(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。