別居の親を扶養に入れるデメリットとは?税金と医療費の落とし穴
「離れて暮らす高齢の親を扶養に入れれば、自分の所得税や住民税が安くなる」――そう考えて手続きを急ごうとしている現役世代は少なくありません。物価高や社会保険料の負担増が続く2026年現在、家族全体の手取りを少しでも増やしたいと願うのは当然の心理です。しかし、よかれと思って踏み切った「別居親の扶養追加」が、思わぬ家計崩壊を招く事例が後を絶ちません。
実は、扶養には「税法上の扶養」と「健康保険上の扶養」という決定的な2つのルールが存在します。仕組みを正しく理解しないまま手続きを進めると、子の節税額をはるかに上回るペースで親の医療費や介護保険料が跳ね上がり、世帯全体で年間数十万円単位の赤字に転落する危険性すら潜んでいます。良かれと思った親孝行が、なぜ深刻な家計トラブルへと発展してしまうのか。制度の盲点と実務上の落とし穴を徹底取材しました。
📌 【この記事の重要ポイントまとめ】
- 要点1:税法上の扶養控除で子の税金は下がる一方、健康保険の扶養に入れると親の医療費自己負担限度額や介護費用の助成枠が失われる恐れがある。
- 要点2:別居親を健康保険の扶養に入れるには「親の収入以上の定期的な仕送り送金証明」が必須であり、手渡し現金は一切認められない。
- 要点3:親が75歳を迎えると後期高齢者医療制度へ強制移行するため健保扶養は消滅し、損得の分岐点は「親の持病・要介護リスク」に直結する。
【2026年最新】「親孝行のつもりが大赤字」に潜む構造的リスク
「離れて暮らす年金生活の母親を扶養に入れたら、翌年から介護施設や医療費の請求額が一気に膨らみ、節税できた数万円など一瞬で吹き飛んでしまった」――都内在住の40代会社員男性が取材に明かした苦悩は、いま全国の現役世代の間で静かに広がっている典型的な失敗例です。
多くの人が混同しがちなのが、「税法上の扶養控除」と「健康保険(社会保険)上の扶養」の違いです。一般に「親を扶養に入れる」と一口に言っても、税務署に申請して所得控除を受ける手続きと、勤務先の健康保険組合に申請して親の健康保険証を子と同じ保険に切り替える手続きは、根拠法令も審査基準も完全に独立しています。
税務上の扶養だけであれば、親自身の税額が増えるわけではないため、子の所得税・住民税を浮かすメリットが先行します。ところが、健康保険の扶養にまで組み入れてしまうと話は別です。親がそれまで国民健康保険で享受していた「低所得世帯向けの優遇措置」や「医療費助成の枠組み」から外れ、現役世代である子どもの高い所得水準に基づいた負担基準が容赦なく適用されることになります。厚生労働省が推し進める医療費適正化の流れのなかで、制度の階層区分は年々厳格化されており、知らずに手続きした家庭を直撃しています。
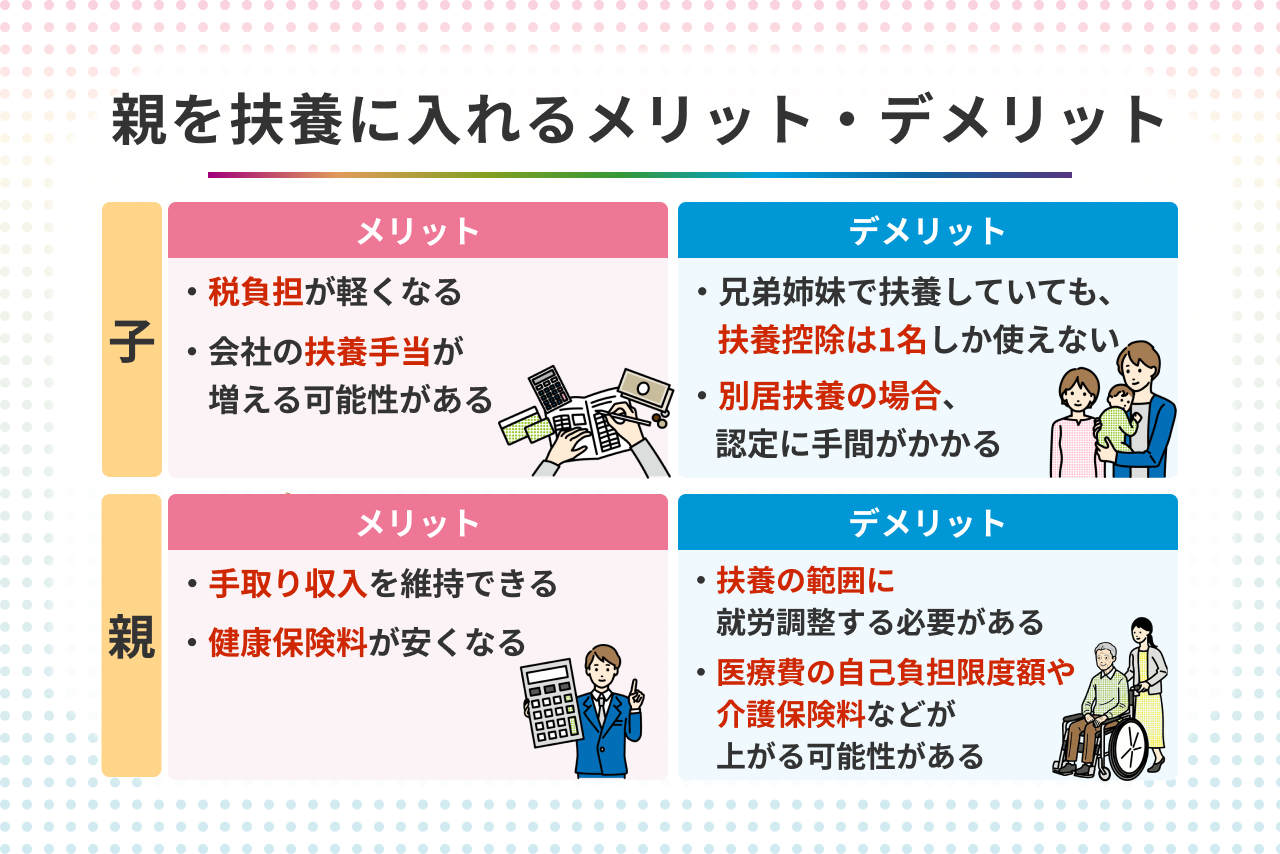
税法と健康保険で全く異なる「親を扶養に入れる条件」の全貌
親を扶養に入れるためには、法律が定める厳格なボーダーラインを正確に把握しなければなりません。特に年金生活を送る高齢の親の場合、所得の計算方法が給与所得者とは異なるため、事前の緻密な試算が欠かせません。
まず押さえるべきは、税制における親を扶養に入れる条件です。対象となる親の合計所得金額が48万円以下であることが大原則となります。公的年金のみを受給している場合、65歳未満であれば年金収入108万円以下、65歳以上であれば公的年金等控除額(110万円)が差し引かれるため、年金収入158万円以下が年金受給者の扶養要件の上限です。
この要件を満たしたうえで別居親の扶養控除を適用すると、親がその年の12月31日時点で70歳未満なら38万円、70歳以上であれば「老人扶養親族(別居)」として70歳以上の扶養控除額である48万円が子の所得から控除されます。例えば所得税率20%・住民税率10%の給与所得者であれば、年間約14万4,000円の節税メリットが生まれます。
一方、ハードルが跳ね上がるのが健康保険扶養の別居条件です。健康保険法における被扶養者の認定基準では、60歳以上または障害厚生年金を受けられる程度の障害を持つ親の場合、年間収入が180万円未満(公的年金や不動産収入、投資配当等を含む総収入)である必要があります。さらに極めて重要な要件として、「被保険者(子)からの仕送り額が親自身の年間収入を上回っていること」が課されます。
さらに立ちはだかるのが後期高齢者医療制度の壁です。親が75歳の誕生日を迎えた当日から、それまで加入していた健保組合や国民健康保険を完全に脱退し、独立した後期高齢者医療制度へ自動的に移行します。つまり、健康保険の被扶養者に親を組み入れられるのは「親が74歳まで」の期間限定に過ぎないという事実を忘れてはなりません。
徹底比較|別居の親を扶養に入れた場合の「損得勘定」シミュレーション
別居の親を扶養に入れた際、家計全体でプラスになるのか、それとも手痛いマイナスを被るのか。主要なチェックポイントを客観的データに基づいて比較・整理しました。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 税法上の扶養控除効果 | 70歳以上別居老親の場合、所得控除48万円(住民税は38万円控除) | 年収500万〜700万円の子で年間約7万〜14万円の減税 | 確実に子の手取りが増加する確固たるメリット。別居でも仕送り事実があれば適用可能。 |
| 健康保険料の削減額 | 親が個人で納付していた国民健康保険料がゼロになる | 自治体や親の年金受給額によるが年間約4万〜12万円の浮揚効果 | 健康保険被扶養者になれば親側の直接的な保険料支払いは消滅するため、一見お得に見える。 |
| 高額療養費の上限額変化 | 国保(低所得区分)の月額上限約2.5万〜5.7万円から、子の所得区分(約8万〜16万円超)へ上昇 | 入院・手術1回あたり月額差額で3万〜10万円以上の実質負担増 | 最大の落とし穴。親に入院歴や持病がある場合、年間数十万円単位の自己負担増に直結。 |
| 介護費用助成の喪失 | 施設入所時の「補足給付(食費・居住費負担軽減)」適用対象から除外されるリスク | 特養等のショートステイ・入所で月額5万〜8万円程度の負担増 | 親が要介護状態になった際、非課税世帯の恩恵を打ち消して家計を圧迫する決定打になる。 |
| 仕送り送金の手間とコスト | 親の年収を超える定額送金(例:月8万〜12万円以上)の継続と振込明細の保管 | 振込手数料、子の生活資金の固定化(資金流動性の低下) | 健保組合の審査は極めて厳格。実質的なキャッシュアウトが家計を圧迫する要因に。 |

【実態検証】現場の声とSNS・手記から見えた仕送り証明の壁
別居している親を扶養に入れる際、実務上もっとも多くの脱落者を生んでいるのが「送金証明の義務化」です。近年、各企業の健康保険組合や税務署は不正受給・不正控除の防止策を大幅に強化しており、曖昧な申請は一切通用しません。
インターネット上のコミュニティや相談窓口には、手続きの厳格さに悲鳴を上げる声が溢れています。
「正月に帰省した際、親にまとめて生活費として30万円を手渡していたが、健保組合の年次検認で『手渡しは送金の事実を客観的に確認できない』と突き返され、遡って扶養を取り消された」(40代・IT企業勤務)
「税務署の問い合わせに対し、過去3年分の通帳履歴の提出を求められたが、一部の振込明細を紛失しており、修正申告と追徴課税の通知に頭を抱えた」(50代・製造業勤務)
仕送り証明の必要書類としては、金融機関の発行する振込金受取書、あるいは送金元と送金先の名義・日付・金額が明確に印字された通帳のコピーが必須です。現金書留の受領証でも認められるケースはありますが、手渡しでの現金給付は完全にNGと判定されます。しかも、「年に1〜2回まとめて数十万円」という不定期な送金も生計維持関係を証明するものとはみなされず、「毎月定額を継続して送金している履歴」が求められます。
さらに心理的な摩擦も無視できません。親の年収を超える仕送りを証明するためには、親側の年金振込通知書や確定申告書、預貯金残高まで子が全て把握しなければなりません。「なぜ子どもに自分の懐事情をここまで細かく明かさなければならないのか」と反発する親と、良かれと思って動いた子の間で修復不能な亀裂が入る事例も、相談現場では日常茶飯事となっています。
一般に知られていない盲点|介護保険料の負担増と高額療養費の罠
税金の控除額だけに目を奪われていると見落としてしまうのが、社会保障制度における「世帯主・被保険者の所得連動ルール」です。なかでも家計に致命的な打撃を与えるのが、高額療養費の自己負担限度額と親の医療費自己負担割合、そして介護保険料の負担増の3点です。
第一の罠は、病気や怪我で入院・手術をした際に支払う医療費の上限額です。別居の親が国民健康保険に単独加入しており住民税非課税世帯に該当していた場合、70歳以上であれば高額療養費の外来上限は月額8,000円、入院を含む世帯上限も月額2万4,600円程度に手厚く抑えられています。しかし、子どもの健康保険の被扶養者になると、自己負担上限額は「被保険者(子)の標準報酬月額」に基づいて算出されます。子が一般的な年収500万〜700万円クラスであれば月額限度額は約8万円、高所得者層であれば16万円を超えてしまいます。持病を抱えて入退院を繰り返す親の場合、年間数十万円もの医療費持ち出しが新たに発生する計算です。
第二の罠は、介護保険制度におけるセーフティネットの喪失です。特別養護老人ホームなどの施設入所やショートステイを利用する際、住民税非課税世帯であれば「特定入所者介護サービス費(補足給付)」が適用され、食費や部屋代の負担が大幅に軽減されます。ところが、子が親を税法上の扶養親族に組み入れたり、同一の生計維持関係を強調したりすることで、世帯の課税状況や扶養実態が影響を及ぼし、自治体の判定基準によっては補足給付の対象から弾き出されてしまうリスクが浮上します。一度外れてしまえば、毎月の介護施設利用料が5万〜8万円以上跳ね上がることも珍しくありません。
目先の節税で年間十数万円を浮かせたつもりが、親の病気や介護をきっかけに年間百万円近い出費増へ跳ね返ってくる――これこそが、制度の全容を見誤った際に生じる最大の悲劇です。

【プロの結論】親を扶養に入れる損得判定と健全な心理的バウンダリー
別居の親を扶養に入れるべきか否か。その最終判断を下すためには、感情論や安易な節税意識を完全に排除し、冷徹な親を扶養に入れる損得判定を行う必要があります。家族関係の歪みを防ぎ、世帯全体の手取りを守るための客観的基準は以下の通りです。
親を扶養に入れて「得をする人」の条件
第一に、「税法上の扶養控除のみ」を利用する世帯です。親が健康で日常的な医療費がほとんどかからず、年金受給額が158万円以下(65歳以上の場合)であれば、確定申告での親扶養手続きや勤務先の年末調整で扶養親族として申告するだけで、親の医療負担を動かさずに子どもの税金を合法的に下げられます。また、親が75歳以上の場合はすでに後期高齢者医療制度に組み込まれているため、健保の扶養に入る余地自体がなく、税金の扶養控除のみを純粋に享受できるため損得の計算は極めてシンプルになります。
親を扶養に入れると「大損する人」の条件
一方、絶対に避けるべきなのは「親に持病があり定期的な通院や入院の懸念があるケース」、あるいは「要介護認定を受けておりデイサービスや介護施設を利用しているケース」で、安易に健康保険の扶養に入れようとすることです。高額療養費の限度額引き上げや特定入所者介護サービス費の喪失による破壊力は、子の節税メリットを軽々と凌駕します。
家族社会学や心理学の観点からも、重要な教訓が存在します。子が親の生活をすべて抱え込もうとする行為は、一見すると美徳に見えながら、内実としては健全な「心理的バウンダリー(自立の境界線)」を破壊し、家族間の共依存関係を固定化させる危険を孕んでいます。経済的な支援を証明するために親の資産やプライベートな支出まで子が過剰に監視・管理する構造は、親の尊厳を傷つけ、親子関係そのものを破綻へと導く引き金になりかねません。
経済的支援は必要最低限の形にとどめ、親自身が自立した年金生活者として国の公的支援や減免制度をフル活用できる環境を残しておくことこそが、結果として双方の人生と家計を守る賢明な選択となります。
【別居の親を扶養に入れるデメリット】に関するよくある質問(FAQ)
Q1:別居の親を「税金上の扶養」だけに入れて、「健康保険の扶養」には入れないことは可能ですか?
A1:完全に可能です。税制と社会保険は管轄も根拠法令も異なるため、「確定申告や年末調整では扶養親族として申告し、健康保険は親自身の国民健康保険(または後期高齢者医療制度)のまま維持する」という選択は極めて一般的かつ賢明な防衛策です。
Q2:仕送りの金額は具体的にいくら振り込めば税務署や健保組合に認められますか?
A2:税法上の扶養控除では法律上の下限額は明記されていませんが、生活費を補填している客観的実態として「毎月数万円(例:3万〜5万円以上)」の定額送金が一般的な目安です。一方、健康保険の被扶養者にする場合は「親の年間収入を上回る額」の送金が厳格に求められるため、例えば親の年金が年120万円なら、子は年間120万円超(月額10万円超)を定期送金しなければ認定されません。
Q3:親が75歳になったら、扶養の手続きはどう変わりますか?
A3:親が75歳に達すると、自動的に独立した「後期高齢者医療制度」の被保険者となるため、子の会社の健康保険から強制的に脱退となります。健康保険の扶養には一切入れなくなりますが、税法上の扶養控除(70歳以上の老人扶養親族・別居控除48万円)は75歳以降も親の所得要件を満たし送金を継続していればそのまま適用可能です。
まとめ:感情論を排して「世帯全体の手取り最大化」を目指す道
別居の高齢親を扶養に入れるという判断は、単なる目先の節税テクニックではなく、家族全体の医療・介護・社会保障コストを包括した高度なマネープランニングそのものです。税法上の扶養控除がもたらす確実な減税効果がある一方で、健康保険の扶養に踏み込んだ瞬間に発動する高額療養費の上限跳ね上がりや、介護費用軽減策の消滅といった制度のトラップは、ひとたび歯車が狂えば家計に深刻なダメージを与えます。
親の健康状態、持病の有無、年齢、そして将来の介護リスクを冷静に見極めること。そして「税法上の扶養控除」と「健康保険の扶養」を明確に切り分け、親が単独世帯として受けられる公的セーフティネットを無駄に壊さないこと。家族への思いやりを空回りさせないためにも、感情論を排した冷静な制度比較と、無理のない資金計画に基づいた適切な選択が求められています。 (出典: 別居 の 親 を 扶養 に 入れる デメリット(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。