借り上げ社宅とは?住宅手当より手取りが増える理由と相場を徹底解説
物価高や社会保険料の引き上げが続く中、多くのビジネスパーソンにとって「手取り額をいかに増やすか」は死活問題となっています。そこで今、企業の採用現場やキャリアチェンジの現場で極めて強い関心を集めている福利厚生が「借り上げ社宅」です。
人事院の「民間企業の勤務条件制度等調査」を紐解くと、社宅制度を導入する企業は全体の4割を超え、従業員500人以上の規模では7割強に達します。しかし、求人票や就業規則に書かれた「住宅手当」と「借り上げ社宅」の決定的な違いや、なぜ後者のほうが手元に残る現金が劇的に多くなるのか、その税制上の仕組みまで正しく把握している人は意外なほど多くありません。本稿では、制度の基礎構造から自己負担の相場、見落としがちなデメリットまで、2026年の最新トレンドを交えて徹底的に解明します。
📌 【この記事の重要ポイントまとめ】
- 要点1:借り上げ社宅は会社が法人契約した物件を転貸する仕組みであり、給与天引きにより課税所得と社会保険料を同時に圧縮できる。
- 要点2:住宅手当が「課税給与」として目減りするのに対し、借り上げ社宅は年間十数万円単位で手取りが増える実質的な節税スキームとなる。
- 要点3:家賃の従業員自己負担割合は20〜50%が相場だが、退職時の名義変更トラブルや将来の年金受給額への影響といった盲点にも事前の注意が必要である。
【基礎知識】借り上げ社宅制度の仕組みと法人契約の基本ルール
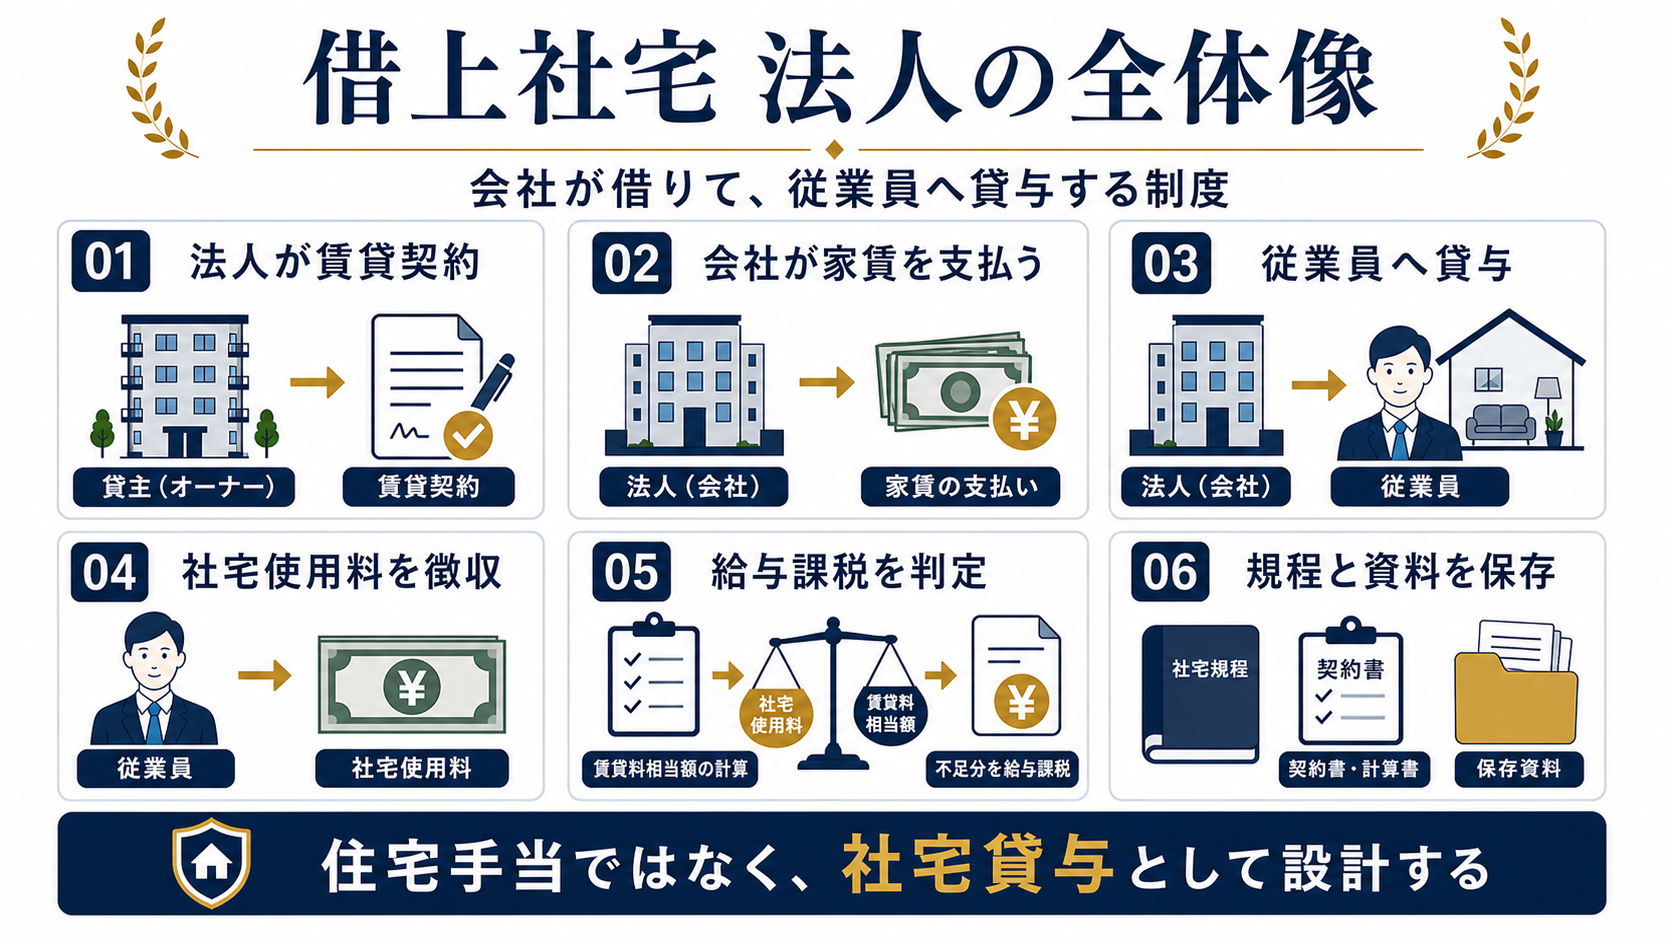
借り上げ社宅制度の仕組みは、企業が不動産オーナーや管理会社と直接賃貸借契約を結び、確保した賃貸物件を従業員に対して転貸(又貸し)する福利厚生制度です。従業員個人が部屋を借りる一般的な賃貸契約とは異なり、契約の主体はあくまで「法人(会社)」となります。
この仕組みにおける最大の実務的メリットの一つが、法人契約と敷金礼金の負担関係です。通常の賃貸契約でネックとなる敷金・礼金、仲介手数料、火災保険料、保証委託料といったまとまった初期費用は、原則として契約者である会社側が経費として負担します。従業員側はまとまった貯蓄を取り崩すことなく新生活をスタートできるため、新入社員や転勤者にとって金銭的ハードルを劇的に下げる効果を発揮しています。
かつて昭和から平成初期にかけて主流だった「社有社宅(自社で土地・建物を丸ごと所有する形態)」は、建物の老朽化や修繕維持費の高騰、資産価値下落リスクを背景に急速に姿を消しました。現代のビジネス環境においては、自社資産を持たずに民間マンションを柔軟に活用できる借り上げ社宅が、企業の財務リスクを抑えつつ従業員満足度を高めるデファクトスタンダードとして定着しています。
【手取り最大化の真相】住宅手当との決定的な違いと節税シミュレーション
求職者や若手社員から最も多く寄せられる疑問が、「住宅手当で月3万円もらうのと、借り上げ社宅で家賃を3万円補助してもらうのは同じではないのか?」という点です。結論から言えば、手元に残る現金には天と地ほどの開きが生じます。ここに、住宅手当との決定的な違いが存在します。
住宅手当は名目上「手当」とついていても、税法上は通常の基本給と同じ「給与所得」として扱われます。つまり、支給額面に対して所得税、住民税、さらには健康保険料や厚生年金保険料といった社会保険料が満額課税され、額面の2〜3割が天引きで差し引かれてしまいます。
一方、借り上げ社宅は「現物給付」の扱いを受けます。会社が家賃全額を一旦支払い、従業員の自己負担分を毎月の給与から天引きする形をとるため、給与明細上の「総支給額(額面年収)」そのものが低減されます。これこそが、手取りが増える節税理由の核心です。
所得税と社会保険料の削減効果について、家賃8万円の物件に住み、会社が半額の4万円を補助するケース(年収500万円の単身者を想定)で検証してみましょう。
住宅手当として月4万円(年間48万円)を現金支給された場合、課税対象所得が増加するため、所得税・住民税・社会保険料を合わせて年間約14万〜15万円が差し引かれ、実際の手取り補助額は約33万〜34万円にまで目減りします。対して借り上げ社宅の場合、会社負担の月4万円はそもそも給与として計上されません。総支給額が圧縮されることで課税標準が下がり、所得税や住民税、社会保険料の算出ベースが低く抑えられます。その結果、同じ4万円の補助であっても、年間で15万円前後の現金が手元に多く残る計算になります。
なお、会社が家賃をどれだけでも無制限に非課税負担できるわけではありません。そこには会社負担額の法的根拠が存在します。国税庁の定める通達(タックスアンサー)において、従業員から物件ごとの「賃貸料相当額」を徴収している場合、会社負担分は給与として課税されないと規定されています。賃貸料相当額は建物の固定資産税評価額などをベースに算出されますが、一般的な民間賃貸マンション(小規模住宅)であれば、実際の家賃の10〜20%程度になることが大半です。この税法上の基準をクリアしているからこそ、適正な非課税スキームとして成り立っています。
【データ徹底比較】借り上げ社宅・住宅手当・社有社宅の違い一覧
住居に関する主要な3つの福利厚生について、制度の設計思想、コスト構造、税務インパクトを比較検証した結果が以下の通りです。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 契約形態と名義 | 会社が貸主と法人契約を締結し、社員へ転貸 | 法人名義(審査も法人が対象) | 個人の信用情報に左右されず優良物件に入居しやすい |
| 従業員の税負担 | 給料天引きにより非課税扱い(賃貸料相当額以上を徴収) | 所得税・住民税・社保の削減効果大 | 住宅手当と比較して年間約10万〜20万円の手取り改善 |
| 初期費用の負担 | 敷金・礼金・仲介手数料を企業が経費計上 | 会社全額負担が一般的(規定による) | 若手社員や新入社員の経済的ハードルを劇的に緩和 |
| 住宅手当との比較 | 現金給与に加算されるため課税対象 | 手当額の約20〜30%が税・社保で消失 | 手当を増額するより借り上げ社宅化する方が労使双方に得 |
| 社有社宅との比較 | 自社ビル・寮の維持管理や減価償却費が発生 | 縮小傾向(導入企業の2割未満へ低下) | プライベート確保と資産のスリム化で借り上げ社宅が圧倒優位 |
このように、社有社宅との比較詳細まとめを俯瞰しても、資産を抱え込まずに固定資産税や大規模修繕のリスクを回避できる借り上げ社宅が、企業の経営効率と社員の居住満足度の双方を両立させる合理的なシステムであることがわかります。
家賃自己負担割合の相場と2026年最新の福利厚生トレンド
福利厚生の現場において、社員が最も気にするのが「実際のところ、家賃の何割を自分が払わなければならないのか」という点です。民間各社の規定や福利厚生代行大手の動向を調査すると、家賃自己負担割合の相場は一般社員で20%〜50%の範囲に収まるケースが主流となっています。
東証プライム上場企業や外資系企業などの手厚い企業では、自己負担率を10〜20%(会社が80〜90%を負担)に設定している事例も散見されます。一方で、中小企業やスタートアップでは「家賃上限8万円に対し、本人の自己負担は一律3万円」といった上限設定付きの定額・定率併用ルールが多く見られます。なお、役員が社宅に入る「役員社宅」の場合は、過度な節税を防ぐため税法上の基準が一般従業員よりも格段に厳格化されており、物件の規模によって50%以上の自己負担が求められる点には留意が必要です。
さらに注目すべきは、2026年最新の福利厚生トレンドです。急激な家賃相場の上昇と物価高を受け、企業側の採用戦略として「住宅支援の拡充」を前面に押し出す動きが加速しています。かつては「地方からの転勤者」や「独身の新卒社員」に限定されていた対象範囲を、地元採用の社員やリモートワーク主体の在宅勤務者、さらには中途採用のシニア層にまで門戸を広げる企業が急増しています。現金を上乗せするベースアップには限界がある中でも、借り上げ社宅の枠組みを活用すれば、労使双方が社会保険料負担を抑えながら実質的な生活支援を行えるためです。
【実態検証】利用者の生の声と現場目線で見えたリアル
制度としては非常に魅力的に見える借り上げ社宅ですが、実際に利用している当事者たちはどう受け止めているのでしょうか。従業員の評判とネットの反応をSNSや匿名掲示板、転職クチコミサイトの生の声から検証すると、熱烈な賛辞とともに特有の苦悩も浮き彫りになってきます。
肯定派の声として圧倒的に多いのは、可処分所得の多さに対する実感です。
「都内23区駅徒歩5分の築浅マンション(家賃11万円)に、月々2万5,000円の自己負担で住めている。同世代の友人が家賃支払いに追われて貯金ゼロと嘆く中、入社5年目で500万円以上の貯蓄ができた」(20代後半・IT企業勤務・オープンワーク投稿より要約)
「一度借り上げ社宅の恩恵を受けてしまうと、住宅手当のみの企業には怖くて転職できない。額面年収が100万円上がったとしても、家賃を全額自腹で払うことになれば実質手取りが減る『社宅トラップ』にハマっている」(30代前半・メーカー営業・X(旧Twitter)投稿より要約)
一方で、手放しで喜べないリアルな不満や制約を訴える現場の声も少なくありません。
「会社提携の不動産屋から提示された数件の候補からしか選べず、間取りや設備に妥協せざるを得なかった」(20代・商社勤務)
「同じマンションの別フロアに上司や同僚が住んでおり、休日にゴミ捨て場でバッタリ顔を合わせるのが気まずい。プライベートが監視されているように感じて息が詰まる」(20代・金融関係・知恵袋投稿より要約)
会社が物件を選定するタイプの場合、かつての社員寮のような心理的圧迫感が生じるケースも見受けられます。近年では「家賃上限と専有面積の基準内であれば、社員が自由に探した物件を会社が法人契約する」というフリーチョイス型を導入する企業が増えており、居住満足度の二極化が進んでいます。
一般に知られていない盲点とネットの誤解|退職時のトラブル真相
「手取りが増えて初期費用も浮くなら、絶対に借り上げ社宅制度を利用すべきだ」と即断するのは早計です。制度の設計上、あらかじめ理解しておくべき借り上げ社宅のデメリットと注意点が存在します。
第一の盲点は、将来受け取る「社会保障給付の目減り」です。給料天引きによって額面給与(標準報酬月額)が下がることは、現役世代の社会保険料負担を減らす一方で、標準報酬月額に連動する「厚生年金の受給額」や、病気休業時の「傷病手当金」、万が一会社を辞めた際の「雇用保険(失業手当)」の給付上限額をわずかに引き下げる要因になります。税制メリットと将来給付の減少を天秤にかけた場合、一般的には手元の節税額のほうが大きく上回りますが、年金の最大化を狙う人にとっては計算外の落とし穴となり得ます。
第二の盲点は、住宅ローン審査への影響です。銀行の住宅ローン融資額は「源泉徴収票の支払金額(総支給額)」を基準に審査されます。借り上げ社宅の利用によって額面年収が低く抑えられていると、借入可能額の上限が想定より下振れし、マイホーム購入時の資金計画に狂いが生じる恐れがあります。
そして最も深刻化しやすいのが、退職時の手続きとトラブル真相です。会社を自己都合や定年で退職する場合、法人契約である社宅には当然住み続けられません。社宅規程には「退職後〇日以内の退去」と明記されているのが通常であり、退職日直後に住まいを失うリスクに直面します。
そのまま住み続けたい場合は「法人契約から個人契約への名義変更」を不動産会社に申請することになりますが、ここで以下のトラブルが頻発しています。
- 個人の入居審査落ち:退職直後で次の就職先が決まっていない、あるいはフリーランスへの転身直後の場合、個人の信用審査で落とされ強制退去となる。
- 高額な名義変更手数料・敷金入れ直し:名義変更の際、貸主や管理会社から礼金や敷金の積み増し、新たな保証会社加入料を請求され、数十万円の予期せぬ出費が発生する。
- 原状回復費用の押し付け合い:退去時のクリーニング代や破損修繕費について、会社がどこまで負担し社員にいくら請求するかで労使間の紛争に発展する。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
制度の特性を踏まえた上で、どのような人物像が借り上げ社宅制度をフル活用すべきか、あるいは慎重な姿勢をとるべきか、客観的な判断基準を提示します。
【向いている人・おすすめできる人】
- 可処分所得を最大化して資産形成を急ぎたい人:家賃負担を抑えた分を投資信託や新NISAへ回すことで、同世代と圧倒的な資産格差を築くことができます。
- 生活の初期費用を極力ゼロに抑えたい若手・新社会人:敷金や礼金を自腹で払う余力がない時期に、手厚い会社の信用力を利用して良質な住まいを確保できます。
- 中長期的にその企業で腰を据えて働く意志がある人:退職時の退去リスクや名義変更トラブルを心配する必要がなく、制度の果実を長期間にわたって享受できます。
【慎重になるべき人・おすすめできない人】
- 1〜2年以内の早期転職や独立・起業を前提にしている人:退職と同時に住居の立ち退きや名義変更手数料の自己負担が発生し、かえって高くつくリスクがあります。
- ペットの多頭飼いや大規模なDIYなど住まいに特殊なこだわりがある人:会社の規定によりペット禁止や間取り制限が課されることが多く、自由度が大きく制限されます。
- 直近で住宅ローンの借入限度額を上限いっぱいに引き出したい人:表面上の額面年収が圧縮されているため、銀行の与信枠審査で不利に働く可能性があります。
【借り上げ社宅とは】に関するよくある質問(FAQ)
Q1:結婚や出産などで家族が増えた場合、ファミリー向け物件でも借り上げ社宅を利用できますか?
A1:多くの企業でファミリー向け物件の借り上げ社宅制度を用意しています。ただし、単身用とファミリー用で会社負担の上限金額や専有面積(平米数)の社内上限ルールが明確に区切られているケースが大半です。規定の基準内であれば、家族構成に合わせたマンションを法人契約として借り上げることが可能です。
Q2:自分が街で見つけてきた好みの賃貸物件を、会社に頼んで借り上げ社宅にすることはできますか?
A2:企業の社宅管理規程によって異なります。「会社提携の管理会社が保有・仲介する指定物件のみ」に限定している企業もあれば、エリアや賃料上限の基準を満たせば本人が自由に選んだ物件を会社名義で契約してくれる「フリーチョイス方式」を採用する企業もあります。後者の場合は希望の物件に入居可能です。
Q3:給料天引きで額面年収が下がると、将来もらえる年金が大幅に減って損をするのではないですか?
A3:確かに厚生年金保険料の基準となる標準報酬月額が下がるため、将来の年金受給額はわずかに減少します。しかし、現在進行形で得られる所得税・住民税・社会保険料の削減額(年間十数万円単位)と会社からの家賃補助メリットは非常に大きいため、トータルで損をするケースは極めて稀です。浮いた現金を手元で運用するほうが経済合理性は高いと言えます。
まとめ:今後の動向と失敗しないための判断基準
借り上げ社宅は、単なる「住まいの提供」にとどまらず、手取り現金を最大化しつつ生活防衛を果たすための極めて強力な制度です。同額の支援であっても、住宅手当のような課税給料ではなく給与天引きによる非課税スキームを選択することで、年間で数十万円規模の可処分所得の差となって跳ね返ってきます。
転職活動や就職活動で求人票を見る際は、額面年収の数値だけに目を奪われるのではなく、「福利厚生の中に借り上げ社宅制度が存在するか」「自己負担割合は何%に設定されているか」までを精査することが、実質的な経済的豊かさを確保するための決定打となります。社内規程の制限や将来の退職時リスクを正しく理解した上で、この強力な仕組みを賢く資産形成や生活基盤の充実に役立ててください。 (出典: 借り上げ 社宅 と は(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。