母子家庭の大学無償化は全額免除?年収制限と落とし穴をプロが徹底解説
経済的な理由で子どもの進学を諦めさせたくない――そう願うひとり親家庭にとって、国の支援策は進路を切り拓く生命線です。2020年4月にスタートした「高等教育の修学支援新制度」は、2024年度および2025年度の制度改革を経て、2026年現在も多くの家庭で活用されています。しかし、教育現場やSNSの相談コミュニティでは「大学無償化と聞いていたのに数十万円の持ち出しが発生した」「申請したのに満額免除にならなかった」という困惑の声が後を絶ちません。
国が掲げる「無償化」という甘美なフレーズの裏には、厳格な所得基準や支給上限額、さらには制度特有の手続き上のタイムラグが存在します。制度を正しく理解し、事前にリスクを把握していなければ、進学直前に深刻な資金ショートへ陥りかねません。本稿では、母子家庭における大学無償化の現実的な適用範囲、年収や資産のボーダーライン、そして「全額免除にならない」と言われる構造的理由を現場のデータに基づき徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:大学無償化(高等教育の修学支援新制度)は「授業料減免」と「給付型奨学金」のセットだが、私立大の学費超過分や施設設備費、生活費の不足により完全無料にはならないケースが多い。
- 要点2:2025年度より多子世帯(子3人以上)の所得制限撤廃が進んだ一方、子ども1〜2人の母子家庭は従来の厳格な年収制限(第I〜第IV区分)と資産基準(1,250万円未満)が適用され続ける。
- 要点3:高校時の成績や大学進学後の修得単位数(適格認定)による支援打ち切りリスク、受験料や入学前納入金などの初期費用が先出しとなる「キャッシュフローの罠」に事前対策が必要。
【真相解明】「全額免除にならない」は本当か?母子家庭の大学無償化の実態
ネット上の口コミや知恵袋などで頻繁に見かける「母子家庭なのに学費が全額免除にならなかった」という疑問ですが、結論から言えば制度上の事実です。これには制度の設計と大学教育にかかる総費用のギャップが大きく関係しています。
国の「高等教育の修学支援新制度」は、主に日本学生支援機構(JASSO)が管轄する給付型奨学金と、各大学が実施する授業料・入学金の減免という二重の柱で構成されています。住民税非課税世帯に該当する「第I区分」の場合、支援は満額給付となりますが、ここに「減免額の上限枠」が設定されています。
文部科学省が定める減免上限額は、国公立大学の場合、入学金約28万円・授業料年額約54万円となっており、所定の学費はほぼ全額カバーされます。しかし、私立大学の場合は入学金上限約26万円・授業料上限年額約70万円と定められています。私立大学の初年度納付金は文系学部で平均約120万円、理系学部では約160万円を超えるケースが一般的です。つまり、上限の約70万円が減免されたとしても、年間50万〜90万円以上の授業料差額は各家庭の自己負担として請求されます。
さらに見落とされがちなのが、学費の内訳です。支援制度の対象となるのは純粋な「授業料」と「入学金」のみであり、大学が徴収する「施設設備費」「実習演習費」「諸会費(同窓会費や後援会費)」などは減免の対象外です。また、教科書代、オンライン授業用のノートPC購入代、通学定期代、一人暮らしの場合の敷金・家賃といったひとり親家庭の大学進学費用における実質的な生活関連コストは、給付型奨学金の支給分(自宅外通学で月額約7.5万円)だけでは賄いきれないのが教育現場の実情です。

【2026年最新】母子家庭の年収制限と資産基準|支援区分のボーダーライン
母子家庭が大学無償化の支援を受けられるかどうかは、世帯の所得水準に応じた「支援区分」によって厳密に判定されます。判定の基礎となるのは前年の住民税非課税世帯基準および課税標準額です。ひとり親家庭(母と子1人の世帯構成)における年収制限の目安は以下の基準で線引きされています。
| 支援区分 | 母子家庭の年収目安(子1人高校生) | 授業料・入学金減免額 | 給付型奨学金月額(私立・自宅外) | 現場の負担感・評価 |
|---|---|---|---|---|
| 第I区分 (非課税世帯相当) | 〜約270万円以下 | 満額(私立大授業料:年約70万円減免) | 約75,800円 | 国公立なら自己負担ほぼゼロ。私立文系でも持ち出しは最小限。 |
| 第II区分 (2/3支援) | 約270万〜約300万円 | 第I区分の3分の2を減免(私立大:約47万円) | 約50,600円 | 授業料の1/3が自己負担となり、年間20万〜40万円の支出増。 |
| 第III区分 (1/3支援) | 約300万〜約380万円 | 第I区分の3分の1を減免(私立大:約23万円) | 約25,300円 | 減免額より自己負担額が大きく上回り、追加の教育ローン検討が必須。 |
| 第IV区分 (理工農系特例) | 約380万〜約600万円 | 国公私立の学費差額相当分のみ減免 | 支給なし | 私立理工農系学部に進学した場合に限定。生活費の支援は受けられない。 |
所得に加えて厳格にチェックされるのが母子家庭 大学無償化 資産基準です。制度を利用するためには、学生本人および生計維持者(母親)の保有する資産(現金、預貯金、有価証券等の合計)が1,250万円未満でなければなりません(生計維持者が1人の場合)。土地や建物といった不動産、生命保険の解約返戻金は計算に含まれませんが、銀行口座の残高や投資信託の時価評価額は合算対象です。資産基準を超過している場合は、たとえ当年の年収がゼロであっても支援対象から完全に除外されるため留意が必要です。
多子世帯無償化との違い|子ども1〜2人のひとり親が直面する「不公平の壁」
近年メディアを賑わせた「大学無償化 2026年最新ニュース」の中で、最も誤解を招いているのが多子世帯への優遇措置です。政府は少子化対策の一環として、扶養する子どもが3人以上いる世帯を対象に、所得制限を撤廃して授業料・入学金の減免を実施する方針を打ち出しました。しかし、ここで明確にしておくべきは多子世帯無償化との違いです。
子どもが3人以上いる家庭であれば、世帯年収が1,000万円を超えていても大学無償化の減免を受けられます。その一方で、子どもが1人または2人の母子家庭にはこの所得制限撤廃の恩恵は一切適用されません。厚生労働省の統計によると、全国のひとり親世帯のうち子どもが1人の家庭は約6割、子ども2人の家庭を含めると9割以上を占めています。
SNSや相談現場からは、「必死にフルタイムで働き、世帯年収が400万円に達した途端に無償化の枠から外された。多子世帯は高所得でも無償なのに、1人を育てる母子家庭はギリギリの収入でも支援を打ち切られるのは不条理だ」という切実な声が数多く寄せられています。働き損を防ぐために就労時間をセーブせざるを得ない「制度が生み出す貧困の罠」は、ひとり親家庭の自立を阻む大きな制度矛盾として議論が続いています。
【落とし穴】大学無償化が対象外になる理由と成績要件のシビアな現実
所得基準をクリアして無事に採択されたとしても、無条件に4年間支援が継続するわけではありません。手続きの遅れや進学後の生活態度によって大学無償化 対象外になる理由は複数存在します。
第1の関門は大学無償化 成績要件です。高校時の予約採用(JASSO申込み)においては、「評定平均3.5以上」がひとつの基準とされています。ただし、3.5未満であっても「将来の明確な進路意識や学修意欲」をレポートや面談で確認できれば申請可能です。真に厳しいのは、大学入学後の適格認定(継続審査)です。
各大学では毎年度末に支援継続の審査が行われ、以下のいずれかに該当した場合は「警告」または「支援打ち切り(廃止)」の処分が下されます。
- 修得単位数が標準修得単位数の6割以下となった場合
- 学業成績のGPA(平均評定量)が下位4分の1に連続して該当した場合
- 出席率が著しく低く、学修意欲が認められないと判断された場合
- 留年(原級留置)が確定した場合
もし学業不振で「廃止」の判定を受けると、給付型奨学金の支給が止まるだけでなく、授業料減免も即座に打ち切られます。さらに、著しく素行が不良であったり偽りの申請が発覚したりした場合は、過去に受けた減免額や奨学金の全額返還を命じられるリスクすらあります。
第2の盲点は、学生本人のアルバイト収入です。生活費を補うために子ども自身が精力的にアルバイトを行い、年間の給与収入が103万円を超えてしまうと、母親の税法上の扶養親族から外れます。その結果、母親側の住民税非課税枠が消失し、翌年度の世帯区分が第I区分から支援対象外へと転落するケースが多発しています。家計を助けるための労働が、かえって年間数十万円の支援を喪失させる引き金になる点には細心の注意を払わなければなりません。
【実態検証】当事者家庭の生の声と「教育格差・共依存」の社会学的考察
教育費の工面に奔走する母子家庭のリアルな姿を取材すると、制度の恩恵を実感する声と同時に、心理的・資金繰り的な重圧が浮き彫りになります。都内の私立大学2年に通う娘を持つ40代のシングルマザーは、特番取材で次のように胸中を語っています。
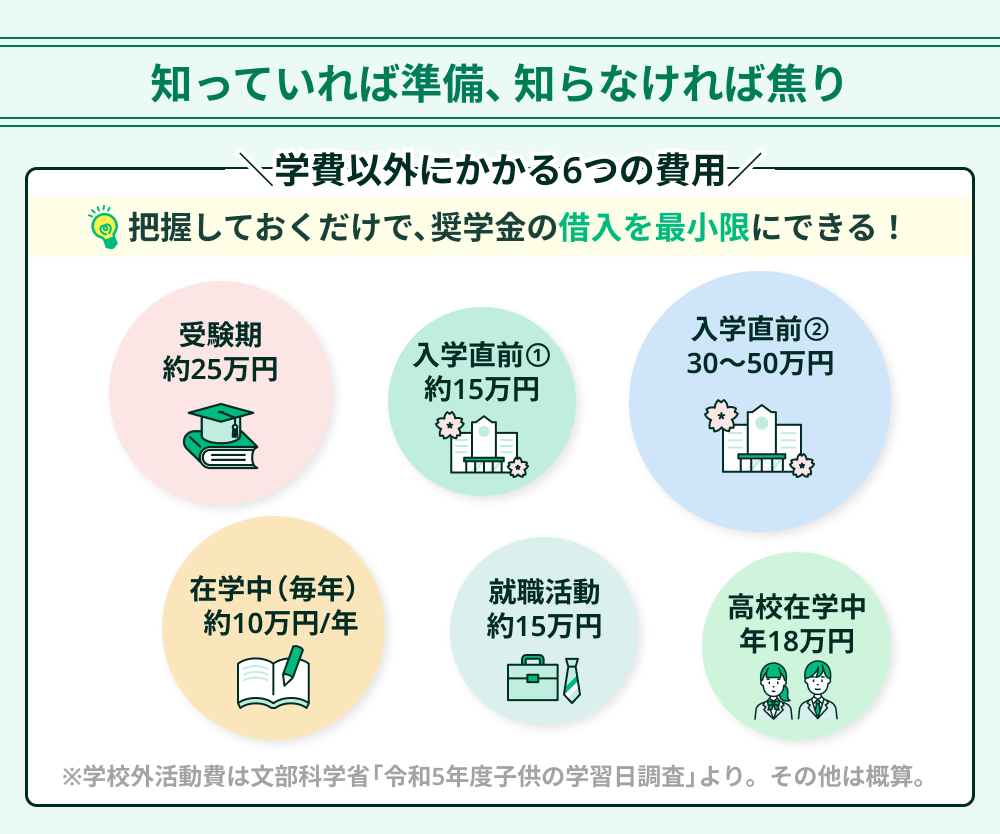
「給付型奨学金と授業料減免のおかげで、諦めかけていた進学の夢を叶えてあげられたのは間違いありません。でも、一番苦しかったのは高校3年の秋から冬でした。共通テストの受験料、私立の併願受験料、そして合格後すぐに納める『入学金と初年度前期学費』の一括請求です。制度による減免や給付が実際に口座へ反映されるのは入学後の5〜6月以降。合格通知から2週間以内に振り込まなければならない数十万円の現金を工面するため、親族に頭を下げて借り歩きました。このキャッシュフローの空白期間を知らなかったら、合格を取り消されていたかもしれません」
家族社会学の視点からこの問題を分析すると、ひとり親家庭における大学進学には「心理的バウンダリー(境界線)」の揺らぎが強く観察されます。母親は「ひとり親だから進学を諦めさせたと言われたくない」という強い罪悪感や責任感から過度な自己犠牲を払いやすく、子ども側も「お母さんに無理をさせているのだから、絶対に弱音を吐いてはならない、失敗は許されない」と過剰な心理的負債を抱え込みがちです。このプレッシャーが、大学進学後の燃え尽き症候群や孤立、不登校を引き起こす遠因となっています。
経済的支援制度は、親の自己犠牲を埋め合わせるための道具ではなく、子どもが社会へ健全に巣立つための「社会的な投資インフラ」として捉え直す必要があります。家計の状況をオープンにし、親子でリスクを共有しながら、精神的に健全な距離感を保つことが、学費トラブルを防ぐ最大の防壁となります。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
母子家庭における大学進学戦略において、支援制度をそのまま活用できるケースと、綿密な代替プランを必要とするケースの分水嶺は極めて明確です。
【制度活用に向いている家庭(失敗リスクが低いケース)】
・志望先が国公立大学、または学費差額の少ない私立文系学部である
・高校在学中からJASSO予約採用の手続きを確実に完了させている
・入学前納入金(30万〜50万円程度)を公的貸付金や預貯金で事前準備できている
・子ども自身に明確な専攻目的があり、学業不振による支援打ち切りリスクが低い
【慎重な資金計画が必要な家庭(破綻リスクが高いケース)】
・学費や実習費が高額な私立理系・医療看護系・芸術系大学を目指している
・世帯年収が350万〜400万円台で、第III区分や対象外の境界線上に位置している
・合格から入学式までに必要なキャッシュ(現金)が手元に全くない
・子どもが「周りが進学するから」という曖昧な動機で、出席率や成績基準を維持する自律性に不安がある

ひとり親世帯の学費支援制度まとめ|無償化と併用したい公的サポート一覧
高等教育の修学支援新制度だけで全ての費用を賄えない場合、国や自治体、公的機関が用意している他のセーフティネットを組み合わせることが不可欠です。以下に、ひとり親世帯の学費支援制度まとめとして併用可能な主要制度を整理します。
- 母子父子寡婦福祉資金貸付金(修学資金・就学支度資金):
各自治体の福祉担当窓口で申請可能な、ひとり親家庭専用の無利子貸付金。入学前の納入金(就学支度資金:上限約59万円)や在学中の生活費(修学資金:大学・自宅外で月額上限約14.6万円)に対応しており、返済開始は卒業後から。無償化制度の入金タイムラグを埋める最も有力な手段です。 - 日本政策金融公庫「国の教育ローン」:
融資上限350万円(一定の要件で450万円)。ひとり親家庭に対しては、通常金利からの引き下げ(優遇金利)や保証料の軽減措置が設けられています。民間の銀行系教育ローンよりも審査基準が世帯状況に配慮されています。 - 大学独自の減免・特待生制度:
国の無償化制度とは別に、独自の給付型奨学金や学費半額免除制度を設けている大学が増加しています。国の制度と併用可能な大学も多いため、入試要項の奨学金ページを必ず事前に確認してください。 - 民間育英財団の給付型奨学金:
あしなが育英会、交通遺児育英会、似鳥国際奨学財団、キーエンス財団など、返済不要で国の制度と併用できる民間奨学金が存在します。高校3年の春〜夏に応募が集中するため、早めの情報収集が勝敗を分けます。
【母子家庭の大学無償化】に関するよくある質問(FAQ)
Q1:母親が途中で再婚した場合、大学無償化の支援はどうなりますか?
A1:生計維持者が母親単独から「母親+再婚相手」の2名に変更されます。その結果、世帯合算年収で再判定が行われるため、再婚相手の収入によっては所得基準を超過し、支援区分の減額や打ち切り(支援終了)となる可能性が極めて高くなります。再婚時は速やかに大学の窓口へ異動届を提出する義務があります。
Q2:高校在学中に予約採用を申し込み忘れました。大学入学後からでも無償化に申し込めますか?
A2:申し込み可能です。大学入学後の春(4月〜5月頃)および秋(9月〜10月頃)に「在学採用」の募集が各大学で実施されます。高校時の評定平均基準が満たせなかった場合でも、在学採用では大学での学業成績や意欲レポートによって再チャレンジが認められています。
Q3:離れた元夫から受け取っている「養育費」は年収制限の計算に含まれますか?
A3:大学無償化(高等教育の修学支援新制度)の所得判定は「住民税の課税標準額」を基準に行われます。税法上、離婚した元配偶者から受け取る養育費は非課税所得として扱われるため、住民税の算定基準には直接算入されません。ただし、児童扶養手当の計算とはルールが異なる点に注意してください。
まとめ:制度の本質を見極め、情報格差を乗り越えて自立の進路を
母子家庭における大学無償化は、意欲ある若者の未来を切り拓く強力な公的基盤です。しかし、その実態は「誰もが無条件に完全無料で大学へ通える魔法のチケット」ではありません。私立大学における学費の足枷、入学前に迫られる支払いの壁、そして進学後に課されるシビアな成績管理など、事前に備えておくべきハードルは数多く存在します。
大切なのは、「無償化」という言葉の響きだけに頼るのではなく、志望校でかかる総額と支援上限額の差額を正確に試算し、母子福祉資金などの公的セーフティネットを適切に組み合わせる知恵です。正しい制度知識と前もった資金計画こそが、親子双方の尊厳を守り、確かな自立へと導く最良の進路戦略となります。 (出典: 母子 家庭 大学 無償 化(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。