再建築不可物件の真相!格安の理由と2026年最新の合法解決策
不動産ポータルサイトを閲覧していると、都心の一等地や交通アクセスの良い住宅街にありながら、周辺相場の「半値以下」という破格の値札が付けられた一軒家に出くわすことがあります。地価高騰が続く2026年の住宅市場において、あまりの安さに目を疑う買い手は少なくありません。しかし、物件概要の備考欄を注視すると、そこには決まって「再建築不可」という4文字が記されています。
「一度建物を解体してしまうと、二度と新しい家を建てられない」という致命的な法的制約を背負うこの土地は、なぜ市場に出回り続けるのでしょうか。2024年4月にスタートした相続登記義務化の定着、さらに2025年4月に施行された建築基準法改正(いわゆる4号特例の縮小と省エネ基準適合義務化)を経て、2026年現在の不動産現場では「訳あり物件」を巡るルールが激変しています。本稿では、格安物件に潜む構造的なリスク、専門業者や行政書士の現場証言、そして合法的に再建築を果たすための具体的な突破口までを徹底取材しました。
📌 【この記事の重要ポイントまとめ】
- 要点1:相場の3割〜5割という驚異的な安さの背景には、建築基準法の接道義務違反と大手金融機関による住宅ローン審査の即座否決がある。
- 要点2:2025年法改正の余波により、従来の「確認申請不要だった大規模リフォーム」に厳しい規制の網が掛かり、放置リスクが急激に上昇している。
- 要点3:隣地買収による接道確保や建築基準法第43条第2項の許可取得など、プロが実践する2026年版の合法的再生スキームが存在する。
【2026年最新】格安すぎる再建築不可物件の真相|接道義務2メートルを満たさない決定的な理由
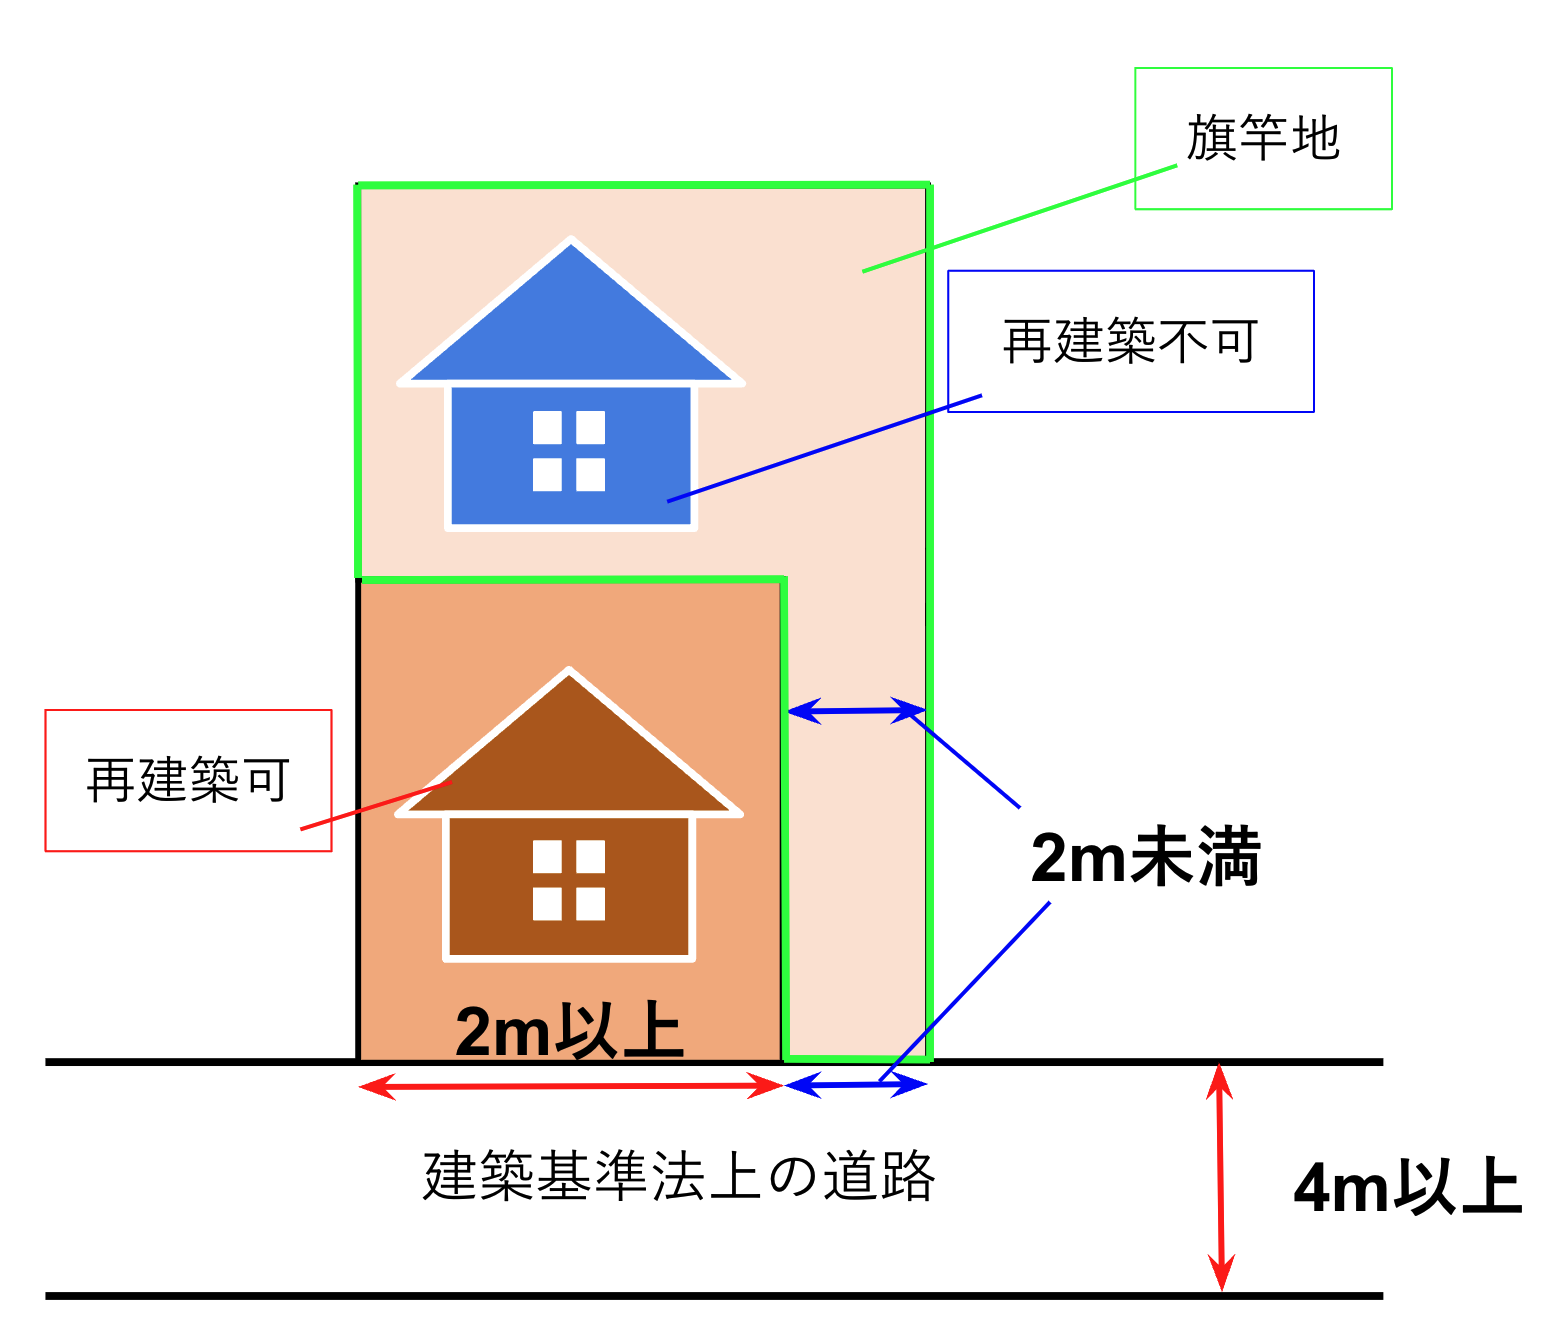
相場を無視したような超格安物件が生まれる背景には、都市計画法および建築基準法が定める冷徹な安全基準が存在します。建物を建築する場合、原則として「幅員4メートル以上の道路に、敷地が2メートル以上接していなければならない」と定められています。これが建築基準法第42条および第43条に規定される「接道義務」です。
では、なぜ現場には接道義務2メートルを満たさない理由を抱えた土地がこれほど多く残されているのでしょうか。都市計画の歴史を紐解くと、昭和25年(1950年)の建築基準法施行以前、あるいは都市計画区域に指定される前に造成された古い密集市街地がそのまま取り残された経緯が浮き彫りになります。代表的なパターンは以下の通りです。
第一に、道路から奥まった細長い通路の先にある「旗竿地(路地状敷地)」において、通路部分の間口が1.8メートルや1.5メートルしかなく、わずか数十センチ足りないケースです。第二に、建築基準法上の道路ではなく、他人の私有地である通路やあぜ道にしか接していないケース。そして第三に、階段状の路地や車が進入できない極小路地に面しているケースが挙げられます。火災や地震が発生した際、消防車や救急車などの緊急車両が進入できず、住民の避難経路を確保できない土地には、都市防災の観点から新築許可が一切下りません。
さらに2026年最新の不動産法改正ニュースとして現場を震撼させているのが、2025年4月に施行された建築基準法改正の実質的な運用です。これまで木造2階建て以下の住宅は「4号特例」により、大規模な修繕や模様替え(リフォーム)を行う際に建築確認申請が原則不要とされていました。しかし法改正によって特例区分が縮小(新2号・新3号建築物へ再編)され、省エネ基準への適合も義務化された結果、「確認申請をすり抜けて新築同様にフルリノベーションする」という従来のグレーな再生手法が厳しく封じ込められつつあります。行政や指定確認検査機関の監視の目は、かつてない厳しさを見せています。

なぜ銀行の審査は即座に落ちるのか?住宅ローンが組めない真相と税負担の重圧
買い手にとって最大の障壁となるのが、住宅ローンが組めない真相です。メガバンクや地方銀行の窓口に再建築不可物件を持ち込んでも、書類審査の段階で即座に謝絶(融資否決)されます。これには明確な金融工学上の理由があります。
銀行が住宅ローンを実行する際、万が一債務者が返済不能に陥った場合に備えて対象不動産に「抵当権」を設定します。競売にかけて債権を回収する「換価性(市場で確実に売却できる力)」が必須条件となります。しかし、再建築不可物件は解体してしまうと更地として再利用できず、買い手が極端に限られるため、金融機関内部の積算評価において「担保価値ゼロ」と機械的に判定されてしまいます。
購入資金を調達するには、金利年4.5%〜9.8%前後という高金利のノンバンク系不動産担保ローンや無担保のリフォームローン、あるいは全額現金決済を選択するほかありません。この金融の目詰まりこそが、一般個人の購入希望者を排除し、市場価格を暴落させる元凶となっています。
さらに見落とされがちなのが、固定資産税と都市計画税の負担を巡る落とし穴です。建物が建っている土地は「住宅用地の特例」により、固定資産税の課税標準額が小規模住宅用地(200㎡以下)なら6分の1、都市計画税は3分の1に軽減されています。「建て替えができないから」と建物を解体して更地にしてしまうと、この優遇特例が完全に剥奪され、翌年度から土地の税額が一気に最大6倍へ跳ね上がります。
「それならボロボロのまま放置すればいい」と考える所有者も少なくありませんが、2023年末に施行された改正空家等対策特別措置法により、放置され倒壊の危険がある「特定空家」だけでなく、放置すれば特定空家になる恐れのある「管理不全空家」に指定され勧告を受けると、建物が建っていても住宅用地特例が即座に解除される仕組みが整いました。2026年の現在、放置し続けること自体が莫大な税金ペナルティを招く構造へと法改正が進んでいます。
【実態検証】利用者の生の声と現場目線で見えたリアル|ネット買取評判の光と影
一般の仲介市場で売りに出しても反響がなく、長期間放置された結果、多くの所有者が頼るのが「訳あり物件専門の不動産買取業者」です。SNSや知恵袋、不動産コミュニティにおいて、訳あり物件専門買取業者のネットの反応を検証すると、評価は真っ二つに分かれています。
インターネット上の肯定的な書き込みでは、「大手不動産会社に『タダでも引き取れない』と門前払いされた築55年の再建築不可長屋を、専門業者が2週間で現金化してくれた」「遠方に住んでいて片付けもできない状態だったが、残置物(ゴミや家具)も含めてそのまま引き渡せて助かった」といった安堵の声が目立ちます。独自の再生ノウハウや隣地折衝の法務チームを持つ専門業者は、一般人には扱えない物件を引き受けるセーフティネットとして機能しています。
一方で、辛口な口コミやトラブルの告発も後を絶ちません。「一括査定サイトで『高価買取』と謳っていた業者を呼んだら、現地で欠陥を次々と指摘され、提示された額は周辺相場の15%程度だった」「『今契約しないと固定資産税の過料が科されますよ』と不安を煽られた」など、足元を見た買い叩きや強引な営業手法に対する不満が噴出しています。
実際の取引現場における再建築不可物件売却相場と買取評判を調査すると、一般的な仲介市場で買い手を見つける場合の相場は「正常な周辺相場の30%〜50%程度」です。さらに専門業者が直接買い取る場合、業者が将来の再建築化交渉コストやリノベーション費用、在庫リスクを見込むため、「正常相場の20%〜40%前後」まで査定が落ち込むのが現実的な水準です。
こうした取引を後押ししているのが、相続登記義務化に伴う影響です。2024年4月の施行から2年が経過した2026年、正当な理由なく不動産の相続登記を放置した場合の「10万円以下の過料」の通知や行政指導が現実のものとなり始めています。「親の実家を相続したが、調べてみたら再建築不可で売るに売れない」「兄弟で共有持分にしてしまい、固定資産税の押し付け合いになっている」という相談が急増しており、安値であっても業者に早期売却して肩の荷を下ろしたいという相続人の心理が反映されています。
再建築不可物件を再建築可能にする方法|隣地交渉から43条許可までの具体ルート
「一生建て替えられない」と諦められがちな再建築不可物件ですが、不動産法務と土木建築の技術を駆使することで、法的に新築可能な「正常な土地」へと生まれ変わらせるスキームが存在します。現場で実践されている再建築不可物件を再建築可能にする方法は、大きく分けて3つの王道ルートに集約されます。
1. 隣地購入による接道要件の物理的解決
最も確実であり、資産価値を劇的に跳ね上げる手法が隣地購入による解決経緯です。接道間口が1.7メートルしかなく、あと30センチ足りない場合、隣の敷地の一部(幅30センチ〜1メートル程度)を買い取る、あるいは自己の土地と等価交換することで接道を2メートル以上確保します。
訳アリ不動産で1,000件以上の相談実績を持つ株式会社フィリアコーポレーションなどの専門家によると、「隣人との境界立ち会い履歴や長年の関係性が成否を分ける」とされています。隣地所有者にとっても「中途半端な細長い土地を売却して現金化できる」「隣の空き家倒壊リスクが解消される」という双方のメリット(Win-Win)を提示できるかどうかが交渉成立の鍵を握ります。接道が2メートルに達した瞬間、土地の市場価値は一気に相場の100%へと回復します。
2. 2項道路におけるセットバック(道路後退)
敷地が面している道路の幅員が4メートル未満であっても、建築基準法第42条第2項の規定により特定行政庁から「道路」とみなされている指定道路(いわゆる2項道路)の場合、セットバックと道路後退の要件を満たせば再建築が認められます。道路の中心線から2メートル後退した線を新たな敷地境界とみなすため、後退した部分(セットバック部分)には建物や門、塀を建築することはできません。敷地面積は削られるものの、合法的に建築確認通知書を取得して新築工事を進めることが可能です。
3. 行政の裁量に委ねる「43条但し書き許可」の獲得
物理的な土地の買い足しやセットバックが不可能な場合、最終手段となるのが建築基準法43条但し書き許可(法改正に伴う現在の「建築基準法第43条第2項の許可・認定」)です。行政書士三枝誠事務所の解説によると、敷地の周囲に広い空地(公園、広場、緑地など)が確保されており、特定行政庁が「交通上、安全上、防火上および衛生上支障がない」と認めて建築審査会の同意を得た場合、例外的に新築が許可されます。
ただし、この許可は「その敷地に建てる特定の建築計画」に対して一代限りで下りる行政裁量であり、将来再び建て替える際には改めて許可を取り直す必要があります。自治体ごとに定められた包括審査基準や事前協議のハードルは極めて高く、専門の行政書士や建築士の綿密な図面作成と行政折衝が不可欠となります。
フルリフォームか売却か?費用相場とリスクの徹底比較データ
建て替えができない再建築不可物件を活用する際、多くの所有者が直面するのが「多額の費用を投じてリフォームして住む・貸すか」それとも「安値でも手放して売却するか」という究極の二者択一です。
まず把握すべきは、フルリフォーム費用の詳細まとめです。老朽化した木造住宅の場合、柱や梁といった構造躯体だけを残して基礎補強や耐震改修、断熱化、水回り設備の全交換を行う「スケルトンリフォーム」が基本となります。一般的な延床面積80㎡〜100㎡の木造2階建てを再生する場合、工事費用は1,500万円から2,500万円前後に達します。さらに資材高騰と2025年省エネ適合義務化の影響により、工務店の施工単価は年々上昇傾向にあります。
以下の比較表は、再建築不可物件の取得・維持・再生に関わるハードデータを、一般的な正常物件と比較したものです。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 購入・売却価格水準 | 正常相場の30%〜50%(業者買取は20%〜40%) | 公示地価・実勢相場の100% | 仕入れコストは圧倒的に安いが出口(売却)の難易度が極めて高い |
| 住宅ローン利用可否 | 都市銀行・地銀は原則不可(ノンバンク金利4.5%〜9.8%) | 変動金利0.3%〜0.8%台が主流 | レバレッジを効かせた資金計画が破綻しやすく現金一括が前提となる |
| フルリフォーム費用 | スケルトン再生で1,500万〜2,500万円 | 新築建替え:2,200万〜3,500万円 | 新築並みの費用をかけても法的身分は「再建築不可」のまま据え置かれる |
| 固定資産税リスク | 更地化または管理不全空家勧告で税額が最大6倍に跳ね上がる | 住宅用地特例(1/6減額)の安定的適用 | 「解体してコインパーキングにする」という逃げ道が通用しない |
| 隣地買収・再生難易度 | 交渉成立確率:約10%〜25%(長年の近隣関係に依存) | 該当なし(既に接道義務を充足) | 隣人との関係がこじれている場合、金銭提示だけでは解決できない |

一般に知られていない盲点とネットの誤解|「リフォームすれば一生住める」の危険な落とし穴
ネット上の不動産ブログや動画配信では、「再建築不可でも中身を高級ホテルのようにフルリノベすれば快適に一生住める」「利回り20%超の最強の賃貸投資法」といった都合の良い情報が喧伝されています。しかし、現場を取材するジャーナリストとして、この言説には重大な盲点があると断言せざるを得ません。
最大のリスクは不可抗力による滅失(災害リスク)です。2,000万円の巨費を投じてフルリフォームを施したとしても、隣家からの延焼火災や大地震による倒壊で建物が全壊してしまえば、その瞬間に敷地は「ただの再建築不可の更地」へと転落します。火災保険の保険金が満額支払われたとしても、その土地に新しい家を建てることは法律上一切許されません。保険金を手元に残したまま、住む場所を失い、売ることもできない無価値な土地だけが残されるという極限状態に追い込まれます。
もう一つの盲点は、ライフラインの越境問題です。再建築不可物件の多くは、水道管・下水道管・ガス管が隣家の敷地や私道の下を勝手に通過しているケースが多発しています。老朽化した配管の更新工事を行おうとした際、私道所有者や隣人から「私有地の掘削承諾書」への押印を拒絶されたり、法外な承諾料(数百万円単位)を要求されたりして工事が完全にストップするトラブルが頻発しています。
【プロの結論】昭和の「土地神話」への執着と世代間ギャップが招くリスク
再建築不可物件が市場で塩漬けになり続ける深層には、日本の家族構造と心理的な問題が色濃く影を落としています。昭和の高度経済成長期を生きてきた親世代には、「どんな土地であれ不動産は先祖代々の資産であり、手放すのは恥」「所有し続けていればいつか値上がりする」という根強い「土地神話」への固執が見られます。
一方で、実家を相続する子世代は都市部で独立した生活基盤を築いており、維持管理費や固定資産税の負担、倒壊による損害賠償責任に怯えています。家族社会学的な視点から見れば、親が自己のアイデンティティを不動産に投影し、子の生活基盤を縛り付ける「心理的バウンダリー(境界線)の喪失」や共依存関係が、決断を先送りさせ、問題を深刻化させている元凶です。
感情論で「思い出の実家だから」と抱え込み、2025年以降の法改正や空き家対策特別措置法の強化に直面して身動きが取れなくなる前に、ドライな線引きを行う必要があります。以下に、再建築不可物件に関わるべき人と、即座に手を引くべき人の判断基準を提示します。
【向いている人・関わっても良い条件】
- 潤沢な自己資金(現金)を持ち、住宅ローンに一切依存しない投資家
- 隣地の所有者であり、安値で買い取って自己の敷地と一体化させられる人
- 数年〜10年単位の家賃収入で投資元本を回収し尽くす割り切りができる賃貸事業者
- 建築基準法や行政交渉の専門知識を有し、43条許可の道筋を自力でつけられるプロ
【絶対におすすめできない人・慎重になるべき条件】
- 「安いから」という理由だけでマイホーム(終の棲家)を探している一般ファミリー層
- 購入資金やリフォーム費用の大半を融資に頼ろうとしている人
- 隣人との対人折衝や境界確定の協議が苦手で、ストレス耐性の低い人
- 万が一の火災や地震で資産がゼロになった際に生活を立て直せない人
【再建築不可物件】に関するよくある質問(FAQ)
Q1:再建築不可物件は固定資産税が大幅に安くなると聞きましたが本当ですか?
A1:建物が建っている限り、住宅用地の特例によって土地の税額は低く抑えられています。しかし、放置して「管理不全空家」や「特定空家」に指定されたり、建物を解体して更地にしたりすると特例が解除され、税額が最大6倍に跳ね上がります。税負担の軽さは建物を安全に維持管理できている場合に限られた恩恵です。
Q2:リフォームする際にも建築確認申請が必要になったと聞きましたが本当ですか?
A2:本当です。2025年4月に施行された建築基準法改正により、従来の「4号特例」が大幅に見直されました。木造2階建て住宅の大規模な修繕・模様替えを行う場合でも確認申請と構造・省エネ基準への適合が求められるようになり、再建築不可物件の「新築同然のリノベーション」に対する行政の審査は極めて厳格化しています。
Q3:隣の土地所有者がどうしても土地を売ってくれない場合、法的に強制買収できますか?
A3:民間の不動産取引において、隣地の土地を法的に強制買収する手段は存在しません。民法上の「囲繞地通行権(公道に至るための通行権)」により通路として通行する権利が認められるケースはありますが、これは建物を新築するための接道要件(幅2メートル以上の所有または借地)を満たすものではありません。金銭補償や等価交換など、相手にメリットのある粘り強い交渉が唯一の解決策です。
まとめ:今後の動向と失敗しないための判断基準
2026年という時代において、再建築不可物件は単なる「格安の掘り出し物」ではなく、法規制と市場の二極化にさらされた「高度な専門知識を要する金融資産」へと変貌を遂げました。2024年の相続登記義務化の定着、2025年の建築基準法改正によるリフォーム規制強化、そして空き家特措法の厳罰化という三重の包囲網が敷かれた現在、無知なまま安さに釣られて手を出すことは極めて危険な行為です。
しかし同時に、隣地交渉や43条2項許可という突破口を正しく見極めることができれば、相場の数分の一で取得した土地の価値を跳ね上げる大きな可能性を秘めていることも事実です。所有し続けるにせよ、リフォームするにせよ、あるいは訳あり物件専門業者に売却して手放すにせよ、「自分はその土地の出口戦略を論理的に描けているか」という冷徹な視点こそが、負動産の迷宮に迷い込まないための唯一の羅針盤となります。 (出典: 再 建築 不可 物件(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。