企業年金の支給日はいつ?公的年金との違いや振込日・受給手続を徹底解説
目次
📌 【この記事の重要ポイントまとめ】
- 要点1:企業年金の支給日は「偶数月15日」に固定されておらず、企業や規約ごとに年6回・年4回・年1回など振込月も指定日も全く異なる。
- 要点2:土日祝日に重なった場合の対応(前営業日か翌営業日か)や振込時間帯は委託先の金融機関・信託銀行によって明確に分かれる。
- 要点3:受給権が発生しても自動振込はされず、裁定請求手続きの完了から初回振込まで通常2〜3ヶ月程度のタイムラグが発生する。
【真相解明】「偶数月15日」は公的年金だけ?企業年金の支給日の決定的な違い
インターネット上の相談掲示板や退職世代のコミュニティで頻繁に見受けられるのが、「公的年金の振込日に企業年金が入っていない」という動揺の声です。まず押さえるべき基本として、公的年金と企業年金 支給日 違いは制度の根拠法と運営主体に起因しています。 国民年金や厚生年金保険といった公的年金は、国民年金法および厚生年金保険法によって「偶数月(2月、4月、6月、8月、10月、12月)の15日」に前月までの2ヶ月分が支払われると一律に定められています。15日が土日祝日の場合は「直前の金融機関営業日」へと前倒しされます。 一方、確定給付企業年金(DB)をはじめとする企業年金は、企業年金法に基づきながらも、具体的な給付期日は「各企業年金基金や母体企業の年金規約」によって個別に定められています。 実態として採用されている支給パターンの代表例は以下の通りです。- 偶数月の指定日振込(年6回):公的年金の支払日に合わせて「偶数月15日」や「偶数月1日」「偶数月25日」などに設定している企業。
- 3ヶ月ごとの振込(年4回):決算月や四半期管理に合わせて「3月・6月・9月・12月」や「1月・4月・7月・10月」の指定日に3ヶ月分を一括支給するパターン。
- 年2回または年1回のまとめ払い:受給年額が少額(例えば年額10万円〜20万円未満)の場合、振込手数料などの管理コストを抑えるため「年1回(毎年〇月)」や「半年ごと」に限定して支払う規約。
【データ徹底比較】主要な年金制度ごとの支給日・振込ルール一覧
どの制度からどのようなスケジュールでお金が振り込まれるのかを把握しないまま退職後の資金計画を組むと、思わぬキャッシュフローの断絶に直面します。公的年金および各種企業年金制度の支払期日とルールを比較整理しました。| 制度区分 | 支給日・振込月(サイクル) | 休日の扱い・振込時間帯 | 編集部の見解・実務上の注意点 |
|---|---|---|---|
| 公的年金 (国民年金・厚生年金) | 偶数月の15日 (前月までの2ヶ月分・年6回) | 休日の場合は「直前営業日」 当日の早朝(午前0時〜9時頃)に着金 | 全国一律ルール。最も確実性が高いが年金受給口座の指定ミスがあると遅延する。 |
| 確定給付企業年金 (DB) | 各社規約による (1日・15日・25日・月末など/年4〜6回が主流) | 基金ごとに「前営業日」または「翌営業日」と分かれる 信託銀行の処理により午前中に反映 | 同じ社内でも勤続年数や選択コース(一時金併用等)によって支給月が分かれる場合がある。 |
| 企業型確定拠出年金 (企業型DC) | 年金受取:年金受取規約の指定月 一時金受取:裁定請求から約1〜2ヶ月後 | 資産売却・現金化の所要日数に依存 着金日は運営管理機関からの通知で確定 | 運用商品の解約日数が銘柄(海外株式等)により異なるため、振込期日が数日ぶれやすい。 |
| 企業年金連合会 (通算企業年金など) | 偶数月の1日 (受給額により年1〜6回) | 土日祝日の場合は「翌営業日」に振込 通常の銀行営業時間内に反映 | 公的年金とは異なり「翌営業日払い」となる点に注意。1日が日曜なら2日(月曜)振込。 |
【実態検証】退職者・受給者の生の声と現場目線で見えたリアル
定年退職を迎えたシニア世代が集うコミュニティやSNS、退職金相談窓口のヒアリングデータでは、支給日に関する事前の認識不足から発生するトラブルが頻出しています。 大手電機メーカーを60歳で定年退職した元社員男性(62歳)は、退職後の面談時の様子をこう振り返っています。「会社の同期の間では『年金は偶数月の15日に入ってくるものだ』と全員が思い込んでいました。いざ退職翌年の支給月を迎えて15日にATMへ記帳に行っても、国の厚生年金しか記帳されていなかった。一瞬、年金基金が破綻したのか、自分の手続きが漏れていたのかと血の気が引きました。後日届いた通知書をよく見直すと、我が社の企業年金基金は『奇数月の25日払い』。規約を読まずに思い込みだけで家計の支払いを組んでいたため、住宅ローンのボーナス返済と重なって冷や汗をかきました」また、金融機関の年金相談窓口に寄せられる声の中には、退職金 企業年金 支給時期 詳細まとめを把握していなかったことによる焦燥感も目立ちます。 「退職金(一時金)は退職翌月末にすぐ口座に振り込まれたが、年金受給分は請求書類を出してから3ヶ月以上音沙汰がなかった。受給資格の審査がどこまで進んでいるのか進捗が見えず、本当に振り込まれるのか毎日通帳記帳を繰り返してしまった」という相談は、退職実務における典型的な摩擦です。 特に問題となりやすいのが、「企業年金連合会」へ移管された年金資産の存在です。若手・中堅時代に短期間(数年〜十数年)勤務して転職した過去の会社の企業年金は、連合会に通算移管されているケースが多々あります。しかし本人がその事実を失念し、受給可能年齢に達しても自ら請求しないまま放置される「消えた企業年金」のリスクが毎年指摘されています。
一般に知られていない盲点とネットの誤解|初回振込と規約の壁
ネット検索や質問サイト上には、制度の断片的な知識から生まれた事実誤認が蔓延しています。トラブルを防ぐために是正すべき代表的な誤解が2点あります。誤解1:「定年退職すれば、翌月から自動的に企業年金が振り込まれる」
公的年金と同様、企業年金には「無請求・自動受取」の仕組みは一切存在しません。受給開始年齢に到達する数ヶ月前、あるいは退職時に、勤務先または企業年金基金から「年金裁定請求書(給付請求書)」が送付されます。この書類に年金手帳(または基礎年金番号通知書)、住民票、振込口座の通帳コピーなどを添付して返送しなければ、権利があっても支給は始まりません。 手続きを完了してから最初の振込日を指す企業年金 初回支給日 いつという問題については、書類不備がない場合でも「請求書の受付から概ね2ヶ月〜3ヶ月後の直近の支払期日」となります。退職後すぐに年金収入だけで生活費を賄おうとすると、最初の数ヶ月間に深刻な資金ショートを起こすリスクがあります。誤解2:「企業年金のルールは全国共通で法律で決まっている」
前述の通り、確定給付企業年金法は給付の最低基準や母体保護を定めているに過ぎず、具体的な支払期日、端数処理、支給回数は企業の労使合意に基づく「年金規約」に委ねられています。 正しい企業年金 規約 確認方法は以下の手順で行うのが最も確実です。- 受給権者宛ての「年金のしおり」または「年金証書」を確認:退職時や受給決定時に送付される公式書類の冒頭に支払月・期日が明記されています。
- 企業年金基金・母体企業の人事総務ポータルを確認:OB向け専用サイトや問い合わせ窓口で、直近の規約改定内容が公開されています。
- 資産管理機関(信託銀行・生命保険会社)の通知を確認:受託運用を行っている三井住友信託銀行、三菱UFJ信託銀行、みずほ信託銀行、各生命保険会社から年1回発送される「年金振込通知書」に振込予定日と税引き後金額が印字されています。
受給漏れゼロへ!企業年金受給手続きの流れと押さえるべき段取り
受給開始前後の空白期間を最小限に抑え、確実に企業年金を受け取るための企業年金 受給手続き 流れを整理します。2026年時点ではマイナンバー連携による添付書類の簡素化が進んでいるものの、自署・捺印による意思確認プロセスは依然として厳格です。ステップ1:裁定請求書類の受領と内容確認
受給開始年齢(規約により60歳〜65歳など)に達する約2〜3ヶ月前、登録されている現住所宛てに基金や信託会社から「年金裁定請求書」が届きます。引っ越し後に住所変更手続きを怠っていると書類が不達となり、手続きが大幅に遅延するため、退職後の住所管理は徹底してください。ステップ2:受給形態の最終選択(一時金か年金か)
規約に基づき、「全額年金受取」「全額一時金受取」「一部一時金・残額年金」などの選択肢が提示されます。一度裁定請求書を提出して決定されると、後からの変更取り消しができない制度が多いため、退職所得控除の枠や将来の課税額(雑所得扱い)を試算した上で選択する必要があります。ステップ3:必要書類の添付と返送
振込指定口座の確認書類、本人確認書類、受給権を確認する公的証明書を添付し、期日までに返送します。確定給付企業年金 支給日に合わせた社内締切(例:偶数月振込の場合、前々月の月末必着など)が設けられており、締切を1日でも過ぎると初回の支払期日が次々回へずれ込む場合があります。ステップ4:裁定通知書・年金証書の受領と初回来庁確認
書類受理から1〜2ヶ月後、正式な受給資格を証明する「年金証書」および「支払決定通知書」が届きます。ここに「初回支払日」と「支払対象月(過去分が遡及して支払われるか)」が記載されているため、指定日当日に正しく入金されているかを確認します。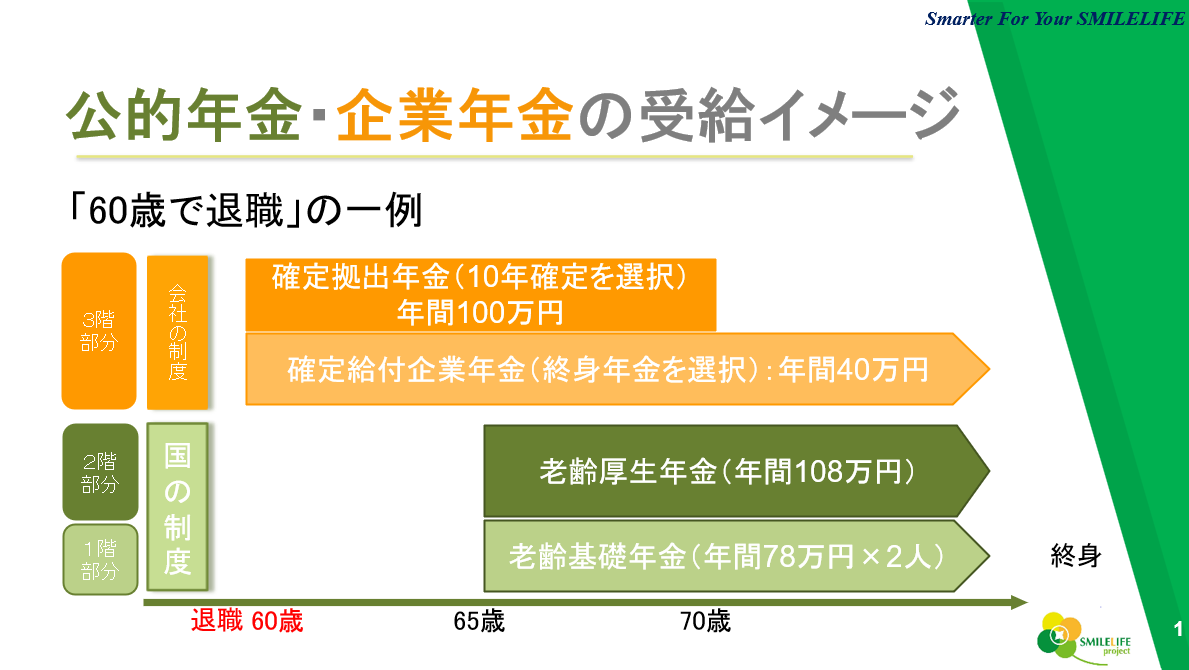
【プロの結論】受取方法の判断基準と退職後の心理的バウンダリー
企業年金の実務において、受給者が最も頭を悩ませるのが「一時金として一括で受け取るか、年金として分割で長年受け取るか」という分岐点です。単なる税制優遇の損得勘定にとどまらず、家族社会学や行動経済学の観点からも慎重なアプローチが求められます。【プロの結論】一時金受取と年金受取の判断基準
- 年金受取が適している人:
- 計画的な資産取り崩しが苦手で、手元に大金があると家族や親族からの資金援助要請に流されやすい人。
- 公的年金の受給額が少なく、毎月の生活基盤(基礎的生活費)を終身または有期で手堅く底上げしたい人。
- 退職後の投資運用に不安があり、基金が保証する予定利率(年1.5%〜2.5%前後など)を安定して享受したい人。
- 一時金受取(または慎重になるべき年金受取)が適している人:
- 退職所得控除の枠が大幅に余っており、一括受取による税制上のメリットを最大化できる人。
- 残存する住宅ローンの完済など、高利回りな支出削減に充当する明確な使途が決まっている人。
- 母体企業の経営基盤が極めて不安定で、将来的な給付減額リスクを自らコントロールしたい人。
【企業年金の支給日】に関するよくある質問(FAQ)
Q1:企業年金の支給日が土日祝日の場合、振込は前日ですか、それとも翌営業日ですか?
A1:公的年金は「直前の金融機関営業日」に繰り上がりますが、企業年金は制度ごとに扱いが分かれます。確定給付企業年金(DB)の多くは前営業日に繰り上がりますが、企業年金連合会や特定の基金規約では「翌営業日」に繰り下げられます。必ずご加入の基金規約または「年金のしおり」に記載された休日条項をご確認ください。
Q2:銀行口座には当日の何時頃に入金されますか?
A2:振込の実行時間は、資金を管理する信託銀行・生命保険会社と振込先金融機関の処理スケジュールによって決まります。多くの都市銀行・ネット銀行では支給日当日の未明から早朝にかけて順次入金処理が行われますが、地方銀行や信用金庫等の場合は窓口営業が開始される午前9時前後に反映されるケースもあります。
Q3:企業年金の受給手続きを忘れていた場合、過去の分は遡って受け取れますか?
A3:受給開始年齢を過ぎてから手続きを行った場合でも、法律上の消滅時効(原則5年)の範囲内であれば、過去に遡って一括受給することが可能です。ただし、時効が完成した期間分の年金は受給権を失うため、請求案内が届いたら速やかに裁定請求を行ってください。
Q4:企業型確定拠出年金(企業型DC)の給付金はいつ口座に振り込まれますか?
A4:企業型DCの一時金受取の場合、運営管理機関へ裁定請求書を提出してから口座着金まで約1ヶ月〜1ヶ月半程度を要します。保有している投資信託などの運用商品を市場で売却・現金化するプロセスが挟まるため、一般的な退職金一時金よりも入金までに日数がかかる点に注意してください。 (出典: 企業 年金 支給 日(Yahoo!ニュース))
まとめ:退職後のキャッシュフローを守る規約確認と事前準備
企業年金の支給日は、「偶数月15日」に画一化されている公的年金とは異なり、個々の年金規約によって振込月、支払日、休日対応が緻密に分けられています。 「同じ日に振り込まれるだろう」という先入観は、退職直後の生活費や各種支払いの計画に深刻な狂いをもたらす要因となります。まずは手元に届いている「年金のしおり」や「年金証書」を確認し、ご自身が加入している制度の正確な支払サイクルを特定してください。 公的年金の受給日、企業年金の振込日、そして私的な確定拠出年金や預貯金の取り崩しスケジュールを一本のタイムラインに落とし込むことこそが、予期せぬ資金トラブルを排し、安定したリタイアメントライフを築くための第一歩です。
Webライター
吉田 さくら (Sakura Yoshida)
プロフィールを見る →
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。