給与明細の調整手当とは?基本給との違いや減額リスクの真相を徹底解剖
転職後の初任給や毎月の給与明細を開いた瞬間、見慣れない「調整手当」という項目に数万円の金額が計上されているのを見て、疑問や不安を覚えた経験はないでしょうか。一見すると給与が上乗せされているように映る名目ですが、企業の人事労務の現場において、この項目は「基本給を抑えつつ総支給額の辻褄を合わせるバッファ(緩衝材)」として設計されているケースが少なくありません。
2026年の労働市場では、ジョブ型人事制度の浸透や初任給引き上げの余波を受け、基本給と諸手当の境界線が再定義されています。基本給と何が違うのか、なぜ支給されているのか、そして将来的に突然減額される法的リスクはないのか。知らないまま放置すると将来のボーナスや退職金で数百万円単位の不利益を被りかねない給与制度の舞台裏を、労働法制と人事の実務データをもとに徹底解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:調整手当は「給与改定時の激変緩和」「中途採用の前職給与保障」「人事評価の一時的バッファ」を目的に、基本給とは切り離して支給される暫定的な手当である。
- 要点2:残業代の割増賃金計算には算入が義務付けられている一方、ボーナスや退職金の算定基準(基礎賃金)から除外される設計が多く、生涯年収に大きな格差を生む温床になりやすい。
- 要点3:会社側が一方的に減額・廃止することは労働契約法上の「不利益変更」に該当する可能性が高いものの、あらかじめ就業規則や雇用契約で減額スケジュールが規定されている場合は段階的に削られるリスクを孕んでいる。
【給与明細の謎】調整手当とは一体なぜ支給されるのか?基本給との決定的な違い
給与明細の支給欄に突如として現れる「調整手当(あるいは調整給)」とは、特定の目的をもって一時的、あるいは条件付きで基本給とは別枠で支給される金銭項目を指します。労務管理クラウド大手のジンジャーやマネーフォワードが公表している人事労務実務データによると、調整手当が設定される背景には主に「4つの給与明細 調整手当の理由」が存在します。
第1の理由は、「中途採用時の前職給与の保障」です。Indeed等の採用実務レポートでも指摘されている通り、採用直後の社員の実務能力を完全に評価しきることは困難です。しかし、優秀な人材を獲得するために前職と同水準の年収を提示しなければならない場面で、自社の給与テーブル(基本給)を逸脱して高額な基本給を設定すると、既存社員とのバランスが崩壊してしまいます。そこで、基本給は既存の社内規定に揃え、不足する差額分を「調整手当」として穴埋めする手法が採られます。
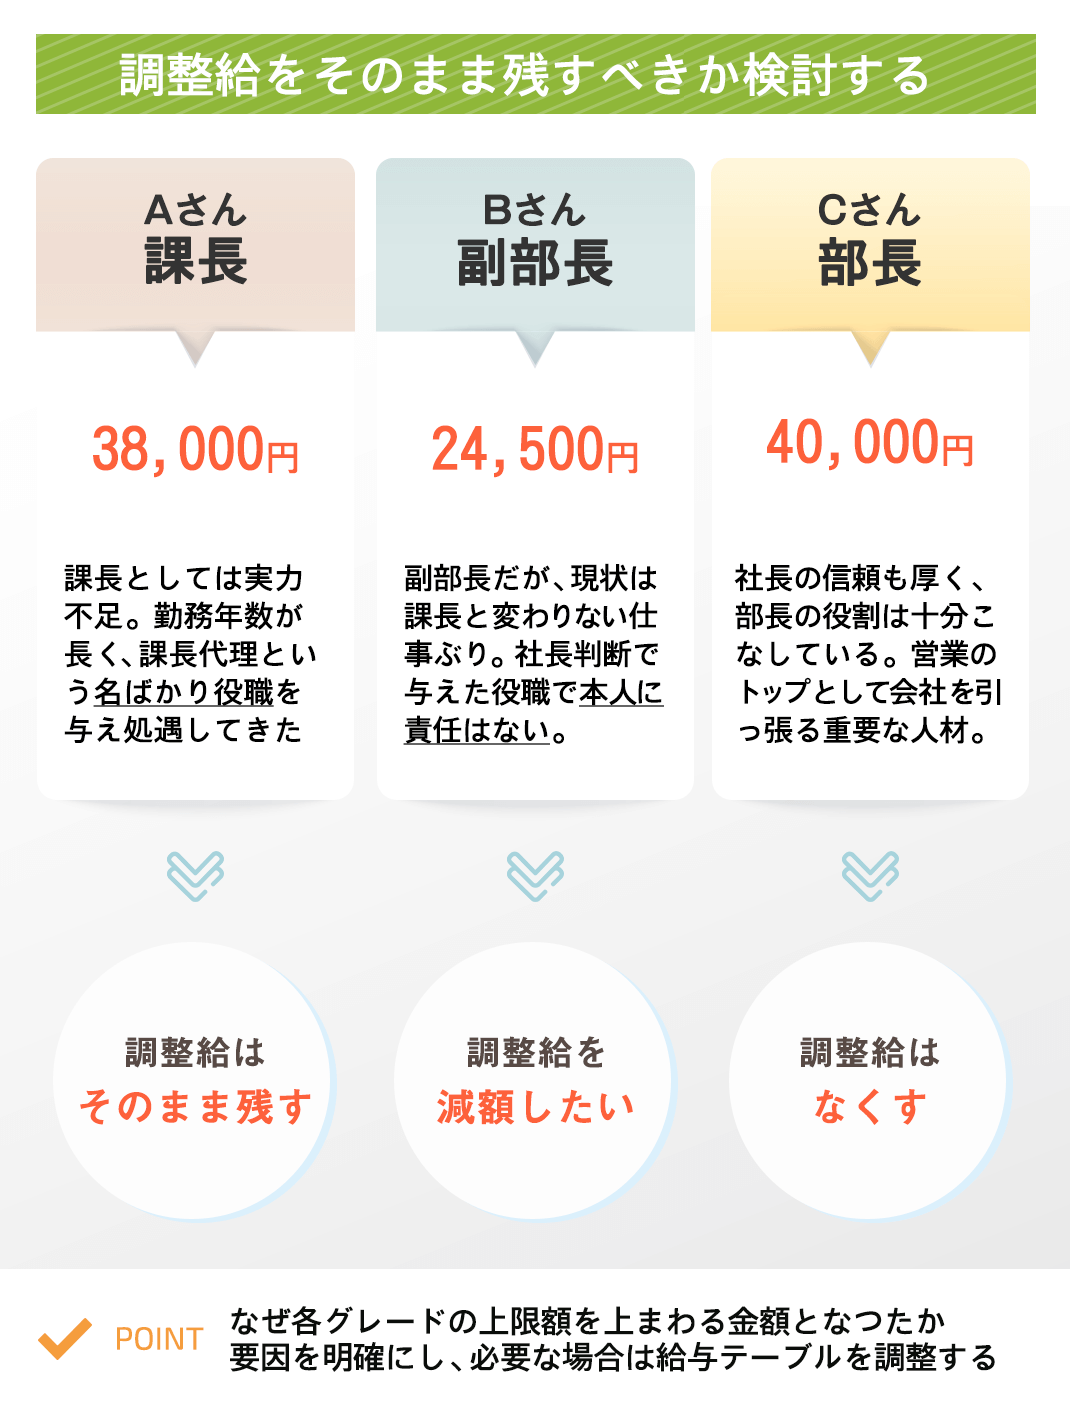
第2の理由は、「給与体系改定に伴う激変緩和措置」です。企業が年功序列型の賃金制度を廃止し、役割給や職務給(ジョブ型)へ移行する際、制度改定によって一部のベテラン社員の給与が大幅に下がってしまう事態を防ぐため、旧制度の給与水準との差額を数年間「調整手当」として支給し、生活破綻を防ぐクッションの役割を果たします。
第3の理由は、「人事評価や試用期間における能力の見極め」です。採用時の高い期待値に対して実際のパフォーマンスが見合わなかった場合、一度引き上げた基本給を引き下げることは極めて困難です。そのため、一定期間は手当名目で支給し、本採用後や一定の評価期間を経て手当を見直す意図が働きます。
そして最大の問題点となる調整手当と基本給の違いは、「恒久的な賃金の核であるか、それとも変動・廃止が想定された付随的給与であるか」という点に集約されます。基本給は労働契約の基盤であり、会社が業績不振や本人の能力不足を理由に一方的に切り下げることは法的に極めて厳格に制限されています。しかし、調整手当は支給規定の設計次第で「将来の昇給と相殺」「年数経過による逓減(徐々に減らす)」が組み込まれているケースが多く、労働者にとって不安定な性質を帯びています。
【損得の分かれ道】ボーナス・残業代・退職金への影響と計算ロジック
「額面の総支給額が同じなら、基本給でも調整手当でも大差ないのではないか」と考えるのは非常に危険です。賃金の構成比率が基本給から調整手当へと偏っている場合、ボーナス・残業代・退職金の3大金銭項目において深刻な格差が生じます。
1. 調整手当のボーナス算定基準:賞与が大幅に目減りする仕組み
多くの日本企業において、賞与の支給規定は「所定の月数×基本給」で計算されます。就業規則(賃金規程)に「賞与の算定基礎には諸手当を含まない」と明記されている場合、額面月給が35万円であっても「基本給23万円+調整手当12万円」の内訳であれば、ボーナスは23万円を基準に計算されます。仮に年間賞与が4か月分だった場合、基本給35万円の社員は140万円を受け取れますが、調整手当が含まれる社員は92万円にとどまり、年間で48万円もの支給差が生じる計算です。
2. 調整手当と残業代の割増賃金:除外は違法!労基法が定める算定基準
一方で、残業代(時間外労働の割増賃金)に関しては、法律のルールが正反対に働きます。労働基準法第37条および同法施行規則第21条では、残業代の計算から除外できる手当を以下の7種類に限定列挙しています。
- 家族手当(扶養手当)
- 通勤手当
- 別居手当
- 子女教育手当
- 住宅手当
- 臨時に支払われた賃金
- 1か月を超える期間ごとに支払われる賃金(賞与等)
この法定除外手当の中に「調整手当」は含まれていません。したがって、会社が「調整手当は手当だから残業代の計算基礎から外す」として1時間あたりの基礎賃金を低く見積もっている場合、それは明確な労働基準法違反(残業代未払い)となります。人事用語集等の専門解説でも警鐘が鳴らされている通り、基本給+調整手当の合算額を所定労働時間で割った金額が、正規の割増賃金の単価でなければなりません。
3. 調整手当と退職金計算への影響:数百万円が消える「基本給連動型」の罠
退職金の算出方法として古くから採用されている「退職時基本給×勤続年数×支給率」の方式を採用している企業では、調整手当の存在が定年退職時のキャッシュフローを大きく毀損します。勤続30年の節目で基本給ベースの掛け率が適用された場合、基本給が低く抑えられていた分の退職金は完全に切り捨てられるため、生涯賃金ベースで数百万円から1,000万円以上の損失に発展する構造的リスクを内包しています。
【徹底比較】基本給・調整手当・諸手当の決定的な違いとリスク一覧
給与体系における各項目の法的位置づけと、受給者側の損得勘定を可視化するため、主要な賃金項目を比較整理したデータが下表です。
| 賃金項目 | 残業代の算定基礎 | 賞与・退職金への連動 | 減額の法的難易度とリスク |
|---|---|---|---|
| 基本給 | 必ず算入(除外不可) | 100%連動(標準モデル) | 極めて困難(労働契約法第9条により労働者の個別同意や高度な合理性が必要) |
| 調整手当 | 必ず算入(法的に除外不可) | 企業の就業規則次第(除外される傾向大) | 条件付きで可能(支給期間の定めや、就業規則に減額条件が明記されていれば逓減可能) |
| 役職手当 | 必ず算入(非管理職の場合) | 一部企業で賞与加算あり | 降格に伴い可能(人事権の裁量の範囲内で免職時に消滅) |
| 法定除外手当 (通勤・家族・住宅等) | 適法に除外可能(実質要件あり) | 原則として連動しない | 支給要件の喪失で消滅(単身化、転居、引越し等で自動的に減額) |
このデータから浮き彫りになるのは、調整手当が企業側にとって「残業代の支払い義務からは逃れられないものの、賞与や退職金の総人件費を抑制し、将来的な給与引き下げの余地を残す都合の良い調整弁」として機能しやすいという冷酷な実態です。
【公務員・保育士の実態】地域手当への移行と処遇改善調整手当の最前線
調整手当という言葉は、民間企業の人事戦略だけでなく、公務員や福祉現場の制度用語としても重要な位置を占めています。民間と公的分野ではその意味合いが大きく異なります。
公務員の地域手当と旧調整手当の変遷
国家公務員および地方公務員の世界において、かつて民間賃金や物価水準が高い大都市圏に勤務する職員へ支給されていたのが「調整手当」でした。2006年の給与構造改革に伴い、この旧調整手当は現在の「地域手当」へと抜本的に改編されました。民間賃金の水準差を反映し、東京都特別区であれば俸給(基本給に相当)の20%、指定都市で十数%といった形で上乗せされます。公務員における手当は、民間企業の「辻褄合わせ」とは異なり、地域ごとの生計費格差を公的に埋めるための透明な制度として運用されています。
保育士等処遇改善調整手当のリアルな運用実態
福祉・保育業界において給与明細に頻繁に登場するのが保育士等処遇改善調整手当です。これは、深刻な保育士不足を解消するために国や自治体が拠出している「処遇改善加算」を原資として園が職員へ配分する手当です。国からの公費補助が特定の使途(賃金改善)に限定されているため、園側としては基本給そのものを恒久的に引き上げると将来の補助金削減時に倒産リスクを抱えることになります。そのため、公費の増減に連動させやすいよう「処遇改善手当」「調整手当」という名目で支給し、行政からの監査に対応しつつ賃金水準を引き上げる苦肉の策が講じられています。
【労務トラブルの現場】調整手当が減額される理由と労働基準法の適法性
インターネット上の相談窓口や労働組合への相談で後を絶たないのが、「昇給したはずなのに手当を削られた」「何の説明もなく調整手当が月額3万円減らされた」という悲痛な叫びです。現場で起きている調整手当が減額される理由には、人事特有のからくりが存在します。
1. 昇給吸収方式(相殺)による実質的な昇給ゼロ
最も典型的なトラブルが「昇給の相殺」です。例えば、月額5万円の調整手当を受け取っている社員が、人事評価で「月給1万円の昇給」を勝ち取ったとします。ところが、会社側の運用が「基本給を1万円上げ、その分だけ調整手当を1万円減らす(5万円→4万円)」となっていた場合、手取りの総支給額は1円も増えません。中途採用時の高待遇を数年かけて通常水準へ平準化させるために仕組まれるトラップであり、転職時の雇用契約書に「昇給時は調整手当から減額相殺する」という条項が含まれているかどうかの確認が死活問題となります。
2. 労働基準法と調整手当の適法性:会社は勝手に減らせるのか?
では、企業は就業規則の変更や経営判断によって、調整手当を一方的にゼロにできるのでしょうか。結論から言えば、労働契約法第9条および第10条に規定された「就業規則の不利益変更の禁止」の原則が強力に立ちはだかります。
過去の主要な判例(秋北バス事件、第四銀行事件など)に照らしても、労働者の同意なく賃金を一方的に引き下げることには「高度の合理性」が求められます。単に「会社の業績が苦しい」「一時的な手当として出していただけだ」という主張だけで調整手当を全額カットすることは違法と判断される可能性が極めて濃厚です。ただし、あらかじめ就業規則に「人事制度改定から3年間に限り支給し、毎年3分の1ずつ逓減する」という激変緩和措置のタイムリミットが明記され、周知されていた場合は、その規定に沿った減額が法的に有効と認められます。
3. 「固定残業代」の隠れ蓑に悪用される脱法リスク
ワンマン企業や中小企業で散見される悪質な手口が、残業代逃れのために調整手当を偽装するケースです。求人票では「月給30万円」と謳いながら、内訳を「基本給22万円+調整手当8万円」とし、労働者が残業代を請求した際に「調整手当の中に40時間分の固定残業代が含まれている」と事後的に強弁するトラブルです。最高裁判所の判例(日本ケミカル事件等)では、固定残業代として有効に成立するためには「通常の労働時間の賃金部分と割増賃金部分が明確に区分されていること」「何時間分の時間外労働の対価であるかが明示されていること」が厳格に要求されます。「調整手当」という曖昧な名目で残業代を包括的に処理する運用は、労働基準法第37条違反の無効な設計と断じられます。

【2026年最新の給与制度見直し動向】ジョブ型移行と賃金構造の透明化
2026年の現在、国内企業の人事戦略はかつてない転換点を迎えています。経団連の指針や政府のリスキリング支援を背景に、従来のメンバーシップ型(終身雇用・年功序列)から、欧米型の「ジョブ型雇用(職務記述書に基づく役割評価)」への移行を完了、あるいは本格導入する企業が急増しています。
この潮流の中で、2026年最新の給与制度見直し動向として顕著なのが「ブラックボックス手当の徹底排除」です。旧来の日本型賃金に蔓延していた「調整手当」「職能手当」「皆勤手当」といった使途不明瞭な属人的手当を整理統合し、「職務ランクに応じた基本給」と「成果に応じたインセンティブ」というシンプルな二元構造へと一本化する動きが加速しています。
その移行フェーズにおいて、かつての高給与を維持するための「調整給」を抱え続けるシニア社員・中途社員に対しては、数年間の経過措置期間の終了に伴う手当の完全廃止と、リスキリングを通じた新ポストへの挑戦を迫るシビアな現実が突きつけられています。
【プロの結論】転職・昇給で後悔しないためのリスク判断基準
調整手当の存在そのものが即座に悪というわけではありません。しかし、その支給理由と将来設計を見誤ると、キャリアと家計に深刻なダメージをもたらします。読者が自身の立ち位置を見極めるための明確な判断基準は以下の通りです。
▼ 調整手当を受け入れても問題ない人
- 中途入社で自らの市場価値を即座に証明できる自信がある人:評価期間を経て実力が認められれば、調整手当が正規の職能給やグレード基本給へスムーズに昇格・統合される見込みが高い。
- 数年以内の再転職や独立を前提としている人:退職金の積み立てを重視せず、現時点での手取り月収の最大化を優先するキャリア戦略であれば、調整手当による補填のメリットを享受できる。
- 会社の賃金規定(激変緩和措置の終了年数や相殺条件)を完全に理解し、納得している人。
▼ 調整手当が給与の大半を占める企業を避けるべき人
- 長期勤続によって手厚い退職金を受け取り、定年後の生活設計を立てたい人:基本給が抑えられていることによる退職金の激減リスクをもろに受けることになります。
- 年収における賞与(ボーナス)の比率が高い企業へ転職する人:賞与の掛け率が「基本給」のみにかかる場合、提示された見込み年収を大きく割り込む事態に陥ります。
- 「調整手当の減額条件」について会社側から書面での明確な回答が得られない人:業績悪化や評価低下の際に、格好のコスト削減対象として手当を削られるリスクが極めて高いと言わざるを得ません。
【調整手当とは】に関するよくある質問(FAQ)
Q1:給与明細の「調整手当」は残業代の計算に含まれるべきですか?
A1:はい、法律上必ず算入しなければなりません。労働基準法で残業代(割増賃金)の計算基礎から除外することが認められている手当は「通勤手当」「家族手当」「住宅手当」など7種類に限定列挙されており、調整手当の除外は認められていません。もし会社が基本給のみで残業代単価を算出している場合、違法な未払い残業代が発生している状態です。
Q2:業績不振を理由に、会社が突然「調整手当を半分に減らす」と通告してきた場合、従わなければいけませんか?
A2:無条件に従う必要はありません。賃金の減額は労働契約法上の「労働条件の不利益変更」に該当し、労働者の個別同意を得るか、就業規則の変更に高度な合理性(企業の倒産危機など客観的やむを得ない事情と代償措置)が法的に求められます。安易に同意書にサインせず、労働基準監督署や総合労働相談コーナー、労働法専門の弁護士に相談してください。
Q3:中途採用のオファー面談で「基本給25万円+調整手当10万円で月給35万円」と提示されました。確認しておくべきポイントは何ですか?
A3:必ず確認すべきは「①賞与の算定基準に調整手当が含まれるか」「②将来昇給した際、調整手当と相殺されて基本給だけ上がって総支給が変わらない運用になっていないか」「③調整手当に有効期限(〇年後に消滅など)が設定されていないか」の3点です。これらが明記された雇用契約書や賃金規程のコピーを書面で提示してもらうことが重要です。
まとめ:給与明細の「調整手当」を正しく見抜き賢く自己防衛する
給与明細に記載された「調整手当」は、単なる手当の一つではなく、企業の雇用戦略や人件費コントロールの思惑が濃密に反映された戦略的勘定科目です。総支給額の数字だけで安心するのではなく、自社の就業規則において調整手当がどのように定義され、賞与・退職金の算定式にどう絡んでいるかを正確に把握することが、不当な不利益から自らを守る防波堤となります。
2026年以降の労働市場において、賃金制度の透明性と納得感は転職先や所属企業を選ぶ最も重要なリテラシーの一つです。手元の給与明細の内訳を今一度見つめ直し、適正な割増賃金が支払われているか、将来的な減額リスクが隠されていないかを冷静にチェックすることをおすすめします。 (出典: 調整 手当 と は(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。