法定福利費の計算方法とは?内訳明示と2026年最新料率を解説
企業の財務担当者や現場のプロジェクトマネージャーにとって、人件費予算の策定や工事見積書の作成時に避けて通れないのが「法定福利費の正確な算出」です。給与額面だけを計算に入れて事業計画を立てると、後から請求される社会保険料の事業主負担額の重さに資金繰りが圧迫される事態に陥りかねません。
現在、コンプライアンス重視の流れと社会保険適用の厳格化が進み、民間工事や下請取引においても法定福利費の内訳明示が強く求められています。本稿では、一般企業から建設業の実務、さらには個人事業主の取り扱いまで、最新の料率に基づいた正しい算出手順と現場で起こりがちな落とし穴をプロの視点から徹底解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:法定福利費の事業主負担額は「給与等の約15〜16%」が目安であり、健康保険・厚生年金・雇用保険・労災保険・子ども子育て拠出金の5〜6項目で構成される。
- 要点2:建設業をはじめとする現場実務では、国土交通省のガイドラインに基づき、見積書への法定福利費内訳明示が必須化され、下請叩きや不当な減額交渉は行政処分の対象となる。
- 要点3:エクセルを用いた自動計算シートの標準化と、個人事業主・一人親方との線引きを正しく把握することが、追徴リスクや現場トラブルを未然に防ぐ防壁となる。
【2026年最新】法定福利費の基礎知識と法定外福利費との決定的な違い
企業の決算書や給与台帳に並ぶ「福利厚生費」という大枠の勘定科目は、法的な強制力を持つ費用と、企業が任意で支給する費用の2つに明確に分かれます。この境界線を曖昧にしたまま処理を進めると、税務調査や労働基準監督署の是正勧告で手痛い指摘を受ける原因になります。
法定福利費と法定外福利費の違いは、端的に言えば「法律によって事業主に支払いが義務付けられているか否か」に尽きます。法定福利費は、健康保険法、厚生年金保険法、労働保険徴収法、子ども・子育て支援法などの法令に基づき、企業が一定割合を負担しなければならない公的な保険料群を指します。これらは労働条件の最低基準を定めた強行法規に基づくため、企業側の一方的な都合や「手取りを増やしたい」という労働者本人の希望であっても、支払いや加入を免れることは一切認められません。
一方の法定外福利費は、住宅手当や家賃補助、社員食堂の利用補助、通勤手当(非課税限度額内の任意支給部分を含む)、慶弔見舞金、忘年会や社員旅行の費用など、会社が独自に設計した従業員向けの優遇施策です。業績不振の際には削減の対象になり得ますが、法定福利費は従業員を1人でも社会保険適用基準で雇い入れている限り、景気の良し悪しに関係なく固定的に発生し続けるキャッシュアウトであることを肝に銘じる必要があります。
【完全網羅】知っておくべき法定福利費の計算方法と見積書への内訳明示手順
実務担当者から頻繁に寄せられるのが、「知っておくべき法定福利費の計算方法とは?見積書への内訳明示や各保険料率の算出で迷っていませんか?建設業から一般企業まで、正しい算出手順と押さえるべき重要ポイントの真相を完全網羅。気になる詳細と最新動向を今すぐチェック!」という切実な疑問です。法定福利費の算出は、単に全体の売上に適当なパーセンテージを掛けるのではなく、明確な計算ステップを踏む必要があります。
基本となる計算の流れは、対象となる労働者の「標準報酬月額(健康保険・厚生年金)」および「総支給額(雇用保険・労災保険)」を割り出し、それぞれの制度で定められた事業主負担割合を乗算していく作業です。一般的な月給制社員の場合、額面給与をベースに項目ごとの負担額を個別に積み上げていきます。
さらに外注費や工事費の請求時に提出する法定福利費 見積書 内訳明示の実務においては、総額の中に埋もれさせず、「法定福利費相当額(事業主負担分)」として独立した行を設けて数値を明記する運用が定着しています。これにより、元請側が不当に労務費を買い叩く行為を牽制し、現場労働者の社会保険加入原資を確実に確保することが狙いです。見積書作成時の標準的な算出手順は以下の通りです。
- 直接労務費の確定:当該案件・工事に従事する職人や作業員の延べ人工(にんく)数に労務単価を掛け合わせ、基準となる総労務費を算出する。
- 法定福利費率の乗算:算出された労務費に対し、各社会保険・労働保険の事業主負担率の合算値を掛ける。
- 見積書面への分離記載:工事価格(本体価格)の明細内に「うち法定福利費(事業主負担分)」と注記するか、請求合計額の手前に別枠行を新設して記載する。
【徹底比較】人件費に対する会社負担割合の目安と6大保険料率データ一覧
人事・財務部門が年間の人件費予算を組む際、法定福利費 人件費 割合 目安として用いられるのが「額面給料の約15〜16%」という水準です。従業員に支払う月給が30万円であれば、企業側は別途4万5,000円〜5万円程度を社会保険・労働保険の負担金として毎月拠出している計算になります。
各保険料率の構成と会社負担の詳細は、制度ごとに負担割合が異なります。労使折半が原則のものもあれば、全額が会社負担となる制度も存在するため、正確な把握が不可欠です。法定福利費 料率 2026年最新の基準に基づく内訳データを下表にまとめました。
| 保険料・拠出金項目 | 制度全体の料率目安 | 事業主(会社)負担割合 | 編集部の見解・実務上の注意点 |
|---|---|---|---|
| 健康保険料 | 約10.0%(協会けんぽ平均) | 約5.00%(労使折半) | 都道府県ごとに料率が異なるため、自社拠点の管轄料率を必ず確認。 |
| 介護保険料(40〜64歳) | 約1.60% | 約0.80%(労使折半) | 40歳以上の従業員のみ加算。少子高齢化に伴い微増傾向が続く。 |
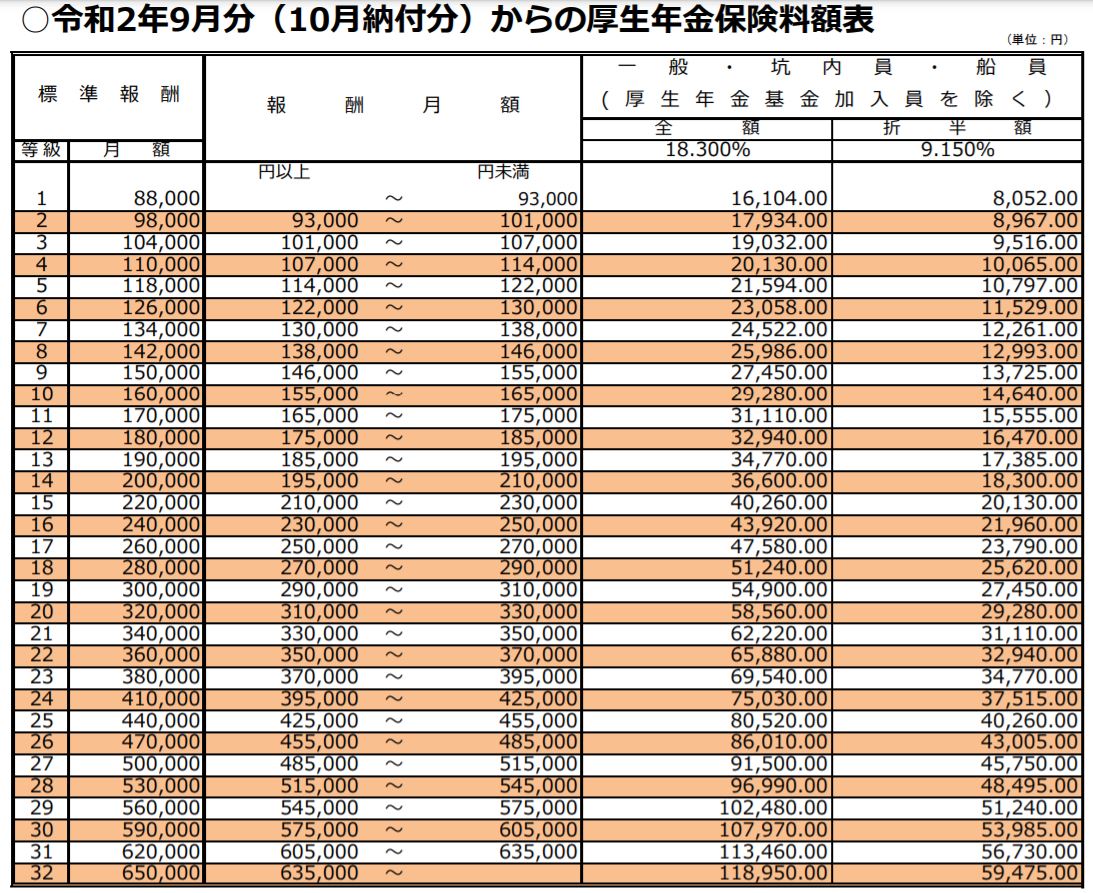
| 厚生年金保険料 | 18.300%(上限固定) | 9.150%(労使折半) | 固定料率だが会社負担額全体の過半を占める最大コスト。 |
| 子ども子育て拠出金 | 0.360% | 0.360%(全額会社負担) | 従業員の扶養有無に関わらず、厚生年金加入者全員に対し全額会社が支払う。 |
| 雇用保険料(一般事業) | 約1.55% | 約0.95%(事業主負担大) | 雇用安定事業等の二事業分を事業主が単独負担するため折半ではない。 |
| 労災保険料 | 0.25%〜8.8%(業種別) | 全額会社負担 | デスクワーク系は0.25%と軽微だが、建設現場職種等では数%単位で跳ね上がる。 |
| 会社負担合計の目安 | — | 約16.51%前後 | 人件費総額に対し「約16%強」のキャッシュアウトをあらかじめ織り込むのが鉄則。 |
| ※各料率は協会けんぽ・厚生労働省公示の標準的な数値に基づく目安。事業所の所在地、加入する健康保険組合、業種ごとの労災保険率によって前後します。 | |||
このように、健康保険料 厚生年金保険料 負担割合は基本的に労使折半(50%ずつ)ですが、雇用保険 労災保険 事業主負担および介護保険料 子ども子育て拠出金のルールはそれぞれ異なり、子ども・子育て拠出金と労災保険料に至っては全額が企業持ちとなります。これらを総合すると、事業主は給与台帳の額面合計に対して16%前後の資金を常に上乗せして確保しなければならない構造がはっきりと見て取れます。
【建設業・個人事業主の実務】国土交通省ガイドラインに基づく標準見積書の作成ポイント
特に厳格なルールが敷かれているのが建設業界です。かつて重層下請構造の中で横行した「法定福利費を削って無理な値引きを行うダンピング競争」を根絶するため、行政は強力な指導体制を敷いています。
公表されている国土交通省 法定福利費 ガイドラインでは、専門工事業者が元請業者に提出する見積書において、法定福利費相当額を内訳明示することが義務付けられています。具体的な法定福利費 建設業 計算方法では、各専門工事業団体が定めた「法定福利費率(労務費に対する事業主負担割合)」を活用するのが一般的です。多くの職種で労務費の約16%〜17%程度が標準的な係数として設定されており、以下の計算式で見積額を算出します。
法定福利費(事業主負担額) = 予定労務費合計 × 法定福利費率(業種別:約16%〜17%)
ここで極めて重要な論争点となるのが、法定福利費 個人事業主 計算の取り扱いです。建設現場に多数従事する「一人親方」や個人の請負業者は、雇用契約ではなく請負・準委任契約であるため、法律上は企業の社会保険や雇用保険の被保険者にはなり得ません。彼らは自ら「国民健康保険」や「国民年金」に全額自己負担で加入する義務を負っています。
そのため、下請けに個人事業主・一人親方を使う場合、彼らに対する支払いには雇用者としての法定福利費事業主負担分は直接発生しません。ただし、実態が「労働者」とみなされる偽装請負状態に陥っている場合、労働基準監督署や年金事務所から事後的に雇用契約であると認定され、過去数年分の莫大な法定福利費を遡及請求される壊滅的なリスクを抱えることになります。
【計算シミュレーション】月給30万円モデルとエクセル計算シートの構築術
日々の業務で迷わないために、具体的な給与モデルを用いた法定福利費 計算シミュレーションを見てみましょう。ここでは、一般企業の正社員(42歳・介護保険第2号被保険者、東京都の協会けんぽ加入、一般事業所)で「月給30万円(賞与なし想定)」のケースを取り上げます。
【シミュレーション条件:42歳・月給30万円・一般企業】
- 健康保険料(会社負担):標準報酬月額30万円 × 約5.0% = 約15,000円
- 介護保険料(会社負担):標準報酬月額30万円 × 約0.8% = 約2,400円
- 厚生年金保険料(会社負担):標準報酬月額30万円 × 9.15% = 27,450円
- 子ども・子育て拠出金(全額会社):標準報酬月額30万円 × 0.36% = 1,080円
- 雇用保険料(会社負担):総支給額30万円 × 0.95% = 2,850円
- 労災保険料(全額会社):総支給額30万円 × 0.3%(一般事務等) = 900円
👉 会社負担の法定福利費 合計額:約49,680円 / 月(月給の約16.56%)
このように、月給30万円の社員を雇うための実質的な人件費コストは、給与そのものの額面ではなく「約34万9,680円」となります。この差額を正確に織り込まずに採用活動や案件受託を行うと、利益率が劇的に圧迫されるわけです。
業務効率化のために法定福利費 計算 エクセルで自動計算テンプレートを作成する場合は、セルに固定数値を直打ちするのではなく、「労務費・総支給額」のセル、「料率マスター」のセルを分け、関数を用いて動的に算出するシート設計が必須です。
[エクセル数式設計の標準例]
・セルB2:労務費総支給額(例: 300,000)
・セルC2(健保・介保負担額):=ROUND(B2 * (健保会社料率 + 介保会社料率), 0)
・セルC3(厚生年金負担額):=ROUND(B2 * 0.0915, 0)
・セルC4(子育て拠出金):=ROUND(B2 * 0.0036, 0)
・セルC5(労働保険負担額):=ROUND(B2 * (雇用会社料率 + 労災料率), 0)
・セルC6(法定福利費合計):=SUM(C2:C5)
端数処理には必ず「ROUND(四捨五入)」または「ROUNDDOWN(切り捨て)」を用い、各管轄団体の端数処理規則(日本年金機構の50銭以下切り捨てルール等)に準拠したフォーミュラを組むことで、経理システムとの誤差を数十円単位で解消できます。

【実態検証】利用者の生の声と現場目線で見えたリアル
書類上の計算式がどれほど美しく整えられていても、ビジネスの現場では泥臭い軋轢が絶えません。SNSや建設業界のコミュニティ、現場監督や中小企業経営者の集まるフォーラムでは、見積書への内訳明示を巡る切実な本音が日々交わされています。
都内の専門工事業を営むある経営者は、業界誌の取材や手記の中で次のようにその苦渋を吐露しています。「国交省のガイドラインに従って、見積書に法定福利費相当額として80万円を別枠明示して提出した。しかし、元請の調達担当者から戻ってきた回答は『本体工事費を80万円引いて再提出してくれ。総額の予算枠は決まっているから』というものだった」。公の場ではコンプライアンス遵守を掲げながらも、下請との個別交渉では実質的な値引き圧力をかけて帳尻を合わせようとする力学が、今なお根強く残っている実態が浮き彫りになっています。
ネット上の情報共有スレッドでも、「法定福利費を正しく請求したら競合の『内訳を出さずに安く出す業者』に仕事を取られた」「元請から法定福利費の内訳を出せと言われたが、自社の職人が国民健康保険のままなので明細を書くに書けない」といった、制度と現実のギャップに喘ぐ生々しい声が散見されます。法令の理想と現場の商習慣との間で生じる摩擦こそが、法定福利費を巡る最大の火種となっているのです。
一般に知られていない盲点とネットの誤解
ネット上の解説記事や質問掲示板には、実務をミスリードしかねない危険な誤解が放置されているケースが少なくありません。特に是正すべき代表的な3つの誤解を指摘します。
第1の誤解は、「法定福利費は下請への追加ボーナスのようなものだから値引いても問題ない」という認識です。これは明白な間違いです。建設業法令遵守ガイドラインにおいて、内訳明示された法定福利費相当額を理由なく減額する行為は、「指値発注」や「不当な経済上の利益の侵害」として建設業法違反(勧告・企業名公表の対象)に問われるリスクがあります。下請側が算出した法定福利費を正当な理由なく削ることは、現代の法制度上、許されていません。
第2の誤解は、「短時間労働者やアルバイトには法定福利費は発生しない」という思い込みです。社会保険の適用拡大が進み、現在では従業員数規模に応じた週20時間以上勤務等の短時間労働者に対する社会保険加入要件が大幅に引き下げられています。「バイトだから法定福利費はゼロ」と決めつけていると、年金事務所の総合調査で巨額の追徴課税と延滞金に見舞われることになります。
第3の誤解は、「雇用保険料も健康保険と同様に半分ずつ折半している」という勘違いです。雇用保険料には失業給付などの労働者救済原資だけでなく、雇用の安定や能力開発を目的とした「雇用保険二事業」が含まれており、この二事業の費用は法律上、100%事業主が全額負担することになっています。そのため、雇用保険の会社負担割合は労働者負担分よりも必ず高くなる仕組みになっています。
【プロの結論】労務ガバナンスを武器にする企業と淘汰される組織の分岐点
組織心理学や企業統治論の観点から分析すると、法定福利費の扱いは単なる「計算技術」ではなく、「その企業が労働者や取引先とどのような心理的契約を結んでいるか」を映し出す鏡と言えます。
下請に対して法定福利費の削減を強要したり、自社従業員の保険料をケチって手取りを偽装する組織は、短期的にはキャッシュを残せるように錯覚します。しかし、それは下請構造における構造的抑圧に依存したモラルハザードに過ぎません。現場労働者の尊厳とセーフティネットを軽視する企業からは急速に人が離れ、人手不足倒産への道を突き進むことになります。
【判断基準】法定福利費の内訳明示実務に今すぐ舵を切るべき組織・慎重な見直しが必要な組織
- 今すぐ舵を切るべき組織:公共工事や大手ゼネコンの現場に入場する企業、若手採用を強化したい中小企業、法令違反リスクを完全に遮断して企業価値を高めたい経営者。
- 抜本的見直しが必要な組織:一人親方を実質的な専属作業員として扱い社会保険逃れをしている企業、総額どんぶり勘定で見積を作成している企業、法定福利費を値引き原資として下請に転嫁している元請企業。
法定福利費を「コスト(損失)」ではなく、良質な現場人材と信頼関係を維持するための「必須の投資」と位置づけられる組織こそが、今後の産業界で選ばれ続ける企業となります。
【法定福利費 計算方法】に関するよくある質問(FAQ)
Q1:法定福利費の事業主負担分は、会社の経費(損金)として計上できますか?
A1:全額が経費(損金)として算入可能です。会計処理上は「法定福利費」勘定を用いて販売費及び一般管理費、または製造原価(労務費・工事原価)として処理します。税務上の損金算入時期は、原則として保険料の納付義務が発生した日(納期限の属する事業年度)となります。
Q2:見積書に法定福利費を記載する際、健康保険や厚生年金などの内訳まで細かく分ける必要がありますか?
A2:一般的な民間工事や下請取引の見積書では、「法定福利費(事業主負担相当額)」として総額を1行で明示する形式が広く受け入れられています。ただし、公共工事の標準見積書や元請企業からの指定様式がある場合は、健康保険・厚生年金・雇用保険それぞれの内訳金額の記載を求められるケースがあるため、提出先の指定書式を事前に確認してください。
Q3:賞与(ボーナス)を支給した際にも法定福利費の計算は必要ですか?
A3:必須です。健康保険および厚生年金には「総報酬制」が採用されているため、毎月の給与だけでなく賞与に対しても同等の保険料率が課されます。賞与支給額から1,000円未満を切り捨てた「標準賞与額」に対し、健康保険・厚生年金・子ども子育て拠出金・雇用保険の各会社負担分を計算して納付する必要があります。
まとめ:今後の動向と失敗しないための判断基準
法定福利費の正確な計算と見積書への内訳明示は、経理・労務担当者だけの事務作業にとどまらず、企業の存続基盤を支える重要なコンプライアンス実務です。社会保障制度の維持に向けた保険料率の改定や、短時間労働者への適用拡大は今後も段階的に進むことが確実視されています。
額面人件費の「約16%」を確実に上乗せして資金を計画する姿勢、そして建設業をはじめとする取引現場において内訳明示を徹底して適正な対価を受け取る交渉力こそが、健全な企業経営を実現する鍵となります。本稿で解説した算出手順と実務ポイントを日々の業務に組み込み、リスクのない強固なガバナンス体制を築き上げてください。 (出典: 法定 福利 費 計算 方法(Yahoo!ニュース))

情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。