個人年金保険の税金で数十万円損する?一括と年金の分岐点【2026】
長年コツコツと保険料を払い続け、いよいよ迎えた個人年金保険の満期。「老後資金の足しにしよう」と心待ちにしていた受取通知書を開き、想定外の課税額や翌年届いた住民税の納付書に言葉を失うシニアが後を絶ちません。受取時の設計を誤ったばかりに、本来手元に残るはずだった数十万円もの虎の子が手元から消えていく冷酷な現実を、あらかじめ把握している加入者は驚くほど少数です。
公的年金の支給水準引き下げや社会保険料の引き上げが続く2026年の家計環境において、私的年金に課される税金の重みは過去に類を見ない水準へ達しています。出口戦略を「一時金(一括)」にするか「年金形式(分割)」にするか。この選択ひとつで税務上の所得区分が根本から変わり、可処分所得を直撃します。知らなければ確実に損をする課税の分岐点と、資産防衛の鉄則を整理しました。
📌 【この記事の重要ポイントまとめ】
- 要点1:受取方法により「一時所得(一括)」と「雑所得(年金形式)」に区分され、控除枠の違いから実際の手取り額に30万〜50万円以上の差が生じるケースがある。
- 要点2:一括受取は「50万円特別控除+課税対象1/2」という強力な優遇がある一方、年金受取は毎年の所得を底上げし、住民税や国民健康保険料を跳ね上げる連鎖リスクを抱える。
- 要点3:契約者と受取人が異なる名義で満期を迎えると最大級のペナルティである贈与税が直撃するため、受取前の名義精査と確定申告の要否判断が不可欠となる。
【受取方法の落とし穴】一括受取と年金受取の税金比較|数十万円の差が出る決定的な理由
個人年金保険の満期を迎える際、多くの加入者が直面するのが「全額を一括で受け取るか、それとも毎年分割の年金形式で受け取るか」という二者択一です。保険会社のパンフレットには「年金形式なら長生きのリスクに備えられます」といった心地よいキャッチコピーが躍りますが、税務の観点を欠いた選択は致命傷になりかねません。両者の手取り額に数十万円もの開きが生じる最大の理由は、適用される所得区分の違いにあります。
一括受取を選んだ場合、利益部分は「一時所得」として扱われます。一時所得には最大50万円の特別控除枠が用意されており、さらに控除後の金額を「2分の1」にしてから他の所得と合算して総合課税されます。つまり、利益が出ても課税ベースが半減される強力なブレーキが組み込まれているのです。
対照的に、年金形式で毎年受け取る場合は「公的年金等以外の雑所得」に分類されます。雑所得には一時所得のような50万円の特別控除も、課税対象を半分にする恩典も一切存在しません。毎年得られる年金額から、それに対応する支払保険料(必要経費)を差し引いた利益の全額が、そのままダイレクトに課税対象へ算入されます。
一括受取と年金受取の税金比較を行う上で見落としてはならないのが、毎年の所得金額が増加することによる「住民税および社会保険料への二次被害」です。年金形式で毎年の雑所得が数十万円上乗せされると、翌年の住民税が増額されるだけでなく、国民健康保険料(または後期高齢者医療制度の保険料)や介護保険料の算定基礎が引き上がります。さらに、医療費の窓口自己負担割合が1割から2割、あるいは3割へと引き上げられる判定ラインを突破してしまう事例が多発しており、トータルの損失額が数十万円規模に膨れ上がる構造的な罠が存在します。
税金計算のメカニズムを解剖|雑所得・一時所得の計算式と50万円特別控除の真実
手取り額の差を正確に把握するためには、国税庁が定めるそれぞれの計算ルールを理解しておく必要があります。雑所得と一時所得の違いは、算定ステップを見比べることで浮き彫りになります。
まず、一括受取時に適用される一時所得の計算式と50万円特別控除の計算方法は以下の通りです。
【一括受取:一時所得の計算式】
課税対象となる一時所得 = {(一括受取総額 - 払込保険料総額)- 特別控除50万円} × 1/2
たとえば、30年間にわたり保険料を総額600万円積み立て、満期時に一括で720万円を受け取ったと仮定します。差益は120万円です。ここから特別控除50万円を差し引くと70万円になり、さらにこれを2分の1にするため、課税対象となる金額はわずか35万円まで圧縮されます。退職所得控除を使い切った定年退職の年であっても、税負担は極めて軽微に抑えられます。
一方、10年確定年金などで毎年受け取る場合の計算ルールは異なります。ここで重要になるのが個人年金保険の必要経費計算です。
【年金受取:雑所得の計算式】
その年の雑所得 = その年の年金受取額 - その年に対応する必要経費
※必要経費 = その年の年金受取額 × (払込保険料総額 ÷ 年金受取見込総額)
先ほどの例(払込総額600万円、受取総額720万円)を毎年72万円ずつ10年間受け取るケースに当てはめてみます。毎年の必要経費は「72万円 ×(600万円 ÷ 720万円)= 60万円」となり、差引計算により毎年12万円の雑所得が10年間にわたって発生し続けます。50万円の控除も2分の1の圧縮も効かないため、10年間で合計120万円の所得が丸々課税網に捕捉されます。
さらに注意を要するのが年金受給時の源泉徴収税率です。その年の年金受取額から必要経費を差し引いた金額(雑所得)が25万円以上となる場合、生命保険会社から年金が支払われる際に、一律10.21%(復興特別所得税を含む)が源泉徴収されます。受取時にあらかじめ税金が天引きされるため、手取り感覚が一段と目減りする点に注意を払わなければなりません。
徹底比較データ|一括受取vs年金受取の税負担・手取りシミュレーション
受取方法の差によってどの程度の負担格差が生じるのか、具体的な数字で検証します。以下の比較表は、払込保険料総額600万円、受取総額720万円(差益120万円)のモデルケースを基準に、税制上の取り扱いを対比したものです。
| 項目 | 一括受取(一時金) | 年金形式(10年分割受取) | 編集部の見解・評価 |
|---|---|---|---|
| 所得区分 | 一時所得 | 雑所得(公的年金等以外) | 一時所得側の税制優遇が圧倒的に有利 |
| 控除枠・優遇措置 | 特別控除50万円 + 残額を1/2課税 | なし(必要経費の控除のみ) | 雑所得には50万円控除も1/2軽減もない |
| 通算の課税対象所得 | 35万円(受給年のみ) | 120万円(毎年12万円×10年) | 課税対象の総額に85万円もの開きが発生 |
| 受取時の源泉徴収 | なし(確定申告で精算) | 雑所得25万円以上で10.21%天引き | 年金額が大きいと毎年キャッシュが引かれる |
| 社会保険料・住民税 | 受取翌年の1年限りの影響 | 受給期間中(10年間)ずっと影響継続 | 医療費窓口負担の割合上昇リスクは年金受取が高い |
データが示す通り、同じ120万円の運用差益であっても、一括受取であれば課税対象は35万円で済みます。これに対し、年金受取では控除のない120万円全額が10年にわたり税金と社会保険料の計算基礎へ組み込まれ続けます。所得税・住民税の限界税率が20%(所得税10%+住民税10%)の人であれば、所得税・住民税単体でも約17万円の差が生じ、ここに国民健康保険料や介護保険料の加算、医療費自己負担割合の変動が重なることで、実質的な手取り差は30万〜50万円規模に達する計算になります。

一般に知られていない盲点とネットの誤解|贈与税のトラップと社会保険料の連鎖
個人年金保険を巡るトラブルで、税務署からの指摘を受けて最も深刻な事態に陥るのが「名義の不一致」です。インターネット上の金融掲示板や知恵袋でも「満期保険金を配偶者の口座に振り込んでもらったら税務署からお尋ねが届いた」という相談が絶えません。
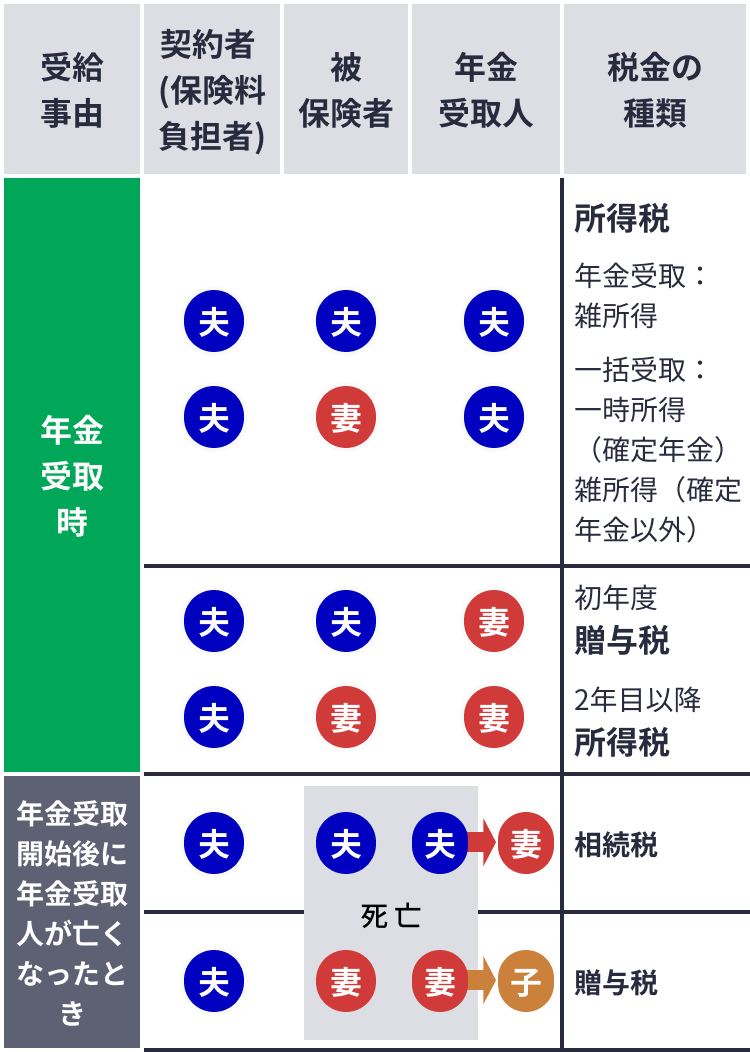
保険料を支払っていた人(契約者)と、年金を受け取る人(受取人)が異なる場合、満期を迎えた瞬間に契約者と受取人が異なる場合の贈与税が発動します。たとえば、夫が保険料を全額拠出し、年金の受取人を「妻」に設定していたケースです。この場合、妻は実際に毎年の年金を受け取る前から、年金を受け取る権利(年金受給権)を一括で夫から贈与されたとみなされ、初年度に極めて高額な贈与税の納付を求められます。基礎控除110万円を差し引いた残額に最高55%の累進税率が課されるため、数百万円単位の予期せぬ納税通知に震え上がることになります。
もう一つの典型的な誤解が、公的年金等控除との併用に関する勘違いです。「年金という名称なのだから、国の年金と同じように手厚い控除枠(65歳以上なら年110万円など)が使えるはずだ」と思い込んでいる人が後を絶ちません。しかし、個人年金保険の分割金は税制上「公的年金等以外の雑所得」に明確に線引きされています。公的年金等控除を差し引くことは法的に一切認められておらず、控除できるのは自らが払い込んだ「必要経費」のみです。
満期を迎える前にやむを得ず解約した場合の、解約返戻金にかかる税金にも注意が必要です。原則として解約返戻金も一時所得として扱われ、払込総額を上回っていれば50万円特別控除の対象になります。しかし、契約から解約までの期間が5年以下であり、一時払養老保険などに類似する金融類似商品とみなされた場合、利益に対して一律20.315%の源泉分離課税が適用され、損益通算も特別控除も封じ込められます。
さらに盲点となりやすいのが個人年金保険の住民税への影響です。確定申告において「給与所得者で雑所得が20万円以下なら申告不要」というルールがありますが、これは所得税に限られた特例に過ぎません。住民税にはこの20万円以下の除外規定が存在しないため、市区町村に対して住民税の申告を行わなければ申告漏れとなります。「税務署に行かなくていいから放置していたら、市役所から延滞金付きの納付書が届いた」というトラブルの背景には、この国税と地方税のルールの乖離が存在します。
【実態検証】利用者の生の声と現場目線で見えたリアル
机上の税制シミュレーション以上に過酷なのが、受取手続きを終えた加入者たちが直面する現場の実態です。都内の税理士事務所やファイナンシャルプランナー(FP)の相談窓口には、毎年2月から3月の確定申告期になると、受取通知書を握りしめた高齢者が駆け込んできます。
大手メーカーを60歳で定年退職し、現役時代に加入した10年確定年金(年額90万円)の受給を開始した60代男性の手記には、制度の不条理に対する憤りが生々しく綴られています。
「退職記念の旅行から戻り、平穏な年金生活に入ったつもりでした。しかし翌年6月、ポストに投函された住民税決定通知書と国民健康保険料の額を見て目を疑いました。前年の個人年金が雑所得として全額合算された結果、保険料区分が跳ね上がり、年間納付額が想定より25万円近く高騰していたのです。保険会社窓口で『分割受取の方が計画的に使えますよ』と勧められた言葉を信じた結果がこれです。手元に残る金を削る罠だと、なぜ加入時に教えてくれなかったのか」
現場取材を進めると、生命保険各社の販売姿勢における構造的課題も浮かび上がります。保険募集人にとって、年金形式での据置や分割受取は、自社の運用資産(預かり資産)を長期間維持できるメリットがあります。一方、一括受取を選択されると会社から資金が一気に流出するため、営業現場では税金の二次リスクに深く触れず、「長寿の安心」「分割受取の安定感」ばかりを強調する心理的誘導が長年常態化してきました。
ネット上のSNSやコミュニティ掲示板を検証しても、「一括受取を選んで退職翌年の非課税世帯枠を維持すべきだった」「確定申告で源泉徴収分が戻ると思ったら、他の所得と合算されて逆に追徴課税された」といった後悔の声が散見されます。制度のディテールを知らない生活者が、出口の税務設計で一方的に不利益を被る図式が浮き彫りになっています。

【2026年最新税制】控除枠の限界と確定申告の完全判断チャート
社会保障改革や所得再分配の見直しが精力的に議論される中、私的年金の課税環境も変容を続けています。2026年最新個人年金税制の文脈において、まず押さえるべきは現役時代の「入口」で受けてきた個人年金保険料控除の限界と実態です。
現行の所得控除制度において、2012年(平成24年)以降に締結した契約は「新制度」が適用されます。新制度における個人年金保険料控除の年間上限額は、所得税が最大4万円、住民税が最大2.8万円です。平成23年以前の旧制度(所得税最大5万円、住民税最大3.5万円)に比べて控除枠は縮小されています。年間十数万円の保険料を払い込んでも、所得税率10%の世帯で年間の節税効果は実質数千円から1万円程度にとどまります。この「入口での小さな節税」に満足し、「出口での数十万円の課税」に無防備でいる加入者が極めて多いのが実態です。
受取時における個人年金保険確定申告の要否については、自身の雇用状況と受取形態に応じて極めて厳密な判断が求められます。
【確定申告が必要・推奨されるケース】
・自営業・退職者(公的年金受給者):公的年金の収入金額が400万円以下であっても、個人年金保険の雑所得(差益)が20万円を超える場合は確定申告が法主義的に義務付けられます。
・源泉徴収税額の還付を受ける場合:雑所得が25万円以上で10.21%の所得税が天引きされている受取人のうち、年間の総所得が低く本来の適用税率が5%にとどまる場合、確定申告(還付申告)を行うことで払いすぎた税金を取り戻すことができます。
【確定申告が不要なケース(ただし住民税は要申告)】
・年末調整済みの給与所得者:給与以外の所得(個人年金の差益など)の合計額が年間20万円以下である場合、所得税の確定申告は不要です。ただし前述の通り、お住まいの市区町村役場への「住民税の申告」は別途必須となります。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
税務的合理性とライフプランを総合的に勘案した、失敗しない出口戦略の選択基準を提示します。
■ 一括受取を強く推奨する人
・退職直後で翌年の所得を可能な限り抑え、国民健康保険料や介護保険料の急騰を防ぎたい人
・利益額(受取総額-払込総額)が50万円前後、あるいは100万円程度までの人(一時所得の50万円控除と1/2課税をフル活用して課税をほぼゼロに無力化できる)
・住宅ローンの残債完済や自宅のリフォームなど、まとまった使途が明確に決まっている人
■ 年金形式(分割受取)を慎重に選ぶべき人
・既に公的年金や給与の受取額が多く、高い限界所得税率(20%〜33%超)が適用されている人(雑所得の上乗せにより高税率がダイレクトに適用される)
・後期高齢者医療制度や介護保険の自己負担割合(1割・2割・3割)の境界線上に位置している人
・浪費癖があり、手元に大金が入ると計画的に取り崩す自信が心理的に持てない人(資産寿命の延伸という行動経済学的メリットを最優先する場合のみ許容)
【個人年金保険の税金】に関するよくある質問(FAQ)
Q1:個人年金保険を一括で受け取るのと、毎年年金として受け取るのは結局どちらがお得ですか?
A1:税金面および社会保険料の負担抑制という観点からは、大半のケースにおいて「一括受取」の方が手取りが多くなり有利です。一括受取であれば「50万円特別控除」が使え、さらに課税対象が2分の1に圧縮されるためです。一方、年金形式は「雑所得」として毎年の所得を押し上げ、住民税や健康保険料を長期にわたって引き上げる要因になります。まとまった資金を自己管理できるのであれば、一括受取を選択した上で新NISA等の非課税口座に預け替える戦略が合理的です。
Q2:個人年金保険の年金を毎年もらっていますが、確定申告をしなくてもバレませんか?
A2:確実に把握されます。生命保険会社は、契約者に対して年間一定額以上の年金や一時金を支払った場合、税務署へ「支払調書」を提出する法的義務を負っています。支払調書には受取人の氏名・住所・マイナンバー・支払金額・払込保険料が克明に記載されているため、税務署は受取事実を完全に把握しています。申告を怠ると、無申告加算税や延滞税が課されるリスクがあります。
Q3:夫が契約者で保険料を払い、受取人を専業主婦の妻にしています。受取時にどうなりますか?
A3:極めて注意が必要です。契約者と受取人が異なると、年金受給開始時に契約者(夫)から受取人(妻)へ年金受給権が移転したとみなされ、初年度に高額な贈与税が課税されます。さらに2年目以降の年金受取には所得税も関係してくるため、手続きが複雑化し税負担が跳ね上がります。受給開始前であれば、受取人を契約者本人(夫)へ変更することで贈与税の直撃を回避できます。至急、保険会社窓口で名義確認を行ってください。
Q4:配偶者控除や扶養控除への影響はありますか?
A4:影響を及ぼします。パート勤務などをしている配偶者が個人年金保険を受け取った場合、その年の「合計所得金額」に個人年金の利益(雑所得または一時所得)が合算されます。この合算所得が一定基準(合計所得金額48万円以下など)を超過すると、配偶者控除の対象から外れたり、扶養控除が受けられなくなったりして、世帯主側の税負担が増加する連鎖が発生します。
まとめ:今後の動向と失敗しないための判断基準
長年にわたる積立努力の結晶である個人年金保険は、受取方法の設計ひとつで手元に残る実質資産が大きく変動します。金融機関の提示するパンフレットの利率や受取総額の見栄えだけに目を奪われ、税金と社会保険料の複合的な影響を軽視することは、老後資産の防衛において最大の過失となります。
2026年以降の税制環境を見据えた場合、自公政権および関連省庁による給与所得控除や公的年金課税の見直し議論は活発化の一途をたどっており、所得捕捉の網は今後さらに緻密化していくことが確実視されています。満期を迎える加入者が取るべき自衛策は明確です。
第1に、受取開始の数カ月前までに契約名義(契約者・被保険者・受取人)を必ず同一にそろえ、壊滅的な贈与税の発生を未然に遮断すること。第2に、自身の受取時の所得状況や医療保険の自己負担割合をシミュレーションし、50万円特別控除と2分の1課税の恩恵をフルに享受できる「一括受取」を第一候補として検討すること。そして第3に、住民税や社会保険料を含めたトータルの手取り額を算出し、納得のいく出口戦略を確定させることです。無知による損失を防ぎ、正当な自助努力の成果を1円でも多く手元に残してください。 (出典: 個人 年金 保険 税金(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。