「不労所得はやめとけ」の真相!月10万の現実と罠を徹底解剖
📌 【この記事の重要ポイントまとめ】
- 要点1:「不労所得」の実態は完全な放置ではなく、巨額の元手か高度な事業管理スキルを要する「労働集約的な先行投資」である。
- 要点2:甘い勧誘の大半はSNS型投資詐欺や情報商材マルチであり、安易な参入は税金の申告漏れや会社バレのリスクに直結する。
- 要点3:目先の小手先テクニックを捨て、インデックス積立や本業の人的資本向上を軸にした堅実な長期資産形成こそが唯一の防壁となる。
【真相究明】なぜ「不労所得はやめとけ」と警告されるのか?甘い罠と大損の決定打
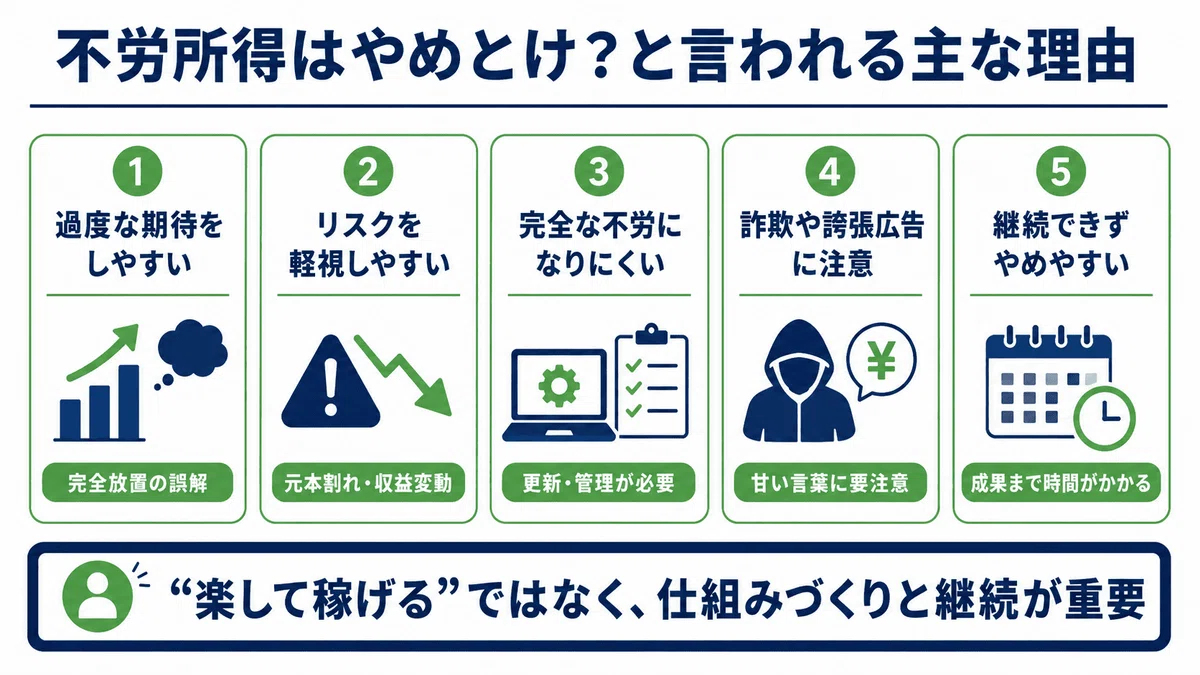
「何もしなくても毎月口座にお金が振り込まれる生活」は、資本主義社会における究極の理想形に見えます。しかし、経済原則において「ノーリスクかつ不労で得られる高リターン」は構造上絶対に存在しません。警告が繰り返される最大の理由は、世間に流布する不労所得のイメージと、生々しい不労所得の現実との間に埋めがたい乖離があるためです。
第一の理由は、初心者をカモにする不労所得詐欺の手口が年々巧妙化している点です。「AIが全自動で取引するFXツール」「元本保証で月利5%を配当する海外ファンド」といった文句は、典型的なポンジ・スキーム(自転車操業型の詐欺)の常套句です。当初数か月は配当が振り込まれて信用させ、追加出資をさせた瞬間に連絡を絶つ手口により、老後資金や退職金を一瞬で奪われる被害が相次いでいます。
第二の盲点が不労所得と税金・確定申告に関する致命的な知識不足です。給与所得以外の所得が年間20万円を超えれば確定申告の義務が生じます。雑所得に分類される副業収益や暗号資産の利益は累進課税の対象となり、住民税と合わせて最大55%の税率が課されます。これらを理解せず、「手元に残った現金をすべて使ってしまい、翌年の住民税や所得税の追徴課税が払えずに破産する」というケースは決して珍しい話ではありません。

【徹底検証】不労所得で月10万円稼ぐ難易度と代表的手法の収益構造比較
現実問題として、生活の足しになる「月10万円(年間120万円)」の手取りキャッシュフローを不労で得るには、どれほどの資本とリスクを背負う必要があるのでしょうか。多くの初心者はこの基礎的な算術を計算しないまま参入し、想定外の壁にぶつかります。
株式の配当金で月10万円(税引後)を確保する場合、配当課税20.315%を逆算すると年間約150万円の税前配当が必要です。仮に優良企業の平均的な配当利回りを3.5%と見積もっても、約4,300万円もの投資元本が不可欠となります。これだけの種銭を持たない個人が月10万円の不労所得を狙おうとすれば、必然的に高レバレッジの不動産投資やハイリスクな事業投資へと追いやられる仕組みになっています。
代表的な不労所得手法のリアルな難易度とリスクを比較したのが以下の検証データです。
| 手法・投資対象 | 月10万円に必要な元手・条件 | 一般的な利回り・収益相場 | 編集部の見解・主なリスク |
|---|---|---|---|
| 高配当株投資(国内・米国) | 現金 約3,800万〜4,500万円 | 税引前 3.0%〜4.5% | 減配リスク・株価下落による元本毀損。まとまった資本がないと効果は極めて薄い。 |
| ワンルーム不動産投資 | 融資 2,500万〜5,000万円(借入) | 実質利回り 1.5%〜3.0%(返済後) | 空室・修繕積立金増額・金利上昇で容易に毎月赤字化。流動性が著しく低い。 |
| コンテンツ・ブログアフィリエイト | 初期費用 数万円+1,000時間以上の労働 | 0円〜数百万円(格差極大) | 検索アルゴリズム変動で収益が突如ゼロに。不労どころか過酷な労働集約型事業。 |
| 自動売買(EA)・暗号資産ステーキング | 現金 200万〜500万円 | 名目 5.0%〜20.0%以上(誇大表示多発) | 相場急変動によるロスカットで全額蒸発、詐欺ツールの温床。極めて危険。 |
このように、不労所得で月10万円稼ぐ難易度は常軌を逸して高く、元手がない一般生活者が目指そうとすると、自ずと「借金(レバレッジ)を伴う不動産」や「詐欺まがいの自動運用ツール」という破滅的なギャンブルに誘導されてしまうのです。
【実態検証】利用者の生の声と現場目線で見えたリアルな失敗録
記者が取材現場で接した「不労所得を夢見て転落した当事者たち」の証言からは、机上のシミュレーションでは見えない過酷な現場実態が浮かび上がってきます。
ケース1:サラリーマン大家の悲鳴「毎月の手残りはマイナス」
「年金代わりの不労所得になる」と営業マンに説得され、都心の新築ワンルームマンションをフルローンで購入した30代後半の大手メーカー社員は、当時の胸中をこう告白します。
「家賃収入は月8万円ですが、ローンの返済が6万5,000円。当初は『1万5,000円の黒字』と喜んでいました。しかし購入から3年後、管理費と修繕積立金が段階的に引き上げられ、固定資産税の請求が届いたことで収支は完全に逆転しました。さらに最初の退去者が出た際、原状回復費用と次の入居者募集のための広告料で一気に20万円が吹き飛びました。不動産投資はやめとけと言われる理由を、身銭を切って思い知らされました。不労所得どころか、毎月本業の給料から赤字を補填し続ける負債を背負っただけです」
ケース2:配当金生活の破綻とFIRE失敗の暗転
早期リタイアブームに乗って会社を辞めた元IT企業勤務の40代男性の手記にも、痛切な後悔が綴られています。資産5,000万円を築き、米国株を中心とした高配当ETFの配当利回り4%(年200万円)で質素に暮らす計画でした。
「株価が堅調な時期は問題ありませんでした。しかし世界的な景気後退懸念と為替の円高シフト、さらに保有銘柄の連続減配が直撃した瞬間、年間配当は130万円台まで激減しました。生活費を補うために取り崩そうにも株価自体が暴落しており、元本毀損の恐怖で夜も眠れなくなりました。いわゆるFIRE失敗と後悔の真相は、資産の減少だけでなく、社会との接点を失ったことによる猛烈な孤独感と、相場に怯え続ける精神的重圧にあります。結局、私は2年でコンビニの夜勤バイトを始めざるを得なくなりました」
こうした不労所得の失敗例に共通するのは、「一度仕組みを作れば何もしなくていい」というほったらかし投資の危険性を軽視し、市況変化や突発的な出費に対するストレステストを怠っていた点にあります。

一般に知られていない盲点|会社員副業バレと怪しい勧誘の巧妙な手口
不労所得を標榜するアフィリエイトブログや情報発信ビジネス、デジタルコンテンツ販売においても見過ごせない落とし穴が存在します。それが会社員副業バレのリスクです。
多くの会社員は「副業分の確定申告で住民税を『普通徴収(自分で納付)』にチェックすれば会社にはバレない」と思い込んでいます。しかし、自治体によっては給与所得以外の副業所得であっても、主たる給与の支払元である勤務先へ合算して通知を送る運用を行っている地域があります。また、副業が事業所得や給与所得とみなされた場合、法令上「特別徴収(給料天引き)」が義務付けられており、経理担当者が住民税額の不自然な増額に気づくのは時間の問題です。就業規則で副業が制限されている企業では、懲戒処分や昇進停止といった実害に直結します。
さらに警戒すべきは、マッチングアプリやビジネス系SNSを舞台にした怪しい副業勧誘の見分け方です。以下のようなキーワードやシチュエーションに遭遇した場合、100%警戒網を張る必要があります。
- 「お世話になっているメンターを紹介したい」:カフェやホテルのラウンジに誘導し、第三者を同席させて高額な情報商材やコンサル契約を結ばせる古典的マルチ商法。
- 「誰でも初月からスキマ時間で月利〇%」:金融庁への登録がない無登録業者による違法な出資勧誘(ポンジ・スキーム)。
- 「副業を始めるための初期機材代(または研修費用)」:先に金銭を振り込ませ、その後連絡を絶つ前払い詐欺。
「会社を辞めたい」「将来が不安だ」という個人の切実な弱みに付け込み、巧妙なトークで近づいてくる集団の目的は、あなたの不労所得構築ではなく「あなたから搾取すること」に他なりません。
【プロの結論】行動経済学から紐解く「寝て稼ぐ幻想」と堅実な資産形成術
人間はなぜ、これほど明白なリスクが存在するにもかかわらず「不労所得」という言葉に抗えないのでしょうか。行動経済学の観点からは、人間が本能的に持っている「現状維持バイアス」と「双曲割引(将来の大きな利益より目先の即座の利益を過大評価する傾向)」が巧みに刺激されていると説明できます。「苦しい労働から一刻も早く解放されたい」という現実逃避の願望が、論理的な思考力を麻痺させ、非現実的な利回りを信じ込ませてしまうのです。
また、一度資金を投入してしまうと、損失を認めたくない心理から追加投資を重ねてしまう「サンクコスト効果(埋没費用効果)」も破滅を加速させます。プロの資産運用者の視点から言えば、真の意味での不労所得とは「すでに本業で十分な余剰資金を蓄えた者が、インフレから資産の購買力を守るために受け取る副産物」に過ぎません。
向いている人・今すぐやめるべき人の判断基準
自身がリスク資産に向き合う準備ができているか、以下の基準で冷徹に自己診断してください。
【今すぐやめるべき人(カモにされる危険度大)】
- 余剰資金が100万円未満で、借金やキャッシング枠を使って投資しようとしている人
- 「仕組み化さえすれば自分は何もしなくていい」と考えている人
- 提示された投資対象の決算書や契約書の条項を自分で読み解けない人
【取り組む資格がある人】
- 生活防衛資金(生活費の半年〜1年分)を現金で確保した上で余剰資金がある人
- 元本が一時的に30〜50%下落しても、日々の生活や精神状態に支障をきたさない人
- 不動産の空室や銘柄の減配といったリスクを「自らの経営課題」として能動的に解決できる人
土台となる資本力がない段階で取るべき戦略は、怪しげな不労所得のノウハウを買い漁ることではありません。新NISAなどを活用し、世界経済の成長に幅広く分散投資する初心者向け堅実な資産形成術を愚直に続けることです。そして何より、最も利回りが高くリスクの低い投資対象は「自身の市場価値を高め、本業の稼ぐ力を底上げする自己投資」であるという普遍の事実に立ち返る必要があります。
【不労 所得 やめ とけ】に関するよくある質問(FAQ)
Q1:新NISAで高配当株を買って配当金生活を目指すのも「やめとけ」に該当しますか?
A1:新NISAの成長投資枠で優良な高配当株を買い進めること自体は正当な投資手法です。ただし、「配当金だけで早期リタイアする」という非現実的な計画を立てることは推奨されません。資産形成初期においては、配当金を受け取って消費するよりも、全世界株式(オルカン)などのインデックスファンドで分配金を自動再投資に回し、複利効果を最大化させる方が資産拡大スピードは圧倒的に速くなります。配当狙いは、すでに数千万円の資産を築いた後の「出口戦略」として検討するのが定石です。
Q2:ワンルームマンション投資で「節税になる」と勧められましたが本当ですか?
A2:典型的なセールストークであり、実質的な経済合理性は極めて乏しいと言わざるを得ません。「節税になる」という理屈の正体は、不動産経営が赤字になっているため、本業の給与所得と損益通算して税金を還付させている状態です。つまり「現金を失っているから税金が安くなっている」だけであり、資産形成としては本末転倒です。物件の減価償却費が年々減少すると節税効果は薄れ、将来的にデッドクロス(ローンの元金返済額が減価償却費を上回り、黒字倒産するリスク)に直面します。
Q3:元手があまりない会社員が安全に副収入を得るには何から始めるべきですか?
A3:「不労」を前提とせず、自分のスキルや労働力を市場に提供する「正当な副業」から始めるのが鉄則です。クラウドソーシングでのWebライティング、プログラミング、動画編集など、初期費用がほとんどかからず、即金性とスキルアップを兼ね備えた実労働を選んでください。そこで得た事業所得の余剰資金を、新NISA等の積立投資に回すという「稼ぐ力×貯める力×増やす力」のサイクルを回すことこそが、最も確実で安全な富の構築ルートです。
まとめ:甘い幻想を捨て、2026年を生き抜く「自律的な資産防衛」へ
「不労所得」という響きには、誰もが一度は抗いがたく惹きつけられる魔力があります。しかし、経済的な自由を掴み取った先達たちの中に、「何もしないで楽に儲かる裏ワザ」でその地位に到達した人間は一人として存在しません。彼らが受け取っているリターンの正体は、過去に払った膨大な時間、徹底的なリサーチ、そして背負った事業リスクに対する正当な対価です。
甘い言葉で近づいてくる誘いには必ず裏があり、安易に差し出した手元資金は二度と戻りません。「不労所得はやめとけ」という警告は、あなたの挑戦を否定する言葉ではなく、資本主義の冷徹なルールから身を守るための防壁です。目先の幻想を断ち切り、自分自身の人的資本を高め、制度に則った堅実な資産形成を進めることこそが、不透明な時代において後悔しない唯一の選択肢となります。 (出典: 不労 所得 やめ とけ(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。