1489で配当金生活の現実!月10万稼ぐ元本試算と減配リスク検証
給与所得だけに依存する生き方に限界を感じ、株式の配当金だけで日々の暮らしを賄う「配当金生活」に熱い視線が注がれています。なかでも、東京証券取引所に上場する国内高配当株ETFの代表格「NEXT FUNDS 日経平均高配当株50指数連動型上場投信(銘柄コード:1489)」は、個人投資家から絶大な支持を集め続けています。2024年の株式分割を経て1口数千円単位から手軽に取引可能となったことで、新NISAの成長投資枠をフル活用して買い増す動きが定着しました。
しかし、ネット上にあふれる「1489を買い続ければ誰でも早期リタイア(FIRE)できる」といった甘い言説を鵜呑みにするのは危険です。高利回りという果実の裏側には、景気循環株特有の激しい価格変動や、企業業績悪化に伴う減配の罠が潜んでいます。本稿では、最新の市場データと制度改定を踏まえ、1489単独で配当金生活を送るために必要なリアルな投資元本と、直面せざるを得ない構造的リスクを徹底的に検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:1489で「月10万円(年間120万円)」の手取り配当を得るには、新NISA非課税枠の最大活用を前提としても約3,200万〜3,500万円、特定口座では約4,000万円以上の元本が必要となる。
- 要点2:日経平均高配当株50指数は銀行・商社・鉄鋼・海運などの景気敏感バリュー株に偏重しており、好況期の高配当が不況期に一転して急激な減配・株価急落を招く構造的リスクを抱える。
- 要点3:信託報酬0.308%や売買スプレッドなどのコストを低廉な最新投資信託と比較検証したうえで、単一銘柄集中を避け、キャッシュ比率と分散を確保する出口戦略が成否を分ける。
【徹底試算】1489で配当金生活は本当に可能か?月10万・20万円に必要な投資元本
1489を活用した配当金生活を具現化するにあたり、最初に直視すべきは「目標とする手取り額を得るために、現実としていくらの元本を市場に投じる必要があるのか」という冷徹な数字です。直近における1489の現在利回りは概ね3.6%〜4.0%前後で推移しています。株式市場全体の配当利回り水準や東京証券取引所によるPBR改善要請を背景とした増配トレンドはあるものの、過度な高利回り見積もりは破綻の引き金になりかねません。ここでは標準的な年利回り3.8%(税引前)を基準値として設定し、税制の違いがもたらすインパクトを含めて試算しました。
課税口座(特定口座)では配当金に対して20.315%(所得税・復興特別所得税15.315%、住民税5%)の税金が源泉徴収されます。一方、新NISAの成長投資枠を活用できれば配当金は完全非課税となりますが、同枠の生涯投資上限は1,200万円(つみたて投資枠と合わせて総枠1,800万円)に制限されています。したがって、必要元本が1,200万円を超える部分は、必然的に課税口座での運用を強いられる計算になります。
| 目標配当額(手取り) | 年間必要手取り額 | 新NISA枠優先の必要元本 | 課税口座のみの必要元本 |
|---|---|---|---|
| 月3万円(副収入水準) | 36万円 | 約947万円(全額NISA枠内) | 約1,189万円 |
| 月5万円(固定費補填) | 60万円 | 約1,674万円(一部課税枠) | 約1,982万円 |
| 月10万円(基礎生活費) | 120万円 | 約3,656万円(2,456万円分課税) | 約3,963万円 |
| 月20万円(単身FIRE水準) | 240万円 | 約7,619万円(6,419万円分課税) | 約7,926万円 |
| 月30万円(完全リタイア) | 360万円 | 約1億1,582万円 | 約1億1,890万円 |
試算から浮き彫りになるのは、1489で月10万円の配当金を得るためには最低でも約3,656万円、ゆとりを持った単身FIREとされる月20万円を賄うには約7,600万円超のキャッシュ投下が不可欠という現実です。「数千万円規模の資産形成」という極めて高いハードルを越えない限り、1489単一銘柄による完全な配当金生活の成立は論理的にあり得ません。まずは月3万〜5万円の足元を固め、住居費や通信費といった固定費を相殺していくアプローチが現実的な第一歩となります。
日経平均高配当株50指数の組入銘柄と構造|なぜ高利回りが実現できるのか
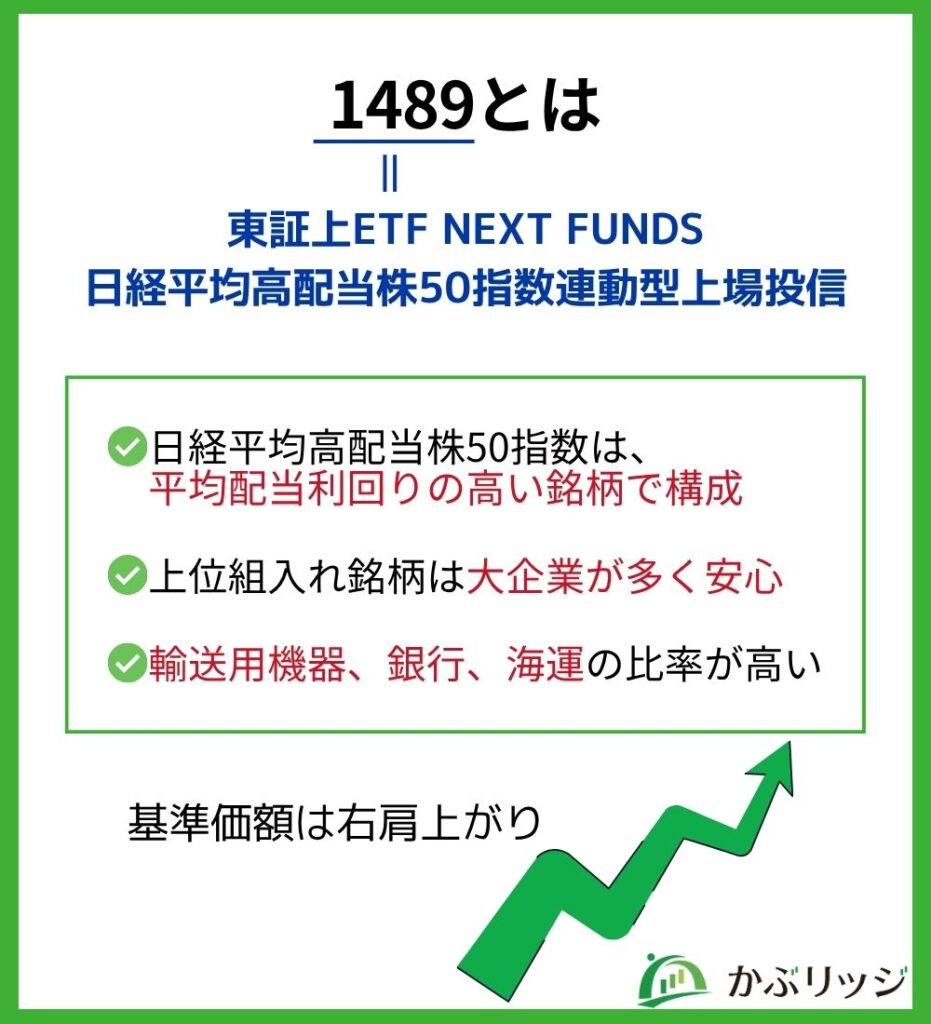
1489という金融商品の本質を理解するには、その連動対象である「日経平均高配当株50指数」の銘柄選定アルゴリズムを解き明かす必要があります。日経平均株価を構成する225銘柄の中から、予想配当利回りが高い上位50銘柄を選定し、流動性などを勘案して組み入れ比率を決定する仕組みです。市場平均(日経平均全体の配当利回りは通常1.8%〜2.2%程度)を大幅に凌駕する利回りを叩き出せるのは、徹底して利回りにフォーカスしたスクリーニングを行っているからです。
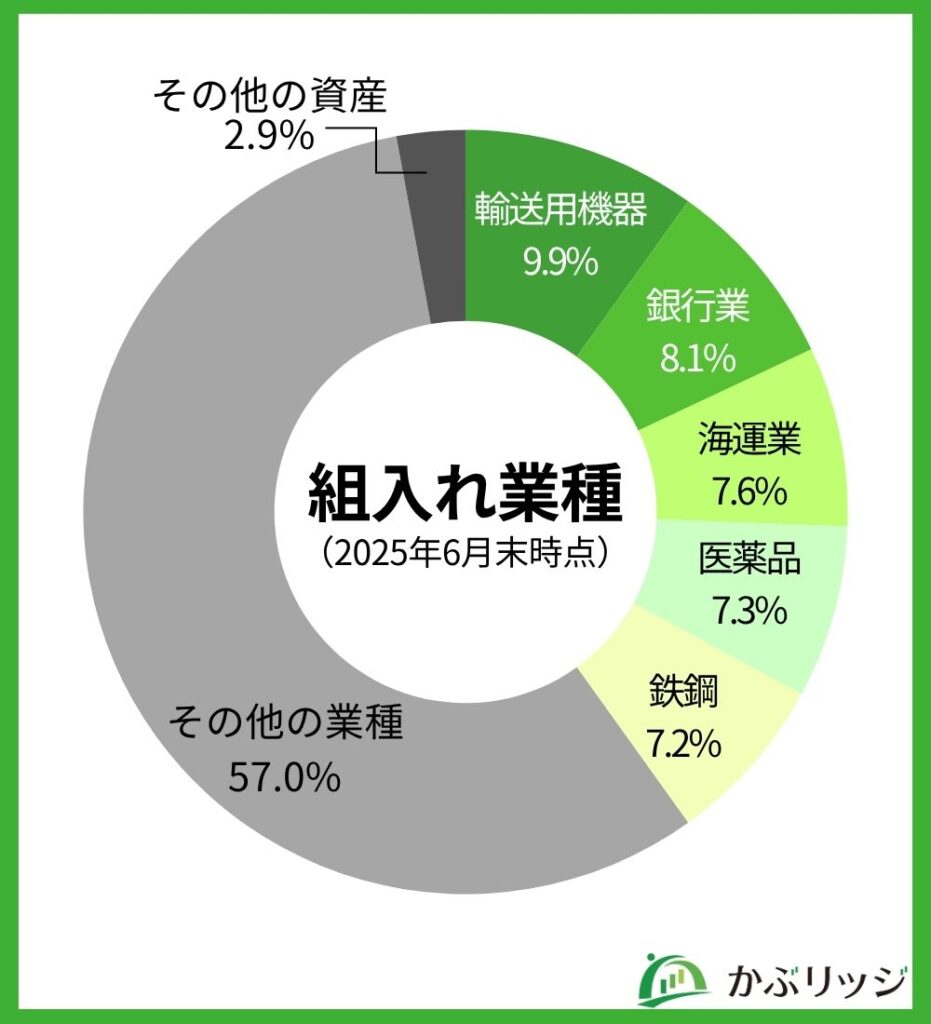
しかし、ポートフォリオの内実を精査すると、明確な「業種の偏り」が存在します。運用会社である野村アセットマネジメントの開示資料によると、組入上位セクターには銀行業、保険業、卸売業(総合商社)、鉄鋼、海運、輸送用機器といった景気敏感銘柄(シクリカル銘柄)やバリュー株がズラリと並びます。これらのセクターは利益水準に対して株価が割安に放置されやすく、見かけの配当利回りが高くなりやすい共通点を持っています。
年4回(1月・4月・7月・10月の各7日。休日の場合は翌営業日)設定されている1489の配当金(分配金)権利確定日を通過するたびに、保有口数に応じた分配金が支払われます。日本企業の多くが本決算期末を迎える3月や中間期末を迎える9月の配当実績を反映するため、4月や10月の分配金が手厚くなりやすい季節性がある点も、家計キャッシュフローを組み立てる上で把握しておくべき特徴です。
【実態検証】投資家の生の声と現場目線で見えた「NF日経高配当50」の評判・リアル
ソーシャルメディアや投資家コミュニティにおける1489の評判を紐解くと、賞賛と悲鳴が入り混じる生々しい実態が浮かび上がってきます。実際に資金を投じているホルダーの声を集約すると、評価軸は「精神的安定感」と「相場急変動時の耐性」の二極に分かれています。
肯定的意見の筆頭は、「数ヶ月おきに証券口座に着金する現金収入の実感」です。インデックス投信の取り崩し戦略では、相場下落時に資産を取り崩すことに強い心理的苦痛が生じます。対照的に、1489を買い進める投資家からは「労働以外から定期的にお小遣いが入ることで精神的余裕が生まれた」「再投資を自動で行うよりも、生活費の足しとしてキャッシュを受け取る方が投資を継続しやすい」といったリアルな実感が数多く寄せられています。2024年の1口=30口への株式分割により、端数資金でも再投資しやすくなった点も個人投資家の満足度を押し上げました。
一方で、手痛い洗礼を受けた投資家からの苦言も少なくありません。「株価の乱高下が日経平均本体よりも激しく、相場下落局面で含み損に耐えきれなくなった」「決算シーズンに構成銘柄の減配ニュースが重なり、ETF自体の分配金も目減りして計画が狂った」という投稿が散見されます。目先の配当利回りの高さに惹かれて退職金や生活防衛資金を一括投入し、その後の価格調整局面で狼狽売りに追い込まれたケースは後を絶ちません。
一般に知られていない盲点とネットの誤解|減配リスクと信託報酬の隠れコスト
高配当株投資において最も警戒すべきは、元本の毀損と分配金の減少が同時に発生する「ダブルパンチ」です。1489が内包する構造的な盲点と、コスト面に潜む落とし穴を客観的なファクトに基づいて整理します。
1. 銘柄分散の錯覚と業種集中による「減配リスク」
「50銘柄に分散されているから個別株より安全」という言説は半分正しく、半分は誤りです。1489は銘柄数こそ50社に分散されているものの、前述の通り景気敏感セクターへの比重が極めて高くなっています。世界的な景気後退や金融危機が勃発した際、鉄鋼や海運、金融などのセクターは一斉に業績悪化に見舞われます。過去のデータを見ても、海運バブルの終焉や資源価格の急落時には構成銘柄の大幅な減配が相次ぎました。指数全体としての分配金推移も決して右肩上がり一本調子ではなく、数年単位で大きく落ち込む局面を内包している事実は直視しなければなりません。
2. 信託報酬と投資信託(非上場)とのコスト比較
ETFを保有し続ける限り発生する信託報酬は年率0.308%(税込)に設定されています。これ自体は東証上場ETFの中で著しく高額というわけではありませんが、近年台頭している超低コストな投資信託との比較では慎重な吟味が求められます。
SBIアセットマネジメントや日興アセットマネジメントなどが提供する日経高配当50連動型の投資信託(あるいは類似の日本高配当株ファンド)では、信託報酬が年率0.1%前後に設定されている商品が登場しています。ETFである1489は売買時にスプレッド(買値と売値の開き)や証券会社ごとの取引手数料が発生するケースがあるのに対し、ノーロード投資信託は1円単位・100円からの積立設定や分配金の完全自動再投資が可能です。「資産形成期における複利効果の最大化」という観点からは、信託報酬や取引コストの差が長期的なリターンを数パーセント単位で削り取る要因になり得ます。
新NISA成長投資枠をフル活用した「1489 FIRE」現実的シミュレーションと出口戦略
新NISAという制度的武器を前提に置いた場合、1489をどのようにポートフォリオへ組み込み、どのような出口を描くべきでしょうか。非課税保有期間が無期限化された新NISAでは、1489の分配金を非課税で受け取り続けるスキームが極めて有効に機能します。
成長投資枠の年間上限は240万円、生涯上限は1,200万円です。最短5年で枠を埋める計画を立てた場合、年間240万円ずつ1489を買い付け、5年後に1,200万円の元本を完成させたと仮定します。利回り3.8%が維持された場合、年間約45.6万円、月額換算で約3.8万円の非課税分配金が手に入ります。これは一人暮らしの光熱費や通信費、食費の一部を恒久的に賄うに十分なキャッシュフローです。
しかし、残りの生活費をすべて1489の買い増しで埋めようとするのはポートフォリオ理論上、リスク過多です。出口戦略として推奨されるのは、「資産形成期」と「資産活用期」のハイブリッド運用です。資産形成期には全世界株式(オルカン)などのインデックス投信で資産規模の最大化を図り、退職やセミFIREのタイミングに合わせて段階的に1489等の高配当資産へシフトする、あるいはNISA枠内のみを1489で固めて課税口座では現金クッション(生活防衛資金2〜3年分)を厚めに保有する設計が、相場のダウンサイドから生活を守る生命線となります。
【プロの結論】投資心理学と行動経済学の視点から見出すべき教訓と適性判断
行動経済学の観点から見ると、配当金生活というライフスタイルには「メンタル・アカウンティング(心の会計)」の罠が潜んでいます。人間は元本を取り崩して現金化することには強い抵抗感を覚える一方で、企業から「不労所得」として口座に振り込まれた配当金は気軽に消費してしまう心理的傾向を持っています。株価が下落している最中に分配金だけを受け取って歓喜していても、トータルリターン(株価騰落+配当)で大きくマイナスに沈んでいては、実質的に自分の身を削っているに過ぎません。
投資家自身の性格やライフステージに合わせた明確な適性判断が下されないまま1489に集中投資することは、将来の致命傷になり得ます。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
▼ 1489への投資を前向きに検討すべき人
- すでに一定規模の金融資産(2,000万円以上)を保有しており、資産拡大よりも「毎月のインカムゲイン」を重視したい人
- 暴落局面で資産評価額が一時的に30〜40%目減りしても、分配金を受け取りながら泰然と保有し続けられるリスク耐性がある人
- 日々の固定費を配当金で段階的に相殺していくプロセスそのものにモチベーションを感じる人
▼ 1489への投資を慎重に見直すべき人
- 投資可能元本が数百万円規模であり、これから資産を急激に増やさなければならない20代〜30代前半の資産形成層
- 株価の下落局面でパニックになり、夜も眠れなくなるほど価格変動に弱い人
- 減配によって年間の受取額が前年比20〜30%減少した際に、日々の生活費がショートしてしまう家計基盤の人
【1489 配当 金 生活】に関するよくある質問(FAQ)
Q1:1489単一銘柄だけで完全なFIRE(配当金生活)を達成するのは無謀ですか?
A1:極めてリスクが高いと言わざるを得ません。1489は日経平均の採用銘柄から抽出されているため日本市場の景気動向に強く依存しており、業種も重厚長大・金融セクターに偏っています。日本経済の長期停滞や円高局面、世界的なリセッションが重なった場合、株価の急落と大幅減配が同時に直撃します。配当金生活を目指すのであれば、米国高配当ETF(VYMやHDV等)や連続増配株、債券、そして十分な現金を組み合わせた分散ポートフォリオの構築が鉄則です。
Q2:新NISAの「つみたて投資枠」で1489を購入することはできますか?
A2:購入できません。1489はETFであり、金融庁が定める「つみたて投資枠」の対象商品には含まれていません。新NISAで1489を購入する場合は、年間240万円・生涯枠1,200万円まで利用可能な「成長投資枠」を利用する必要があります。
Q3:投資信託版の日経平均高配当50インデックスと1489 ETFはどちらを選ぶべきですか?
A3:目的によって明確に分かれます。数千円〜数万円単位で毎月コツコツ積み立て、分配金を自動再投資して資産形成を急ぎたい場合は、信託報酬が安く1円単位で投資できる「投資信託」が適しています。一方、四半期ごとに現金で分配金を受け取り、現在の生活費や消費にダイレクトに回したい場合は、上場証券としてリアルタイム売買が可能な「1489 ETF」が選択肢となります。
Q4:1489の分配金は確定申告した方が得になりますか?
A4:新NISA枠で購入している場合は完全非課税のため確定申告は不要です。特定口座で保有している場合、課税所得金額が900万円以下であれば、総合課税を選択して「配当控除」を適用することで、源泉徴収された税金の一部が還付される可能性があります。ただし、所得金額の増加により国民健康保険料や介護保険料が跳ね上がるリスクがあるため、ご自身の就労状況や控除額を踏まえた税理士等の専門家への確認が推奨されます。
まとめ:不労所得の甘美な罠を超えて「持続可能な配当生活」を築くために
1489(NEXT FUNDS 日経平均高配当株50指数連動型上場投信)は、日本を代表する稼げる優良企業群から手厚い果実を受け取れる、極めて洗練された金融ツールの一つです。株式分割や新NISAの浸透によって、個人投資家が資本の恩恵を享受するためのハードルは劇的に引き下げられました。
しかし、不労所得という甘美な響きに惑わされ、数字の裏にある「景気循環の波」と「減配のリスク」を見落としてはなりません。月10万円、20万円の配当を得るために求められる数千万円規模の元本をどのように築き、下落相場において生活防衛資金をどう維持するか。金融商品単体に救いを求めるのではなく、支出の最適化と多層的な資産防衛を掛け合わせて初めて、持続可能で揺るぎない配当金生活の扉が開かれます。 (出典: 1489 配当 金 生活(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。