為替ヘッジなしとは?ありとの違いや円安・円高の損益を徹底検証
新NISAの普及に伴い、海外の株式や債券へ投資する個人投資家が急増しています。証券会社の注文画面で銘柄を選ぶ際、多くの人が目にするのが「為替ヘッジなし」「為替ヘッジあり」という区分です。「eMAXIS Slim 全世界株式(オール・カントリー)」や「S&P500連動型ファンド」など、積立投資で絶大な人気を誇る商品の多くは「為替ヘッジなし」が標準設定となっていますが、その正確な仕組みを理解した上で選んでいる人は決して多くありません。
為替ヘッジなしの投資信託は、投資先の値動きだけでなく外国為替市場の変動をダイレクトに反映します。円安が進めば資産価値を押し上げる大きな追い風となる一方、急激な円高に振れれば基準価額を大きく押し下げる要因にもなり得ます。本稿では、為替ヘッジなしのメカニズムや「あり」との決定的な違い、プロの間で警戒されるヘッジコストの構造まで、客観的なデータと市場の実態をもとに解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:為替ヘッジなしとは、外貨建て資産を保有する際に為替変動リスクを回避(ヘッジ)せず、現地の株価変動と為替レートの変動をそのまま合算して基準価額に反映させる仕組み。
- 要点2:円安局面では「株高+為替差益」の二重の利益を得られるが、円高局面では現地株が上がっても円換算で目減りする「為替リスク影響」を直接受ける。
- 要点3:「為替ヘッジあり」には日米などの金利差に起因する「為替ヘッジコスト」が発生するため、株式の長期積立では「為替ヘッジなし」が合理的とされるケースが大半を占める。
【基礎知識】為替ヘッジなしとは?仕組みと基準価額が動くメカニズム
投資信託における為替ヘッジなしとは、米ドルやユーロといった外貨建ての資産に投資する際、為替相場の変動による損益をそのまま受け入れる運用手法を指します。「ヘッジ(Hedge)」とは英語で「垣根で囲む」「危険を回避・予防する」という意味を持ちますが、その処置をあえて行わないのが「なし」の設計です。
海外資産に投資するファンドの為替ヘッジなし基準価額は、以下の2つの要素の掛け算によって日々決定されます。
- 投資対象資産そのものの値動き(現地の株価や債券価格など)
- 日本円と投資先通貨との為替レートの変動(ドル円など)
大手運用会社の月次レポートや各種開示資料でも示されている通り、たとえば米国株を組み入れたファンドの場合、現地の株価がまったく動かなかったとしても、ドル円相場が1ドル=150円から155円へと約3.3%の円安に動けば、円換算の基準価額も約3.3%上昇します。逆に、現地株価が5%上昇したとしても、為替が5%円高に振れた場合、円ベースのリターンはほぼ相殺されてゼロになります。
為替ヘッジを行わないファンドは、現地通貨で資産を購入した状態のまま保有し続けるため、海外旅行に行く際に円をドルに両替し、帰国時に再び円に戻す感覚に極めて近い構造を持っています。この極めてシンプルな設計こそが、運用の透明性を保ちつつ、無駄な取引費用を発生させない原動力になっています。
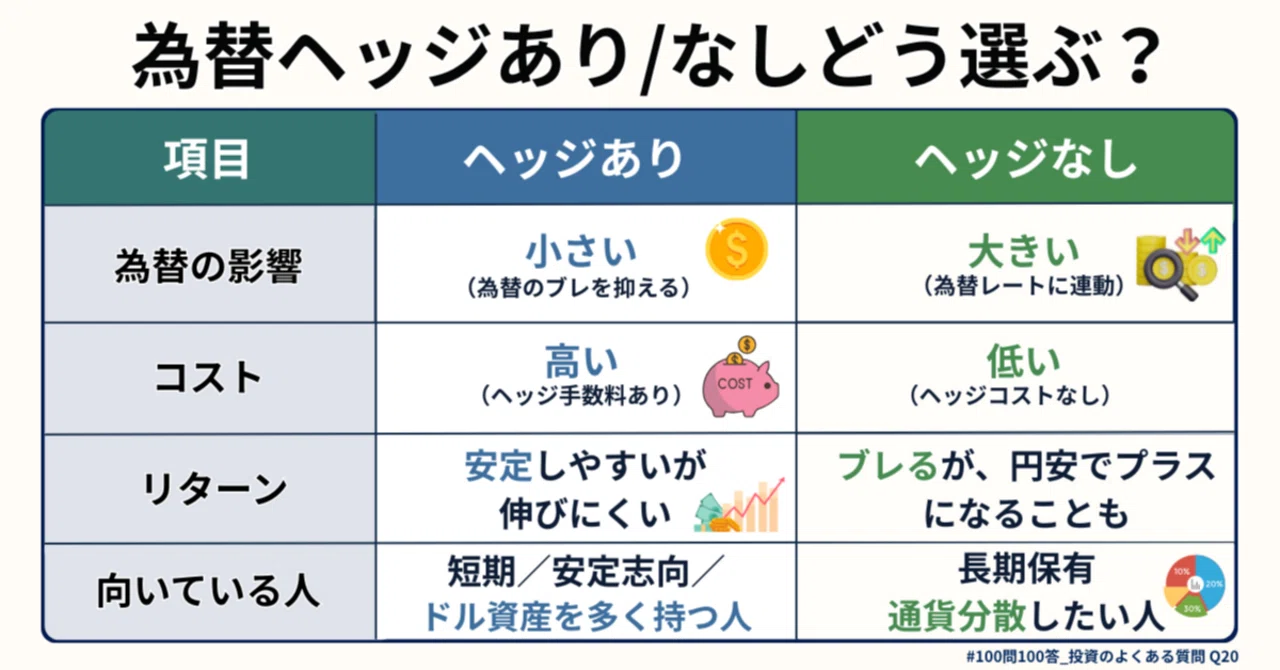
【徹底比較】為替ヘッジありなし違いと円安・円高でどっちが有利になるのか
投資家にとって最大の関心事は、為替ヘッジありなしどっちを選ぶべきか、そして為替相場の変動によってどちらが有利になるのかという点です。為替ヘッジありと為替ヘッジなしの決定的な違いは、「為替レートの変動を遮断するか否か」に尽きます。
為替ヘッジ円安円高影響を整理すると、相場の向きによって損益の出方は正反対の結果をもたらします。円安が進む局面では、為替変動がそのまま利益として上乗せされる為替ヘッジなしが圧倒的に優位です。一方で、急速な円高局面においては、為替変動の影響を契約で固定している為替ヘッジありのほうが、資産の目減りを防ぐ防波堤として機能します。
両者の具体的な特性と数値面の違いを以下の比較表にまとめました。
| 項目 | 為替ヘッジなし | 為替ヘッジあり | 編集部の見解・評価 |
|---|---|---|---|
| 円安局面での損益 | 大幅プラス(為替差益を享受) | 恩恵なし(為替差益は得られない) | 円安トレンドではヘッジなしの独壇場となる |
| 円高局面での損益 | マイナス要因(為替差損が発生) | 影響なし(資産価値を防御) | 急激な円高ショック時はヘッジありが一時的に強みを発揮 |
| 保有コストの負担 | 為替ヘッジコストはゼロ(信託報酬のみ) | 2国間の短期金利差相当分が日々差し引かれる | 金利差が大きい時期はヘッジコストが極めて重い足かせに |
| 主な対象ファンド例 | eMAXIS Slim 全世界株式、S&P500など大半の株式投信 | 先進国債券型ファンド、為替リスク回避型バランス投信 | リターンが比較的小さい債券投資ではヘッジありが検討される |
| 純資産総額・人気度 | 市場シェアの圧倒的多数(9割以上) | 一部の債券ファンドや限定的ラインナップ | 新NISAの積立枠ではヘッジなしが事実上の業界標準 |
このように、為替ヘッジありなし違いは単なるリスクの大小ではなく、金利差や将来の為替トレンドに対するトレードオフの関係にあります。表面上のリスク防御だけでなく、後述する見えない維持コストを理解することが選定の鍵を握ります。
見落とし厳禁の落とし穴|為替ヘッジコスト最新動向と信託報酬のリアル
多くの個人投資家が「リスクを減らせるなら為替ヘッジありのほうが安心ではないか」と直感的に考えがちですが、そこにはプロの運用者が最も警戒する構造的な落とし穴が存在します。それが為替ヘッジコストとは何かという問題です。
為替ヘッジを行う場合、運用会社は先渡為替取引(フォワード取引)などを通じて将来の為替交換レートをあらかじめ確定させます。この際、2つの通貨間の短期金利差が取引コストとして必然的に発生します。たとえば、米国の短期金利が年4.5%、日本の短期金利が年0.5%だった場合、その差である年4.0%前後のヘッジコストがファンドの資産から毎日少しずつ差し引かれます。
投資信託のコストといえば、目論見書に明記されている信託報酬為替ヘッジ関連の数値を意識しがちです。しかし、信託報酬が年0.1%前後とどれほど低コストに抑えられていても、為替ヘッジコストは信託報酬とは別枠で基準価額に反映されます。日米金利差が開いている局面における為替ヘッジコスト最新動向を検証すると、株式の年間期待リターン(年5〜7%程度)の大半がヘッジコストだけで相殺されてしまう現象が頻発しています。
実質的な負担を試算すると、ヘッジありファンドを保有しているだけで年間数パーセントのマイナス利回りを背負ってスタートすることになります。為替相場が動かなかった場合、為替ヘッジなしは手数料以外の目減りがないのに対し、為替ヘッジありは金利差分のコストによって基準価額が確実に下落していくという厳格な金融工学上の宿命を抱えています。

【実態検証】投資家の生の声と現場目線で見えた新NISA運用のリアル
2024年の制度改革以降、個人資産形成の主軸となった為替ヘッジなし新NISAの現場では、実際の投資家たちの間で様々な感情の揺らぎが観察されています。SNSや投資コミュニティ、知恵袋などの相談窓口には、市場の乱高下に直面した投資家の率直な声が日々寄せられています。
為替が大きく円安へと傾いた局面では、「米国株為替ヘッジなしで買っていたおかげで、現地の株価調整局面でも基準価額がほとんど下がらなかった」「円資産しか持っていなかったらインフレ負けしていた」といった安堵の声が多数を占めました。これは、日本円の通貨価値低下に対する購買力ヘッジとして、外貨建て資産が機能した好例です。
しかし、日銀の政策修正や市場の思惑によって為替が急激に円高方向へ数十円規模で巻き戻る局面では、投資家の心理は一変します。
「世界株の株価指数自体は上がっているのに、為替の円高のせいで自分の口座残高が毎日数十万円単位で減っていく」「為替ヘッジなしオルカンを始めたばかりなのに、円高ショックで元本割れして怖くなった」といった動揺の声が噴出しました。画面上で評価損が拡大していくスピードを目の当たりにした際、冷静な長期視点を維持できず、狼狽売りに走ってしまう個人投資家が後を絶ちません。
現場の運用担当者やファイナンシャルアドバイザーの証言によると、「オルカンやS&P500のインデックス投資は安全だと聞いて始めた層ほど、為替リスクの二重のボラティリティに耐性がなく、相場の底で解約してしまうリスクが高い」と指摘されています。数字の上での理論と、毎日の資産残高の増減を直視する投資家のメンタルとの間には、依然として深い溝が存在しています。
一般に知られていない盲点とネットの誤解|為替リスクの真実
投資信託をめぐる情報空間には、初心者を引き込む数々の誤解や偏った言説が流布しています。その最たるものが「為替ヘッジありは安全で、為替ヘッジなしは危険なギャンブルである」という二元論的な思い込みです。
為替ヘッジなしメリットの本質は、世界経済の成長を取り込みつつ、自国通貨である「日本円の単一保有リスク」を分散することにあります。私たちが日本で生活し、日本円で給与を受け取っている以上、資産を日本円だけで保有し続けることは、日本円という一通貨に全財産を集中投資している状態と同義です。将来的な円安やインフレが進んだ場合、円の価値そのものが毀損し、実質的な購買力は低下してしまいます。
一方で、為替ヘッジなしデメリットとして挙げられる価格の乱高下(ボラティリティ)は、投資期間の長さに比例して薄まる傾向があります。過去数十年の為替レートの推移を検証すると、為替相場は一定のレンジを行き来する循環的な性質(平均回帰性)を持ち合わせています。20年、30年という超長期の投資スパンで見れば、為替による損益の振れ幅は相殺され、最終的なリターンの決定権は「投資先企業の利益成長」へと収束していきます。
逆に、長期間にわたって毎年数パーセントのヘッジコストを支払い続ける「為替ヘッジあり」を株式投資で選択することは、確実なマイナスサム取引を積み重ねる行為になりかねません。「無用なリスクを削るつもりが、最も確実な利回り低下を招いていた」という現実は、多くの投資家が見落としている決定的な盲点です。

【プロの結論】投資信託の為替ヘッジ選び方|向いている人・おすすめできない人
投資戦略における資産選択は、個人の投資目的、運用期間、そしてリスク許容度と厳密に連動していなければなりません。プロの運用実務に基づいた投資信託為替ヘッジ選び方の判断基準を、明確なプロファイルとして提示します。
為替ヘッジなしが向いている人の条件
- 新NISAなどで15年以上の長期積立を前提としている人:長期投資ではヘッジコストの蓄積が致命的なリターン低下につながるため、コストゼロの「なし」が合理的です。
- 世界株(オルカン)や米国株(S&P500)など株式型投信を中心に据える人:株式本来の高い期待リターン(年5〜7%以上)があれば、為替の短期的なボラティリティを十分に吸収できます。
- 日本円以外の外貨資産を保有し、将来の円安インフレに備えたい人:生活防衛の観点から通貨分散を重視する層には不可欠な選択肢となります。
為替ヘッジなしをおすすめできない(慎重になるべき)人の条件
- 運用期間が3〜5年以内の短期・中期運用を想定している人:近いうちに教育資金や住宅資金として取り崩す予定がある場合、タイミング悪く急激な円高に直面すると大きな元本割れを被る危険があります。
- 外国債券ファンドを中心に手堅く運用したい人:債券の年間リターンは通常年2〜4%前後と低いため、為替変動だけで債券の利回りが吹き飛んでしまいます。債券投資では為替ヘッジの活用、あるいは最初から国内資産を選択するのがセオリーです。
- 資産残高の短期的な下落に耐えられず、ストレスで眠れなくなる人:株安と円高が同時に起きるダブルパンチの局面に心理的に耐えられない場合、ポートフォリオ全体のリスク資産比率を見直す必要があります。
【為替 ヘッジ なし と は】に関するよくある質問(FAQ)
Q1:新NISAでオルカンや米国株を買う場合、為替ヘッジなしで本当に大丈夫でしょうか?
A1:10年以上の長期投資を前提とするなら、大半の個人投資家にとって「為替ヘッジなし」の選択が合理的です。為替ヘッジありを選ぶと、日米金利差によるヘッジコスト(年間数%)が継続的に差し引かれ、複利効果が大きく損なわれるためです。市場で取引されているインデックスファンドの純資産総額の圧倒的多数が「ヘッジなし」に集中しているのも、この経済的合理性が理由です。
Q2:急激な円高が進んだ場合、為替ヘッジなしの資産は暴落して損を確定することになりますか?
A2:円高によって基準価額が一時的に目減りすることは事実ですが、売却しない限り損失は確定しません。また、積立投資を継続している期間であれば、円高局面は「外貨建て資産をより安く、多くの口数買い増せるチャンス」に変わります。将来再び世界経済が成長し為替が是正された際、積立の効果がより大きく発揮されます。
Q3:途中で円高が予想される場合、「為替ヘッジあり」に乗り換えるべきですか?
A3:為替の先行きを正確に予測して頻繁に乗り換える手法(マーケットタイミング投資)は、プロのファンドマネージャーでも成功率が極めて低いとされています。乗り換えのたびに売買の手間や非課税枠の再利用ルールを考慮しなければならず、タイミングを誤ると往復ビンタ(乗り換えた途端に相場が逆行する現象)を食らうリスクがあります。自身の運用方針を決めたら、短期的な為替動向に惑わされず方針を維持することが長期運用の鉄則です。
まとめ:今後の動向と失敗しないための判断基準
為替ヘッジなしとは、世界経済のダイナミズムをそのまま享受する一方、外国為替の波を直に受ける「素直な運用設計」です。円安による押し上げ効果ばかりに目を奪われると、円高局面に直面した際の含み損に耐えられなくなります。逆に、為替リスクを極度に恐れて安易に為替ヘッジありを選べば、見えないヘッジコストによって大切な資産が静かに削られていく現実があります。
大切なのは、目先の円高・円安を予測して右往左往することではありません。「自分が投資している資産は株式なのか債券なのか」「その資金を何年間市場に預けられるのか」という自身の軸を明確に定めることです。株式を主軸とした10年、20年スパンの資産形成であれば、為替の波立ちを受け止めながら為替ヘッジなしを淡々と積み立てていく姿勢こそが、将来の果実を最大化するための最も堅実な道筋となります。 (出典: 為替 ヘッジ なし と は(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。