転職時の源泉徴収票提出なぜ必要?年収・副業バレの真相と対処法
中途採用で念願の内定を獲得し、入社手続きを進めるなかで、人事担当者から「前職の源泉徴収票を提出してください」と求められて身構えてしまうビジネスパーソンは少なくありません。「面接で伝えた前職の年収と実際の金額に開きがある」「前職在職中の副業が転職先にバレるのではないか」「前職とトラブルになって退職したため、書類を取り寄せにくい」など、書類1枚をめぐってさまざまな懸念が渦巻きます。
源泉徴収票の提出をめぐる疑念や摩擦は、企業側が書類を求める法的な真意と、求職者が抱くプライバシーへの不安がすれ違うことで生じています。2026年現在の税制実務や雇用現場の最新知見を踏まえ、企業が源泉徴収票の提出を求める決定的な理由、年収や副業が発覚するメカニズム、そして書類が手元にない場合の現実的な対処法を徹底解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:転職先が源泉徴収票を求める主目的は「1年間の所得税を合算して年末調整を行う法的義務」を果たすためであり、身辺調査が主目的ではない。
- 要点2:提出拒否は不信感を招く一方、面接での大幅な年収水増しは「支払金額」から即座に発覚し、副業は住民税の特別徴収ルートから露呈するリスクが高い。
- 要点3:前職からの発行遅延や紛失時は再発行申請や「源泉徴収票不交付の届出書」で法的に解決でき、年末調整に間に合わない場合は自身での確定申告が必須となる。
転職時の源泉徴収票提出が必要な決定的な理由と2026年最新ルール
転職先へ入社する際、ほぼ例外なく求められるのが前職の源泉徴収票です。なぜ会社は他社での給与明細ともいえる書類の提出を厳格に求めるのでしょうか。その根底には、日本の税法が企業に課している明確な責務が存在します。
転職時の源泉徴収票提出が必要な決定的な理由は、転職先の企業が年末に実施する「年末調整」において、その年の1月1日から12月31日までに支払われたすべての給与所得と源泉徴収税額を合算して税額を再計算する法定義務(所得税法第190条)を負っているためです。会社員が納めるべき所得税は1年間の総収入に基づいて累進課税率が決定されるため、年の途中で転職した場合、前職の給与額と天引き済みの税額がわからなければ、新しい会社は正しい年末調整を完了できません。
税務実務において、給与所得の源泉徴収票は所得税法第226条に基づき、退職後1ヶ月以内の交付が企業に義務付けられています。転職時の源泉徴収票提出 2026年最新ルールにおいては、マイナポータルを活用した給与所得の源泉徴収票情報の電子的連携や国税庁の「マイナポータル連携機能」が一段と拡充され、紙の原本だけでなく電子交付(XMLデータ・PDF)での受領や提出を認める企業が標準化しました。それでもなお、入社年内の年末調整において前職分の数字を把握しなければならないという法的枠組み自体に揺らぎはありません。
同一年内に1日でも前職の給与支払い実績がある状態で転職した場合、会社側が源泉徴収票を回収するのは、従業員個人に対する福利厚生や親切心ではなく、企業が税務署から追徴課税や不納付加算税のペナルティを受けないための必須業務なのです。
【真相検証】出さないと前職年収がバレる?副業や経歴詐称が発覚するメカニズム
提出をためらう求職者の胸中には、「前職の給与を盛って給与交渉してしまった」「副業をしていた事実を隠したい」といった切実な葛藤が存在します。ネット上では「提出を拒否すれば年収詐称は隠し通せる」といった言説も散見されますが、現場の給与計算と税務の仕組みから見ると、これは極めて危険な誤認です。
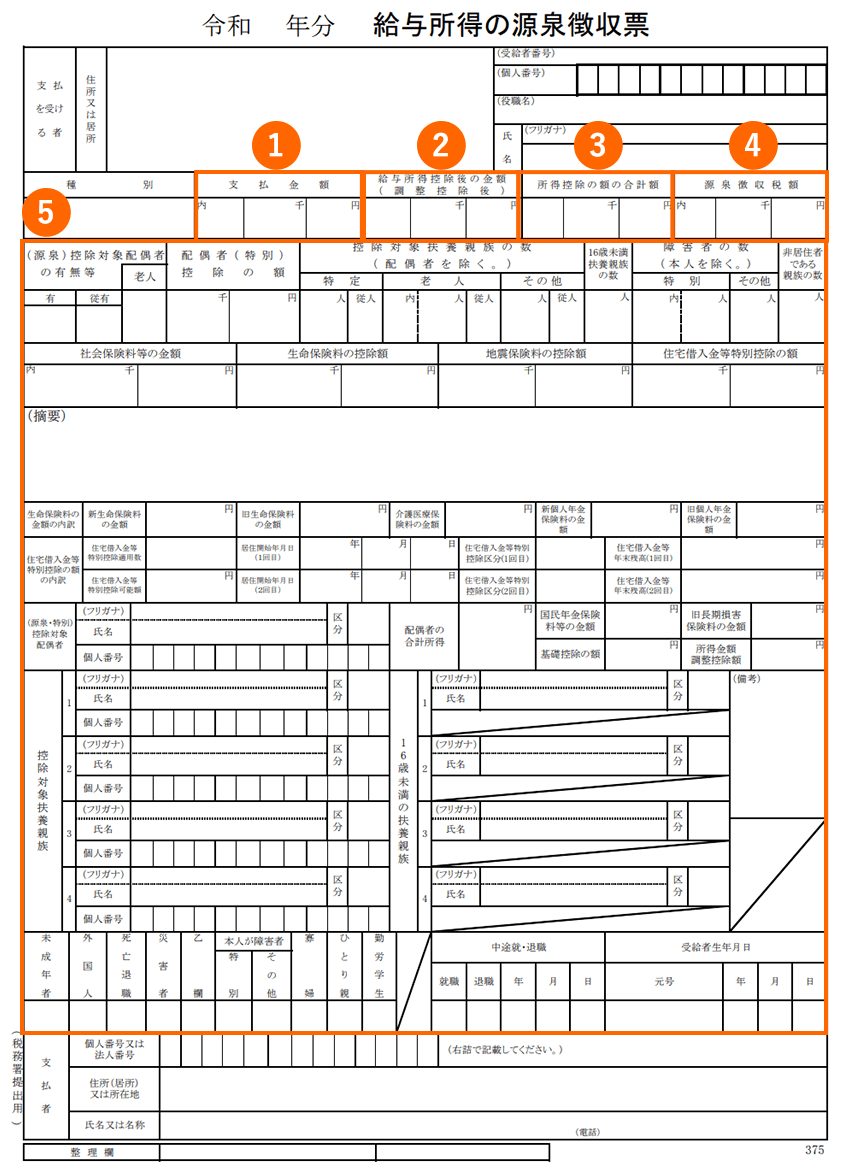
まず、源泉徴収票 出さないと前職年収がバレる真相について検証します。中途採用 給与交渉と源泉徴収票の経歴確認において、企業の人事担当者が書類の「支払金額(総支給額)」をチェックすれば、前職の年間収入は一目瞭然です。もし面接時に「前職の年収は650万円」と申告して内定給与を勝ち取っていたにもかかわらず、退職日までの支払金額と前年の源泉徴収票の整合性が著しく崩れていれば、経歴詐称(告知義務違反)として懲戒規定に抵触する恐れが生じます。
「それなら源泉徴収票を出さずに自分で確定申告する」と主張して提出を拒否した場合、どうなるでしょうか。転職先の人事部門からすれば、「入社年内に前職があるにもかかわらず年末調整を拒む社員」は極めて異質です。前職の給料と税額を隠蔽しようとする姿勢そのものが強い疑念を生み、人事調査や前職へのリファレンスチェックの引き金になります。
さらに見逃せないのが、源泉徴収票 提出拒否と副業バレのネットの反応でも頻繁に議論される「副業の露呈リスク」です。源泉徴収票そのものには「副業」の文字は記載されません。源泉徴収票はあくまで「その会社が支払った給与」の記録に過ぎないため、他社からの給与や個人事業の売上は載りません。しかし、前職で副業を合算して確定申告していた場合や、転職後も副業を継続する場合、翌年5月頃に自治体から転職先の会社へ届く住民税の特別徴収税額決定通知書によって露呈します。
給与計算担当者が通知書を見た際、転職先の支払給与から算出される住民税額よりも明らかに高額な税額が通知されていれば、「社外で別の所得(給与または雑所得など)を得ている」と即座に判明します。源泉徴収票の提出を拒否したところで、自治体の税務ネットワークを通じて副業や所得の不整合は構造的に白日の下に晒される仕組みになっています。
【徹底比較】源泉徴収票の提出パターン別リスクと対処法一覧
源泉徴収票の取り扱いには、タイミングや個別の事情によって複数の選択肢が存在します。それぞれの提出行動がもたらすメリット、リスク、および企業側の心証を以下の比較表にまとめました。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 期限内に転職先へ提出 | 入社後、通常11月中旬〜12月上旬の年末調整期限までに原本または電子データを提出。 | 中途入社者の90%以上がこの正規ルートで処理を完了。 | 最もリスクが低く、会社側からの信頼も盤石。確定申告の手間も一切発生しない最善手。 |
| 前職の遅延等で間に合わない | 退職トラブルや発行の遅れにより、12月の給与計算締め日に間に合わない状態。 | 中途採用全体の約5〜8%で発生。年末退職者や12月入社者に頻発。 | 事前に人事に「間に合わない旨」を報告すれば社内評価の悪化は防げる。翌年2〜3月の自力申告が必須。 |
| 理由なく提出を拒絶・放置 | 年収乖離や副業発覚を恐れ、再三の督促を無視して提出を意図的に拒否する行為。 | 発生率は1%未満だが、人事・労務トラブルの典型要因。 | 「経歴詐称」「脱税疑惑」の疑いを抱かれ、試用期間満了に伴う本採用拒否や関係悪化のリスクが極大。 |
| 自ら申し出て確定申告を選択 | 「前職の給与形態が特殊」「自身で医療費控除等を行う」と筋道立てて説明し年末調整を辞退。 | 会社方針による。就業規則で全員提出を義務付ける企業が約7割。 | 法的には確定申告で完結できるが、協調性を欠く印象を与えかねないため、丁寧な説明と事前根回しが不可欠。 |
退職時の源泉徴収票はいつもらえる?もらえない経緯と労基署対応
転職先から提出を迫られているにもかかわらず、「そもそも前職から源泉徴収票が送られてこない」というトラブルに頭を抱えるケースが後を絶ちません。書類の発行サイクルと、万が一届かない場合の法的手続きを正確に把握しておく必要があります。
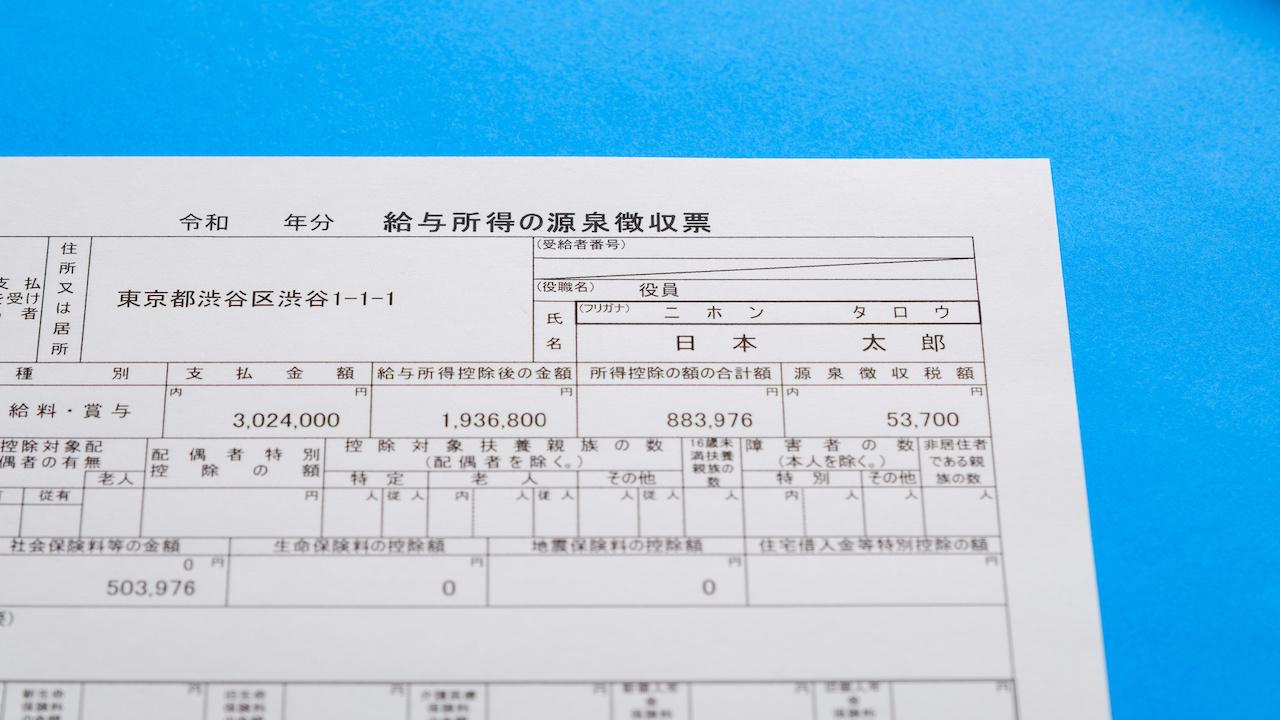
退職時の源泉徴収票 いつもらえるか現在の状況を確認すると、所得税法第226条により「退職の日以後1月以内」の交付が法律上の定めです。実務の現場では、退職月の最終給与が確定して振込計算が完了したタイミング、すなわち退職日からおおむね2〜3週間後に、退職金明細や離職票などの関係書類と同封されて郵送、または労務管理クラウドを通じて電子交付されるのが一般的です。
しかし、中小企業やワンマン企業、あるいは円満退職でなかった現場では、退職者に対する嫌がらせや総務担当者の怠慢によって発行が長期間放置される事態が起きます。こうした前職から源泉徴収票がもらえない時の経緯と対処法は、段階を踏んだアクションが求められます。
最初のステップは、退職後の源泉徴収票 請求先である前職の人事労務部門または総務部へ、文書(メールや内容証明郵便)で正式に請求することです。この際、「転職先での年末調整の期限が迫っており、所得税法第226条に基づき速やかな交付をお願い申し上げます」と法的根拠を添えて冷静に催告するのが有効です。
それでも会社が無視を決め込む場合、どこに相談すべきでしょうか。多くの人が労働基準監督署(労基署)を思い浮かべますが、ここに法的な管轄の盲点があります。源泉徴収票の交付義務を定めているのは「労働基準法」ではなく「所得税法」であるため、労働基準監督署の対応としては、労働基準法第22条(退職時の証明)の観点からの助言にとどまり、直接的な交付命令を出せないケースがあります。
源泉徴収票の不交付に対して最も強い強制力を持つのは所轄の税務署です。税務署に赴き、「源泉徴収票不交付の届出書」を提出すると、税務署から前職の企業へ直接の税務指導・行政指導が入ります。税務署からの調査連絡を嫌う企業は多いため、この届出を行った途端に即日発送される事例がほとんどです。
なお、過去に受け取ったものの紛失してしまった場合は、源泉徴収票 紛失時の再発行手続き詳細まとめとして、前職の担当部署へ再発行を依頼すれば問題ありません。企業側には退職者の源泉徴収票データを一定期間(原則7年間)保存する義務があるため、事務手数料や数日の日数を要することはあっても、再発行自体を正当な理由なく拒絶することはできません。
転職先で年末調整に間に合わない場合の確定申告マニュアル
前職からの送付が遅れたり、12月中途の入社で社内の年末調整処理に物理的に間に合わなかったりした場合はどうすべきでしょうか。転職先 年末調整 源泉徴収票 間に合わない場合、慌てる必要はありません。翌年春に自分自身で確定申告を行うことで、税制上の不利益を完全に回避できます。
年末調整の社内締め切りは、12月の給与支払日に合わせて11月下旬から12月上旬に設定されている企業が大半です。この期日に間に合わない場合、転職先の会社には「前職の源泉徴収票の発行が遅延しているため、今回は転職先の給与のみで年末調整(あるいは年末調整未済)として処理してください。年明けに自分で確定申告を行います」と速やかに申告してください。
年末調整から外れた場合、転職に伴う自分で確定申告するやり方の流れは以下の通りです。翌年2月16日から3月15日の確定申告期間中に、所轄の税務署へ申告書を提出します。
- 必要書類の収集:前職の会社から発行された「源泉徴収票」と、転職先から12月〜1月に発行される「転職先の源泉徴収票」の計2通を用意する。
- 数値の確認と照合:前職の給与所得と源泉徴収税額の確認方法として、それぞれの源泉徴収票の左上に記載されている「支払金額(総支給額)」と「源泉徴収税額(天引きされた所得税額)」を正確に把握する。
- 国税庁確定申告書等作成コーナーへの入力:PCやスマートフォンから国税庁のウェブサイトにアクセスし、画面の案内に沿って2社分の「支払金額」「源泉徴収税額」「社会保険料等の金額」を合算入力する。
- マイナンバーカードを用いたe-Tax送信:マイナポータルアプリと連携させることで、税務署へ出向くことなく24時間いつでもオンライン送信で申告が完了する。
年途中で転職し、退職から再就職までに無職のブランク期間があった場合などは、毎月の給与から概算で天引きされていた所得税が払い過ぎになっているケースが多く、確定申告を行うことで数万円単位の税金が還付金として戻ってくるメリットがあります。期限に間に合わなかったとしても、過度に焦る必要は全くありません。

組織と個人の心理的バウンダリー|給与交渉とコンプライアンスの境界線
中途採用の現場において、源泉徴収票の提出にまつわる摩擦が絶えない背景には、日本特有の雇用慣行と個人のキャリア自律の狭間で生じる「心理的防衛」の心理が横たわっています。
求職者側にとって、給与額や前職での処遇はプライベートな領域に属する情報です。欧米流のジョブ型雇用であれば「提示された職務記述書(ジョブディスクリプション)に対して現在の市場価値がいくらであるか」という能力ベースで給与が決まるため、前職でいくら貰っていたかは直接の評価軸になりにくい側面があります。しかし、依然として年功的要素や「前職給与保証・スライド」をベースに基本給を算定する日本の採用現場では、前職年収が強力なアンカー(基準点)として機能してしまいます。
この構造が、求職者側に「前職給与を低く申告すると買い叩かれるのではないか」「少しでも高く見せたい」という防衛的虚飾を生み出す温床となっています。しかし、企業側の視点に立てば、源泉徴収票の確認は単なる金額の吟味にとどまらず、「採用候補者が誠実な人物であるか」「社内コンプライアンスを共有できる協調性があるか」を測る最後のリトマス試験紙となっているのが現実です。
【プロの結論】信頼を損なわないための判断基準とおすすめできる対処策
転職に伴う源泉徴収票の取り扱いに悩むビジネスパーソンに向けて、キャリアと信用を守るための明確な行動指針を提示します。
【正規提出をおすすめできる人(原則すべての中途採用者)】
面接時に年収の実額を正しく伝えており、特段の隠し事がない場合は、会社からの指示通り期限内に源泉徴収票を提出するのが最善です。会社の手続きに素直に乗ることで、社内処理がスムーズに完結し、人事労務担当者との間に無用な摩擦を生むリスクを完全に排除できます。
【事前の相談と確定申告の選択を検討すべき人】
前職の倒産や激しい退職トラブルによってどうしても書類の発行が年末調整に間に合わない人、あるいは退職直前の休職期間や個人事情により前職の給料形態が極めて特殊な人は、無言で提出を拒絶するのではなく、「前職の発行手続きが滞っているため、今回は確定申告で自ら一括処理します」と筋道を通して人事に事前相談を行ってください。
最も避けるべきは、見栄や恐怖心から提出を放置し、催促に対して曖昧な言い逃れを続けることです。税法上の手続きは最終的に確定申告で辻褄を合わせられますが、一度失った会社からの人間的・職業的信用を取り戻すことは極めて困難です。正しい税務知識を武器に、透明性のある対応を選択することが、新天地での盤石なキャリア形成につながります。
【転職 源泉 徴収 票】に関するよくある質問(FAQ)
Q1:年の途中で退職し、数ヶ月のブランク(無職期間)を経て転職した場合、源泉徴収票はどう扱われますか?
A1:ブランク期間があっても、同一年内(1月1日〜12月31日)に前職での給与支給実績が1回でもあれば、前職の源泉徴収票を転職先へ提出して合算年末調整を行う必要があります。無職期間中に国民年金や国民健康保険を自ら納付していた場合は、その領収証や控除証明書も合わせて提出することで、社会保険料控除として所得から差し引くことができます。
Q2:前職の給与交渉で年収を高めに伝えてしまいました。源泉徴収票の提出でバレたら内定取り消しになりますか?
A2:多少の端数や見込み額のズレ程度であれば内定取り消しに発展する可能性は極めて稀ですが、百万円単位の水増しなど悪質な詐称があった場合は、経歴詐称として懲戒解雇や試用期間満了での本採用拒否の対象になり得ます。ごまかし続けることは不可能なため、賞与や手当の計算違いであった旨を率直に説明し、誠意を持って謝罪・訂正するのが傷を最小限に抑える唯一の道です。
Q3:12月に入社した場合、転職先で年末調整は受けられますか?
A3:多くの企業では12月の給与計算日(15日〜25日前後)に合わせて年末調整の最終データを確定させるため、12月入社者は事務処理が間に合わず、年末調整の対象外となるケースが一般的です。その場合は、転職先から「年内の支払金額と源泉徴収税額が記載された源泉徴収票」が交付されますので、前職の源泉徴収票と合わせて翌年2〜3月にご自身で確定申告を行ってください。
まとめ:正しい税務知識が中途採用後のキャリアと信頼を守る
転職時の源泉徴収票提出は、労働者が新しい所属組織において適法に納税義務を果たし、前職と現職の収入を正しく清算するために欠かせない公的手続きです。「年収がバレるのではないか」「副業を怪しまれるのではないか」といった不安の多くは、税務の仕組みと提出ルートの因果関係を正確に理解することで解消できます。
万が一、前職からの発行遅れや紛失などの不測の事態に見舞われた場合でも、税務署への相談や自力での確定申告といった正当なエスケープルートが用意されています。後ろめたい隠蔽を図るのではなく、法とルールに則った堂々とした対応を貫くことこそが、新しい職場で長期的な信頼関係を築き上げる最大の礎となります。 (出典: 転職 源泉 徴収 票(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。