仮受消費税とは?仮払消費税との違いと決算相殺仕訳・2026年最新実務
取引先へ請求書を発行し、期日通りに売上代金と消費税が口座へ振り込まれた瞬間、手元の現金を自社の利益だと錯覚してしまう経営者や個人事業主は少なくありません。決算申告の時期を迎え、税理士から提示された納税額を見て「手元に納税資金が残っていない」と青ざめるトラブルは、経理現場で今なお繰り返される典型的な失敗劇です。その根本的な引き金となっているのが、会計上の「仮受消費税」という勘定科目の本質を見誤っている点にあります。
インボイス制度(適格請求書等保存方式)の導入から数年が経過した2026年現在、免税事業者からの仕入れに関する経過措置の段階的見直しなど、消費税を取り巻く実務環境は一段と緻密な対応を求めています。自社のキャッシュフローを防衛し、予期せぬ追徴課税を回避するためには、仮受消費税のメカニズムから仮払消費税との相殺処理、そして最新の実務運用までを完璧に把握しておく必要があります。
📌 【この記事の重要ポイントまとめ】
- 要点1:仮受消費税は課税売上時に顧客から一時的に預かった消費税を計上する「流動負債」であり、会社の利益では一切ない。
- 要点2:決算時には仕入・経費で支払った仮払消費税と相殺処理を行い、差額を「未払消費税」または「未収消費税」へ振り替えて確定申告を行う。
- 要点3:2026年最新実務ではインボイス経過措置の控除率変化や税抜・税込経理の選択が、手元のキャッシュ残高と税務リスクを決定づける。
【基礎知識】仮受消費税とは何か?本質は「預かり金」という負債の勘定科目
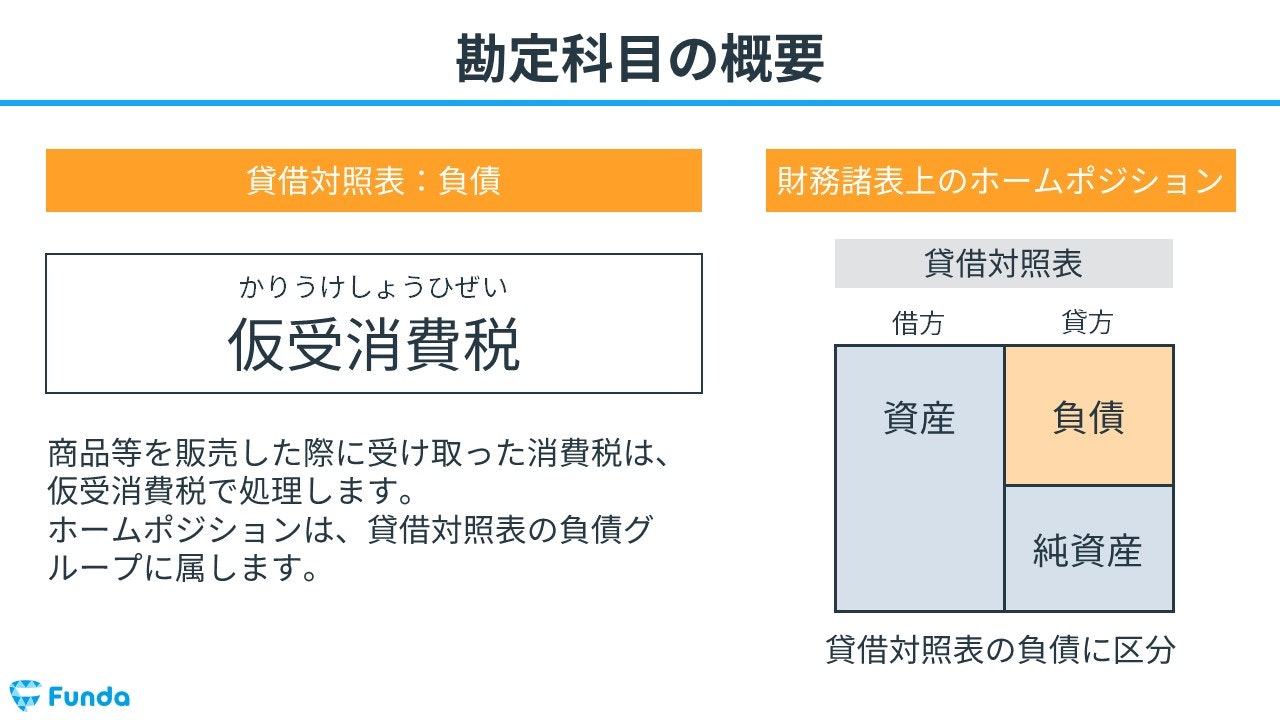
仮受消費税(かりうけしょうひぜい)とは、企業や個人事業主が「税抜経理方式」を採用している場合において、商品やサービスの提供(課税売上)に伴い、顧客から受け取った消費税額を一時的に計上するための勘定科目です。
会計ルール上の最大の特徴は、損益計算書(P/L)の売上高ではなく、貸借対照表(B/S)の「流動負債」に区分される点にあります。自社が努力して稼いだ収益ではなく、「いずれ国や地方自治体へ納付するために、顧客から一時的に預かっているお金」に過ぎないため、負債としての性質を持ちます。
なぜ勘定科目の頭に「仮」という文字が付くのかといえば、日々の取引時点では最終的にいくら納税するかが確定しないためです。消費税の最終納付額は、売上で預かった消費税から、仕入や経費で支払った消費税(仕入税額控除)を差し引いて計算します。決算期末を迎えて確定計算を行うその日まで、便宜上「仮に受け取っている税金」として負債の部にプールしておくのが、この科目の本質なのです。
具体的な仕訳の基本形を確認してみましょう。例えば、税抜価格10万円の商品を販売し、消費税10%(1万円)を含む合計11万円を現金で受け取った場合、税抜経理方式では以下のように記帳します。
【売上発生時の基本仕訳】
(借方)現金 110,000円 /(貸方)売上高 100,000円
(貸方)仮受消費税 10,000円
このように、本体価格である10万円のみを純粋な売上収益として計上し、預かった消費税1万円は貸方の負債(仮受消費税)に切り離して管理します。この処理を徹底することで、売上高の過大計上を防ぎ、会社の真の業績を正確に浮き彫りにさせることができます。
【核心解説】仮受消費税と仮払消費税の決定的な違い|仕組みと決算時の相殺仕訳手順
実務で多くの初心者がつまずきやすいのが、「仮受消費税」と「仮払消費税」の役割の違いと、決算期に行う相殺処理(決算仕訳)の流れです。両者の決定的な違いを端的に整理すると、以下の対比になります。
- 仮受消費税:商品・サービスを販売した際に「顧客から預かった」消費税(貸借対照表の流動負債)
- 仮払消費税:原材料の仕入や経費の支払いで「取引先へ前払いした」消費税(貸借対照表の流動資産)
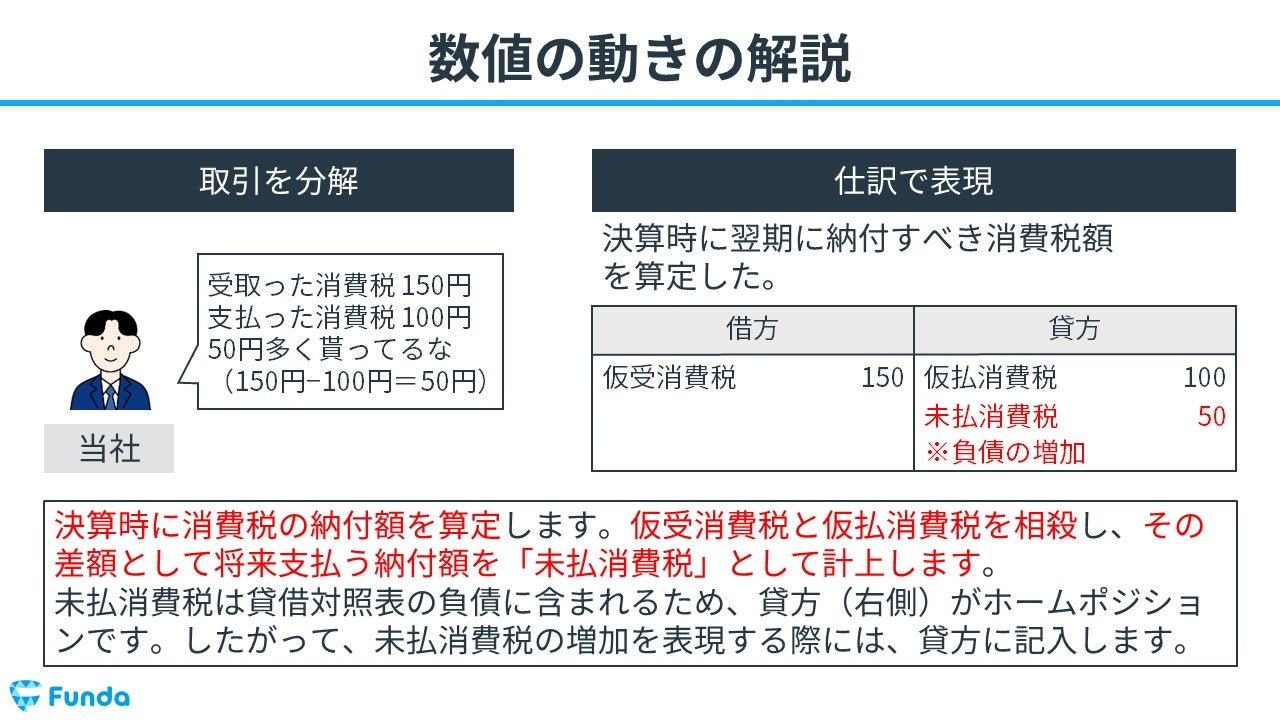
日々の営業活動では、売上時に「仮受消費税」が貸方に積み上がり、仕入や経費の支払い時に「仮払消費税」が借方に積み上がっていきます。そして年度末の決算期を迎えた際、この2つの勘定科目を突き合わせてゼロにクリアする作業、すなわち「相殺仕訳」を実施します。
パターンA:仮受消費税が仮払消費税を上回る場合(通常の納税ケース)
一般的な事業活動では、売上が仕入・経費を上回るため、預かった消費税の方が多くなります。期末に両者を相殺し、納付すべき差額を「未払消費税」(流動負債)へ振り替えます。
(例)期末の残高が「仮受消費税:100万円」「仮払消費税:60万円」だった場合:
(借方)仮受消費税 1,000,000円 /(貸方)仮払消費税 600,000円
(貸方)未払消費税 400,000円
決算時にこの仕訳を切ることで、仮受・仮払の残高は帳簿上完全に消滅し、確定申告後に納付すべき実額(40万円)だけが未払消費税として美しく整理されます。その後、申告期限内に税務署へ納税したタイミングで、「(借方)未払消費税 400,000円 /(貸方)普通預金 400,000円」と記帳して負債を消し込みます。
パターンB:仮払消費税が仮受消費税を上回る場合(還付を受けるケース)
多額の設備投資を行った期や、輸出取引がメインで売上時に国内消費税を受け取らない(免税売上)場合、支払った消費税の方が多くなります。この差額は国から還付される権利となるため、「未収消費税」(流動資産)へ振り替えます。
(例)期末の残高が「仮受消費税:50万円」「仮払消費税:80万円」だった場合:
(借方)仮受消費税 500,000円 /(貸方)仮払消費税 800,000円
(借方)未収消費税 300,000円
後日、確定申告の手続きを経て指定口座に国税還付金が振り込まれた際、「(借方)普通預金 300,000円 /(貸方)未収消費税 300,000円」として資産を消し込みます。
【実務比較】税抜経理方式と税込経理方式の徹底検証|どちらを採用すべきか?
消費税の経理処理には、仮受消費税・仮払消費税を用いる「税抜経理方式」と、それらの科目を使わずに本体価格と消費税を一体処理する「税込経理方式」の2種類が存在します。国税庁の規定により、原則としてどちらを選択しても構いませんが、選択した方式によって財務諸表の見え方や実務上の税務メリットが劇的に変化します。
| 項目 | 税抜経理方式 | 税込経理方式 | 編集部の見解・評価 |
|---|---|---|---|
| 使用する勘定科目 | 仮受消費税、仮払消費税 | 科目なし(租税公課等で一括計上) | 税抜方式は期中から消費税額が科目ごとに可視化される |
| 損益計算書(P/L)の透明度 | 極めて高い(純粋な売上・原価を反映) | 歪みやすい(期中に利益が過大に見える) | 経営分析や金融機関からの融資審査では税抜経理が有利 |
| 少額減価償却資産の判定 (30万円未満特例) | 税抜価格で判定(例:税抜29.8万円は即時償却可) | 税込価格で判定(例:税込32.78万円は即時償却不可) | 税抜経理の方が特例枠を広く活用でき節税効果が高い |
| 交際費等の損金算入限度額 | 税抜金額で枠を計算(上限まで多く使える) | 税込金額で枠を計算(消費税分早く枠を消費) | 資本金1億円以下の中小企業(年800万円枠)でも税抜が有利 |
| 2026年インボイス実務負荷 | クラウド会計による自動化が進み負荷低減 | 期末の申告書作成時にまとめて税額調整が必要 | インボイス経過措置の集計を考慮すると現在では税抜経理が標準 |

【実態検証】経理現場の生の声と2026年最新実務が突きつけるリアル
「インボイス制度が始まってから、会計ソフト任せにしていたら仮受消費税と仮払消費税の残高が税理士の試算表と全く合わず、決算直前にパニックになった」――都内でWeb制作会社を経営する30代代表は、現場取材に対して当時の疲弊した表情を隠さずに証言しました。
主要会計ベンダー各社の利用動向調査や現場アンケートによると、年商5,000万円未満の中小企業や個人事業主の約3割が、依然として「消費税の納付見込額を期中に正確に把握できていない」と回答しています。その背景にあるのが、2026年現在の税務実務を直撃している「インボイス制度の経過措置」に伴う二重三重の複雑さです。
適格請求書発行事業者ではない免税事業者からの課税仕入れについて、制度導入から3年間(2023年10月1日〜2026年9月30日)は「仕入税額相当額の80%」を控除できる経過措置が適用されています。しかし、この80%控除ルールにより、支払った消費税のうち80%のみが「仮払消費税」となり、残りの20%は本体価格や経費(租税公課・雑費等)に上乗せして仕訳しなければなりません。
さらに現場を悩ませているのが、小規模事業者向けの負担軽減策として導入された「2割特例」(売上税額の2割を納付額とする特例)の適用期限が迫っている点です。2割特例を前提にして甘い資金繰りを組んでいた事業者が、一般課税(本則課税)への移行を迫られた場合、これまでよりも格段に重い消費税納税額を突きつけられます。「売上代金に含まれていた仮受消費税を、仕入先への支払いや役員報酬に回して使い切っていた」という企業が、資金ショートに追い込まれる事態が各地で現実化しています。
一般に知られていない盲点とネットの誤解|「仮受消費税」3つの罠
ネット上のQ&A掲示板やSNSでは、消費税の会計処理に関して誤った俗説が散見されます。税務調査で否認されたり、経営判断を狂わせたりしないために、代表的な3つの誤解を正しく解体しておきましょう。
誤解1:「仮受消費税は自社の売上だから運転資金に使ってもよい」という幻想
通帳の現金残高が増えていると、あたかも自分の会社の純利益が増加したかのように錯覚します。しかし、前述の通り仮受消費税は国の財産を代理受領している「負債」です。運転資金として他用途に流用してしまうと、決算後の納税期限(法人は決算期末から2ヶ月以内、個人事業主は3月31日)にキャッシュが枯渇します。国税の滞納には、原則として最高年14.6%という高率の延滞税が課されるため、安易な流用は致命傷になりかねません。
誤解2:「簡易課税を選択していれば、仮受消費税の帳簿管理は不要」という早合点
基準期間の課税売上高が5,000万円以下で簡易課税制度を選択している場合、実際の仕入税額ではなく、業種ごとに定められた「みなし仕入率」(第1種90%〜第6種40%)を課税売上高に乗じて納付税額を計算します。そのため「仕訳で仮受消費税や仮払消費税を分ける意味がない」と考える人がいますが、これは誤りです。自社の正確な損益分岐点を把握し、適正な原価管理を行う上では、税抜経理によって本体価格ベースの数値を追跡する管理会計が不可欠となります。
誤解3:「決算相殺で生じた端数は申告書とピッタリ一致する」という思い込み
日々の取引で積み上げた仮受消費税・仮払消費税の合計額と、国税庁の消費税確定申告書で算出される「納付すべき消費税額」は、1円単位まで完全一致することはほとんどありません。確定申告書の計算では「課税標準額を1,000円未満切り捨て」「税額計算後の100円未満切り捨て」といった端数処理規定が存在するためです。相殺仕訳後に生じる数十円から数千円の差額は、決算時に「雑収入」または「雑損失」として処理するのが正規の会計実務です。
【プロの結論】資金防衛を左右する「経理方式の選択基準」とキャッシュフロー鉄則
行動経済学の研究では、人間は手元にある資金を用途別に心理的区分けせず、ひとまとまりの資産とみなして浪費してしまう「メンタル・アカウンティング(心の会計)のバイアス」を持つことが証明されています。仮受消費税による資金ショートは、まさにこの心理的トラップの産物です。
事業者が消費税の納税トラブルから完全に脱却するための防衛策は極めてシンプルです。「売上入金時に仮受消費税に相当する約10%を、即座に消費税専用の別口座へ自動振替して隔離する」こと。帳簿上の科目管理にとどまらず、物理的な資金移動によって心理的境界線(バウンダリー)を引くことが、最も確実な安全網となります。
【実践ガイド】税抜経理方式と税込経理方式:どちらを選ぶべきかの判断基準
自社がどちらの経理処理を採用すべきか迷った際は、以下の明確な判定基準に従うことを推奨します。
【税抜経理方式を即座に選ぶべき事業者】
- インボイス発行事業者として登録済みの課税事業者全般(クラウド会計との親和性が高く、ミスを劇的に低減可能)
- 30万円未満のパソコンや事務機器などの設備投資を頻繁に行う企業(税抜29.9万円なら即時償却枠を活用可能)
- 融資獲得を目指し、金融機関へ信頼性の高い財務諸表を提出したい事業者(純粋な売上高と利益率を提示できる)
【税込経理方式を選択しても問題ない事業者】
- インボイス登録を行っていない完全な免税事業者(消費税の納付義務がなく、売上・経費を税込でそのまま計上できる)
- 経理専任者がおらず、記帳の手間を極限までシンプルに保ちたい個人事業主(ただし期末の納税原資は別口座でプール必須)
【仮受消費税とは】に関するよくある質問(FAQ)
Q1:個人事業主やフリーランスでも「仮受消費税」という勘定科目を使う必要がありますか?
A1:個人事業主であっても、消費税の課税事業者であり「税抜経理方式」を選択している場合は、仮受消費税・仮払消費税を使用します。一方、「税込経理方式」を選択している場合は、売上も経費もすべて消費税込みの金額で記帳するため、仮受消費税という科目は一切登場しません。申告ソフトの初期設定に合わせて選択してください。
Q2:決算で相殺仕訳をした後、確定申告書の税額との間に端数のズレが出た場合はどう仕訳しますか?
A2:消費税確定申告書の計算基準(千円未満切り捨て等)によって生じる帳簿残高とのズレは、決算整理仕訳において「雑収入」または「雑損失」で処理して差額を調整します。仮受消費税の残高が納付税額より多ければ貸方に「雑収入」、少なければ借方に「雑損失」を計上し、最終的な未払消費税の金額を確定申告書の納税額と完全に一致させます。
Q3:インボイス制度で免税事業者へ外注費を支払った場合、仮受消費税の相殺はどうなりますか?
A3:売上時に受け取った「仮受消費税」の計算自体は何も変わりません。影響を受けるのは支払側の「仮払消費税」です。免税事業者からの請求書では仕入税額控除が制限されるため、2026年9月末までの期間は支払った消費税相当額のうち「80%」のみを仮払消費税として計上し、相殺に充てることができます。控除できない残りの20%は外注費本体に含める処理が必要です。
まとめ:2026年を乗り切る正確な消費税管理とキャッシュフロー防衛
仮受消費税は、企業活動の中で一時的に手元を通過するだけの「預かり金(流動負債)」であり、決して自社の自由になる売上利益ではありません。この大前提を組織全体で共有し、日々の税抜経理による適切な科目管理と、決算期の正確な相殺仕訳をルーティン化することが、財務の健全性を担保する第一歩となります。
制度変更が続く過渡期だからこそ、帳簿上の数字と銀行口座の現金を明確に切り分け、先手を打った資金プールを徹底していきましょう。 (出典: 仮 受 消費 税 と は(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。